


前回はリーマン破綻の直前だった:米財務省が約17年ぶりに「9日物超短期債」を再開、2027年「資金枯渇」の予行演習か?


- 核心的見解:米財務省が17年ぶりに9日物超短期国庫債券による資金調達を再開したことは、政府の現金管理圧力の高まりを反映しており、FRBによる準備供給の停止と相まって、市場の準備預金の充足度に対する判断にさらなる疑念を生じさせている。
- 重要な要素:
- 財務省は3.910%の利率で150億ドルの9日物CMBを売却した。これは2008年7月以来初めてであり、間接入札者の配分比率は45.8%に上昇した。
- この種のツールは1980年以来わずか11回しか発行されておらず、過去10年間では6年間の空白があったが、わずか4週間前に250億ドルの10日物CMBを発行したばかりである。
- TGA残高は11月末に約1兆250億ドルのピークに達すると予想される一方、ニューヨーク連銀は11月16日から12月11日まで準備預金の買い入れをゼロ回としている。
- 11月13日時点で、債務は41兆1000億ドルの上限まで残り6851億ドルの余地しかなく、ゴールドマン・サックスとJPモルガン・チェースは上限の制約が来年2月に発効すると予想している。
- ゴールドマン・サックスは準備預金の規模が需要曲線の臨界点付近にあると警告しており、より長期的な2027年のリスクにより超短期資金調達ツールがより頻繁に登場する可能性がある。
原文著者:鲍奕龙
原文ソース:ウォール・ストリート・見聞
米国財務省はますます短い時間枠で現金需要を管理しており、約17年間封印されていた資金調達ツールが静かに再登場したことで、市場のFRB準備金の潤沢さに対する判断にさらなる疑念が生じている。
11月19日、米国財務省は3.910%の利率で150億ドル、期間わずか9日の現金管理短期国庫証券(CMB)を売却した。これは2008年7月以来となるこの種の超短期ツールの発行であり、当時IndyMacがちょうど接管され、リーマン・ブラザーズは破綻まであと2ヶ月を残すのみであった。
今回の「9日物証券」の発行日は11月24日、満期日は12月3日である。入札需要はまずまず堅調で、間接入札者の配分比率は45.8%に達し、10月の同種入札時の18.3%を上回った。主要ディーラーの配分比率は77.6%から52.0%に低下した。
1980年に完全な入札記録が始まって以来、同種のツールは合計11回しか発行されておらず、過去10年間のうち6年間はまったく発行がなかった。そしてわずか4週間前の10月22日、米国財務省は250億ドルの10日物短期国庫証券を売却していた。
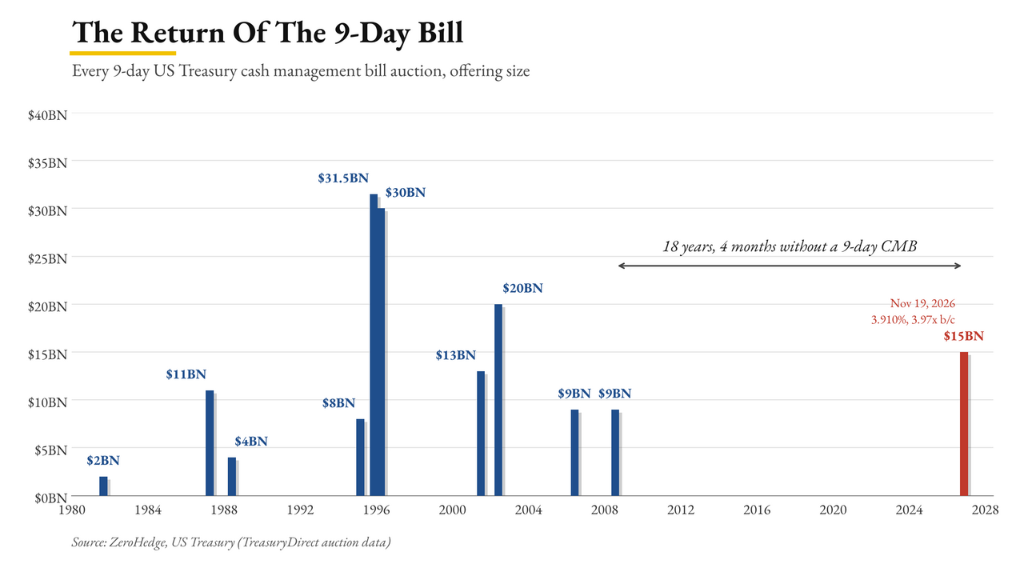
短期資金調達ツールの頻繁な再登場は、米国政府の現金管理圧力が静かに高まっていることを反映している。
米国財務省の現金バッファーはなぜ逼迫しているのか
Zerohedgeの集計によると、超短期CMBはすでに非常に稀になっており、過去10年間のうち6年間は一度も出現しなかった。
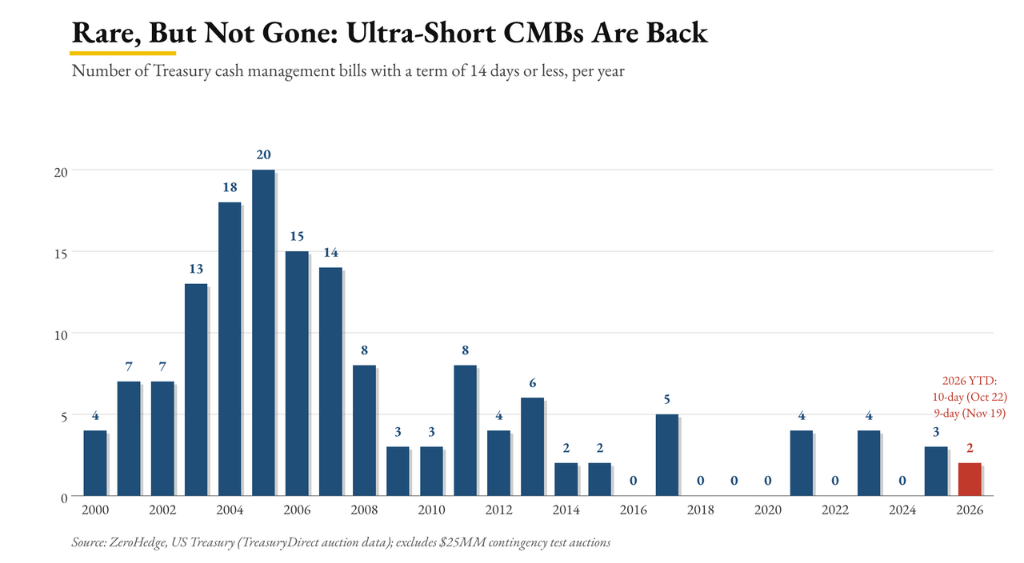
米国財務省は11月4日の借換声明で、11月末に超短期CMBを発行する可能性があるとすでに予告していた。今回の9日物ツールはまさに月末のギャップを越えるためのもので、決済日は感謝祭前の火曜日に設定され、満期日は12月1日の大口資金流出の直後にあたる。
Reverse Engineering FinanceのJohn Comiskeyの分析によると、10月の10日物CMBの用途は、財務省一般勘定(TGA)の残高が財務省現金残高政策で規定された最低値に近づいた際に、勘定に短期的な流動性ブリッジを提供することであった。
米国財務省は現在TGAの準備金を補充しており、同勘定の残高は11月末に約1兆250億ドルの段階的ピークに達すると予想されている。
問題のもう一端はFRBにある。ゴールドマン・サックスの金利チームは以前、FRBが今月、準備管理の国債購入操作を約100億ドル規模で再開すると予想していた。しかし、ニューヨーク連銀は11月16日から12月11日の期間に準備購入をゼロ回とし、8月中旬に始まった一時停止期間をさらに延長した。
両者が重なる——FRBは準備金を注入せず、米国財務省はTGAを加速して満たしている。月末の流動性ギャップは、9日間存続する一枚の証券でしか埋められない。
債務上限が迫り、2027年のリスクがすでに醸成されつつある
目下の圧力はおそらく予行演習にすぎない。11月13日時点で、米国債務は41兆1000億ドルの上限までまだ6851億ドルの余地があるが、このギャップは急速に縮小している。ゴールドマン・サックスとJPモルガン・チェースはともに、債務上限の制約が来年2月に発効すると予想している。
歴史的経験が示すように、債務上限に達するとTGAは受動的に消耗され、上限問題が解決した後は再び急速に再構築しなければならない。このプロセスは2019年と2023年のいずれも短期金融市場の激しい変動を引き起こした。ゴールドマン・サックスはこれに対して警告を発している:
準備金規模は現在、需要曲線の臨界点付近にある。
分析によると、より長期的なリスクは2027年を指し示している。その時、債務上限問題が再びTGA再構築需要と重なれば、同様の超短期資金調達ツールがより頻繁に出現する可能性があり、FRBもより受動的な形で短期国庫証券購入操作を再開せざるを得なくなるかもしれない。
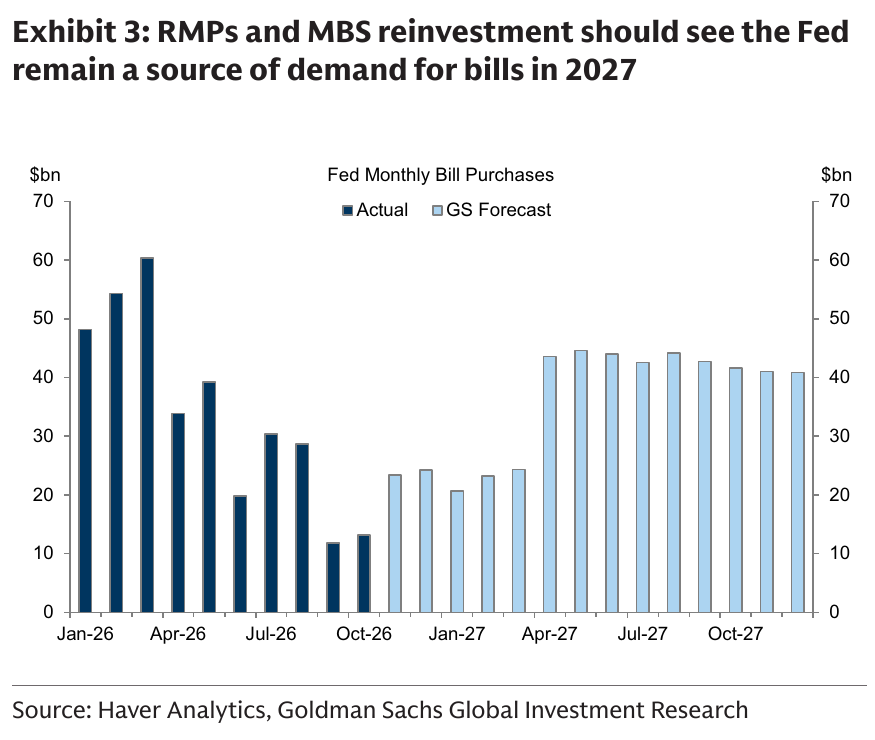
世界最大のソブリン借り手が9日単位でキャッシュフローを計画し始めたとき、「準備金の潤沢さ」という表現が担う重みは、市場が以前想定していたよりもはるかに重いかもしれない。





