


2027年「スーパードル」?


- 核心的見解:ドイツ銀行は2027年のドル予測を大幅に上方修正し、従来の弱気判断が外れたことを認めた。AIブームが米国の実質金利を押し上げ、膨大な株式資金の流入を引き寄せ、インフレを再燃させてFRBをタカ派に転換させたことが相まって「AIドル」の構図が形成されたが、ドルのAI設備投資サイクルへの高度な依存は脆弱な支えであり、AIのリターン期待が大きく下方修正されれば、ドルには実質的な下押しリスクが存在する。
- 重要要素:
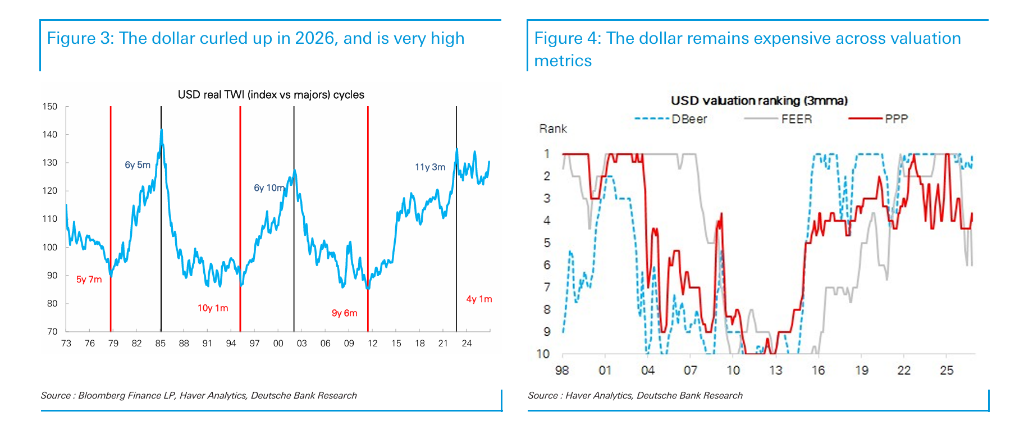
- ドルは過去4年の平均を20%超上回り、3つのファンダメンタルズ評価指標に基づきいずれもG10で最も割高な通貨の一角に入る。ドイツ銀行は2027年上半期の強さ継続、下半期の緩やかな下落を予想するが、全体としては高値圏を維持すると見ている。
- 米国のコアPCEは3%突破が見込まれ、中立金利の予想は今年約50ベーシスポイント上昇(ユーロ圏はほぼ変わらず)、ドルは再びG10の上位3位の高金利通貨に返り咲く。設備投資の伸びは他の経済圏の約2倍。
- 米国株式市場への外国資本流入は年間1兆ドルを突破し、ヘッジ比率が低くドルへの支えは直接的。しかし米国債への資金流入は鈍化し、カナダや日本などG10市場の債券流入が顕著に回復、「他に選択肢がない」(TINA)という語りを揺るがしている。
- 米国の財政赤字はGDPの約6%、経常収支赤字はGDPの4%近く(G10で最悪水準に接近)。過去3年間でAI関連の設備投資は約5倍に増加したが、成長への押し上げ効果は2028年以降徐々に薄れると予想される。
- 「チップドル」循環:チップはデータセンター投資価値1ドルあたりの約50%を占め、北アジア経済圏(円、ウォン、台湾ドルの合計ウェイトはすでにユーロを上回る)が世界最大の貿易黒字を蓄積し、米国資本市場への投資を通じて還流させることで、自己強化的でありながら体系的脆弱性を潜ませる循環を形成している。
- ユーロは短期的にフランス大統領選の政治リスクに圧迫される(EUR/USDは1.10をやや下回る水準を維持)が、リスクプレミアムはすでに十分反映されており、年間レンジは約1.07〜1.15と判断。ドル円は140レンジへ向かうと予想。
- 新興国のキャリートレード余地は縮小し、分化が激化:ポーランドズロチ、チェココルナは実質金利差の圧縮圧力に直面。ブラジルレアルは高い実質金利に支えられるが財政リスクで見通しは均衡へ。メキシコペソは成長の弱さと中央銀行のハト派姿勢により引き続き圧迫される。
原文作者:張雅琦
原文ソース:華爾街見聞
人工知能ブームが世界の資金フローを再構築し、ドルは高値圏で推移しているが、脆弱な支え構造がスーパードルの先行きに不確実性をもたらしている。
追風交易台の情報によると、ドイツ銀行は最新の為替見通しレポートで2027年のドル予測を大幅に引き上げ、これまでのドル安判断が外れたことを認めた。AIブームが米国の実質金利を押し上げ、大量の株式資金を呼び込み、インフレ圧力を再燃させ、FRBをタカ派に転換させたことが、現在の「AIドル」格局を共に築き上げた。ドルは過去4年の平均値を20%以上上回っており、3つのファンダメンタルズ評価指標のいずれにおいてもG10で最も割高な通貨の一角を占めている。
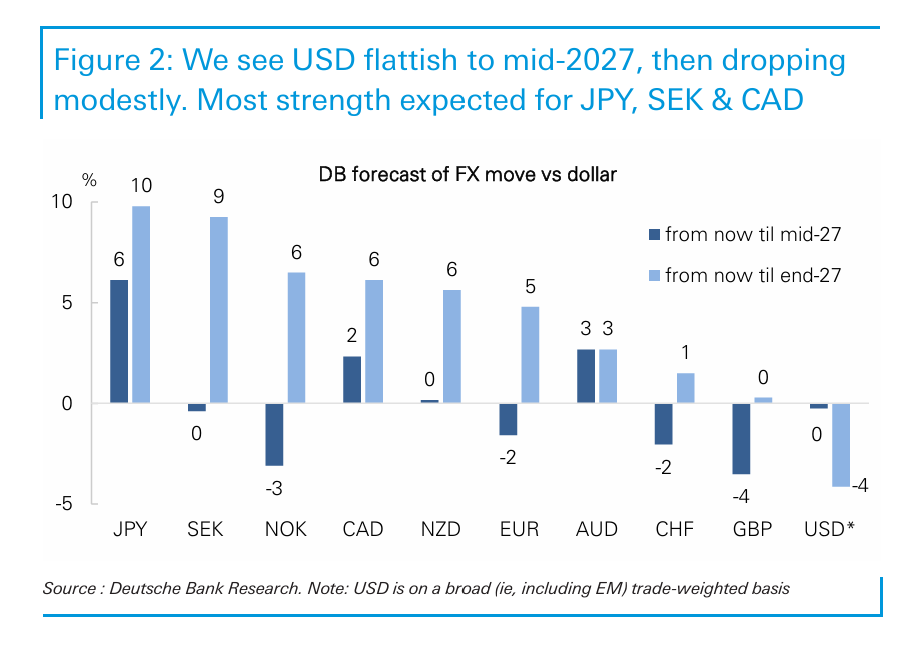
ドイツ銀行は、ドルが2027年上半期に強さを維持し、下半期に緩やかに下落するものの、全体としては高値圏を維持すると予想している。レポートは同時に、ドルのAI設備投資サイクルへの依存度が持続的に深まっており、市場のAIリターン期待に重大な下方修正が生じれば、ドルの二大支えの柱である米国実質金利と株式資金流入が同時に崩壊し、その時点でドルには実質的な下振れリスクが存在すると警告している。
AIブームが「ドル例外主義」を支える
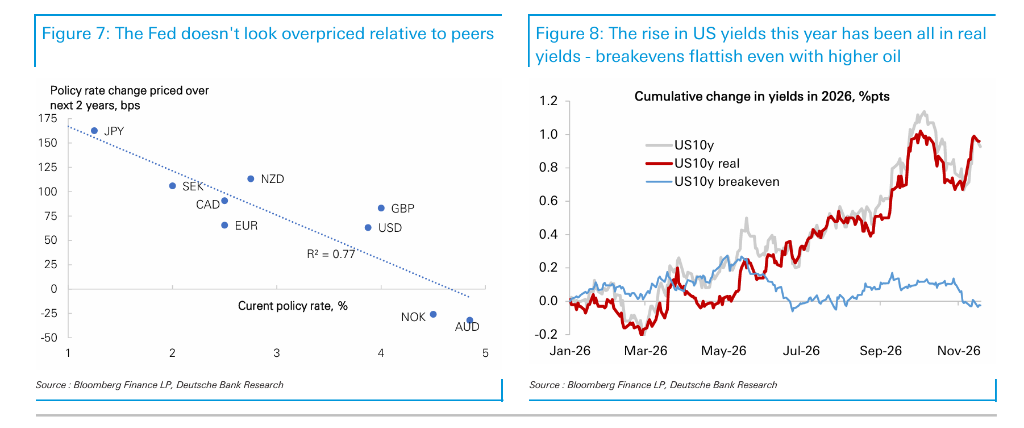
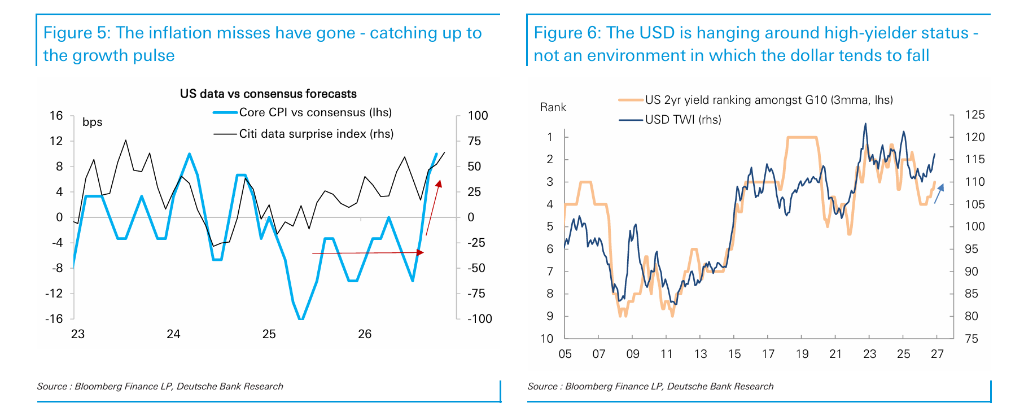
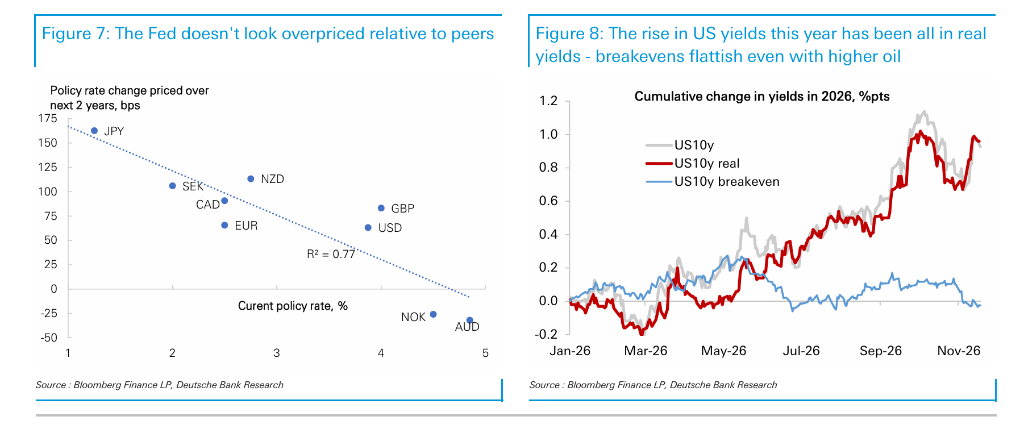
ドル高の核心的な原動力は米国内に由来し、短期的には継続あるいは強化される可能性がある。過去数カ月で米国のインフレが再加速し、コアPCEデフレーターは3%を突破すると見込まれ、金利市場の再価格形成を促し、ドルをG10の上位3番目の高金利通貨に押し戻した——この地位はかつて2025年末に一時的に譲り渡していた。ドイツ銀行のデータによると、歴史的にドルが高金利を提供する際には下落サイクルに入ることはほとんどなかった。
実質利回りの上昇は米国の中立金利予想を同時に押し上げ、今年は約50ベーシスポイント上昇したが、ユーロ圏は同期間にほぼ変わらなかった。同時に、米国のGDP成長予想はG10の上位に復帰し、設備投資の伸びは他の経済体の約2倍であり、AI主導の生産能力拡張サイクルが生産性向上の基礎を築き、為替市場にプラスのインセンティブを与えている。
株式流入が主体、債券資金に分流の兆し
資金フローの面では、米国は依然として世界の株式投資の中心的な磁極である。海外からの米国株式市場への流入規模は年間1兆ドルを突破し、米国の対外赤字調達の主要な源泉となっており、かつこうした資金は通常ヘッジ比率が低く、ドルへの支え効果がより直接的である。
しかし債券資金の流れは静かに変化しつつある。ドイツ銀行のデータによると、米国債券への資金流入はやや鈍化し、カナダ、日本など他のG10市場の債券資金流入は顕著に回復しており、「他に選択肢がない」(TINA)という市場ナラティブを揺るがしている。外貨準備管理機関も過去1年半にわたり他の小規模通貨への配分を持続的に増やしている。この傾向は警戒に値する——ドル資産の分散化価値が持続的に低下すれば、ヘッジ比率の上昇圧力もそれに伴って増大する。
高バリュエーションと双子の赤字が中期の懸念材料
ドルの中期的な見通しは複数の構造的圧力に直面している。最も注目されるのはAI設備投資サイクルへの過度な依存である——過去3年間の関連設備投資は約5倍に増加したが、この勢いの成長への押し上げ効果は2028年以降徐々に減退すると見込まれている。ハイテク株の変動はこれまでドルに波及していないが、ドイツ銀行は、AI設備投資予想がより顕著に下方修正されれば、ドルは実質的な打撃を受けると考えている。
同時に、米国の財政赤字はGDPの約6%で安定し、経常収支赤字も再び拡大してGDPの4%に迫り、G10で最悪の水準に近づいている。貿易加重実質為替レートの観点からは、潜在的な貿易赤字は長期的な趨勢的悪化を示しており、米国のエネルギー収支が赤字から黒字に転じたことによって総量データでは覆い隠されているにすぎない。関税リスクも懸念材料である——近年の歴史的経験によれば、関税の脅威はドルを押し下げる傾向があり、押し上げることはない。
アジア通貨:北アジアの資本再配分がドルの運命を左右
北アジア通貨の動向は、ドルの見通しにおいてますます重要な変数となりつつある。円、ウォン、新台湾ドルのFRBドル指数における合計ウェイトはすでにユーロを上回っており、これらの経済体は世界最大規模の貿易黒字を蓄積している。その黒字をどう処分するか——米国への還流、別の途の開拓、あるいは国内での転換——がドルの動向に決定的な影響を与える。
ドイツ銀行はこの現象を「チップドル」の時代と定義している:チップはデータセンター投資価値1ドルあたり約50%を占め、チップ製造業はアジアに集中し、生み出された貿易黒字はその後米国資本市場への投資を通じて還流し、自己強化的な循環を形成するが、同時にAIの再評価が起これば崩壊する可能性のあるシステム的な脆弱性も孕んでいる。
具体的には、ドイツ銀行はドル円が140レンジに向かうと予想している。日銀の利上げ、政府による貯蓄の国内配分推進(GPIFにより多くの資産を国内に振り向ける意図を含む)が資本還流を引き起こす可能性がある。
ユーロ:フランスの政治リスクが圧迫するも、改善は期待可能
ユーロは短期的に圧力が続く。フランス大統領選挙(第1回投票は2027年4月と予想)およびその後の議会選挙が最大の不確実性の源であり、EUR/USDが今後数カ月間1.10をやや下回る水準で下振れリスクを抱えると見込まれる。ECBの現在の市場価格は60ベーシスポイント以上の利上げを示唆しており、ドイツ銀行予想の25ベーシスポイントを大幅に上回り、ユーロに追加の重しとなっている。
しかしドイツ銀行は、フランス大統領選挙自体がリスク増幅器ではなく市場の清算イベントとなる可能性がより高いと考えている。フランスの政治リスクプレミアムはすでに市場に十分反映されており、フランス国債スプレッドはファンダメンタルズに対して明らかなプレミアムが存在する。さらに、極左翼を除き、フランスの主要政治勢力はいずれも財政健全化を綱領としており、安定政権を前提とした分裂の程度が現状を超えることは難しい。企業利益の趨勢は好転し、株式と債券の資金流入がともに拡大しており、いずれもユーロ中期安定化の基礎を構成している。ドイツ銀行のEUR/USD年間レンジの判断は約1.07から1.15である。
新興市場:キャリートレード余地の縮小、分化の加速
力強い1年を経て、新興市場為替の低い果実はほとんど残っていない。ドイツ銀行はCEEMEAおよび中南米地域の為替に対してより慎重な姿勢をとっており、主な理由としては米国との実質金利差の縮小、ポジションの偏重、供給および財政リスクの上昇が挙げられる。
具体的には、ポーランドズロチ、チェココルナ、イスラエル新シェケルは実質金利差の圧縮圧力に直面している。トルコリラ、エジプトポンド、南アフリカランドは供給ショックに敏感である。中南米では、ブラジルレアルは高い実質金利と力強い交易条件により依然として支えがあるが、財政リスクが先行きを均衡させている。メキシコペソは経済成長の弱さと中央銀行のハト派姿勢により引き続き圧迫されている。アンデス地域の通貨は交易条件の追い風、割安なバリュエーション、潜在的な改革の恩恵により比較的強気に見られている。フロンティア市場は依然として明るい材料だが、ドイツ銀行はカザフスタンテンゲとウズベキスタンスムの強気予想をやや抑制している。
人工知能ブームが世界の資金フローを再構築し、ドルは高値圏で推移しているが、脆弱な支え構造がスーパードルの先行きに不確実性をもたらしている。
追風交易台の情報によると、ドイツ銀行は最新の為替見通しレポートで2027年のドル予測を大幅に引き上げ、これまでのドル安判断が外れたことを認めた。AIブームが米国の実質金利を押し上げ、大量の株式資金を呼び込み、インフレ圧力を再燃させ、FRBをタカ派に転換させたことが、現在の「AIドル」格局を共に築き上げた。ドルは過去4年の平均値を20%以上上回っており、3つのファンダメンタルズ評価指標のいずれにおいてもG10で最も割高な通貨の一角を占めている。
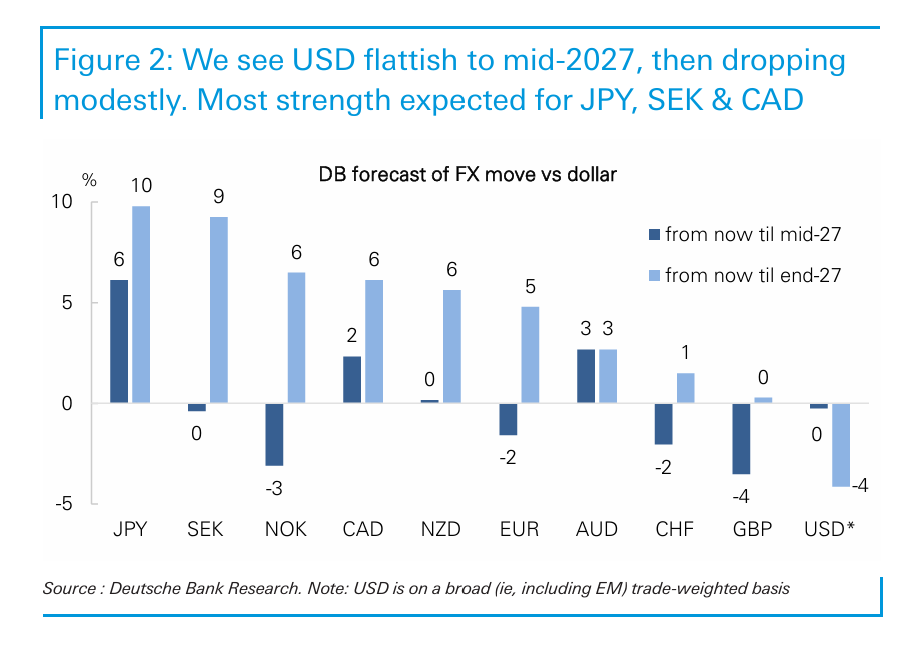
ドイツ銀行は、ドルが2027年上半期に強さを維持し、下半期に緩やかに下落するものの、全体としては高値圏を維持すると予想している。レポートは同時に、ドルのAI設備投資サイクルへの依存度が持続的に深まっており、市場のAIリターン期待に重大な下方修正が生じれば、ドルの二大支えの柱である米国実質金利と株式資金流入が同時に崩壊し、その時点でドルには実質的な下振れリスクが存在すると警告している。
AIブームが「ドル例外主義」を支える
ドル高の核心的な原動力は米国内に由来し、短期的には継続あるいは強化される可能性がある。過去数カ月で米国のインフレが再加速し、コアPCEデフレーターは3%を突破すると見込まれ、金利市場の再価格形成を促し、ドルをG10の上位3番目の高金利通貨に押し戻した——この地位はかつて2025年末に一時的に譲り渡していた。ドイツ銀行のデータによると、歴史的にドルが高金利を提供する際には下落サイクルに入ることはほとんどなかった。
実質利回りの上昇は米国の中立金利予想を同時に押し上げ、今年は約50ベーシスポイント上昇したが、ユーロ圏は同期間にほぼ変わらなかった。同時に、米国のGDP成長予想はG10の上位に復帰し、設備投資の伸びは他の経済体の約2倍であり、AI主導の生産能力拡張サイクルが生産性向上の基礎を築き、為替市場にプラスのインセンティブを与えている。
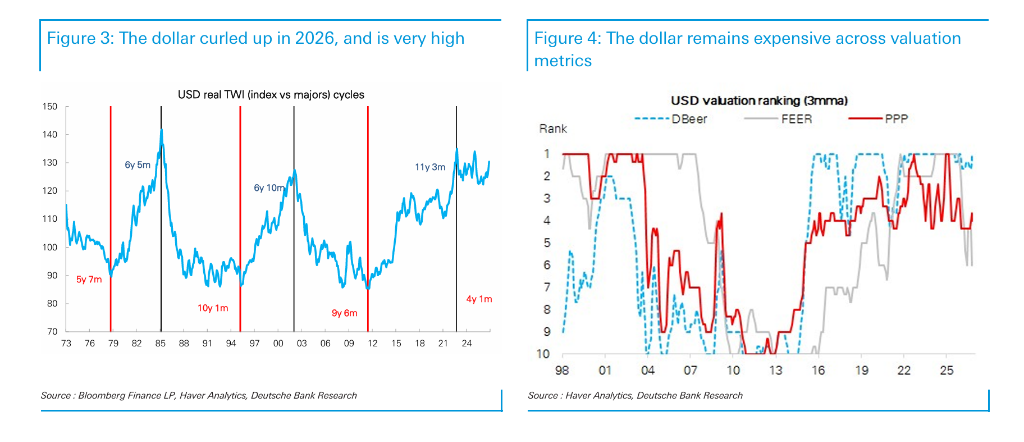
株式流入が主体、債券資金に分流の兆し
資金フローの面では、米国は依然として世界の株式投資の中心的な磁極である。海外からの米国株式市場への流入規模は年間1兆ドルを突破し、米国の対外赤字調達の主要な源泉となっており、かつこうした資金は通常ヘッジ比率が低く、ドルへの支え効果がより直接的である。
しかし債券資金の流れは静かに変化しつつある。ドイツ銀行のデータによると、米国債券への資金流入はやや鈍化し、カナダ、日本など他のG10市場の債券資金流入は顕著に回復しており、「他に選択肢がない」(TINA)という市場ナラティブを揺るがしている。外貨準備管理機関も過去1年半にわたり他の小規模通貨への配分を持続的に増やしている。この傾向は警戒に値する——ドル資産の分散化価値が持続的に低下すれば、ヘッジ比率の上昇圧力もそれに伴って増大する。
高バリュエーションと双子の赤字が中期の懸念材料
ドルの中期的な見通しは複数の構造的圧力に直面している。最も注目されるのはAI設備投資サイクルへの過度な依存である——過去3年間の関連設備投資は約5倍に増加したが、この勢いの成長への押し上げ効果は2028年以降徐々に減退すると見込まれている。ハイテク株の変動はこれまでドル





