


ChatGPT WalletがVisaなどと提携:Agent経済に、まだステーブルコインは必要か?


- 核心的な見解:ChatGPT Walletが従来のカード組織に接続することは、ステーブルコインの価値を否定するものではなく、「人間の承認下におけるAgentic Commerce」と「機械が自律的に協働するAgentic Economy」という2つの段階を区別するものである。ステーブルコインはAgent決済の唯一の選択肢ではないが、プログラマブルな信頼インフラはスケール化の前提条件である。
- 重要な要素:
- OpenAIはChatGPT Walletを発表し、American Express、Mastercard、Visaに接続。成熟した加盟店ネットワークと異議申し立て保証の仕組みを再利用し、トークン化された資格情報を採用するうえ、各取引には依然としてユーザーの生体認証による承認が必要である。
- Agentic Commerceは主に買い物・消費であり、資金は人間の銀行口座に由来する。一方、Agentic EconomyはAPI呼び出し、データ購入、計算リソースのリース、およびAgent間の継続的な取引を含み、少額・高頻度・主体横断型という特徴を示す。
- Coboのサンプリング調査によると、BaseとSolanaネットワーク上のAI関連取引600万件以上のうち、90%以上がわずか数セント、あるいは1セント未満であり、機械決済の少額化傾向が際立っている。
- 業界ではすでにx402、StripeとTempoのMPP、Google AP2などのプロトコル路線が形成されている。VisaやMastercardもステーブルコイン決済の実証実験と機械決済の規範化を推進しており、デュアルトラックの融合格局が現れている。
- 核心的なセキュリティ課題は権限の境界にある。Cobo Agentic WalletはMPCによって署名権を分離し、Pactタスク契約によって予算と対象を制約し、Recipeによって実行テンプレートをカプセル化することで、セキュリティルールを取引のハードな前提条件として実装している。
- 企業がステーブルコイン決済を導入する際は、資産管理方式(カストディアル/セルフカストディアル)とシステム接続方式(標準ページ/API、SDK)という2つの次元からモジュール式に組み合わせることができ、既存の決済体系を維持しながらオンチェーン機能に接続できる。
AI Agent と Web3 の融合をめぐる物語は、いま議論を巻き起こしている。
11 月 13 日、OpenAI は ChatGPT Wallet の提供開始を発表し、American Express、Mastercard、Visa と提携して、Agent がユーザーに代わって商品の購入や決済を完了できるようにした。
これまで AI Agent は、ステーブルコインの最も有望な新興ユースケースと見なされてきた。しかし OpenAI は実装の第一歩として伝統的な銀行カードネットワークへの接続を選んだため、「ChatGPT すら Visa 陣営に接続したのなら、Agent に本当にステーブルコインは必要ないのか」と疑問視する声も出始めている。
こうした疑問には一理あるが、実際には二つの異なる概念を混同している。すなわち「人間の授权の下での Agentic Commerce」と「マシンが自主的に協働する Agentic Economy」である。
- 現段階の買い物、予約、日常消費を中心とする Agent アプリケーションにとって、資金は依然として人間ユーザーの銀行口座から拠出され、取引も銀行カード体系の成熟した加盟店ネットワーク、本人確認、消費者保護メカニズムに高度に依存している。伝統的な決済ネットワークが明らかに成熟した商用インフラを備えている。
- しかし Agentic Economy の境界はそれにとどまらない。AI が自律的にデータを購入し、API を呼び出し、計算資源をレンタルし、さらには他の Agent と継続的に価値を交換し始めると、決済ニーズはもはや伝統的な消費シーンに限定されなくなる可能性がある。
つまり、問題の鍵は、Agentic Economy は Agentic Commerce とイコールではないという点にある。特にAI が人間の消費アシスタントから経済活動の参加者へと変わる時、いったいどのような決済と金融インフラが必要なのか。
一、Agent 決済の第一歩は、なぜ伝統的金融なのか
OpenAI がなぜ Visa と Mastercard を選んだのかを理解するには、まず混同されがちな二つの概念を整理する必要がある。Agentic Commerce(エージェント商業)と Agentic Economy(エージェント経済)である。
前者は主に、AI が人間に代わって商品の発見、価格比較、注文、支払いなどの消費行動を完了することを指す。後者はより広範な概念であり、AI Agent が人間から指示されたタスクを実行できるだけでなく、人間の逐次的な指令から離れて、他の Agent、企業、サービスプロバイダーと継続的に取引を行う可能性も意味する。
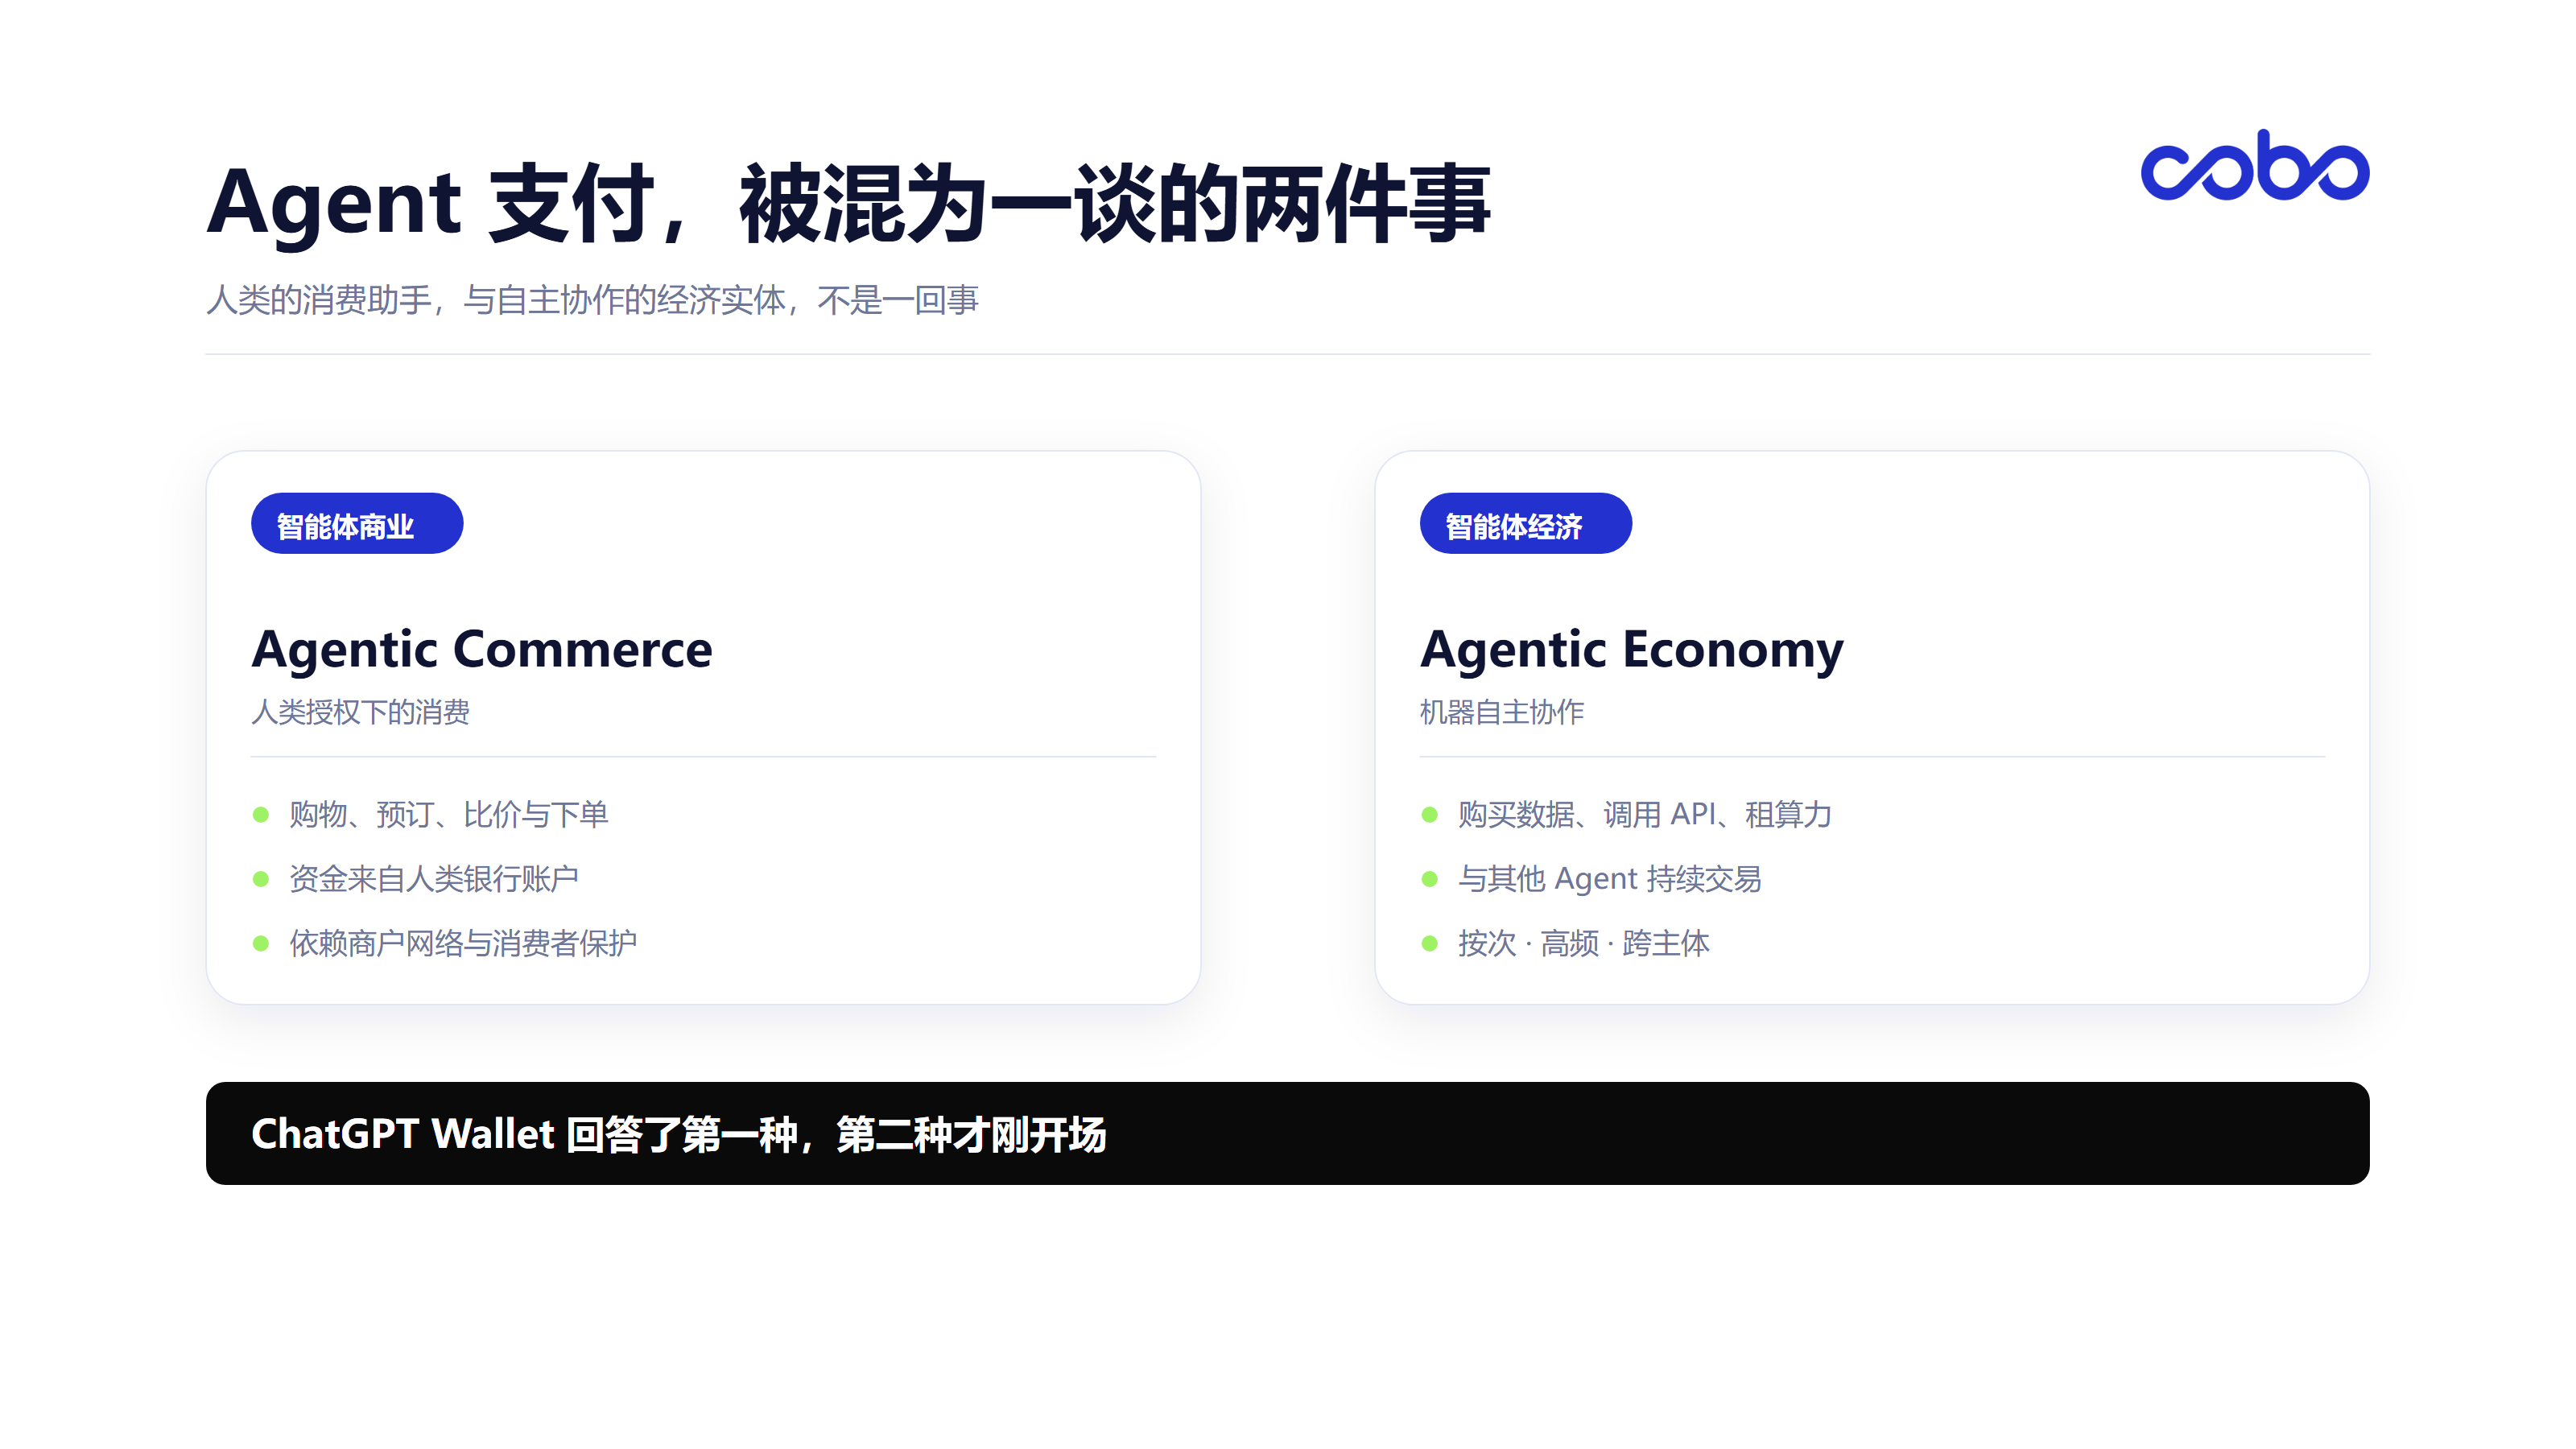
現在の実装進捗から見ると、Agentic Commerce が明らかに先頭を走っており、伝統的なカード組織はこの分野で依然として揺るぎない優位性を握っている。
ChatGPT Wallet の設計を例に取ると、実に抑制が効いており実務的である。
ユーザーは事前に条件を満たす銀行カードを紐付け、Agent が対象商品を見つけて支払い準備をした際、ユーザーは商品、合計金額、選択された銀行カードを確認し、Face ID や指紋などの生体認証で取引を確認する。
その後、決済ネットワークが実際の銀行カード情報の代わりとなる決済凭证(Payment Token)を提供して取引を完了する。加盟店と Agent は実際の銀行カード情報に直接触れる必要がなく、ユーザーも従来の銀行カード特典や条件を満たす取引紛争保障を引き続き享受できる。
この設計の最大の利点は、ユーザーに従来の支払い習慣の変更を求めず、加盟店にも新たな決済システムの構築を求めていないことである。
何しろこの種の一般消費者向け AI 製品にとって、Visa と Mastercard が世界をカバーする加盟店受入ネットワーク、アクワイアリング体系、不正防止リスク管理をそのまま再利用する方が、一般ユーザーに「まずステーブルコインを買い、次にオンチェーンウォレットを作り、最後に Gas 手数料を管理する」よう教育するよりもはるかに現実的である。
さらに重要なのは、伝統的な決済体系が資金移動だけでなく、商業紛争解決の仕組みを一式提供している点である。商品に品質問題が生じた場合、消費者はチャージバックの申し立てができ、加盟店も既存の返金とカスタマーサポートのプロセスを踏襲できる。これは現在、オンチェーン決済が世界の小売分野でまだ広く備えていない能力である。
ただし見落とされがちな細部がある。現在の ChatGPT Wallet は完全に無人の自律決済を実現しておらず、ユーザーは依然として各取引の前に手動で確認・検証する必要がある。
OpenAI が公表した第一段階の設計によれば、ユーザーは依然として各購入の前に商品、合計金額、銀行カードを確認し、生体認証で授权を完了する必要がある。将来的に事前授权機能をさらに開放し、ユーザーが消費限度額、購入カテゴリ、有効時間を事前に設定することで、Agent が既定の範囲内で自律的に完了できるようにする計画である。
これはまさに、コンシューマー向け Agent が依然として「人間主導、AI 支援」の初期段階にあり、AI は人間の商品購入を助けるだけであるため、既存の銀行カード体系で大部分の問題をすでに解決できることを示している。
しかし、もし一つの Agent が毎日数千回の API を呼び出し、リアルタイムデータを購入し、GPU 計算資源をレンタルし、さらに他の Agent にサービス料を支払う必要があるなら、それが直面するのはもはや単純な買い物の問題ではない。
二、Agentic Economy を貫く:ステーブルコインと新プロトコルの機会はどこに
AI Agent が「人に代わって物を買うアシスタント」から「自律的に業務を展開する経済主体」へと進化すると、取引構造は質的に変化する。
ある企業が AI リサーチ Agent を導入したとしよう。深い分析タスクを完了するために、数分以内に一連の動作を並行して完了する必要があるかもしれない。データサービスプロバイダーからリアルタイム市場データを購入し、クラウドコンピューティングプラットフォームから GPU 計算資源をレンタルし、サードパーティの AI モデルを呼び出して分析を完了し、さらに他の Agent から専門的なデータ処理サービスを購入し、最後に成果を納品する。
プロセス全体で、Agent は複数の異なるサービスプロバイダーと決済関係を結ぶ必要がある。伝統的な消費決済と比べ、こうした取引にはいくつかの明らかな特徴がある。
- 取引の粒度がより小さい:これまで企業が API、データ、計算資源を購入する際は通常、サブスクリプション、プリペイド、またはパッケージモデルを採用していたが、Agent がタスク要件に応じて異なるサービスを動的に呼び出せるようになると、従量課金、呼び出し量に応じた課金がより自然になる。
- 取引頻度がより高い:一つの Agent は数時間連続で稼働し、あるいは長期間オンラインであり続け、複数のサービスプロバイダーと取引を行う。サービスを呼び出すたびに人間が手動で支払い情報を入力するのを待つことは不可能である。
- 取引関係がよりオープン:異なる Agent は異なる企業、異なる国、異なる技術プラットフォームで稼働している可能性があり、互いに伝統的な意味での口座関係を持たず、同じ銀行や決済サービスプロバイダーを共有しているとも限らない。
Cobo のセールス&ソリューション責任者である Lucas 氏は以前、第 4 回クロスボーダー・デジタル金融コンプライアンス大会で、Base と Solana ネットワークを対象としたサンプリング調査を共有した。35 日間、600 万件を超える取引のサンプルをカバーし、AI 関連の決済金額の 90% 以上がわずか数セント、さらには 1 セント未満であった。
このデータは、一部の初期のマシン決済がすでに明らかな少額化の特徴を示していることを反映している。
同様の実践も現れ始めている。Solana ネットワーク上ではすでに 1 回の利用料が 1 セント未満の天気照会 API や、1 回あたり数セントを課金する Token セキュリティスクリーニングサービスが登場している。インターネットコンテンツ側では、Cloudflare などのインフラ大手も x402 プロトコルに基づく従量課金メカニズムを推進しており、AI クローラーがウェブページを取得するたびにリアルタイムでコンテンツ提供者に決済できるようにしている。
伝統的な銀行カードが少額取引を処理できないわけではないが、決済が偶発的な消費行動から高頻度で自動化された API 呼び出しへと変わると、逐次授权、決済処理、決済に生じるコストが業務効率のボトルネックになる可能性がある。言い換えれば、ブロックチェーンネットワークとステーブルコインこそが、このような高並列・極少額のマシン間(M2M)決済を経済的に成立させるのである。
さらに、ステーブルコインは Agentic Economy により適したプログラマブルな決済方式も提供する。
このモデルでは、決済はスマートコントラクトと API を通じて Agent の自動化タスクフローに直接組み込むことができる。Agent はウォレットでステーブルコインを保有し、授权を得た後に指定アドレスへ支払うことができ、スマートコントラクトと対話してより複雑な資金管理操作を完了することもできる。マシン間の取引のたびに伝統的な銀行カード口座と加盟店アクワイアリングプロセスに依存する必要はない。
例えば、秒単位で課金される計算資源や API のシーンでは、ステーブルコインは 7×24 時間の年中無休の流通をサポートする。企業は決済ストリーミングプロトコル(Superfluid など)と組み合わせて、従量、定時、または秒単位の継続的な決済を実現でき、月末にまとめて照合する必要はない。
もちろん、これはステーブルコインがすべてのシーンで銀行カードより安く効率的であることを意味しない。オンチェーン取引には依然としてネットワーク手数料、流動性、法定通貨の入出金、コンプライアンススクリーニング、加盟店の受入程度などの問題が伴う。
本当に重要なのは、ステーブルコインがインターネット原生のプログラマブルな価値移転方式を提供し、決済をマシン間の自動化協働により自然に融合させることである。
総じて、現在マシンの自律決済をめぐり、業界にはここ最近いくつかの明確なプロトコル路線が定着しており、伝統的なカード組織自体もこのデュアルトラック構造を積極的に受け入れている。これには Coinbase が推進する x402、Stripe と Tempo が共同で打ち出した Machine Payments Protocol(MPP)、そして Google の AP2 が含まれる。
それぞれの重点は完全には同じではないが、いずれも共通の問題の解決を試みている。いかにして Agent が API を呼び出すように、自律的に決済を開始し完了できるようにするか。
今年に入ってからも、注目すべき進展がいくつかある。
- 3 月 18 日、Visa は専用の決済仕様と SDK を発表し、Agent がマシン決済フローで Token 化された銀行カード凭证を使用できるようにした。これは伝統的なカード決済も API 呼び出しとマシン間取引に適応し始めたことを意味する。
- 6 月 3 日、Mastercard は既存のグローバル決済ネットワークに、規制されたステーブルコインによるオンチェーン決済の選択肢を追加すると発表した。USDC、PYUSD、USDG、USDP、RLUSD などの資産、および Ethereum、Solana、Base など複数のネットワークが関与する。
- 6 月 10 日、Visa は Payments Forum で Agent Score、Agentic Directory などの AI 商業インフラを発表し、同時にステーブルコイン決済の試験運用を拡大した。
- 10 月 15 日、Visa Direct と Mastercard はそれぞれステーブルコインの商業化を推進した。Visa は USDC プリペイド機能を試験運用から商業展開へと進め、クロスボーダー決済に用いる。Mastercard は買収したステーブルコインインフラ企業 BVNK と共に Global Money Platform を打ち出し、単一の API を通じて法定通貨とステーブルコイン口座、リアルタイム両替、ステーブルコイン連携銀行カード、現地銀行出金などの機能を統合する。
- 10 月 19 日から 20 日、Mastercard はさらにステーブルコインのリスク管理とマシン決済に切り込み、Stablecoin Security を打ち出して決済データとブロックチェーン分析を組み合わせ、金融機関に取引前のリスク識別を提供した。また Agent Pay for Machines を披露し、x402 に基づいて Agent がデジタルサービスを購入し、デジタル署名付き決済凭证を通じて事前授权、事後実行、まとめて決済を実現する。
これらの動きから見て取れるのは、伝統的な決済ネットワークとブロックチェーンが単純な競争関係ではないということである。
Visa は 2026 年の Payments Forum で、このトレンドを一文で総括した。AI は商業取引のフロントエンドを変えつつあり、ステーブルコインは資金流動のバックエンドを作り変えつつある。
Agentic Economy の未来は、ある決済方式が別の決済方式を取って代わるのではなく、異なる決済ツール、プロトコル、決済ネットワークが徐々に融合していくことである可能性が高い。
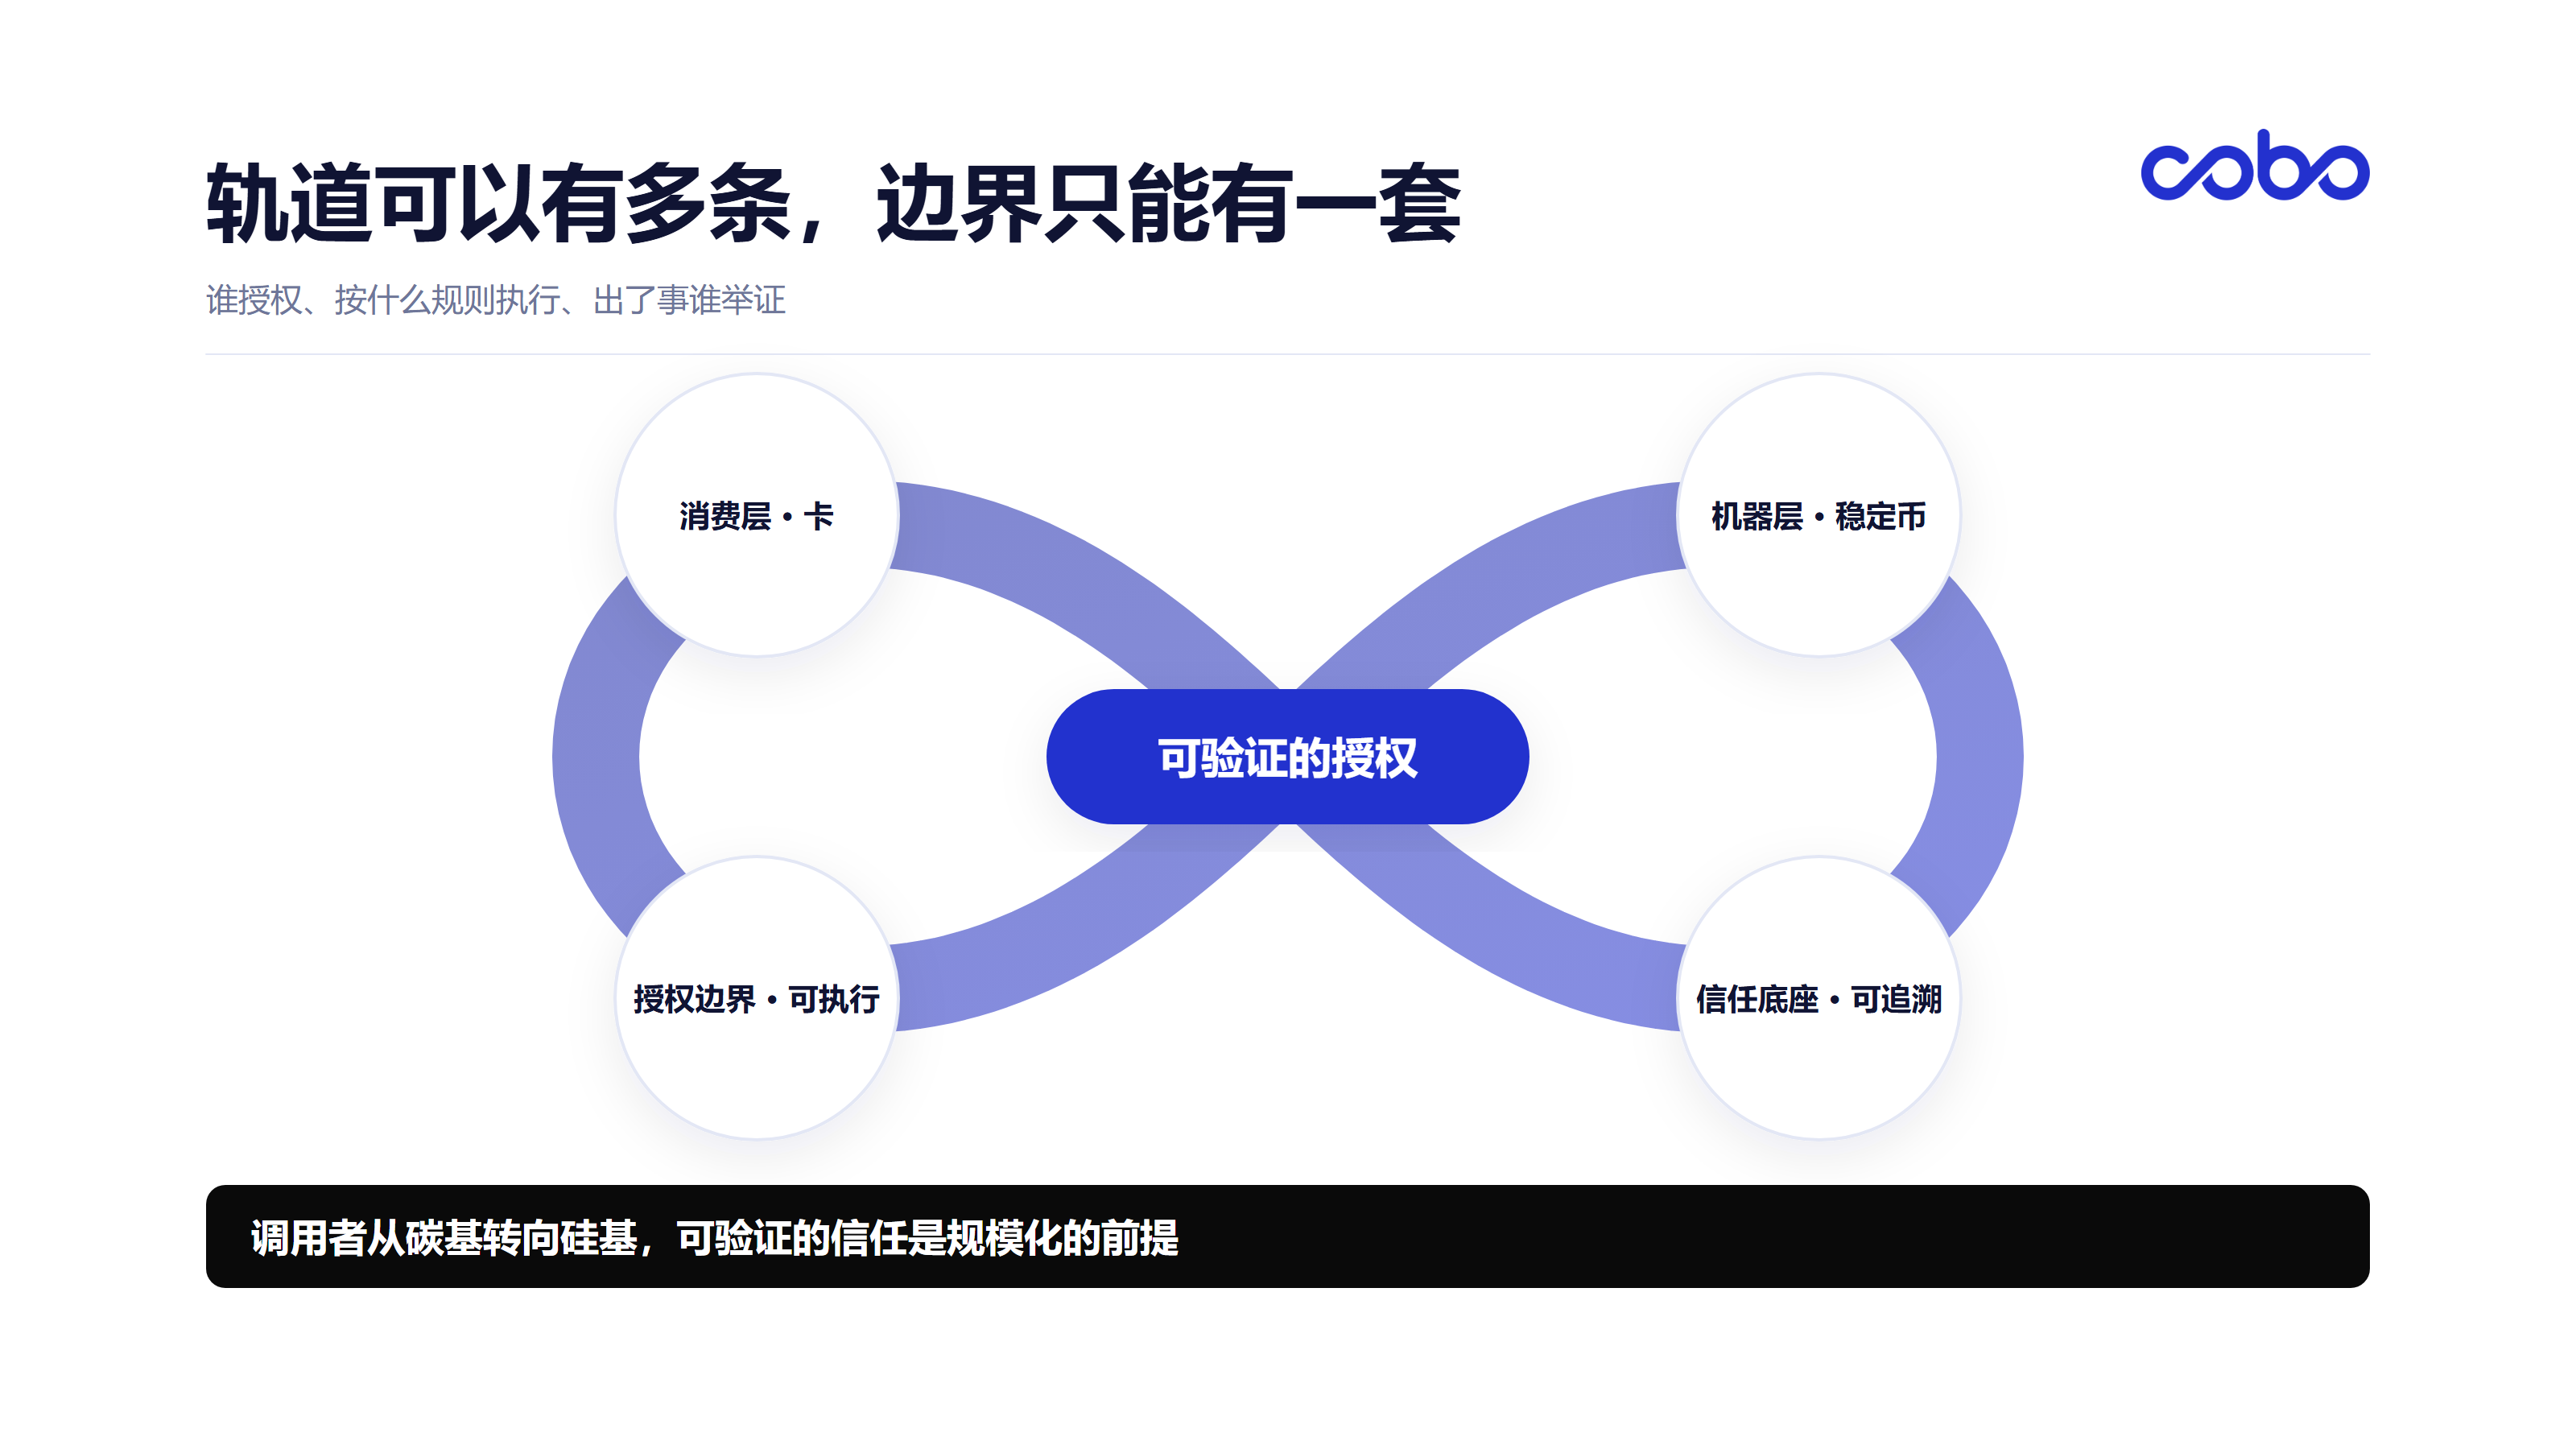
三、ステーブルコインは唯一の選択肢ではないが、プログラマブルな信頼インフラは必須である
冒頭の議論に戻ろう。Agent に、本当にステーブルコインは必要なのか。
答えは実に明確である。ステーブルコインは Agent が決済を行う「唯一」の方法ではないが、取引がオープンで高頻度かつ主体間の協働へと向かう時、それは Agentic Economy に適したプログラマブルな決済の選択肢を提供する。
そして決済方式よりもさらに底層の問題は、AI が資金を使用する能力を獲得した時、誰がそれが授权範囲を超えないことを保証するのか、という点である。
これはどの決済方式を選ぶかよりも重要なことかもしれない。
一般消費者が銀行カードを使用する場合、自分の口座と消費行動を管理するだけでよい。しかし未来の企業は複数の Agent を同時に導入し、それぞれが調達、取引





