


売上高が倍増、Rubinが爆売れ:「黄仁勋プレミアム」を剥ぎ取ったとき、NVIDIAはどれほどの高バリュエーションを支えられるのか?


- 核心的見解:NVIDIAの記録的な決算は、AI計算需要が頭打ちになったという悲観的な見方を反証したが、創業者である黄仁勋の永久離脱がもたらすガバナンスの動揺と権力移行の不確実性が、バリュエーションを圧迫する新たな変数となっている。
- 重要ポイント:
- 2027会計年度第3四半期の売上高は1158.4億ドル、前年同期比103%増。データセンター事業が1076億ドルを貢献し、構成比は92%超。
- Vera Rubinは初四半期の量産で早くも約200億ドルの収入をもたらし、新アーキテクチャの立ち上がり記録を更新。第4四半期のガイダンスは1300億ドルで、中国のデータセンター収入は含まれていない。
- 取締役会会長のHarvey Jonesは黄仁勋を再招聘する意向がないことを明確に示し、後継者のグローバルサーチをヘッドハンターに委託済みで、復帰の扉は完全に閉ざされた。
- 売掛金は前四半期の631億ドルから810億ドルに増加し、回収期間は60日から64日に延長。新興AIクラウド顧客による「ツケでカードを買う」キャッシュフローリスクが注目されている。
- 第4四半期の調整後粗利益率は71%—72%に低下する見通しで、今四半期の74.9%から約3ポイント下落。経営陣は一時的な低点と説明している。
- AI産業チェーンの成長ロジックは分化:チップ競争は性能とコストの総合的な勝負へ転換し、Neocloudは外部融資に依存。光通信と電力インフラは恩恵を受けるが、実現のペースはそれぞれ異なる。
NVIDIAが発表した直近の決算だけを見れば、緊張した神経を張り詰めていたウォール街もひとまず安堵できる内容だった。
売上高は1158億ドル、前年同期比103%増、利益も市場予想を上回り、来四半期のガイダンスも同樣に衝撃的だった。さらに重要なのは、Vera Rubinがすでに急速な量産立ち上げを開始しており、経営陣は次の会計年度の成長見通しをさらに引き上げたことだ。
決算発表後、NVDA株価は時間外取引で一時5%近く上昇したが、ほどなくして市場の熱狂は冷静さを取り戻し、時間外の上げ幅は明確に縮小した。
理由は簡単だ。過去6週間でNVIDIAの株価は累計約35%下落し、11月12日にジェンスン・ファンが辞任を発表してからの4営業日で株価はさらに10.5%急落した。決算発表の直前、ファンは「CEO職に復帰する用意がある」というシグナルを公に発信し、多くの投資家に期待を抱かせていた。
しかし、その後の決算説明会で、新たに就任した取締役会会長のHarvey Jonesは、その扉をその場で完全に閉ざした。
つまり、一方ではAIコンピューティング需要が依然として強く、業績は過去最高を更新し続けているが、もう一方では30年以上にわたりNVIDIAを率いてきた創業者が正式に退場するということだ。
では「ポスト・ジェンスン・ファン時代」のNVIDIAは、いったいいくらの価値があるべきなのか。
1. 1000億ドル規模で倍増、AI需要は想像ほど悪くない
まず最も核心的な財務データを見てみよう。
2027会計年度第3四半期、NVIDIAは売上高1158.4億ドルを達成し、前年同期比103%増、前四半期比20%増となり、ウォール街の予想1091.1億ドルを約67億ドルも上回った。
絶対的な中核であるデータセンター事業は、単四半期で1076億ドルの売上高を貢献し、前年同期比110%増、総売上高に占める割合は92%を超えた。その背景には、Microsoft、Google、Amazonなどのハイパースケーラー(601億ドルを貢献、前四半期比23%増)が引き続き投資を拡大していることに加え、AIクラウド、ソブリンAI、エンタープライズ顧客(475億ドルを貢献、前四半期比18%増)によるコンピューティング調達も全面的に拡大していることがある。
単四半期の売上高が1000億ドルを突破した巨大企業が、全体の収入で依然として倍増の成長率を維持できるということは、少なくとも世界のAIコンピューティング軍拡競争がブレーキを踏む段階にはまだ遠く及んでいないことを証明している。
収益性と株主還元も同樣に目覚ましい。今四半期の純利益は653億ドル(前年同期比105%増)に達し、調整後1株当たり利益は2.68ドルで市場予想の2.48ドルを大幅に上回った。調整後粗利益率は74.9%で、前年同期の73.5%からさらに向上した。
最近の株価変動をヘッジするため、NVIDIAは第3四半期に自社株買いと配当を通じて株主に281億ドルを還元し、さらに2273億ドルもの残存自社株買い枠を保有しており、株価を支える重要な「バラスト」となっている。
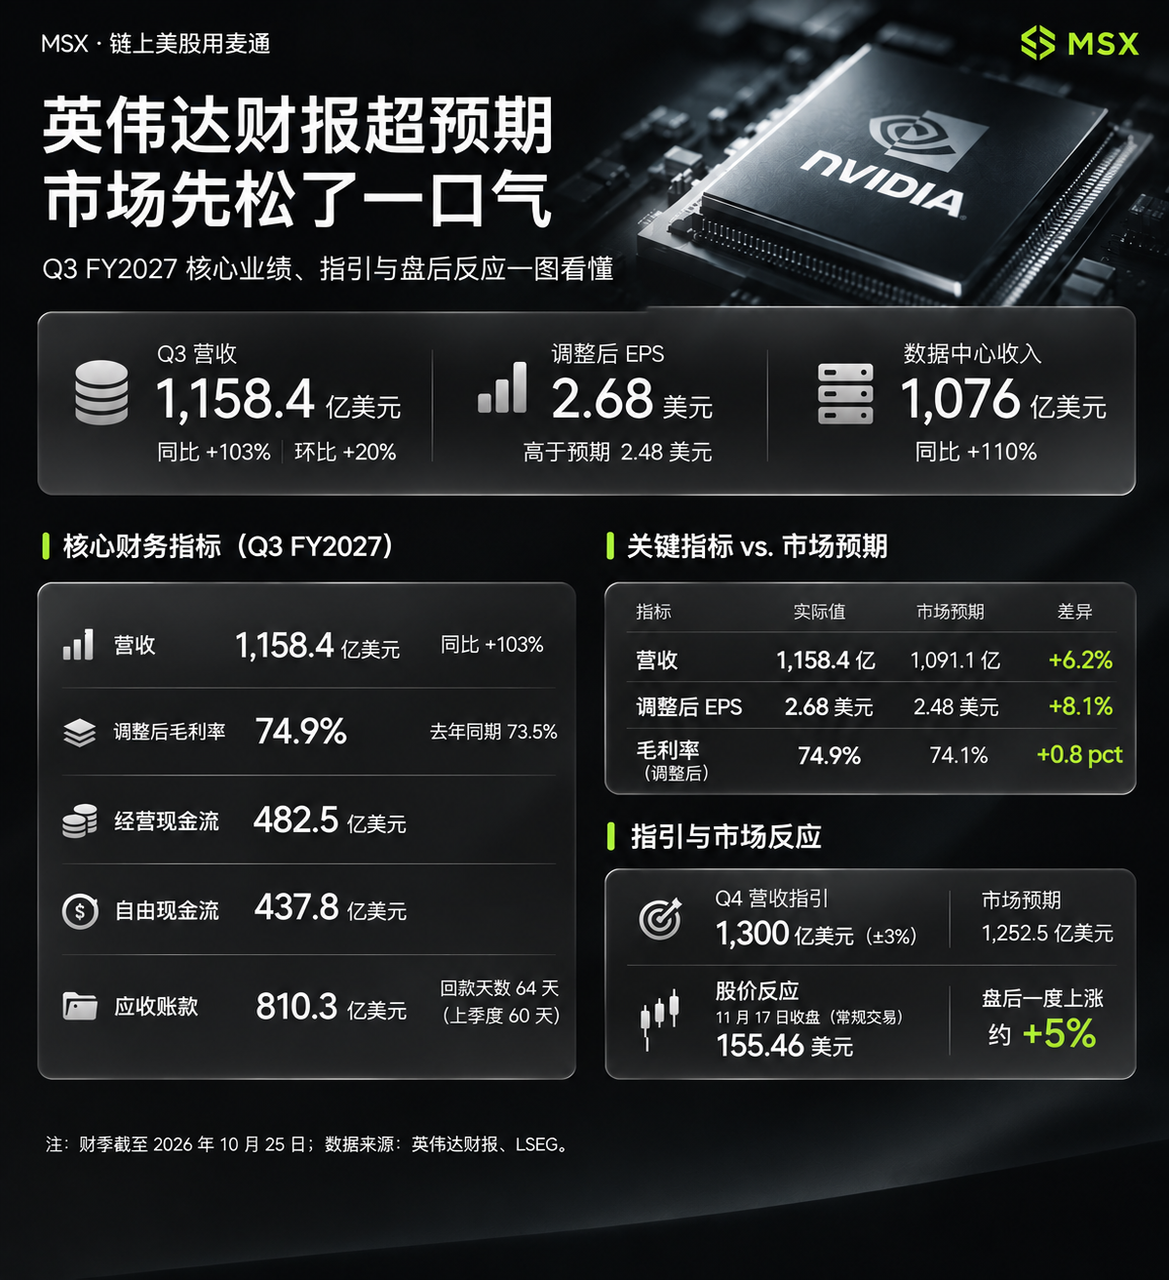
市場をさらに安心させたのは、新世代プラットフォームVera Rubinの力強い初登場だ。経営陣によると、Rubinは最初の量産出荷四半期で約200億ドル近い収入を貢献し、NVIDIA史上の新アーキテクチャにおける量産立ち上げ記録を一挙に更新し、「製品世代交代の遅延、顧客の様子見」に対する市場の懸念を完全に払拭した。
強力な受注の可視性に基づき、NVIDIAは第4四半期の売上高が1300億ドル(上下3%)に達すると予想しており、ウォール街の予想約1252.5億ドルを上回っている。しかもこの数字には中国市場のデータセンター計算収入は完全に含まれていない(第3四半期に中国へ約24億ドル相当のHopper製品を納入)。同時に経営陣は2028会計年度の通年売上高成長見通しを70%から75%へ引き上げた。
しかし、輝かしい決算の裏側で、貸借対照表と利益ガイダンスに潜む2つの懸念が、ウォール街に警戒心を抱かせている。
- 売掛金の増加と回収期間の長期化:第3四半期の営業キャッシュフローは482.53億ドル、フリーキャッシュフローは437.77億ドルに達し、キャッシュ創出力は疑いようがない。しかし同時に、売掛金は前四半期の631億ドルから810億ドルへ急増し、顧客の平均回収期間は60日から64日に延長された。現在、多くの新興AIクラウド企業は外部融資に大きく依存して拡大しており、こうした「ツケでカードを買う」顧客が将来予定通りに支払えるかどうかが、機関投資家が注視するリスクポイントとなっている。
- 粗利益率の一時的な圧迫とカレンダー効果:NVIDIAは第4四半期の調整後粗利益率が71%〜72%に低下すると予想しており、今四半期の74.9%から約3ポイント下落する。主な要因は新製品の初期立ち上げコスト、サプライチェーンのプレミアム、および先前の価格協定の影響だ(経営陣は第4四半期が一時的な底値で、2028会計年度には72%〜73%へ回復する見込みとしている)。さらに第4四半期は通常の四半期より1週間多い(14週間)ため、投資家が前四半期比の成長率を評価する際にはこのカレンダー効果を除外する必要がある。
2. 復帰の扉を完全に閉ざす、「ポスト・ジェンスン・ファン時代」は大きな試練に直面
決算数字以上に神経を刺激するのは、NVIDIAの権力構造の激しい動揺だ。
過去1週間を振り返ると、11月12日、ジェンスン・ファンは個人的行為が会社の行動規範に違反したとして、CEO、社長、および取締役の職を辞任した。11月17日、彼は初めて公にコメントし、取締役会が株主と会社の利益に合致すると判断するなら「CEO職に復帰する用意がある」と述べた。
しかしわずか数時間後の決算説明会で、NVIDIA史上初の独立取締役会会長に就任したばかりのHarvey Jonesは、一切の余地を残さない一言でこの懸念に終止符を打った。「取締役会は全会一致で彼の辞任を受理し、ジェンスン・ファンをCEOとして再招聘する意向はない」。同時に取締役会は国際的に著名なヘッドハンティング機関に委託し、世界的に正式な後継者を探している。
資本市場がジェンスン・ファンの去就にこれほど敏感なのは、過去30年以上にわたり、彼がすでに通常の意味での職業経営者を超えていたからだ。
CUDAエコシステムへの先見的な賭け、チップアーキテクチャの大胆な反復、クラウド大手幹部との直接的な交渉、サプライチェーンの限界ギリギリの調整に至るまで、NVIDIAのあらゆる重要な飛躍には彼の個人的意志が深く刻まれている。
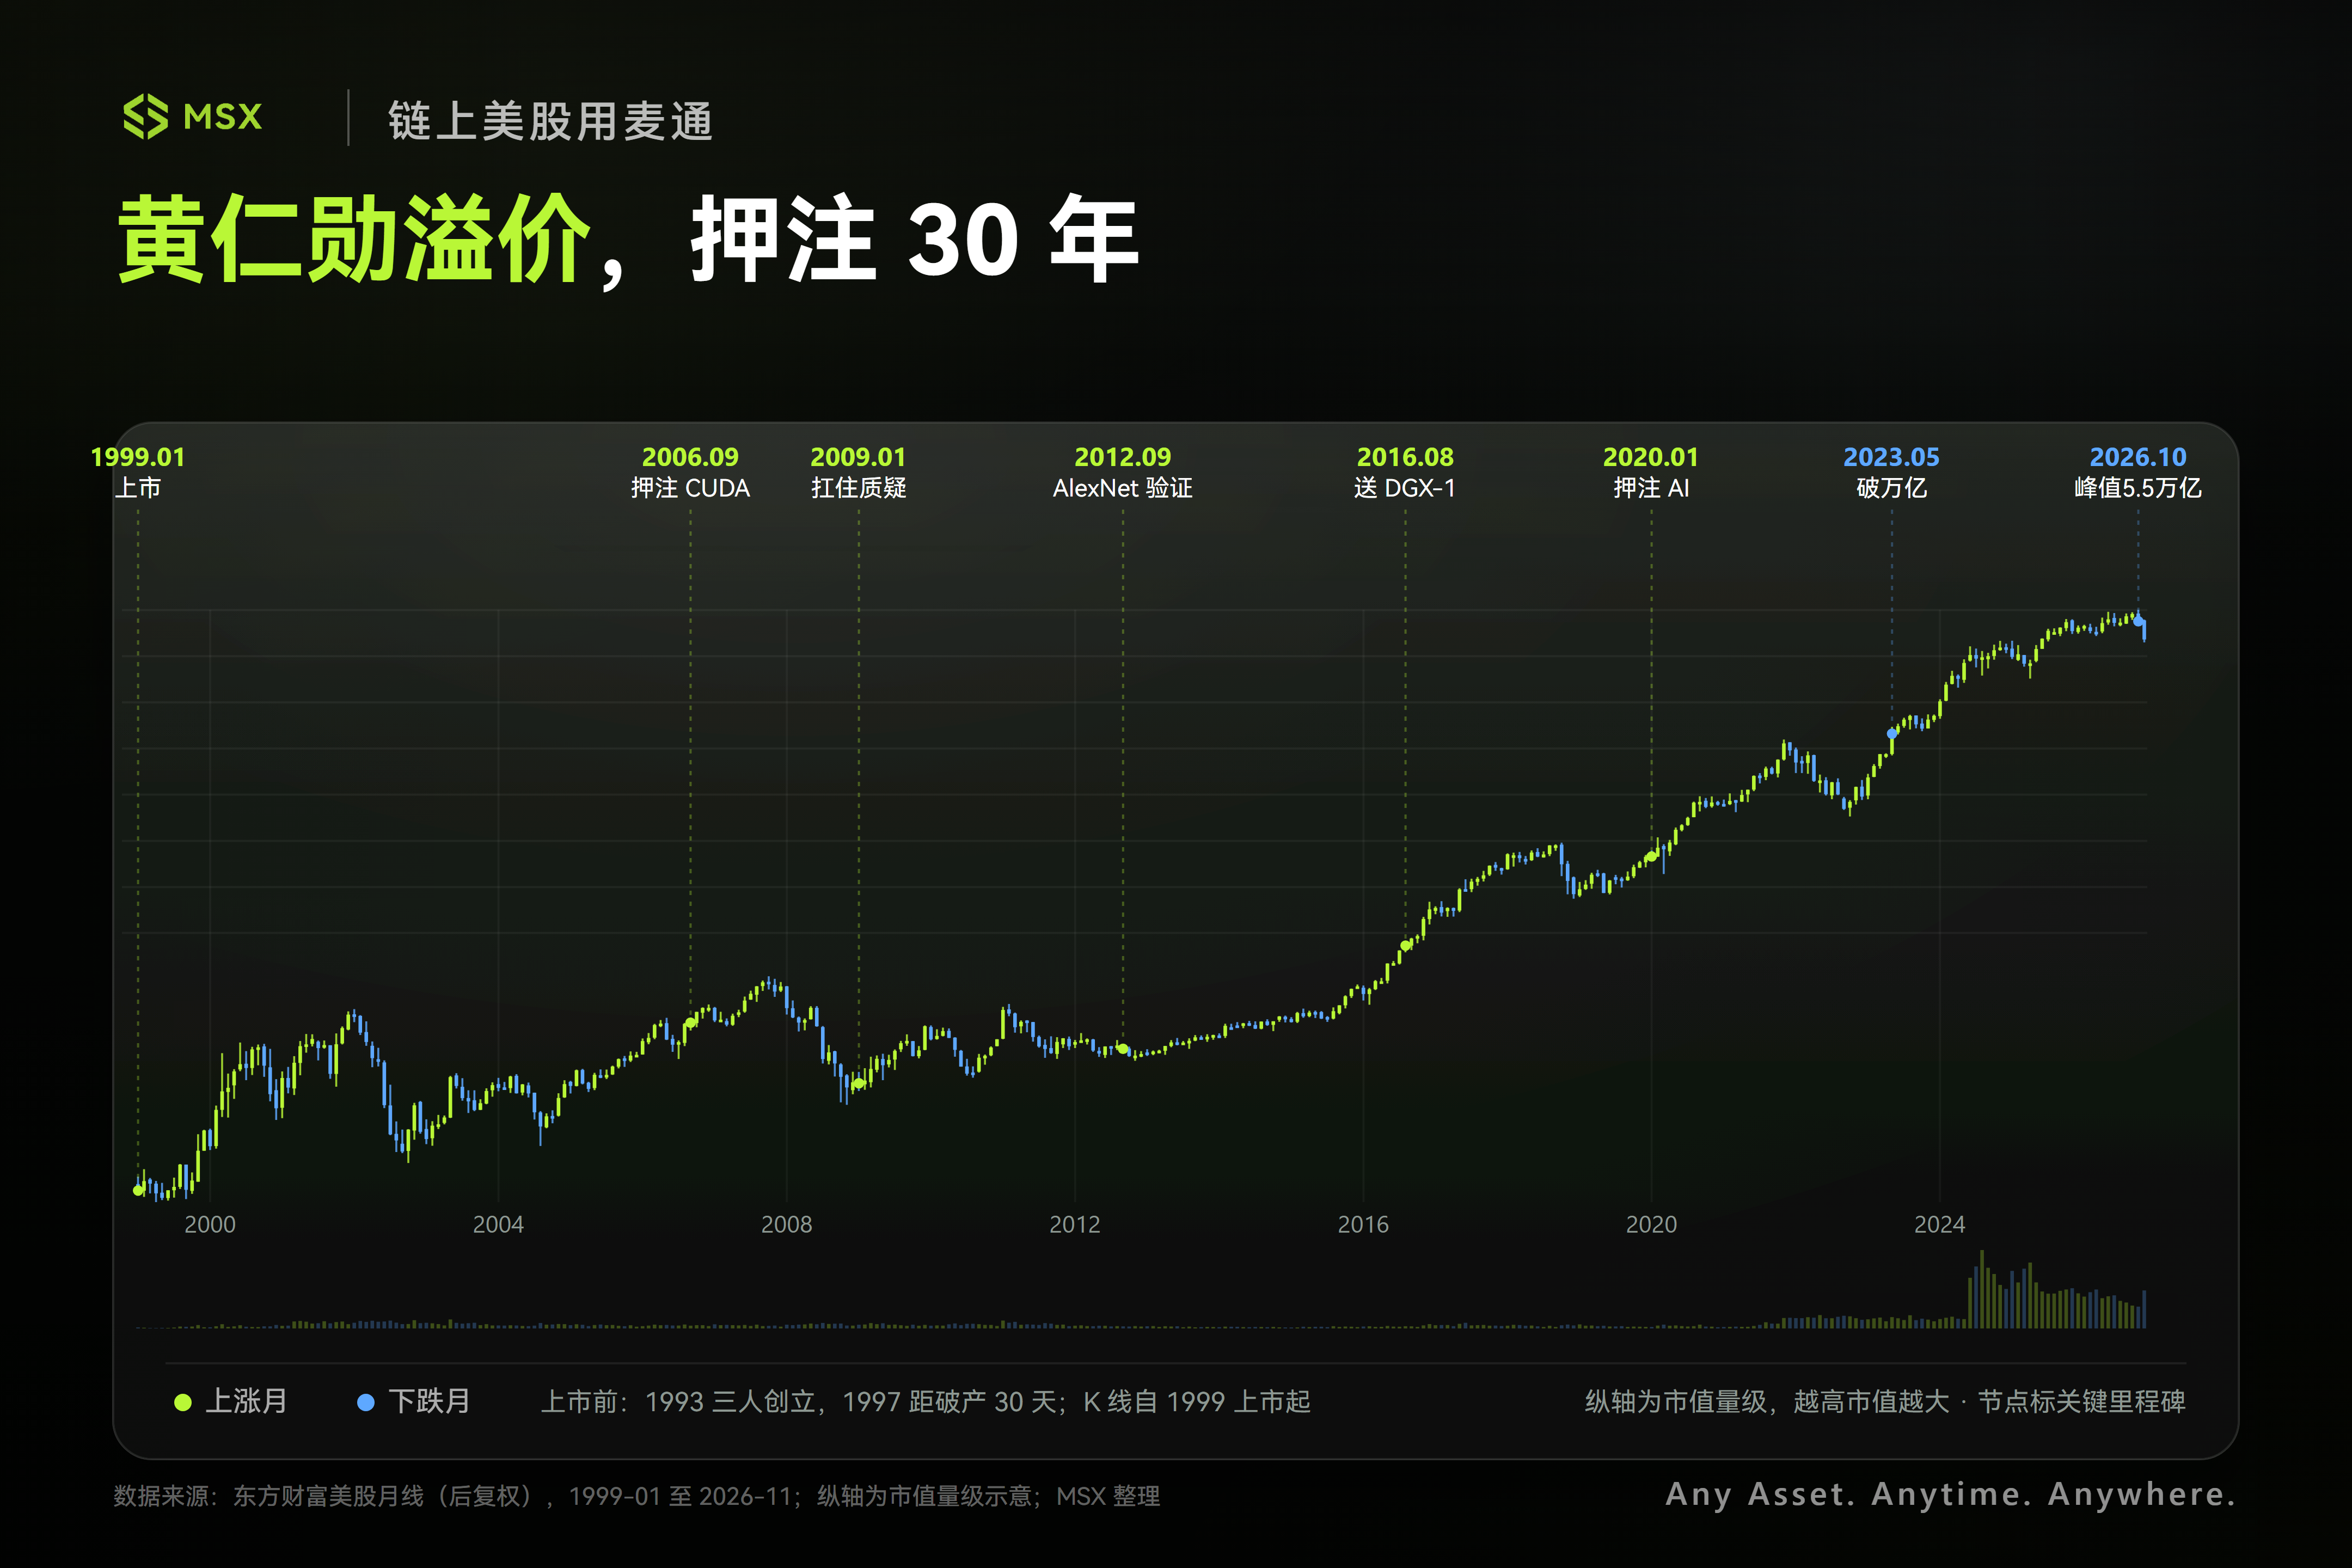
確かに、会社には依然として世界トップクラスのエンジニアチームと今後数年にわたる製品ロードマップがあり、新設された国家安全保障・輸出管理監督委員会もコンプライアンスの防火壁を強化しようとしている(先前の関連調査と告発については現時点で違法性の認定はない)。しかし魂の舵取り役を失った後、この4兆ドル規模のテック巨大企業が過去のイノベーション速度と実行力を維持できるかは、なお時間をかけた検証が必要だ。
こうした状況下で、ジェンスン・ファンの代わりに今回の決算説明会を取り仕切った暫定CEOのColette Kressは、一挙一動が厳しく注視されている。10年以上にわたりNVIDIAの財務を統括してきたベテランCFOとして、彼女は顧客の内情とサプライチェーンの流れを熟知しているが、精神的リーダーを失った空白期間にウォール街の士気を安定させられるかどうかは、依然として最大の不確定要素として残っている。
3. NVIDIAが安定すれば、AIセクターは全面反攻できるのか?
決算発表後、市場心理は明らかに回復し、海外投資コミュニティRedditでの強気・弱気の議論も一瞬で白熱した。
楽観派は、1000億ドル級の四半期売上高に加え、来会計年度75%の成長見通しがあれば、AIコンピューティング需要が頂点に達していないことを十分に証明できると考える一方、ジェンスン・ファンの問題がまだ解決しておらず、どんなに立派な決算でも株価が以前の高値に戻るとは限らないと懸念する声もある。
どちらの判断にも理があるが、より重要なのは、NVIDIAの好調な業績がAI産業チェーン全体が同時に恩恵を受けることを意味するわけではないということだ。業界が新たな発展段階に入るにつれ、各セグメントの成長ロジックとリスクには明らかな分化が生じている。
まずは中核チップとコンピューティング競争だ。
NVIDIAの業績はAMD、Broadcomなどの同業他社にポジティブな需要検証を提供し、少なくとも大手クラウド企業やAI企業のコンピューティング投資が依然として続いていることを示している。一方で、GoogleのTPUや各種ASICカスタムチップの競争も止まっておらず、クラウド企業は常に自社開発チップを通じて計算コストを削減し、単一サプライヤーへの依存を減らす動機を持っている。
したがって、AIコンピューティング市場は依然として拡大しているが、今後の競争の焦点は次第に単純な需要超過から、性能、コスト、市場シェアの総合的な競争へと移行していくだろう。
次に下流のAIクラウドとNeocloudだ。
CoreWeave(CRWV)、Nebius(NBIS)のような企業にとって、NVIDIAの強勁な業績は間違いなく追い風であり、GPUレンタル需要が依然として旺盛であることを意味する。しかしこうした企業のビジネスモデルは設備投資と外部融資に高度に依存しており、NVIDIAが投資、コミットメント、保証の評価をより慎重に行うようになるにつれ、市場も彼ら自身の資金調達能力をより厳しく見極めるようになる。
低コスト資金を継続的に確保できるか、データセンター建設を予定通り完了できるか、GPU利用率を高められるか、そして最終的にコンピューティング需要を安定的なフリーキャッシュフローに転換できるかが、彼らがAIブームから真に利益を実現できるかどうかを左右する。
最後に光通信とデータセンターインフラだ。
Lumentum(LITE)、Coherent(COHR)、Ciena(CIEN)が属する光通信・ネットワーク機器セグメントは、AIクラスターの規模拡大と高速相互接続需要の成長から恩恵を受ける。Vertiv(VRT)、Eaton(ETN)はそれぞれデータセンターの電力、配電、冷却インフラ建設から恩恵を受ける。
これらのセグメントの長期的な需要には依然として支えがあるが、受注の実現速度、生産能力拡大、利益率、バリュエーション水準はそれぞれ異なり、今後はNVIDIAと単純に一斉に上下するとは限らなくなるだろう。
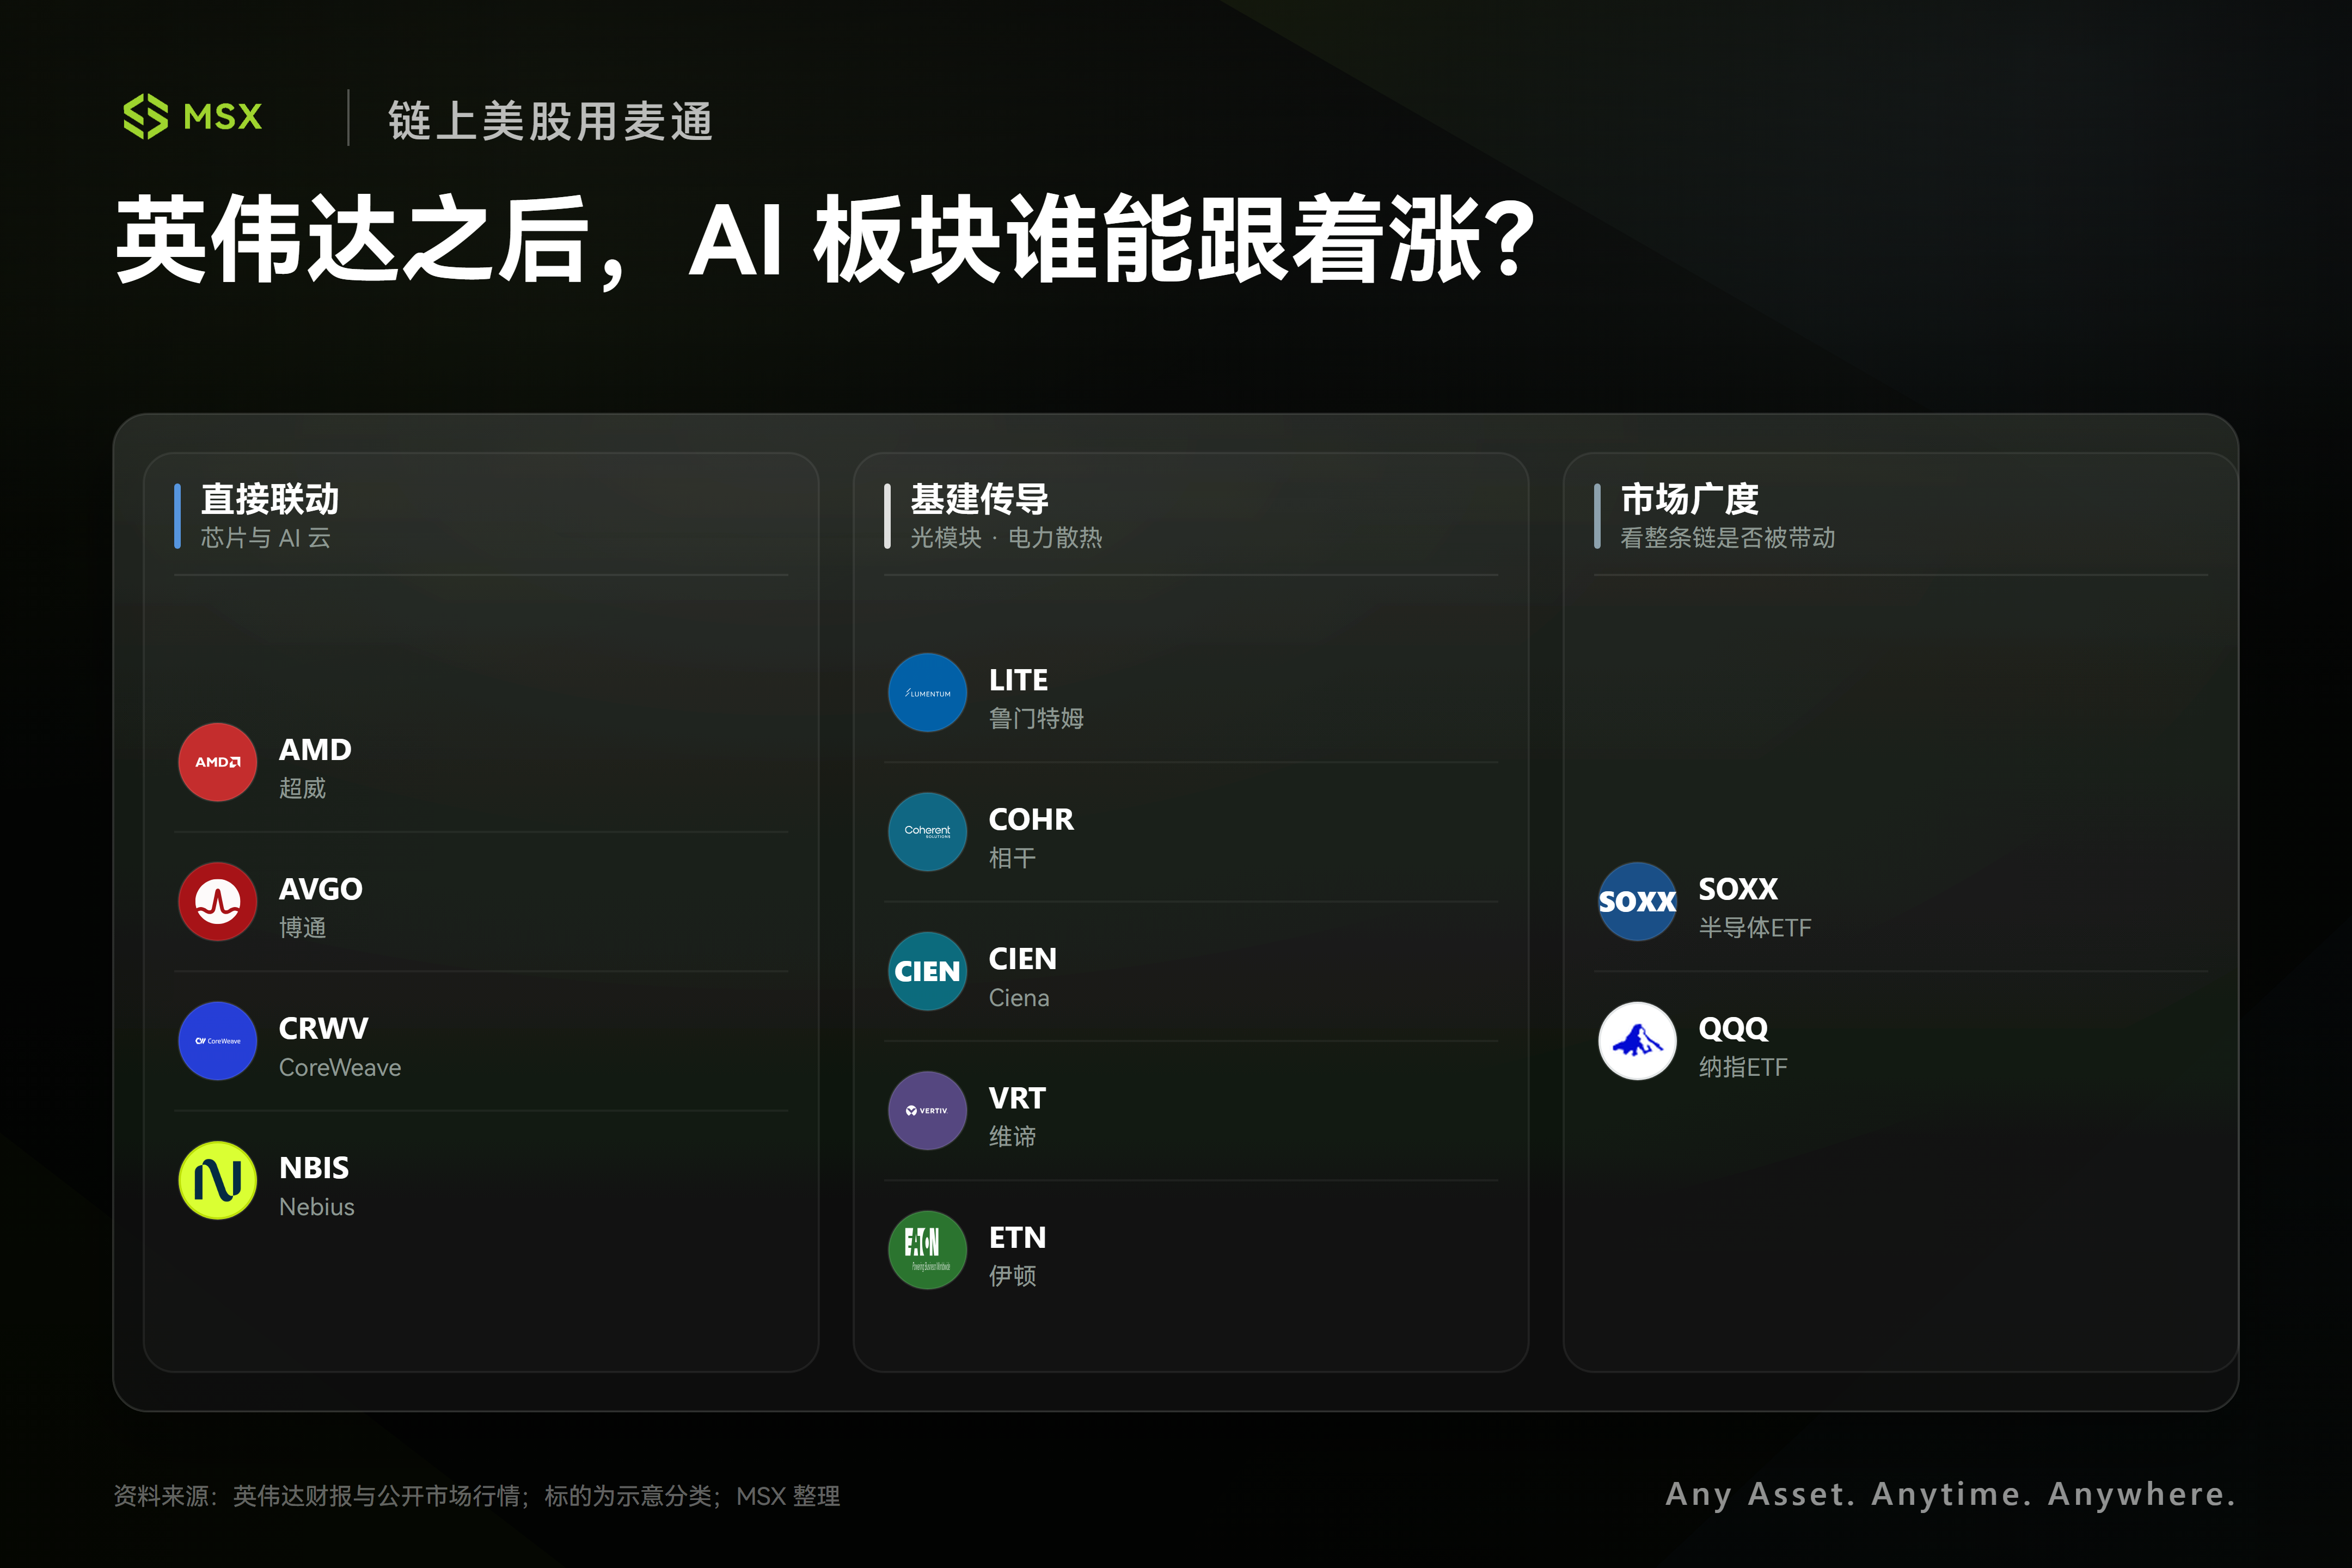
さらに今後は、ナスダック100 ETF(QQQ)とフィラデルフィア半導体ETF(SOXX)のパフォーマンスも重点的に観察する価値がある。
NVIDIAの反発がAMD、Broadcom、その他の半導体・AIハードウェア株の上昇をさらに牽引できれば、市場がAIメインストリームへの信頼を再構築していることを示す。NVIDIAだけが上昇し、他のテック株が依然として軟調であれば、今回の相場は決算主導の個別株修復に過ぎない可能性が高く、AIセクター全体が持続的に反発できるかはなお検証が必要だ。
何しろ、NVIDIAが証明したのはAIコンピューティング需要がまだ存在することであり、AI産業チェーン全体が持続的に上昇できるかどうかは、これらの需要が最終的にどれだけの収入、利益、キャッシュフローに転換できるかにかかっている。
最後に
率直に言えば、記録的な第3四半期決算は「AIコンピューティング需要の天井」という悲観的ナラティブを反証するには十分だが、「創業者の永久離場」がもたらすガバナンスの動揺を和らげるにはまだ不十分だ。
資本市場は決して過去のためだけに代償を払うわけではない。
ジェンスン・ファンの永久離別後の権力移行、地政学的制限の継続的な強化、そして顧客の「借金してカードを買う」背景にあるキャッシュフローの潜在リスクは、依然として株価の上にのしかかる3つの大きな山だ。
短期的には、市場の観察ポイントは決算後の反発の地盤が維持できるか、そして相場が半導体・AIハードウェアセクター全体に波及できるかに集中する。中期的には、第4四半期の粗利益率の底打ちペース、810億ドルの売掛金の回収の質、そして正式CEO人选の最終決定こそが、バリュエーションの中心が上方シフトできるかを決める勝負手となる。
優良企業は機会に事欠かない。決算後の感情的な変動の中で盲目的に先走るよりも、「ジェンスン・ファン・プレミアム」のバリュエーション割引が十分に織り込まれるのを待ち、ファンダメンタルズの安全余裕を基に余裕を持って打ち手を打つほうがよい。





