


アメリカは次の金融危機まであとどれくらいなのか?


- 核心見解:ドイツ銀行はミンスキー理論の枠組みに基づき、AIブームの下でアメリカの資産価格はすでに警戒閾値を超えているが、企業レバレッジは依然として緩やかで、まだ危機の「レッドゾーン」には入っていないと指摘した。傾向が続けば、2028年前後に警戒境界に明らかに接近し、信用拡張の方式が鍵となる変数になる可能性がある。
- 重要な要素:
- ドイツ銀行のGHSS枠組みは、企業債務/GDPの3年間の上昇幅が9ポイント超、実質株価の3年間の上昇率が26%超という「レッドゾーン」の二重閾値を設けており、両方が同時に越えた場合、3年以内に危機が発生する確率は45%に達する。
- 現在の米国株の上昇率は資産価格の閾値を容易に超えているが、企業レバレッジ比率の上昇は依然として緩やかであり、今回のAI相場は大規模な借り入れバブルというよりも、株式と実物投資に駆動された技術ブームに近い。
- 歴史的検証:日本は1989年、タイは1994年にいずれもレッドゾーンの境界を大幅に超えていた。2000年のインターネットバブルは株価が急騰したがレバレッジは限定的であったため、全面的な金融危機には発展しなかった。
- 基準仮定の下では(2027年の信用伸び率の外挿、年率12.5%の株価上昇率)、アメリカは2028年にレッドゾーンに明らかに近づくが、依然として境界の外にとどまると予想される。
- 構造的転換:AI関連資本支出の資金調達源は営業キャッシュフローから外部債務融資へと移行しており、信用がどのように反応するかが次の段階のリスク判断の核心となる。
- その他の潜在的リスク要因:規制の薄弱な領域で急速に膨張するプライベートクレジット市場、および複数回の財政拡張後に持続的に上昇する世界のソブリン・バランスシート。
原文著者:趙穎
原文出典:ウォールストリート見聞
経済的繁栄は次の危機の種を宿す——これは経済学者ハイマン・ミンスキーが世人に残した最も深遠な警鐘である。今や、AIブームが米国株を高値へと押し上げ、借入コストは依然として緩和的であり、表面の平穏の下で、金融脆弱性を測る重要な指標が静かに動いている。ドイツ銀行は、米国はまだ歴史的な危機前夜の「レッドライン区域」には達していないが、現在の傾向が続けば、その距離は2028年前後に明らかに縮小する可能性があると考えている。
追風交易台によると、ドイツ銀行は最新の報告書で、最新の金融危機予測フレームワークを通じて、資産価格の急速な上昇と信用の力強い拡大という「二重の高まり」の組み合わせが、歴史的に危機を引き起こす最も危険な前兆であると指摘した。このフレームワークによれば、両指標が同時に閾値を超えて「レッドゾーン」に入ると、企業部門において今後3年以内に金融危機が発生する確率は45%に達する。
現時点では、米国株の上昇率は資産価格の閾値を軽々と超えているが、企業レバレッジ比率の上昇はこれまで温和な範囲にとどまっている。これは、今回のAI相場が大規模な借り入れに依存した伝統的なバブルではなく、株式と実物投資が主導する技術駆動型のブームにより近いことを意味する。
ただし、ドイツ銀行は同時に、AI関連投資の資金源が営業キャッシュフローから外部融資(負債融資を含む)へと切り替わりつつあり、米国は2028年に向けて「レッドゾーン警戒区域」に明らかに近づくが、依然として境界線の外にとどまると予想されると警告している。
ミンスキー・モーメント:安定そのものが不安定である
ミンスキーの最も有名な命題は「安定は不安定である」ということだ——好況が長く続くほど、貸し手と借り手はより大胆にリスクを取るようになり、次の危機の条件が静かに整っていく。
ドイツ銀行の報告書はまさにこの理論的枠組みの下で核心的な問いを提起している。すなわち、2008年の世界金融危機以降、新型コロナウイルスの衝撃、地政学的紛争、インフレ急騰、そして数十年来最も積極的な世界的金融引き締めサイクルを相次いで経験したにもかかわらず、世界はいまだ持続的なマクロ的影響を持つ重大な金融危機を経験していない。2023年の米国地方銀行の動揺でさえ、比較的迅速に収束した。
この表面的な安定こそが、まさにミンスキーの論理の潜在的な温床を構成している。だからこそ、ドイツ銀行のリサーチチームは、今最も問うべきは「なぜ危機が起きなかったのか」ではなく「次なる脆弱性はどこに蓄積されつつあるのか」であると考える。
米国は依然として「レッドゾーン」の外、2028年が重要な観察ポイントに
ドイツ銀行の報告書によると、同行が採用するGHSSフレームワークは、企業債務/GDPの3年間の変化幅と実質株価の3年間上昇率を2つの核心的な座標軸とし、企業債務/GDPの上昇が9ポイントを超え、実質株価の上昇が26%を超えることを「レッドゾーン」に入る二重の閾値としている。
歴史的比较はこのフレームワークの予測力を明らかにしている。日本が1989年のバブル経済崩壊前に、またタイが1994年前後に、いずれも両指標が「レッドゾーン」の境界を大幅に超えていた。2008年の金融危機前には、ユーロ圏が少数の周辺国に牽引されて同様に危険区域に入っていた。これに対し、2000年のITバブル期間中、米国の株価上昇率は急激だったものの、レバレッジの蓄積は比較的温和で、全体としては依然として「レッドゾーン」の外にあった——これはその後の深刻な株式市場の熊市が全面的な金融危機に発展しなかった理由をある程度説明している。
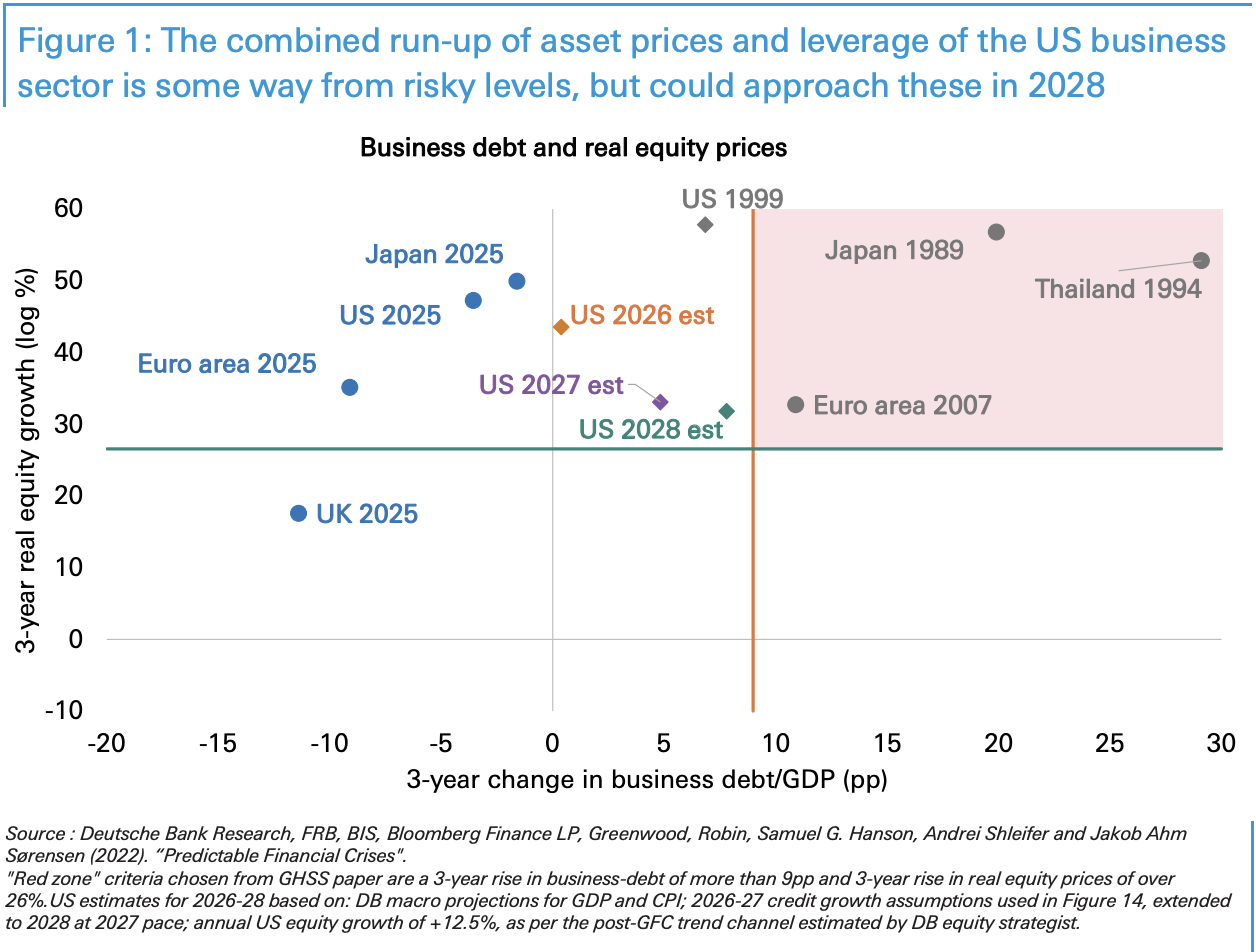
ドイツ銀行の試算によると、米国は現在、座標図上で比較的安全な位置にあり、2025年の企業レバレッジ比率の伸びは依然として抑制されている。同行の試算によれば、基準仮定の下——同行のマクロGDPとインフレ予測、2027年の信用伸び率を2028年まで外挿すること、および金融危機後のトレンドを参照した年率12.5%の株価上昇率を含む——米国は2028年に向けて「レッドゾーン」に明らかに近づくが、依然として境界線の外にとどまると予想される。
AIブーム:投資駆動か債務バブルか?
現在の市場の核心的な争点は、今回のAIブームが理性的な技術投資サイクルなのか、それとも別の姿で現れた信用拡大バブルなのかということである。
ドイツ銀行の分析は比較的慎重な判断を下している。これまでAIブームの原動力は株価上昇と実体資本支出により多く由来しており、体系的なレバレッジ行為ではない。これはITバブル期間の状況と一定の類似性がある——後者も同様に株価急騰を主な特徴とし、債務蓄積は限定的で、最終的には深刻な株式市場の調整を引き起こしたものの、全面的な金融危機を誘発しなかった。
しかし、報告書は同時に一つの構造的転換を示唆している。AI関連資本支出の資金調達源が移行しつつあり、企業自有の営業キャッシュフローから徐々に外部債務融資へと移っている。この傾向が続けば、信用成長と株価上昇が現在の状態を維持できるかどうかが、次段階のリスクの方向性を判断する鍵となる変数となる。報告書が述べているように、「このAI建設の新段階において信用がどのように反応するかが、核心となるかもしれない」。
その他の潜在的リスク:プライベートクレジットと主権バランスシート
AI関連リスクのほか、ドイツ銀行の報告書はさらに2つの潜在的な危機候補領域を指摘している。プライベートクレジット市場の急速な拡大、および世界的な主権バランスシートの普遍的な伸長である。
報告書は、2008年以降の規制改革とより迅速な政策介入メカニズムにより、危機の伝導と蔓延がより困難になった——これも過去10余年余りにわたり世界が重大な金融危機を成功的に回避してきた重要な制度的要因であると指摘している。しかし、プライベートクレジット市場は規制の網が比較的薄いグレーゾーンで急速に膨張し、主権債務の規模は複数回の財政拡張を経て持続的に膨らんでおり、両者はいずれもシステミックリスクの潜在的な蓄積点を構成しており、投資家の継続的な注目が必要である。
総合的に見れば、ドイツ銀行の結論は警報ではなく、定量的フレームワークに基づく前瞻的なストレステストである。同行の推計によれば、2028年はマークすべき観察ポイントである。それまでに、多くの変数が変化する十分な時間が依然としてあるが、鍵となるのは、ミンスキーの論理は決して失効していないということだ——平穏であればあるほど、警戒が必要である。





