


FRBの利上げ、なぜSGOVはあまり下落しないのか?短期米国債ETFの収益ロジック


一、SGOV、BIL、SHVを買うとき、実際に何を買っているのか?
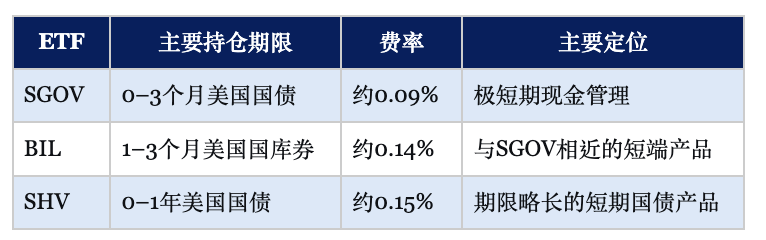
SGOV、BIL、SHVはいずれも米国債を主な投資対象とするETFだが、保有する債券の残存期間は異なる。SGOVは主に残存期間0~3か月の米国債を保有し、BILは主に1~3か月の米国短期国債(Tビル)を保有し、SHVは0~1年の短期米国債をカバーしている。3者の共通点はデュレーションが短く、金利変化が純資産価値(NAV)に与える影響が通常は長期国債ETFよりはるかに小さいことだ。主な違いは保有期間、ポートフォリオのデュレーション、管理費にある。
こうした商品を理解するには、まず米国短期国債(Tビル)がどのように収益を生み出すのかを知る必要がある。一般的な利付国債とは異なり、Tビルは通常、定期的に表面利率の利息を支払うのではなく、額面を下回る価格で発行され、満期時に額面で償還される。購入価格と満期償還額との差額が投資家の得る利息収入となる。例えば、投資家が額面100ドルの3か月物Tビルを99.5ドルで購入し、3か月後に満期を迎えて100ドルを受け取る場合、その間の0.5ドルの差額がこの投資の収益であり、年率換算すると約2%となる(取引コストなどは考慮しない)。
ファンドがTビルのバスケットを購入すると、保有期間中にこれらの債券に対応する収益を徐々に得る。債券価格は満期日が近づくにつれて額面に近づき、関連する収益もファンド資産に反映された後、ファンドの分配メカニズムを通じて保有者に支払われる。したがって、SGOVを保有する目的は、ファンドを通じて短期Tビルのバスケットを保有し、保有期間中に生じる利息収入を得ることであり、特定の債券価格が大幅に上昇するのを待つことはこの種の商品の収益源ではない。
SGOVとBILの保有は短期Tビルに集中しており、債券が満期を迎えると、ファンドは比較的速やかに元本を回収し、新たな債券に再投資できる。SHVがカバーする期間はより長いため、通常は金利変化に対してより敏感になる。ここでは2つの概念を区別する必要がある。商品に表示される保有期間の範囲は、ポートフォリオ内の各債券の実際の残存期間を意味するものではなく、ファンドの実効デュレーションとも等しくない。ファンドの金利変化に対する感応度を実際に測るのは、やはり実効デュレーションなどの指標である。
SGOVを例にとると、10月30日時点で総資産は約1168億ドルで、規模の大きい超短期米国債ETFの一つであり、毎月収益を分配している。投資家がこれを購入することは、ETFを通じて短期米国債のバスケットを保有し、これらの債券が生み出す利息収入を得ることに相当する。当面使う予定のない米ドル資金にとって、SGOVは短期国債市場の収益に参加する手段を提供するものであり、債券価格の上昇を追求することは主な投資目標ではない。
他の一般的な米ドル現金手段と比較すると、SGOVの特徴も比較的明確である。Tビルを直接購入する場合、単一の債券を満期まで保有でき、満期償還額を事前に把握できるが、入札または流通市場を通じて取引を完了する必要があり、満期資金の再投資を自ら手配しなければならない。銀行預金の金利は銀行が提示するもので、定期預金は通常、約定期間中金利が固定されるが、資金の柔軟性は相対的に低い。マネーマーケットファンドの基礎資産と収益メカニズムは短期国債ファンドと類似する点があるかもしれないが、具体的な保有資産、申込・解約ルール、リスクは完全には同じではない。一方SGOVはETFとして取引所で取引され、投資家は口数単位で売買でき、Tビルの満期や入れ替えを一件ずつ管理する必要がない。その代償として、ファンドの純資産価値は依然として市場の変化に伴って変動し、収益も固定を約束するものではない。この種のETFを選ぶことは、本質的に市場連動の変動収益と引き換えに、取引と保有管理の利便性を得ることである。
二、なぜFRBが利上げしても、SGOVの純資産価値はあまり下落しないのか?
SGOVの純資産価値が比較的安定している主な理由は、デュレーションが非常に短いことにある。デュレーションが短いほど、市場金利が上昇した際に既存債券の価格が受ける影響は通常小さくなる。債券価格と市場金利は通常逆方向に動くが、価格がどれだけ下落するかは、金利の上昇幅だけでなく、債券のデュレーションにも依存する。長期債券のキャッシュフローはより長期間に分散しているため、金利変化に対してより敏感である。短期Tビルはすぐに満期を迎えるため、価格の金利変化に対する反応ははるかに小さい。
長期国債ETFのTLTを例にとると、その実効デュレーションは約16~17年である。Yahoo Financeの2026年9月の分析によれば、他の条件が一定の場合、長期国債利回りが1ポイント上昇すると、TLTの価格は約16%下落する可能性がある。これに対し、SGOVの実効デュレーションは約0.09年である。同様に市場利回りが1ポイント上昇すると仮定した場合、デュレーションに基づく推定では、SGOVの価格への影響は約0.09%にすぎない。これは金利感応度を測る近似估算にすぎず、ファンドの実際の純資産価値が必ずこの幅で変動することを意味するものではない。
デュレーションの役割は債券のキャッシュフローから理解できる。長期債券の元本は通常十数年後に返済されるため、投資家はその間のクーポン収入を待ち続ける必要がある。市場金利が上昇すると、これらの将来キャッシュフローはより高い割引率で現在価値を再計算する必要があり、現在から遠いキャッシュフローほど割引の影響は通常大きくなるため、長期債券の価格は大きく下落する。SGOVが保有するTビルは数か月以内に順次満期を迎え、ファンドはすぐに元本を回収し、その時点の市場金利で新しい債券を購入できる。既存の保有資産も金利変化の影響を受けるが、影響範囲は限られており、ファンドは比較的速やかに保有資産を更新できる。これに対し、長期国債ETFが保有する債券は期間がより長く、既存の低利回り債券がすぐに満期を迎えて新しく入れ替わることはできないため、市場は価格の下落を通じてその利回りを調整するしかない。
2022年の市場パフォーマンスは両者の違いをより直感的に示している。同年、FRBは政策金利をゼロ近辺から4%超へと急速に引き上げ、長期国債ETFのTLTの年間トータルリターンは-31.41%であった。SGOV、BIL、SHVの年間トータルリターンはそれぞれ1.58%、1.38%、0.94%で、いずれもプラスであった。
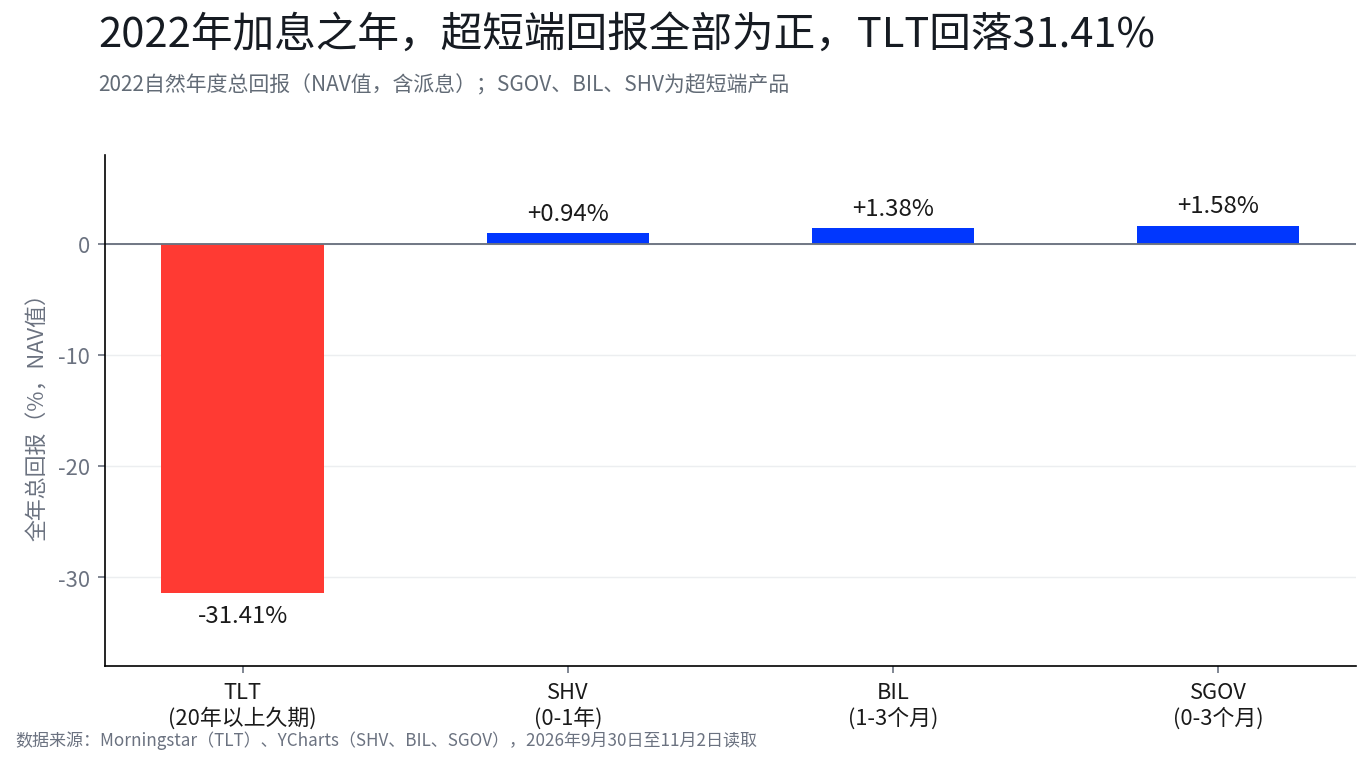
データは2022暦年のトータルリターン(NAV値、分配金含む)。SGOV、BIL、SHVは短期国債商品、TLTは20年以上の長期国債ETF。
ただし、短いデュレーションは純資産価値がまったく変動しないことを意味しない。SHVが2021年に-0.10%のトータルリターンを記録したことは、金利がゼロに近く、利回りが変化した年に、短期国債ETFでもゼロに近い、あるいは小幅にマイナスのリターンが生じ得ることを示している。純資産価値の変動は利回り変化の速度と幅に依存するが、デュレーションが非常に短いため、価格への影響は通常限定的である。SGOVの約0.09年の実効デュレーションを例にとると、他の条件が一定の場合、利回りが1ポイント上昇した場合の価格への影響は約0.09%である。これこそが短期国債ETFと長期国債ETFの主な違いである。前者の価格リスクは通常小さいが、価格リスクがないわけではない。
2022年のデータも、短期国債ETFがどのような利上げ環境でもプラスのリターンを得られるという意味に拡張することはできない。それが示すのは、短いデュレーションが金利上昇による価格損失を明確に軽減するということである。当年、短期国債利回りはFRBの継続的な利上げに伴って徐々に上昇し、ファンドは満期資金をより高い利回りの新券に投入でき、増加した利息収入が限定的な価格変動を相殺するのに役立った。その後、SGOVの2023年と2024年の年間トータルリターンはそれぞれ約5.12%と5.27%であり、この種の商品のリターンが主に継続的に蓄積された利息収入に由来し、純資産価値上昇の寄与が相対的に限定的であることをさらに示している。
三、SGOVの収益はどこから来るのか?答えは満期後の再投資
SGOVの収益は主に基礎となるTビルが生み出す利息と、ファンドが満期元本を新券に再投資して得られる収益に由来する。保有する債券の期間が非常に短いため、ファンドは絶えず満期元本を回収し、その時点の市場金利で新しい短期国債を購入する。米国財務省は数週間から半年までの期間のTビルを定期的に入札しており、ファンドは一级市場の入札に参加することも、流通市場でその時点の市場価格と利回りで購入することもできる。短期国債利回りは市場の資金需給と金利予想によって決まり、FRBの政策金利調整は短期市場に影響を与えるが、市場利回りは必ずしもFRBの正式な行動を待ってから変化するわけではない。
短期国債利回りが3%から4%に上昇したと仮定すると、既存の債券が順次満期を迎えるにつれて、ファンドは回収した元本をより高い利回りの新券に投入する機会を得て、ポートフォリオ全体の収益水準も徐々に新しい市場金利に近づく。このプロセスは1日で完了するのではなく、保有資産が順次満期を迎え、ファンドが継続的に新券を購入するにつれて徐々に進む。SGOVは主に0~3か月のTビルを保有するため、ポートフォリオの更新速度が速く、市場金利の変化は通常比較的短い期間で保有資産の収益に反映される。
簡略化した例でこのプロセスを理解できる。ファンドの既存ポートフォリオの利回りが3%で、市場金利上昇後に新たに購入するTビルの利回りが4%に達したと仮定する。既存の保有資産が順次満期を迎えるにつれて、ファンドは資金を新券に投入し、ポートフォリオ利回りは徐々に3%から4%に近づく。具体的な上昇速度は、既存債券の満期分布、実際の入れ替え比率、市場利回りの変化に依存し、一定比率の入れ替えが完了するごとにポートフォリオ利回りが必ず同じ比率で上昇するわけではない。
これは長期固定クーポン債券の収益メカニズムとは異なる。長期債券の購入時のクーポンはほぼ確定しており、市場金利が後から上昇しても、既存債券が自動的に高いクーポンを得ることはない。投資家がより高い利回りの新債に乗り換えたい場合、既存債券を売却する必要があるが、市場金利上昇時には旧債の価格はすでに下落していることが多い。SGOVは保有期間が短く資金の回転が速いため、絶えず新券を購入してポートフォリオ収益を調整でき、短期市場金利の変化に追随しやすい。
SGOVの数年間のリターンをまとめて見ると、異なる金利環境が収益水準に与える影響がわかる。2022年は利上げの初期段階で、短期国債利回りが低水準から徐々に上昇し、SGOVの年間トータルリターンは1.58%であった。2023年から2024年は政策金利が高水準のプラトー期にあり、短期国債利回りは高い水準を維持し、SGOVの年間トータルリターンはそれぞれ約5.12%と5.27%であった。2026年9月に利上げが再開された後、短期金利は再び上昇し、SGOVの年初来リターンは3.04%(10月29日時点)であった。これらのデータは、SGOVのリターン水準が短期国債市場の金利と密接に関係していることを反映している。利上げ初期には、利回りがファンドの保有資産に伝導するまで時間がかかる。金利が高水準を維持する間、ファンドは継続的に高い利息収入を得られる。市場金利が再び変化すると、ファンドの収益も保有資産の更新に伴って調整される。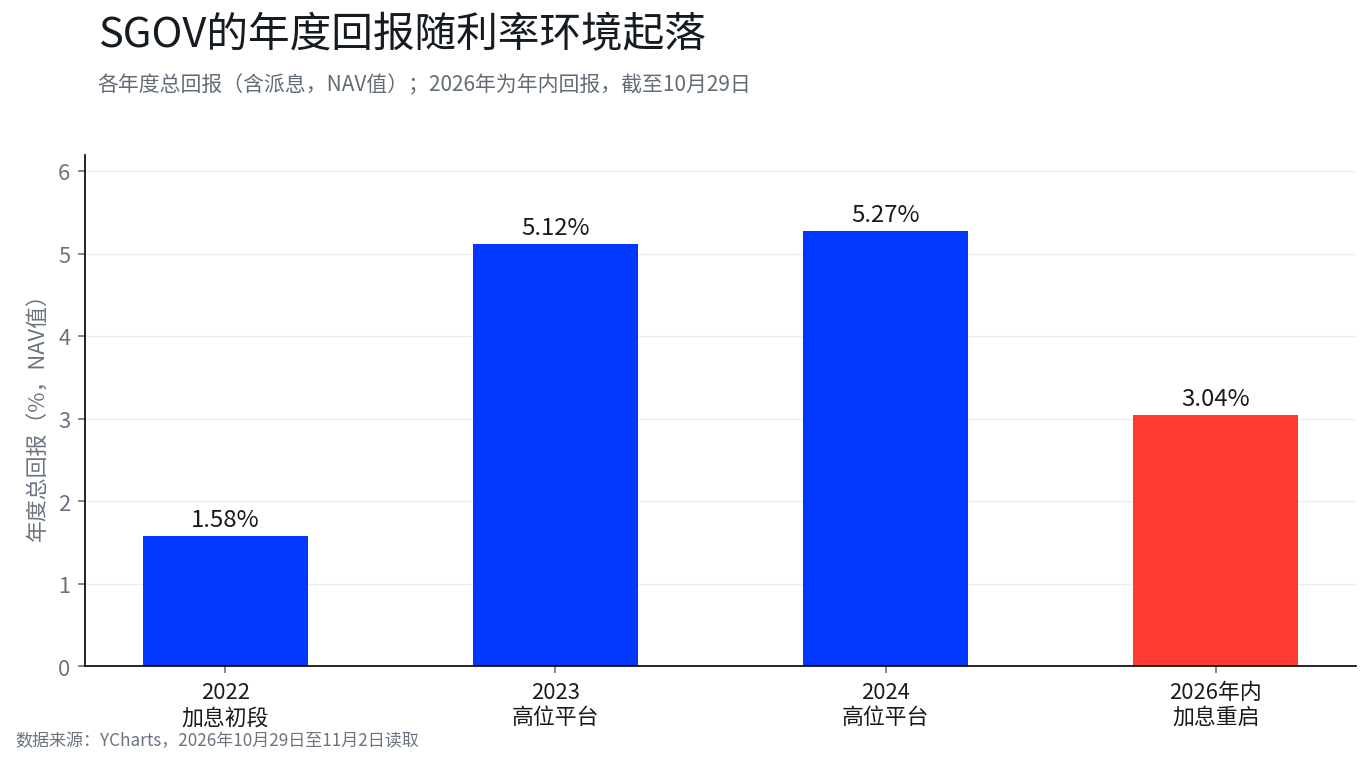
データはSGOVの各年度トータルリターン(分配金含む、NAV値)、2026年は年初来リターン、10月29日時点。2022年は利上げの年、2023~2024年は政策金利が高水準のプラトー期、2026年9月に利上げが再開。
ただし、SGOVの分配金はFRBの利上げのたびに即座に、比例して増加するわけではない。短期国債利回りは市場の需給、将来の金利予想、資金状況などの要因にも影響され、市場はFRBの正式な利上げ前に短期国債利回りを先行して調整することがある。ファンドの保有資産の更新速度と管理費も最終的な収益に影響する。したがって、SGOVの現在および将来の収益水準を判断するには、FRBが利上げするかどうかだけでなく、短期国債市場の利回りとファンドのその後の実際の分配金を観察する必要がある。
2026年10月29日時点で、SGOVの30日SEC利回りは3.79%、過去12か月のローリング分配率は3.64%で、両者の差は約0.15ポイントである。この2つの指標は計算方法が異なり、直接同じ利回りとして比較することはできない。30日SEC利回りは直近の保有資産の収入に基づいて計算され年率換算され、主にファンドの直近の収益水準を反映する。過去12か月のローリング分配率は過去1年間に実際に分配された収入に基づいて計算され、それ以前の異なる金利環境下での分配金を含む。過去1年間には低金利期の分配が含まれる可能性があるため、現在の短期金利が高水準を維持すれば、早い月の低い分配金





