






财报发布后股价跌30%,英特尔真有这么差吗?


- 核心观点:英特尔第三季度营收与数据中心业务增长强劲,但PC业务加速恶化导致第四季度指引远低于预期,股价暴跌约30%,市场重新审视其复苏的成本与节奏。
- 关键要素:
- 第三季度营收165亿美元,同比增长21%;数据中心与AI业务收入73亿美元,同比增长78%,创15年来最强劲增长。
- 客户端计算业务收入81亿美元,同比下降5%,预计第四季度环比下降超过20%,PC需求疲软至少持续至2027年上半年。
- 第四季度营收指引为150亿至160亿美元,中值低于市场预期约9%;调整后每股收益0.25美元,低于预期逾四成;美国银行下调评级至“中性”。
- AI热潮推高内存等零部件成本,压制PC消费需求;服务器业务则因基板、内存短缺,面临订单超过供应的交付瓶颈。
- 代工收入67亿美元,同比增长58%,亏损收窄至18.5亿美元,但外部客户收入仅4.11亿美元,占比约6%,且主要来自非经常性合同。
- Intel 18A成本较第一季度下降约40%,良率改善,但盈利仍需依赖外部订单与产能利用率。
オリジナル | Odaily(@OdailyChina)
著者 | Asher(@Asher_0210)
3か月前、データセンターの成長、ファウンドリ事業の損失縮小、そして予想を上回る業績見通しによって、市場はインテルの復活に再び期待を寄せていた。3か月後、最初の2項目の改善は依然として続いているものの、株価は激しい売りに見舞われた。
北京時間10月30日未明、インテルは第3四半期決算を発表した。売上高は165億ドルで前年同期比21%増。データセンター・AI事業の収入は前年同期比78%増となり、15年ぶりの力強い成長を記録した。しかし、第4四半期のガイダンスは明らかに予想を下回り、昨夜の株価はプレマーケットで一時約25%下落し、通常取引時間では下落幅が約30%に拡大した。
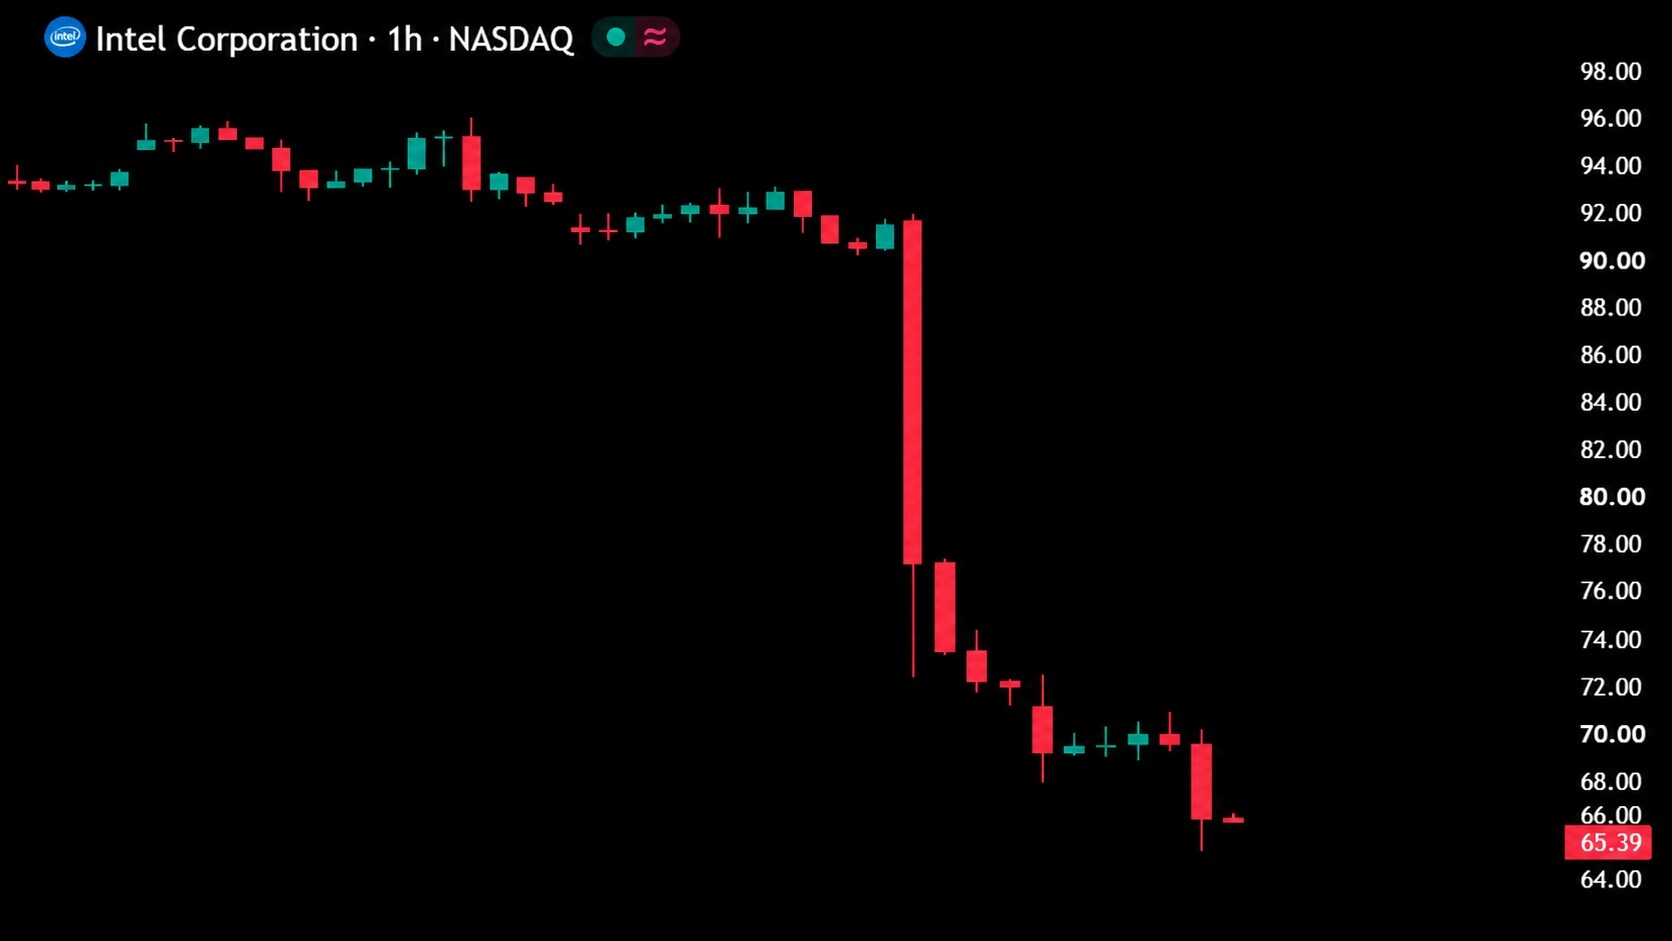
インテルの経営改善は止まっていないが、パソコン事業の加速的な悪化により、市場はこの復活のコストを再計算している。サーバー事業の成長がPCチップ収入の減少を相殺できるか、ファウンドリ事業の赤字縮小が継続的な投資に追いつけるかが、この決算が残した核心的な課題となっている。
データセンターは成長を続けるが、パソコン需要は冷え込みつつある
第3四半期、インテルのデータセンター・AI事業の収入は73億ドルに達し、第2四半期の約63億ドルを上回り、成長の勢いを維持した。AIデータセンターはGPUだけでなく、汎用計算、タスクスケジューリング、バックグラウンド処理を担うCPUも必要とするため、インテルはこのインフラ拡張の波から依然として収入を得ることができる。しかし、サーバー事業の成長だけでは、パソコン事業の弱体化がもたらす圧力を相殺するには不十分である。同時期、パソコン向けチップが中心のクライアント・コンピューティングおよびフィジカルAI事業の収入は81億ドルで前年同期比5%減となり、収入規模は依然としてデータセンター事業を上回っている。
より大きな圧力は第4四半期にのしかかる。過去2か月間、パソコン市場の調整は加速し、完成品メーカーは弱い最終販売に合わせて在庫を管理している。メーカーが既存在庫の消化を優先すると、上流チップの調達は最終需要の縮小以上に速く縮小する可能性がある。インテルは、第4四半期に同事業の収入が前期比20%超減少し、パソコン市場の需要低迷が少なくとも2027年上半期まで続くと予想している。これは、同社が依然としてサーバー事業の成長に頼り、PCチップ収入の減少によって生じた穴を埋める必要があることを意味する。
このような事業の分化は最終的に業績見通しに反映される。インテルは第4四半期の売上高を150億〜160億ドルと予想し、中央値は市場予想の約171億ドルを約9%下回る。調整後1株当たり利益は0.25ドルと予想され、市場予想の約0.44ドルを4割以上下回る。その後、バンク・オブ・アメリカは格付けを「買い」から「中立」に引き下げ、目標株価を145ドルから100ドルに引き下げた。前四半期は複数の指標が同時に改善し、市場は復活に期待を抱き始めた。今回、パソコン事業の加速的な下滑により、投資家は復活のスピードと力度を再検討している。
AIはサーバー受注をもたらすが、パソコンのコストも押し上げる
AIブームはインテルのサーバー受注を牽引したが、パソコン市場にもコスト圧力をもたらした。メモリメーカーがAI関連の高帯域メモリへ生産能力を傾けるにつれ、一般のパソコンに必要なメモリの価格が上昇し、完成品のコストが増加して、さらなる消費需要を抑制している。第3四半期にインテルのAI PC関連事業の収入が前年同期比35%増加したとしても、クライアント事業全体の下滑傾向を反転させることはできなかった。新カテゴリの販売が好調でも、パソコン市場全体の回復を牽引するには依然として不十分である。
一方、サーバー事業は受注が十分であるものの、供給が追いつかないという課題に直面している。インテルは規制当局への提出書類の中で、基板、メモリ、その他の重要部品の不足が製品の納品に影響を与え、一部のデータセンターCPUの需要が依然として利用可能な供給を上回っていると述べている。サーバーは受注があるのに十分に納品できず、パソコン事業は需要の冷え込みに直面する。二つの圧力が重なり、インテルがAI需要を全体的な業績成長に転換する能力を制限している。
ファウンドリは赤字縮小を続けるが、外部受注はまだ突破が必要
第3四半期、インテルのファウンドリ事業の収入は67億ドルで前年同期比58%増、営業損失は約18.5億ドルで、第2四半期の約20.9億ドルからさらに縮小した。しかし、成長の数字は分解して見る必要がある。67億ドルのうち、外部顧客の収入はわずか4.11億ドルで、比率は約6%に過ぎず、残りは主に内部事業によるものである。規制当局への提出書類はまた、当四半期の外部収入の成長が主に一時的なファウンドリ契約によって押し上げられたことも示している。内部製造はインテル自身の製品納品を支えているが、関連収入はグループの連結財務諸表で相殺されるため、ファウンドリ収入の成長を直接外部受注の突破と見なすことはできない。
技術の進展も引き続き商業的な検証を受ける必要がある。Intel 18Aのコストは第1四半期比で約40%低下し、歩留まりと生産サイクルは持続的に改善しているが、利益を実現するには十分な受注と生産能力利用率がまだ必要である。外部顧客がプロセスを検証し、製品を確定してから量産規模に至るまでには時間がかかる。ファウンドリの赤字縮小は経営が改善していることを示しているが、インテルは依然として、外部顧客から持続的に受注を獲得し、そこから利益を得られることを証明する必要がある。
市場はもはや復活のために前もって支払うことを望まない
前四半期、複数の事業の改善により、投資家はインテルの最も困難な時期が過ぎ去りつつあると信じるようになった。今回の四半期、市場が待っていたのは復活の加速だったが、やってきたのは予想を下回る業績見通しだった。これまで株価を支えてきた楽観的な期待も、決算発表後に消化すべき圧力へと変わった。
同じくデータセンターの成長、ファウンドリの赤字縮小であっても、市場は異なる段階で異なる反応を示す。底値の時には、経営改善だけで信頼感を生むのに十分だった。株価がすでに復活を先取りして反映している場合、その後の業績がそれに追随する必要がある。見通しが予想を下回れば、投資家はこの復活にどれだけ時間がかかり、どれだけのコストが必要なのかを再計算する。
インテルが直面している難しさは、製造能力の再構築には何年もかかる一方で、市場は四半期ごとに再評価を行うことである。研究開発、増産、顧客検証にはそれぞれのサイクルがあるが、投資家もこれらの投資が不可欠であるという理由だけで、リターンの遅れを受け入れ続けるわけではない。特に短期的な利益が圧迫されている時には、投資を続ける理由が十分であるほど、いつ投資を回収できるのかという問題がより切迫したものとなる。
今回の急落は、市場がインテルのすべての進展を否定したことを必ずしも意味するわけではないが、少なくとも投資家がもはや以前の価格で待つことを望んでいないことを示している。インテルは追いつくための時間を必要とし、株主に待つの終点が近づいていることを示す必要もある。





