






グーグルが12.64%急落、リリーは史上最高値を更新、市場はAIのキャッシュフローを計算し始めた


- 核心的見解:AI需要は冷え込む気配がないが、市場の価格形成ロジックは「成長ストーリー」から「キャッシュリターン」へと転換しており、資本支出が拡大し続ける一方でフリーキャッシュフローがマイナスに転じた巨大企業はバリュエーションの再評価に直面し、収益経路が明確な医療、金融、エネルギーセクターが資金の選好を集めている。
- 重要ポイント:
- グーグルのQ3売上高は1275.77億ドルで前年同期比25%増、クラウド収入は103%増となったが、資本支出は513.55億ドルで前年同期比114%増、フリーキャッシュフローは90.65億ドルの純流出となり、1日で12.64%下落、時価総額は約5000億ドル消失した。
- アマゾンのAWS収入は39.3%増だが一部の予想をやや下回り、過去12ヶ月のフリーキャッシュフローは424億ドルの純流出となったが、2026年の2200億ドルの資本支出計画を依然として維持している。
- 4大テック企業の今年の資本支出合計は7200億ドル超で、2年前の約3倍に達し、うち3社のフリーキャッシュフローがマイナスに転じ、Metaは上場以来初めて四半期のフリーキャッシュフローがマイナスとなった。
- リリーのQ3売上高は243.97億ドルで前年同期比39%増、MounjaroとZepboundが合計で売上高の約66%を貢献し、フリーキャッシュフローは82.19億ドルの純流入、年間ガイダンスを今年3度目に引き上げ、株価は6.57%上昇し史上最高値を更新した。
- 資金の流れが裏付け:ヘッジファンドは2週間で医療セクターを16.9億ドル増持し半導体を減持、米国株の医療テーマファンドには2週間で47.2億ドルの純流入があった。
- 今後の重要な節目:11月中旬のNVIDIA決算で算力需要を検証、次回のクラウド大手の資本支出ガイダンスでリターンの転換点を確認、12月9日のFRB議連で将来のキャッシュフロー評価に影響。
一、Googleの12.64%急落:AIの成長が速いほど、市場は何を懸念するのか?
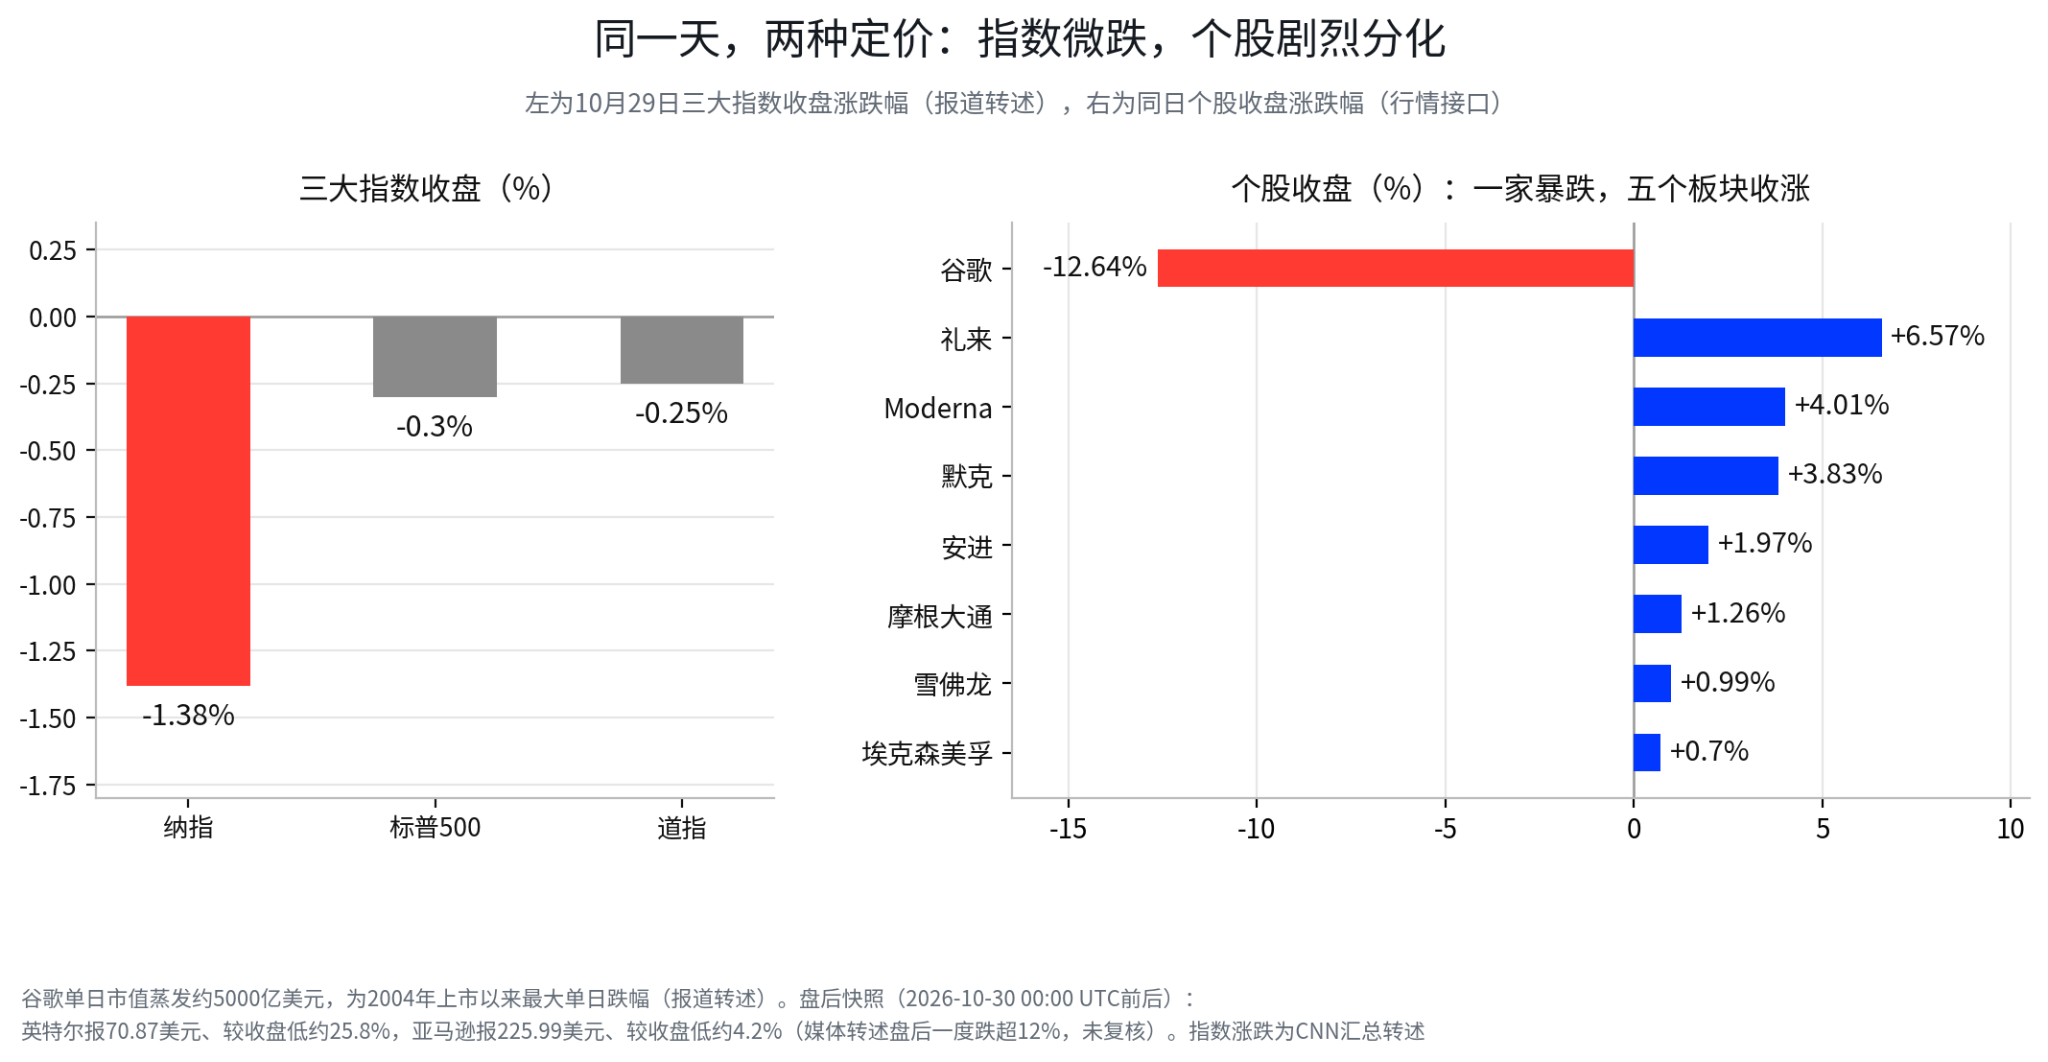
10月29日の米国市場の取引終了後、市場では個別銘柄とセクターの明らかな分化が見られた。Googleは12.64%下落して取引を終え、1日で時価総額約5000億ドルが消失し、2004年の上場以来最大の1日下落率を記録した(報道の引用)。IntelとAmazonもその後決算を発表し、時間外取引で株価が明らかに下落した。テクノロジー株の軟調さとは対照的に、Eli Lillyは6.57%上昇して史上最高値を更新し、医療、金融、エネルギーセクターも広く上昇した。この日、ナスダックは1.38%下落、S&P500は0.30%下落、ダウは0.25%下落した(CNNの集計の引用)。指数レベルでは全面的な恐慌は見られず、実際に変化したのは企業ごとの利益の質に対する資金の判断である。AI投資の規模が拡大し続ける中、市場はこうした投資がいつ現金収益に転換できるかをより重視するようになっており、この変化はその日の相場全体に通底していた。
Googleの今回の決算は、収益部分は実は悪くない。第3四半期の売上高は1275.77億ドルに達し、前年同期比25%増で、13四半期連続で2桁成長を維持した。Google Cloudの収益は307.09億ドルで、前年同期比103%増となり、市場予想を明らかに上回った。これは企業顧客によるクラウドコンピューティングとAIインフラへの需要が依然として旺盛であり、AI産業チェーンの需要側に明らかな減速が見られないことを示している。市場を本当に失望させたのは、広告事業の成長鈍化と、資本支出の継続的拡大に伴うキャッシュフロー圧力である。
広告事業の問題は、ユーザーの検索利用頻度がますます高まっているにもかかわらず、商業化がそれに追いついていない点にある。第3四半期の検索およびその他広告収益は633.5億ドルで、前年同期比12%増となったが、市場予想の約650億ドルを下回り、伸び率も前四半期の17%から明らかに鈍化した。Googleは同時に、検索量の前年同期比伸び率がすでに過去5年間で最高水準に達したと明らかにした。ユーザーは検索を減らしておらず、検索量の増加が同じ割合の広告収益をもたらしていないのである。『エコノミスト』などの報道によると、一部のAIモードでのクエリは、広告の収益化効率が従来の検索結果ページよりも低い。ユーザーがAIを通じて直接回答を得ることに徐々に慣れていく中で、Googleが解決すべきは、より多くの人にAIを使ってもらうことだけでなく、新しいインタラクション方式の下で広告事業の商業的価値をいかに維持するかということでもある。
広告の成長鈍化と比べて、資本支出によるキャッシュフロー圧力こそが今回の下落の核心である。Googleの第3四半期の資本支出は513.55億ドルに達し、前年同期比約114%増で、当四半期の営業キャッシュフロー422.90億ドルを上回った。その結果、フリーキャッシュフローは90.65億ドルの純流出に転じたが、市場の以前の予想は依然として約27億ドルの小幅な純流入であった。さらに注目すべきは、これが一時的な変動ではないことだ。Googleの第2四半期のフリーキャッシュフローは58.55億ドルの純流出で、前年同期は244.61億ドルの純流入であった。キャッシュフローのギャップは拡大している。経営陣はまた、2027年の資本支出は2026年を引き続き上回ると述べたが、投資のピークや支出の頭打ちに関する明確なタイムテーブルは示さなかった。

資本支出の増加自体は悪いことではない。クラウドコンピューティングとAIインフラ企業にとって、データセンターを前倒しで建設し、サーバーを調達し、ネットワーク能力を拡張することは、長期的な市場シェアを争う重要な手段である。鍵となるのは、追加投入が十分な収益と利益をもたらせるかどうかだ。クラウド事業が引き続き高成長を維持し、利益率も規模拡大に伴って改善するなら、目下のキャッシュフロー圧力は拡張サイクルにおける一時的な現象にすぎないかもしれない。しかし、資本支出が長期的に営業キャッシュフローを上回り、クラウド事業の収益成長が相応の現金収益に転換できないなら、投資家は企業の将来のフリーキャッシュフローと資本収益率を再評価しなければならない。Googleが今回直面したバリュエーションの再定价は、実際にはAI投資の回収期間を対象としたものであり、AI能力そのものを対象としたものではない。
二、IntelとAmazon:同じ時間外下落でも、背後にある問題は異なる
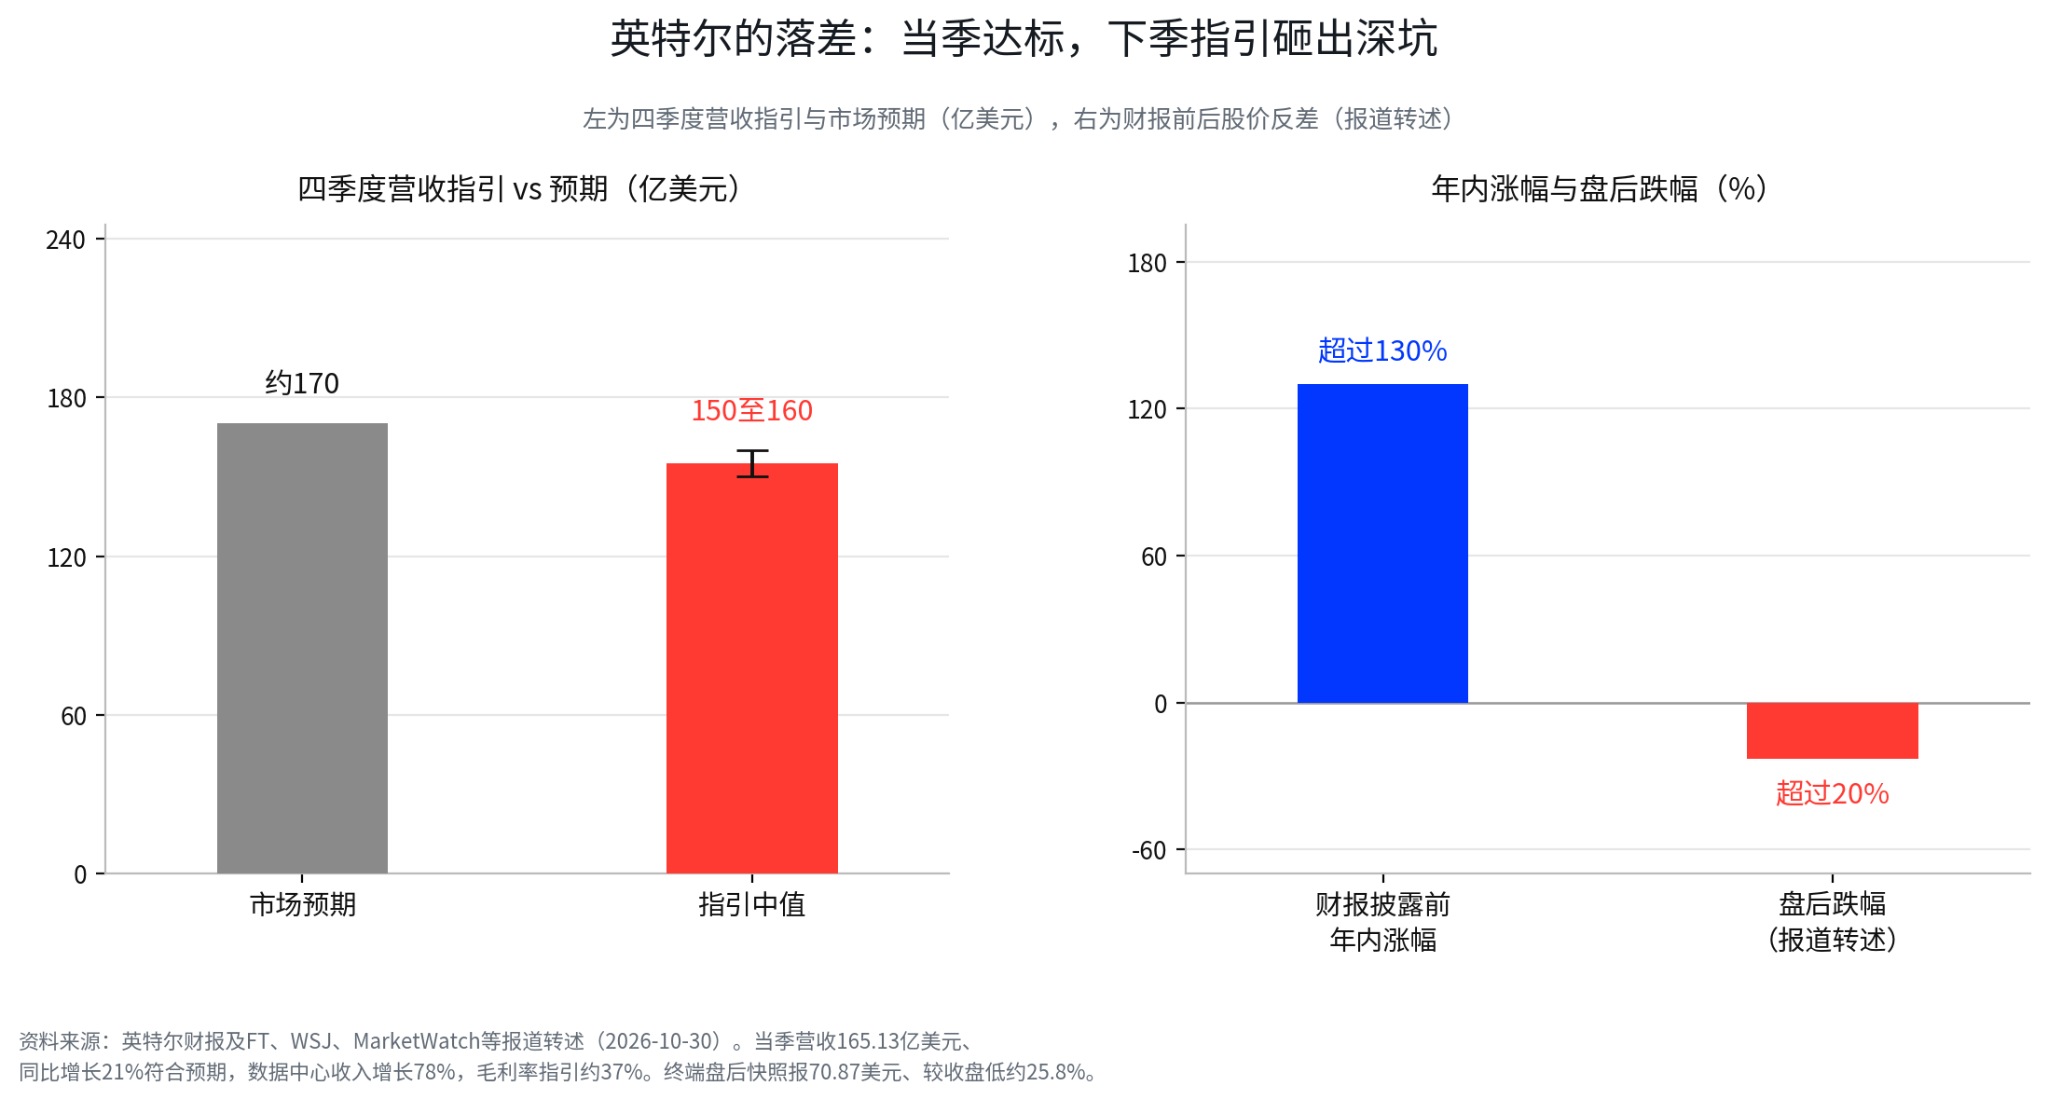
IntelとAmazonはともに時間外取引で軟調だったが、圧力は分けて見る必要がある。Intelは時間外取引で一時20%超下落したが、当四半期の業績は実は悪くなかった。第3四半期の売上高は165.13億ドルで前年同期比21%増、データセンター事業の収益は78%増となり、AI推論サーバー向けチップの需要が実現しつつあることを示した。株価を本当に押し下げたのは第4四半期のガイダンスである。売上高は150億〜160億ドルで、ウォール街の約170億ドルの予想を下回り、粗利益率のガイダンスは37%に低下した。経営陣の説明には、PC需要の軟調が2027年上半期まで続く可能性、メモリチップの値上がりによるコスト上昇、イスラエル工場の事故による第4四半期収益への約3億ドルの影響が含まれていた。
さらに重要なのは期待値が高すぎたことだ。決算発表前のIntelの年初来上昇率はすでに130%を超えており、当四半期の目標達成だけでは不十分で、ガイダンスが予想を下回れば利益確定売りを誘発しやすかった。時間外株価は一時20%超下落し、端末のスナップショットでは70.87ドルで、終値より約25.8%低かった。したがって、今回の下落はガイダンスの衝撃に高期待下のバリュエーション調整が重なったものと見るべきで、単純にAI資本支出の再定价に帰因することはできない。ただし、これは市場のAI産業チェーン資産に対する許容度が低下していることも示している。AIのコンセプトや遠い将来の需要だけではもはやバリュエーション・プレミアムを得ることは難しく、企業は実際の業績と利益ガイダンスで語る必要がある。
Amazonは時間外取引で一時7%超下落した。AmazonはGoogleと同じ資本収益の問題に直面しており、圧力は収益、キャッシュフロー、資本支出の3点に集中している。第3四半期の総収益は2019億ドルで、市場予想をわずかに下回った。AWSの収益は460億ドルで前年同期比39.3%増となり、前四半期の37%を上回ったが、一部機関が期待した40%以上には依然として届かなかった。ホリデーシーズンの売上ガイダンスも弱めで、市場は短期の収益成長に疑念を抱いた。収益以上に重要なのはキャッシュフローである。過去12カ月の営業キャッシュフローは1683億ドルで前年同期比29%増であったが、フリーキャッシュフローは424億ドルの純流出となった。両者の差はほぼすべて、データセンターなどの資本投入による営業现金の消耗に由来している。
Amazonは投資を縮小しておらず、2026年の2200億ドルの資本支出計画を維持しており、CEOのJassy氏は2027年の支出が大幅に増加すると述べた。投資家にとって、AWSには依然として強い成長力があるが、リターンを実現するには今後も継続的に多額の資金投入が必要である。収益が予想を下回り、ホリデーガイダンスが弱く、フリーキャッシュフローが大幅なマイナスであり、さらに資本支出が拡大し続けるとの予想が加わり、決算後の主要な圧力となっている。時間外株価は一時7%超下落し、メディアの引用では下落率が一時12%を超えた。端末のスナップショットでは225.99ドルで、終値より約4.2%低かった。
GoogleとAmazonを並べて見ると、市場が懸念していることはすでに変わっている。AI需要に問題はなく、問題はインフラ建設が投資規模がますます大きくなり、回収期間が不明確な段階に入る可能性があることだ。『ニューヨーク・タイムズ』などのメディアの集計によると、Google、Amazon、Microsoft、Metaの今年の資本支出は合計で7200億ドルを超え、2年前の約3倍になる。4社のうち3社はすでにフリーキャッシュフローがマイナスに転じており、Metaも上場以来初めて四半期のフリーキャッシュフローがマイナスとなった。上流企業とクラウドサービスプロバイダーがともに投入を拡大しており、市場が当然問うのは、これほど巨額の資本支出が最終的に株主にどれだけのリターンをもたらすのかということである。
三、Eli Lillyが史上最高値:市場はキャッシュフローの確実性で再定价を始めた
テクノロジー大手が資本支出と投資収益の説明に追われる中、Eli Lillyはまったく異なる決算を発表した。同社の第3四半期の売上高は243.97億ドルで前年同期比39%増となり、市場予想の約226億ドルを上回った。調整後1株当たり利益は7.48ドルで、市場予想の6.49ドルも上回った。中核の成長は依然としてGLP-1薬に由来し、Mounjaroの世界売上高は107.2億ドルに達して前年同期比65%増、Zepboundの収益は53.5億ドルで前年同期比49%増となり、2製品で四半期売上高の約66%を占めた。販売が予想を上回り続ける中、同社は通年の売上高ガイダンスを従来の850億〜870億ドルから910億〜920億ドルに引き上げた。これは年内3回目の引き上げである(会社決算と報道の引用)。
Eli LillyとGoogleの違いは成長率ではなく、成長が実現する方式にある。Googleはまず数百億ドルを投じてデータセンターを建設し、設備を購入する必要があり、その後クラウドサービスとAI製品を通じて徐々にコストを回収する。Eli Lillyの中核収益は、すでに発生した医薬品販売と処方需要から直接もたらされる。同社の第3四半期のフリーキャッシュフローは82.19億ドルの純流入で、販売量は53%増加した。医療保険への収載などの要因により純販売価格は約15%下落したものの、販売量の増加は全体の売上高を39%成長させるのに十分だった。市場が企業の資本収益を見直し始めた段階では、Eli Lillyのように製品需要を直接収益とキャッシュフローに転換できるビジネスモデルは、当然ながら資金の注目を集めやすい。
もちろん、キャッシュフローの好調はEli Lillyにバリュエーションリスクがないことを意味しない。以前の試算では、その直近12カ月のPERは約45倍で、バリュエーションは安くない。医療保険への収載は今後も純販売価格を押し下げる可能性があり、減量薬市場の競争も将来の市場シェアに影響を与えうる。Eli Lillyを追跡したい投資家は、今後、処方量と販売量の伸びが持続できるか、純販売価格の下落が販売量の増加より速くなり始めていないか、売上高ガイダンスとフリーキャッシュフローが引き続き相互に裏付けられるかを重点的に観察する必要がある。特に株価がすでに史上最高値を更新した後は、医療セクターへの資金流入だけで短期的な上昇を追うべきではなく、量価データと利益予想がさらなる支えを提供するのを待つ必要がある。
四、資金は米国株から離れたのではなく、利益の源泉を選び直している
GoogleとEli Lillyの一落一騰は、2銘柄だけの問題ではない。その日のセクターレベルでも同様の変化が見られた。この日、ヘルスケアセクターは際立ったパフォーマンスを見せ、Modernaは4.01%上昇、Merckは3.83%上昇、Amgenは1.97%上昇した。金融株は大半が上昇して取引を終え、JPMorganは1.26%上昇した。エネルギー株も小幅に上昇し、Exxon Mobilは0.70%上昇、Chevronは0.99%上昇した(相場インターフェース)。Brent原油とWTIはそれぞれ114ドルと102ドル付近を維持した(報道の引用)が、エネルギー株には原油価格に見合う大幅な上昇は見られなかった。これは、その日の資金が注目したのが地政学的プレミアムだけではなく、エネルギー企業がすでに実現できる営業キャッシュフローでもあることを示している。
医療、金融、エネルギーの稼ぎ方は異なるが、共通点が一つある。収益とキャッシュフローがどこから来るのかが比較的見えやすいことだ。医薬は医薬品販売と処方需要、銀行は利ざや・取引・与信、エネルギーは原油価格・生産量・コスト管理に依存する。それぞれにリスクもある。例えば、銀行は与信品質の悪化、エネルギーは原油価格の下落、医薬は薬価と競争圧力を恐れる。しかし、依然としてAIインフラを大規模に拡張しているテクノロジー企業と比べると、これらの企業の利益実現経路はより推定しやすい。投資家が当面のキャッシュフローを再び重視する段階では、この「見えやすさ」自体が資金を引きつける。
機関投資家の資金データも傍証を提供している。Goldman Sachsの保有追跡によると、過去2週間にヘッジファンドは合計でヘルスケアセクターを16.9億ドル増持し、同時に半導体を減持した。EPFRのデータによると、直近2週間に米国株の医療テーマファンドには47.2億ドルの純流入があり、還流の強さは今年の比較的高い水準にある。ただし、2週間の流入だけで市場がテクノロジーから医療へ長期的に転換したことを証明するには不十分だ。より合理的な理解は、機関が医療など利益が比較的可視化できるセク





