クイックリードAnthropicの目論見書:5人の共同創業者が保有株を売却、会社は1セントも調達しない


- 核心的見解:Anthropicは正式にナスダックIPO申請(コードANT)を提出し、目論見書では売上高の急成長と損失の大幅な縮小が開示されたが、複数の株式構造により議決権が長期利益信託と創業者 entities に高度に集中しており、A類株主は重大な意思決定に影響を与えにくい。
- 重要要素:
- 2026年上半期の営業損失は6億9,300万ドルに縮小し、前年同期比67.5%減、同期の売上高は前年同期比14倍に増加;四半期売上高はQ1の47億ドルからQ3の168億ドルに増加し、前期比成長率は132%から45%に鈍化。
- 現金及び短期投資の合計は1,316億5,100万ドル;純収益維持率は約900%;従業員約5,300人、1人当たりTTM売上高は660万ドル超。
- 算力コミットメントは個別に検証可能:Googleは少なくとも1,145億ドル、Amazonは少なくとも1,100億ドル、Microsoftは少なくとも449億ドルで、差額補填条項あり;以前流布された5,180億ドルのコミットメントは文書に根拠なし。
- クラウドチャネルの売上高比率は2023年の11%から2026年上半期には48%に上昇し、顧客集中度が高く、目論見書ではクラウド事業者への依存をリスク要因として挙げている。
- 資本構造には5種類の株式が含まれる:Class T(1株、LTBT保有)は取締役の過半数を選出可能、Class F(1株)は50.1%の議決権を保有し、会社はナスダックの「被支配会社」と認定されている。
- 5人の共同創業者が売却株主として保有株を減らし、発行の主な目的の一つは「売却株主への秩序ある株式分配」であり、会社はその売却収入を受け取らない。
- 2026年9月時点でコードベースの90%超のコードをClaudeが執筆;目論見書は先進AIに破滅的または存続的リスクが存在すると警告しているが、安全対策支出の金額は開示していない。
オリジナル | Odaily@OdailyChina
著者 | 速報マン@Odaily

北京時間10月26日夜、AI企業Anthropicは米国証券取引委員会(SEC)に新規株式公開(IPO)を申請した。Anthropicが提出したS-1書類(クリックでジャンプ)によると、同社はナスダック・グローバル・セレクト・マーケットで取引を開始する予定で、ティッカーシンボルは「ANT」となる。Anthropicは6月に上場申請を秘密裏に提出していた。書類によれば、発行株式数、価格レンジ、引受割引率はいずれも目論見書の表紙で空白となっており、今回のIPOの引受会社は計21社で、ゴールドマン・サックスとモルガン・スタンレーがAnthropic上場の主幹事を務める。
原本は数百ページにわたり、一部のデータは以前ロイターが報じた草案とも大きく異なるため、OdailyはIPOの要点を抜粋し、読者が素早く把握できるようにした。
市場に流布するデータと一致しない5つの数字
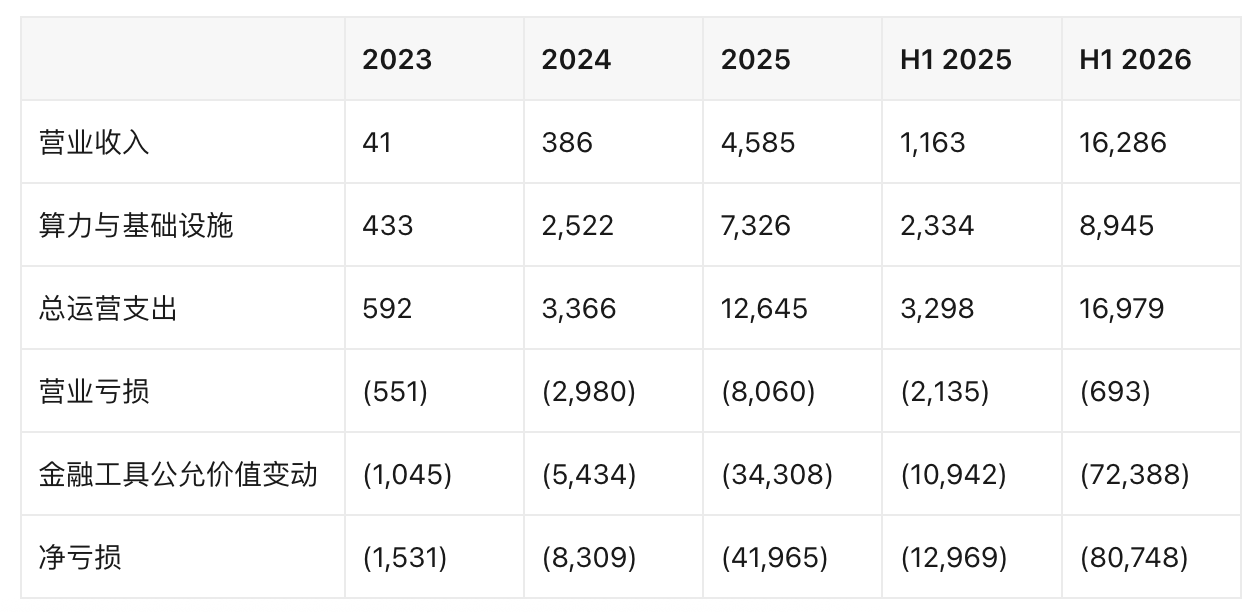
営業損失6.93億ドル、87億ドルではない
9月末に目論見書草案の内容がロイターによって報じられて以来、中国語メディアは一般にAnthropicの2026年上半期の「営業損失」を約87億ドルと表現してきた。目論見書の損益計算書における営業損失の科目はマイナス6.93億ドルである。
87億ドルという計算方法は、純損失807.48億ドルから公正価値変動損失723.88億ドルを差し引いたものである。目論見書はこの変動について次のように説明している。「これらの変動は主に、当社の未償還の転換社債の公正価値の上昇によるものであり、これは各期の企業価値の向上に由来する。」
同期の営業損失は2025年上半期の21.35億ドルから6.93億ドルに縮小し、減少率は67.5%となった。目論見書によれば、同期の営業収入は前年比14倍に増加した。
目論見書の主な連結損益データは以下の通り(単位:百万ドル)。
現金及び短期投資は1,316.51億ドル
広く流布している「現金はわずか202.8億ドル」というのは2025年12月31日時点に対応する。目論見書の貸借対照表は2026年6月30日時点に更新されており、現金及び現金同等物1,123.89億ドル、短期投資192.62億ドル、合計1,316.51億ドルとなっている。キャッシュ・フロー計算書によれば、2026年上半期の財務活動による純流入は1,107.74億ドル、期末の現金及び制限付現金は1,149.18億ドルであった。
「5,180億ドルの計算能力コミットメント」は書類中に裏付けなし
以前報じられた草案は、「Anthropicは今後1年以内に5,180億ドルをクラウドコンピューティング、計算能力、インフラ建設に支出する予定である」としていた。しかし目論見書の全文で「518 billion」と「450 billion」を検索しても結果はなく、契約コミットメント表は今回の予備目論見書の段階では具体的な金額が記載されていない。個別に検証できるのは各取引相手との契約金額である。
マイクロソフトとは少なくとも449億ドル、期間は2026年11月から2033年5月まで。グーグルとは少なくとも1,145億ドル、2026年4月から2033年7月まで。アマゾンとは少なくとも1,100億ドル、2026年5月から2036年4月まで。
SpaceXAIとは最大1,205億ドル、2029年まで。Nscaleとは最大446億ドル、2033年まで。Lambdaとは413億ドル、2034年まで。AMD Heliosラックの初期調達は200億ドル超と見込まれる。
さらにグーグルTPUの追加調達として1,250億から1,500億ドル、納期は2028年から2031年。ブロードコムが負担する機器リース義務は最大420億ドル。
うちマイクロソフトとアマゾンの2つの契約には補填条項が含まれている。目論見書には、実際の消費がコミット額を下回る場合、グーグルに差额を支払う必要があり、当該差额はtrue-upメカニズムで決済され、アマゾンの契約にも同様の取り決めがあると記載されている。
顧客集中度の数字は財務諸表の注記にある
目論見書の本文には「当社の収入の相当部分は限られた数の顧客からのものである」としか書かれておらず、具体的な割合は示されていないが、具体的な数字は注記F-16にある。2025年はCustomer AとCustomer Bがそれぞれ営業収入の12%を占め、2025年上半期はCustomer Bが18%、2023年はCustomer Cが43%を占めていたが、2026年上半期には11%に低下した。
同じ注記ではさらに、クラウドサービスプロバイダー(CSP)チャネル経由で生じた売上収入が総営業収入に占める割合についても開示している。2023年は11%、2024年は32%、2025年は47%、2026年上半期は48%に上昇した。同一チャネル経由で生じた純売掛金が総売掛金に占める割合は、2024年が42%、2025年が60%、2026年6月が58%であった。
目論見書はクラウド事業者への依存をリスク要因として挙げている。「当社は限られた数のクラウドサービスプロバイダー及びサプライヤーに依存しており、その一部とは戦略的及び投資的関係にあり、同時に当社の顧客でもある。この関係がもたらす複雑な状況は利益相反を引き起こす可能性があり、当社の計算能力の獲得能力に悪影響を及ぼす可能性がある。」
純収入維持率は900%
市場で引用されている500%という数値は、CFOのKrishna Raoが2026年5月のポッドキャストインタビューで述べたものである。目論見書の本文では、2026年9月30日時点で純収入維持率(NRR)が約900%であると開示している。
目論見書は同時にこの指標の計算範囲についても説明している。「基準期間は測定日の前年に終了する直前の3ヶ月間であり、分子は測定日当日の直前3ヶ月間の収入である。基準期間内の収入が1ドル未満の顧客、およびClaude Pro、Claude Maxの固定サブスクリプション利用者は計算に含まれない。」
Run-Rate Revenue:目論見書独自定義の基準はARRとは異なる
目論見書は用語定義の部分でRun-Rate Revenueの計算方法を示している。これはある測定日における当社の収益活動の年換算推定値であり、計算方法は、(1)当該測定日までの過去28日間の消費型費用に13を乗じたものと、(2)当該測定日までの月額サブスクリプション料金の合計に12を乗じたものの合計である。
消費型費用は過去28日間で計算した後に13を乗じており、業界慣行の12ではない。
この指標の具体的な数値は目論見書では空白となっており、開示位置は「2026年10月31日時点で、当社のRun-Rate Revenueは___ドルである」となっている。
目論見書のリスク要因の章ではこの指標に限定を加えている。「したがって、これらの指標は当社の実際の業績や将来の結果を正確に反映しない可能性がある。Run-Rate Revenue、純収入維持率、顧客数、およびClaude成功率などの指標は、いずれも多数の仮定と制限の上に成り立っている。」
四半期売上の前期比成長率:132%から45%へ
目論見書が開示した四半期営業収入は、2026年第1四半期が47億ドル、第2四半期が116億ドル、第3四半期が168億ドルである。第2四半期の前期比増加率は132%、第3四半期の前期比増加率は45%であった。
月次の年換算経常収益(ARR)の推移は、2025年末が90億ドル、2026年2月が300億ドル、5月が470億ドル、7月が650億ドル、第3四半期末が670億ドルである。
同社は成長鈍化について3つの説明を示している。競合のOpenAIがGPT-5.6とGPT-6 Astraを投入し、価格を引き下げてエージェント市場を争奪していること。同社自身が実施している反蒸留措置により関連アカウントを凍結し、顧客離れが生じたこと。営業収入の約5%から7%がモデル蒸留活動に由来しており、この部分は第4四半期にさらに減少する見込みであること。
目論見書はさらに基準の違いについても開示している。営業収入の統計にはクラウドプラットフォームチャネルの販売が含まれ、プラットフォームの分配金は差し引かれていないが、OpenAIが開示する年換算収入は分配金を差し引いた純収入ベースであり、両者は直接比較できない。
5種類の株式、うち2種類は各1株のみ発行
目論見書の表紙ページで開示された資本構成は5つのカテゴリーを含んでいる。Class T普通株式とClass F普通株式はそれぞれ1株発行され、Class E普通株式の発行数は0株である。以下の通り。

Class Tは長期利益信託(Long-Term Benefit Trust、LTBT)が保有する。目論見書はこの信託の位置づけについて次のように述べている。「財務的に無利害関係の受託者で構成される独立機関として運営され、受託者はAI安全性、国家安全保障、公共政策、社会企業の分野で専門的能力を有する。」
この信託はClass T取締役を選任及び解任することができ、同信託が選任したClass T取締役は取締役会の授権議席の過半数を構成する。Class T普通株式はその他の点で議決権を有さず、経済的権利も有さない。
Class Fは今回の発行前に7人の共同創業者で構成されるFounder LLCに発行され、総議決権の50.1%を保有する。Class N普通株式は議決権を有さず、保有者は主要な戦略的ビジネスパートナーである。Anthropicは自身をナスダック規則上の「被支配会社」と認定している。
目論見書のリスク要因の章の原文は次の通り。「当社の資本構成には、最近設計された、他の多重株式構造を採用する企業では一般的でない条項がいくつか含まれており、A種普通株式の保有者が重要な決定、すなわち支配権の変更を含む決定に影響を与える能力を実質的に排除する可能性がある。当社の資本構成は、予見可能な将来において議決権をLTBTとFounder LLCに集中させ、これらの2つの主体の議決権が当社における経済的利益に由来せず、または対応しないものとなる。」
ガバナンス構造の章ではさらに次のように記載されている。「したがって、A種普通株式の保有者は通常、株主表决に付される事項の結果や取締役選挙の結果に影響を与えることができない——どのように投票しても——存続する創業者の過半数がF種普通株式の表决方法について合意できない場合を除く。」
株価が50%上昇するごとに公益基金への増資が発生
同社は完全子会社のAnthropic Public Benefit Fundに846,840,960株のClass N普通株式を寄付しており、これは2026年6月30日時点の完全希薄化後株式の5%に相当する。取締役会はさらに、株価が前回の価格マイルストーンから50%上昇するごとに(今回のIPO発行価格を起点とする)、当該基金または指定先に対して、その時点の発行済株式、未行使オプション、未確定RSU等の合計の2%を超えないClass N普通株式を表す追加発行を行う権限を付与されている。
この権限は取締役会の裁量で行使される。7人の共同創業者は別途、個人が保有するAnthropic株式の80%を慈善目的に使用することを約束している。
取締役会は現任6名、Netflix共同創業者を含む
目論見書が開示した取締役及び幹部のリスト(2026年9月30日時点):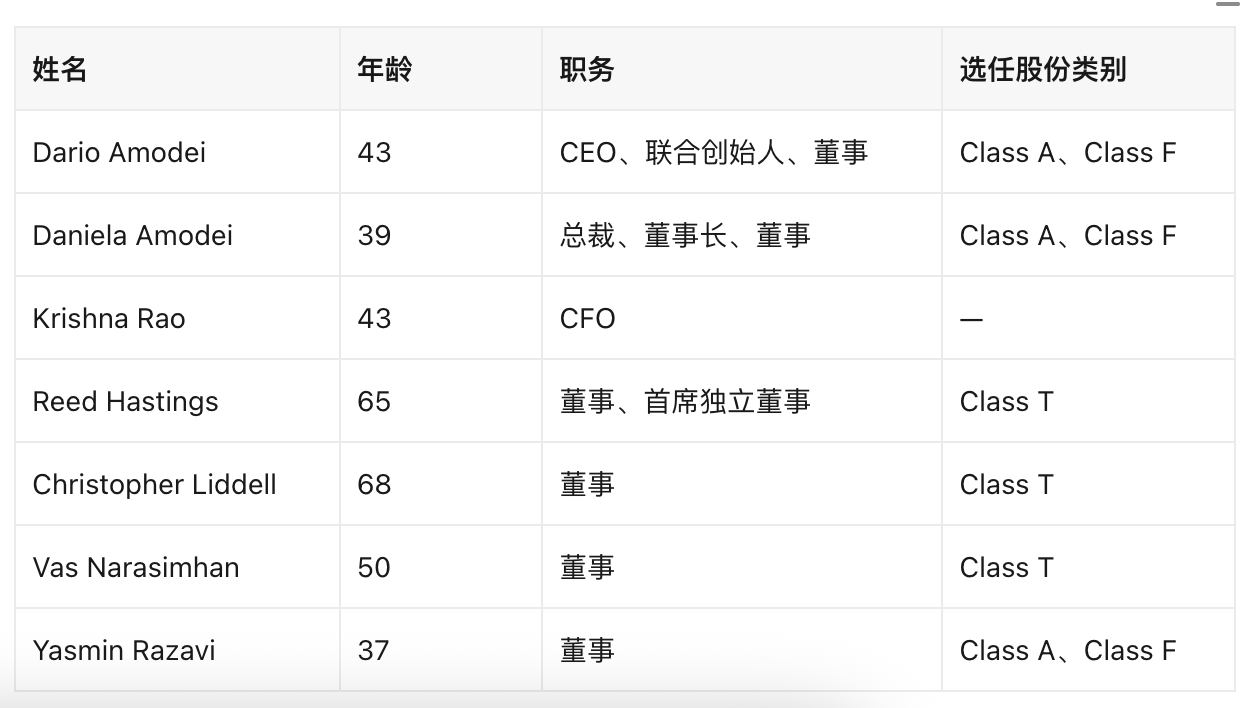
同社は監査、報酬、指名・ガバナンス(NGC)、安全・リスクの4つの委員会を設置しており、監査委員会と報酬委員会は全員が独立取締役で構成されている。Jay Krepsは2026年5月に取締役を辞任し、Christopher Liddellは2026年2月に、Vas Narasimhanは2026年4月に就任した。
5人の共同創業者が今回の発行の売出株主
目論見書の「主要株主及び売出株主」の章には、5人の共同創業者が売出株主としてA種普通株式を減持することが記載されている。
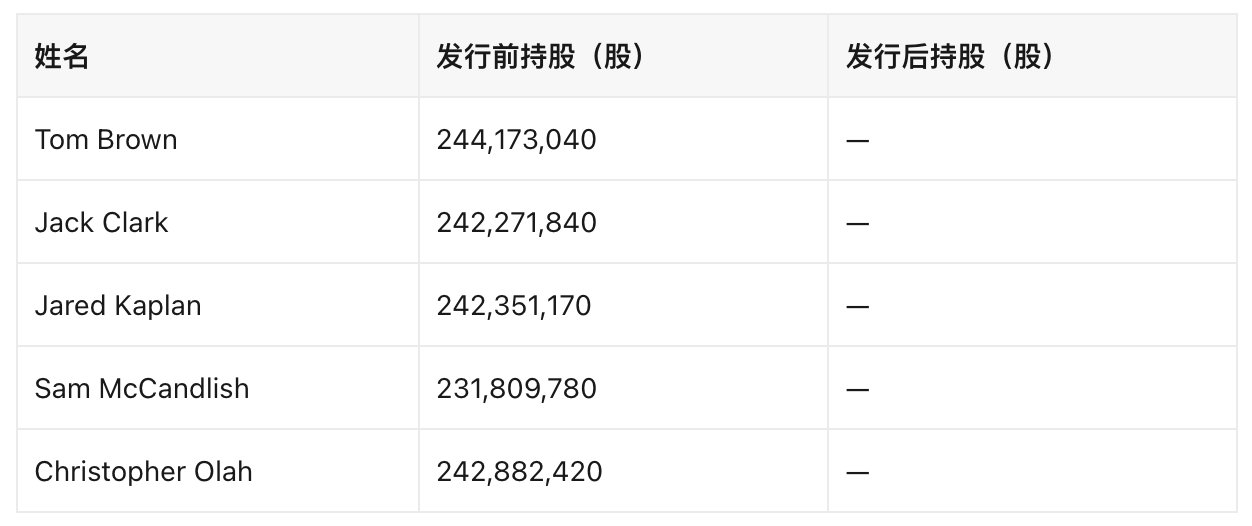
公式は率直に次のように述べている。「当社はA種普通株式を売り出し、本目論見書に記載された売出株主は別途A種普通株式の一部を売り出す。売出株主が当社のA種普通株式を売却して得た収益は、当社はいずれも受け取らない。」
引受契約の主体も3者である。「当社、売出株主、および以下の引受会社は、今回の発行のA種普通株式について引受契約を締結する。」
目論見書の表現によれば、今回の発行の主な目的には「売出株主への秩序ある株式分配」が含まれており、すなわち主に売出