






IRS 12月新規のカウントダウン、「ビットコイン・ジーザス」が国籍離脱から10年後に4990万ドルの追徴課税


- 核心的な見解:「ビットコイン・ジーザス」ことRoger Verは、2014年の国籍離脱時にビットコイン資産を意図的に過少申告したため、10年後にIRSから約4990万ドルの追徴課税を受けた。IRSは同時に、罰則を軽減する新たな自主開示規則の導入を計画しており、米国の暗号資産に対する税務コンプライアンスの継続的な厳格化を浮き彫りにしている。
- 重要な要素:
- Verは2014年の国籍離脱時に約13万1000枚のビットコイン(当時の価格は約871ドル/枚)を保有しており、虚偽の情報により資産を過少評価し、約1686万ドルの税収損失を引き起こした。最終的に追徴税、罰則、利息を合わせて約4990万ドルを納付した。
- 国籍離脱税は、全世界の資産を国籍離脱前日に売却したものとみなして課税するもので、適用条件には純資産が200万ドルを超える場合、または過去5年間の平均所得税が基準額(2025年は20万6000ドル)を超える場合が含まれる。
- 一般的な課税期間は3年だが、総収入の25%超の申告漏れがある場合は6年に延長される。ただし、虚偽の申告や詐欺が関与する場合、課税期間に制限はなく、Verの事案はこの条項が適用された。
- IRSは12月までに自主開示の新規則を導入する予定で、罰則は現行の最大75%の民事詐欺罰則レベルを「大幅に下回る」ものとなり、資料提出後120日以内の結案を目指す。
- デジタル資産は財産とみなされ、売却、交換、支払いのたびにForm 8949とSchedule Dでの申告が必要となる。ステーキング、マイニング、エアドロップの収益は、受領時の公正価値で普通所得に計上される。
- 1099-DAフォームは中央集権型カストディアルプラットフォームにのみ適用され、DeFiの交換、NFT取引、ウォレット間の送金はフォームに記載されないが、納税者自身が申告し、取得原価の記録を保存する必要がある。
オリジナル | Odaily(@OdailyChina)
著者|jk

今月、IRS(米国国税庁)の刑事調査部門の責任者は、12月までに未納税の自主開示に関する新規則を公表すると明らかにした。自主的に納税を追加申告すれば、罰金は低くなる。「ビットコイン・ジーザス」ことRoger Verは、2014年の国籍放棄時にビットコインを過少申告していたとして、10年後にも追及を受け、IRSに税金・罰金・利息を合わせて約4,990万ドルを完納した。
暗号資産を保有する米国の納税者はこれをどう捉えるべきか。本稿ではVer事件を手がかりに、IRSの新規則、国籍放棄税がなぜ10年後でも遡及調査できるのか、そしてオンチェーン資産をIRSにどう申告すべきかを順に解説する。
Roger Ver事件:2014年のビットコイン税務申告書
Roger Verは2011年にビットコインの購入を始め、積極的な普及活動から「ビットコイン・ジーザス」の異名を得た。2014年3月、彼は投資移民を通じてセントクリストファー・ネイビスの国籍を取得した後、米国国籍を放棄した。司法省の公告によると、彼は純資産が高いため、国籍放棄に関連する納税申告を行い、全世界の資産(ビットコインを含む)のキャピタルゲインに対して納税する義務があった。
2024年4月の起訴状は、Verと彼が支配する2社の米国企業が2014年2月時点で約13万1,000枚のビットコインを保有しており、当時1枚約871ドルだったとしている。うちMemoryDealersとAgilestarの2社が約7万3,000枚を保有していた。検察側は、彼が法律事務所や評価機関に虚偽の情報を提供し、2社とそのビットコインを大幅に過小評価させ、さらに自身はビットコインを一切保有していないと主張したと告発した。起訴状が当時推計した税収損失は少なくとも4,800万ドルで、Verはその後スペインで逮捕された。
Roger Ver、出典:Instagram
Verは合意書の中で、2016年5月に国籍放棄申告を提出した際、ビットコインの全量を申告せず、これらのコインの「みなし売却」に対するキャピタルゲイン税も納付せず、16,864,105ドルの税収損失を生じさせたことを認めた。彼はまた、この過少申告が「意図的」であったことも認めており、そのため民事詐欺の最高額の罰金(1,200万ドル超)に加え、利息が適用された。
彼は既に全額を支払い、その後検察側は起訴の取り下げを申請した。
2026年IRS新規則:未納税を自主開示すれば罰金を軽減可能
Forbesの報道によると、IRS刑事調査責任者のJarod KoopmanはUCLA Extensionの税務紛争会議で、IRSが自主開示プログラムを改定中であり、12月までに導入する予定で、納税者が所要の提出を完了してから120日以内に事件を終結させることを目指していると述べた。
いわゆる「終結」とは、IRSが書類を審査し、追徴すべき税金・罰金・利息を確定し、納税者と最終金額を確定することを指す。報道によれば、納税者は準備済みの追加申告書一式(過去に過少申告や無申告だった年分の納税申告)を持参して出頭する必要がある。オンチェーン資産を保有する者にとって、これは長年にわたる取引をすべて洗い出し、各コインの取得時の購入価格(税務上「取得原価」と呼ばれる)を計算して、追納すべき税額を算出しなければならないことを意味する。この準備期間は120日には含まれない。
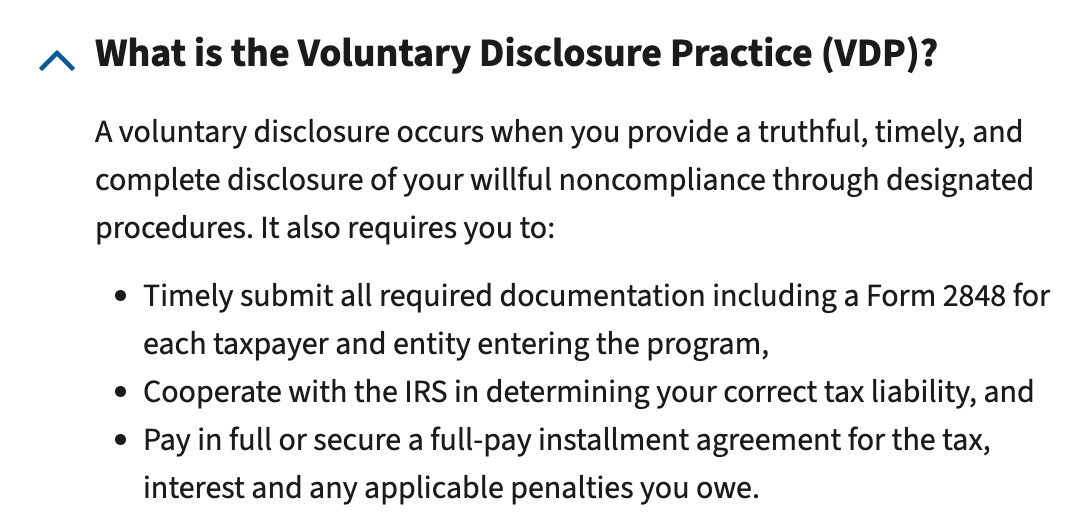
IRS公式サイトによる現在の自主開示の説明、出典:IRS公式サイト
罰金がどれだけ軽減されるかについて、Koopmanは自主開示後の新たな罰金は現行水準を「大幅に下回る」と述べただけで、具体的な数字は示さなかった。IRSも罰金率、適用条件、発効日を公表していない。参照可能な現行規則は、税負担が最も高い年に75%の民事詐欺罰金を課すというもので、通常は6年間遡及し、過去6年間で税負担が最も高い年の75%に基づいて罰金を徴収する。IRSは分割払いも認めている。
国籍放棄税:詐欺に関わる場合、10年後でも遡及調査可能
Ver事件が10年後に追及されたのは、彼がIRSを欺いたためであり、このような場合には時効の制限がない。
米国の国籍放棄税の規定は次のとおりである。「国籍放棄者」の条件を満たす者は、全世界の財産を国籍放棄前日に売却したものとみなし、それによって生じるキャピタルゲインに対して納税する。該当する条件は3種類あり、純資産が200万ドルを超える場合、過去5年間の平均所得税が年間基準額(2025年は20万6,000ドル)を超える場合、または過去5年間の税務コンプライアンスを証明できない場合である。国籍放棄者はまた、全世界の貸借対照表とコンプライアンス証明を提出しなければならない。
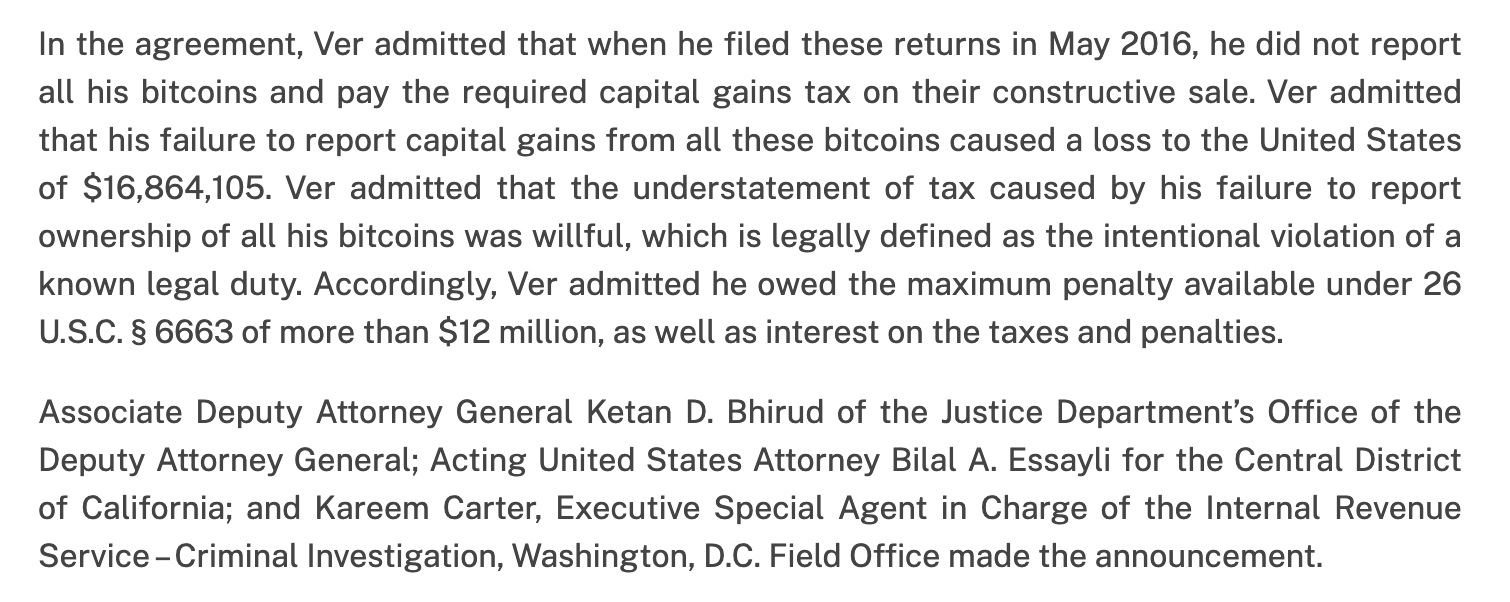
米国司法省の公告、出典:公式サイト
IRSは長らく転換可能な仮想通貨を財産とみなしており、ビットコインも他の資産と同様にみなし売却が適用され、例外はない。
追徴期間について、IRSの一般的な課税期間は3年であり、総所得の25%超の過少申告がある場合は6年に延長される。しかし、申告が虚偽または詐欺的で脱税を意図したものである場合、課税に時間制限はなく、IRSは「明確かつ説得力のある証拠」によって詐欺の意図を証明する必要がある。Verの認罪はこの条項に該当する。
オンチェーン資産をIRSにどう申告するか
米国税法上、デジタル資産は通貨ではなく財産とみなされるため、すべての売却、交換、支払いが課税対象の処分となり、Form 8949とSchedule Dでの申告が必要である。米国の取引所は2024年12月31日以降の売却についてForm 1099-DAを発行するが、2025年分の用紙には総収入のみが記載され、取得原価は2026年の取引から報告が始まる。
議会はDeFiに対するブローカー規則を廃止したため、1099-DAは中央集権型のカストディアルプラットフォームにのみ適用される。DeFiの交換、大部分のNFT取引、ウォレット間の送金は用紙に記載されないが、これは免税を意味するものではなく、関連する処分は依然として納税者自身が申告しなければならない。ステーキング、マイニング、エアドロップ、DeFi収益は、受け取った時点の公正価値で普通所得として計上され、キャピタルゲインではない。
取得原価の記録要件は非常に細かく、利益を生む取引がある場合、トランザクションハッシュ、タイムスタンプ、取引当時の米ドル公正価値、各ロットの取得原価をすべて保存すべきである。自己ウォレット間の送金は課税を生じないが、同様に記録を残す必要があり、そうでなければブローカーのデータと照合する際に、これらの振替資産がゼロコストとみなされ、つまり全額が課税される可能性がある。Odailyは読者に対し、関連する米国の納税義務がある場合は、細則に従って速やかに申告するよう注意を促す。





