






暗号資産規制概観シリーズ(九):韓国、VASP登録から証券トークン化へ


- 核心的見解:韓国は「資本市場法」と「仮想資産ユーザー保護法」により二本柱の規制を構築し、2026年の改正でVASPの参入を厳格化するとともに、2027年2月に証券トークン化制度の施行を計画している。
- 主要ポイント:
- 2026年10月に付随規則を公布し、株式、債券、ファンド及び端株投資証券をトークン化して発行・流通させることが可能となり、2027年2月4日に発効する。
- VASP登録はKoFIUへの届出を入口とし、ISMS認証、銀行の実名口座が必要。負債比率は200%以下とし、審査は高管と株主の適格性にも及ぶ。
- ユーザー保護法は顧客の法定通貨と仮想資産の分離を求め、ユーザー資産の少なくとも80%をコールドウォレットに保管し、保険の購入または準備金の設定を義務付ける。
- トラベルルールは2022年から100万ウォン以上の送金に適用され、2026年には全金額に拡大される見通し。海外送金が1000万ウォンに達する場合は報告が必要。
- 証券トークンの帳簿は少なくとも二社の口座管理機関とKSDが共有する必要があり、発行者の口座管理機関には最低40億ウォンの自己資本が必要。
- セカンダリ市場には債券店頭取引許可単位が新設され、小売投資家の年間純買付上限は1億ウォンとなる。
2026年10月1日、韓国金融委員会は「資本市場法」および「株式・債券等電子登録法」の関連規則改正案を公表し、証券トークン化の実施細則を確定した。株式、債券、ファンドおよび一部の端株投資証券は分散型台帳を用いて発行・流通することができ、関連制度は2027年2月4日に発効する予定である。
この改革は、韓国のデジタル資産規制に新たな資本市場の入口を追加するものである。一般の仮想資産取引は引き続きVASP登録、マネーロンダリング対策およびユーザー資産保護規則に沿って運営され、証券的権利を有するトークンは発行、口座管理、取引所および投資者保護制度に組み込まれる。二つの経路は資産の権利性質によって分けられつつ、銀行口座、顧客識別および技術インフラにおいて相互に接続している。
韓国の規制体系はここ数年で、取引所登録から資産分離、市場操作、クロスボーダー送金および株主適格性審査へと拡大してきた。この市場を理解するには、「特定金融取引情報の報告および利用に関する法律」「仮想資産ユーザー保護法」ならびに資本市場関連法を同時に確認する必要がある。
一、監督は五つの機関が共同で担う
図2|韓国のデジタル資産監督は帳簿記録、証券的権利および継続的監督を同時に接続する
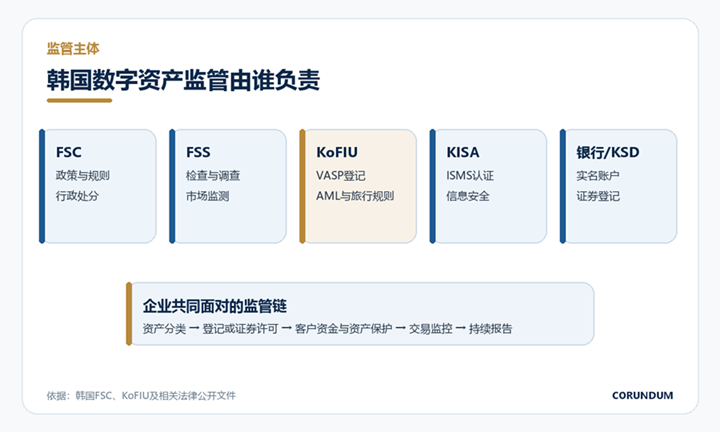
図3|韓国仮想資産市場の主な監督機関とインフラ
金融委員会(FSC)は主要政策、規則制定および行政処分を担当する。仮想資産制度、ユーザー保護法関連規則および証券トークン化ロードマップはいずれもFSCが公表する。重大な違法が発生した場合、FSCは是正命令、業務停止および行政制裁金等の措置を講じることができる。
金融監督院(FSS)は検査および調査を担う。「仮想資産ユーザー保護法」第13条から第15条に基づき、FSSはVASPが顧客資産を適切に保護しているかを検査でき、異常取引や不公正取引も調査できる。取引プラットフォームは日常的なモニタリングで重大な手がかりを発見した場合、FSSに報告する必要がある。
韓国金融情報分析院(KoFIU)はFSC体系内に位置し、VASP登録およびマネーロンダリング対策監督の中核機関である。「特定金融取引情報の報告および利用に関する法律」第7条はVASPにKoFIUへの申告を求めている。顧客デューデリジェンス、疑わしい取引の報告、トラベルルールおよびクロスボーダー仮想資産送金も主にこの法律に沿って執行される。
韓国インターネット振興院(KISA)は情報セキュリティ管理体系認証を担当する。ISMS認証はVASP登録の重要な前提条件であり、評価範囲には情報セキュリティ組織、アクセス制御、システム運用およびインシデント対応が含まれる。サービス提供者は通常、正式申告前に認証準備を完了する必要がある。
商業銀行は実名入出金口座および顧客資金の保管を担う。ウォン取引プラットフォームは銀行と提携し、顧客に実名確認可能な入出金口座を提供する必要があり、銀行はVASPのマネーロンダリングリスク、顧客資金の分離および内部統制も評価する。韓国証券預託決済院(KSD)は証券トークン化制度において電子登録インフラの機能を担う。
二、資産分類がどの法経路に入るかを決定する
「仮想資産ユーザー保護法」第2条は、仮想資産を経済的価値を有し、電子的に取引または移転できる電子証憑および関連する権利と定義している。発行者によって用途が制限され、通貨、商品またはサービスに交換できない証憑、前払式支払手段、電子マネー、電子登録株式、電子手形および電子船荷証券等は定義から除外される。
資産が株式、債券、ファンド持分または投資契約等の証券的権利を有する場合、韓国「金融投資サービスおよび資本市場法」(FSCMA)が優先的に適用される。証券をブロックチェーンで登記しても、その収益権、償還権または発行者の義務は変わらない。発行、販売および流通市場取引は証券制度に従って許認可の入口を探す必要がある。
NFTも実際の権利に基づいて判断される。コレクション品型で単一発行かつ代替性を欠くNFTは通常、一般のデジタル証憑に近い。大量発行、分割取引可能、収益を約束または継続的な取引市場を形成する商品は、仮想資産または証券の範囲に入る可能性がある。プロジェクト名や技術形式は保有者の権利分析に代わるものではない。
ステーブルコインは現在主に仮想資産の枠組みに位置し、決済、準備金および発行制度は引き続き発展途上にある。交換、移転、保管またはマッチング業務を営むサービス提供者にはまずVASP規則が適用され、ステーブルコインが証券的収益権を併せ持つ場合は資本市場法の要件も考慮する必要がある。
三、VASP登録はKoFIU申告を入口とする
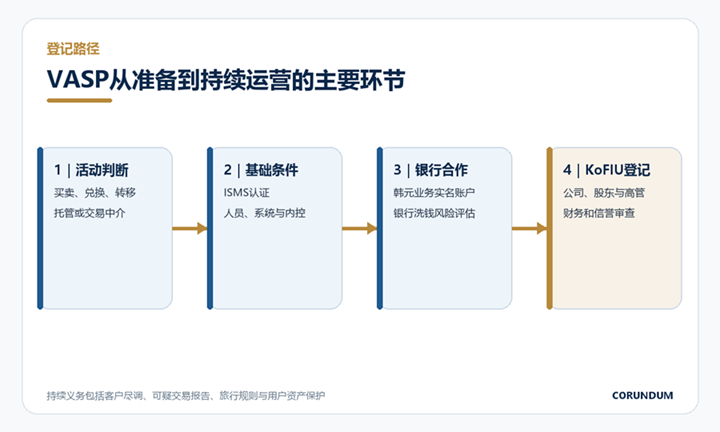
図4|韓国VASPの登録準備から継続運営までの主な段階
「特定金融取引情報の報告および利用に関する法律」第7条は、仮想資産の売買、暗号資産間交換、移転、保管管理および取引仲介を営む企業を対象とする。デジタルウォレットサービス提供者が範囲に入るかは、顧客資産を実際に管理しているか、または移転を実行しているかによる。純粋な技術ソフトウェアと、顧客を代表して資産を操作できるサービスでは規制上の結果が異なる。
申告資料には会社および代表人情報、営業場所、連絡先、サーバー所在地およびマネーロンダリング対策制度等が含まれる。VASPはKISAが発行するISMS認証を取得し、顧客取引記録の分離管理、疑わしい取引の報告および内部統制を構築する必要がある。KoFIUが受理した後、企業は韓国で関連業務を継続的に展開できる。
ウォン売買を提供する取引プラットフォームはさらに銀行の実名入出金口座を取得する必要がある。提携銀行は顧客預金が分離されているか、企業が近年重大な処分を受けていないか、取引記録が個別に管理されているかを確認し、マネーロンダリングリスク評価を完了する。銀行提携はしたがって製品の入口と継続的なコンプライアンス検査の両方を構成する。
2026年8月に発効した改正は、登録審査をコーポレートガバナンスにまで推進した。VASPの負債比率は原則として200%を超えてはならず、過去3年間に債務不履行がなく、債務超過の金融機関または金融法違反により許可を取り消された機関に該当してはならない。審査範囲は最高経営責任者、支配株主および法人最大株主の代表人にまで拡大した。
企業はさらに専門人材、計算システム、サイバーセキュリティ施設および内部統制を備えていることを証明する必要がある。役員と主要株主の金融違法、マネーロンダリング違法および機関運営記録が適格性判断に入る。登録はこれにより技術安全とマネーロンダリング申告から、財務健全性、所有権および経営陣の信頼性に対する総合審査へと拡張した。
四、マネーロンダリング対策義務はすべての移転を貫く
VASPは顧客本人確認を完了し、顧客資料および取引目的を継続的に審査し、高リスクの顧客、製品および行為に対して強化デューデリジェンスを実施する必要がある。取引所、カストディアンおよび送金サービス提供者はすべて、疑わしい取引の識別ルールを構築し、関連情報をKoFIUに報告しなければならない。
トラベルルールは、送金機関が受取機関に送金人および受取人情報を伝達することを求める。韓国は2022年3月から100万ウォン以上のVASP間送金にこの制度を実施している。2026年改正案は登録VASP間のトラベルルールを全金額に拡大し、受取側も送金側が提供する情報を確実に取得することを求める。
海外VASPおよび個人ウォレットはより細かい条件管理を受ける。低リスク海外機関への送金、同一主体の自己口座間移転等のシナリオは確認後に処理できるが、高リスク取引は制限される。1件または累計で1000万ウォンに達する海外VASPまたはデジタルウォレットへの送金はKoFIUへの報告が必要であり、リスク評価がこの報告義務を免除することはない。
企業にとって、クロスボーダー製品は顧客身元、オンチェーンアドレス、相手方機関および資金用途を同時に保存する必要がある。プラットフォームがウォレットアドレスのみを記録する場合、その後の調査を満たすことは難しい。銀行が法定通貨の流れのみを見る場合も、オンチェーンリスク識別を完了できない。二種類のデータは取引番号と顧客ファイルを通じて対応を保つ必要がある。
五、「仮想資産ユーザー保護法」は顧客の資金とコインを管理する
「仮想資産ユーザー保護法」は2024年7月19日から施行されている。第6条はVASPに顧客の法定通貨預金を自己資金と分離し、銀行等の適格機関に保管することを求める。保管機関は資金がユーザーに帰属することを明確に表示する必要があり、VASP登録が抹消、解散または破産等の場合、ユーザーは直接返還請求できる取り決めを有する。プラットフォームはまた、顧客に預金から生じる利息または相当する費用を支払うべきである。
第7条はVASPにユーザー名簿を構築し、顧客身元、資産種類、数量およびアドレスを記録し、ユーザー仮想資産を自己資産と分離することを求める。プラットフォームが実際に保有する資産種類と数量は顧客権益と一致しなければならない。実施規則は少なくとも80%のユーザー仮想資産をオフラインコールドウォレットに保管し、ネットワーク攻撃による集中損失を低減することを求める。
第8条はVASPに保険購入、相互扶助への加入または準備金の設定を求め、ハッキング攻撃およびネットワーク障害による責任をカバーする。監督規則はホットウォレット資産を計算基礎とし、最低保障水準の形成を求める。コールドウォレット比率、ホットウォレット規模および保険準備金は顧客資産の変化に応じて継続的に調整する必要がある。
第9条は取引記録の生成、保存および破棄を管理する。オンチェーンデータは長期間存在し得るが、プラットフォームは依然として顧客指示、口座変更、授権および異常処理記録を保持する必要がある。ユーザー資産保護は最終的に、オンチェーン残高、内部帳簿および銀行預金の三つの記録が相互に照合できることに依存する。
六、市場操作および異常取引は継続的監視の対象となる
「仮想資産ユーザー保護法」第10条は、重大な未公開情報の利用、価格操作、仮想取引等の不公正行為を禁止し、VASPが自身または関連者が発行する仮想資産を取引することも制限する。違反者は刑事責任、罰金、制裁金および民事賠償を負う可能性がある。不法利益の規模が大きい場合、処罰は著しく加重される。
第11条はVASPが正当な理由なく顧客の仮想資産の入出金を阻止することを制限する。プラットフォームが制限措置を講じる場合、理由を説明しFSCに報告する必要がある。システムメンテナンス、ネットワーク混雑およびリスク管理はいずれも検証可能な操作根拠を形成し、顧客資産が長期間引き出し不能な状態に留まることを避ける必要がある。
第12条は仮想資産市場を運営するVASPに、価格および取引量の異常を継続的に監視し、ユーザー保護および取引秩序維持の措置を講じることを求める。違法容疑の取引を発見した後、プラットフォームはFSSに報告する必要がある。監視モデル、人的レビュー、トークンプロジェクト資料および口座関連分析は、取引所の通常のコンプライアンス能力となる。
FSSは検査および調査を通じて業務、財産および取引資料を取得し、FSCは行政処分を担当し、犯罪容疑の案件は検察および司法手続にも移行する。取引プラットフォームが第一線の監視を担い、監督機関がその後検証するというこの分業は、証券市場の市場監視構造に次第に近づいている。
七、証券トークン化は資本市場法に沿って2027年へ進む
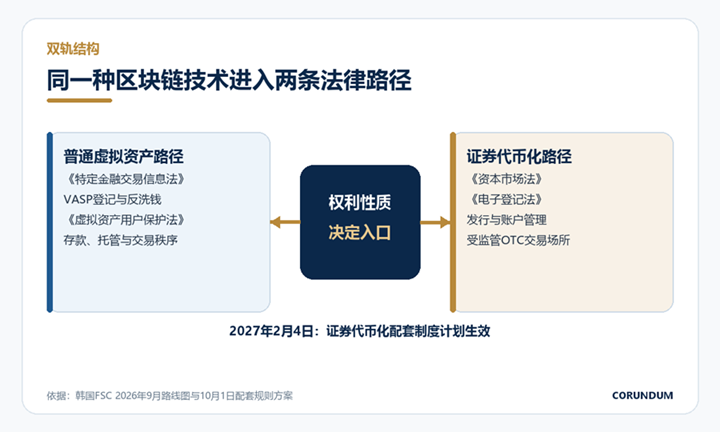
図5|韓国仮想資産と証券トークン化の二重トラック監督構造
2026年10月に公表された関連規則は、株式、債券、ファンド持分ならびに非貨幣信託受益証券、投資契約証券等の端株投資商品がトークン化形式で発行・流通することを認める。法的権利は引き続き





