AI企業が相互投資を開始:計算資源、受注、資本が循環ネットワークを形成


- 核心的見解:国際決済銀行(BIS)の研究により、AI産業は資本と商業が深く絡み合った循環投資ネットワークを形成しつつあることが明らかになった。2021年から2025年の間にAI企業間で行われた投資額の46.4%が同時にサプライチェーン関係を有しており、この構造は産業の拡大を加速させる一方で、需要の出所を判別しにくくし、リスクを隠蔽しやすくしている。
- 主要ポイント:
- BISは972組のAI企業内部投資関係を識別した。AI企業が調達した資金のうち55.2%は他のAI企業からのものであり、資本が産業内部で高頻度に循環している。
- 投資額の46.4%が同時に商業供給関係を有しており、循環投資の73%は計算資源またはインフラ企業からのもので、上流への集中度が極めて高い。
- 三つの循環パターン:サプライヤーが顧客に投資、顧客がサプライヤーに投資、双方が相互に調達。いずれも核心は希少な計算資源の確保にある。
- MicrosoftとOpenAI、AmazonとAnthropic、NVIDIAとCoreWeaveなどの事例は、投資・調達・インフラの深い結びつきを示している。
- 循環関係により収益の質と顧客集中度の価格設定が複雑化し、最終需要が不足した場合、サプライヤーは受注減少と持分減損の二重の圧力に直面する。これは1990年代の通信機器業界のリスクに類似している。
- 規制当局は最低調達量、計算資源の予約、排他的取り決めなどを含む完全な契約チェーンに注目する必要があり、部門間の情報交換がますます重要になっている。
2026年10月1日、国際決済銀行(BIS)はわずか8ページのリサーチブリーフ「AI企業間の循環関係」を公表した。報告書はAI産業の資金がどのように流れるかに焦点を当てている。あるクラウドサービス事業者がモデル企業に投資し、後者が得た資金でクラウドサービスを購入する。あるモデル企業が計算資源サプライヤーに投資し、将来の計算資源を確保する。二社が相互に調達し合い、相互に株式を保有する。
こうした関係は伝統産業にも先例があるが、AIはそれをさらに大きな規模へと押し上げた。チップ、データセンター、クラウドコンピューティング、基盤モデルには継続的な巨額資本投入が必要であり、受注サイクルも長いため、サプライヤーと顧客は単発の調達契約だけで協力関係を築くのが難しい。株式、融資、長期調達コミットメント、計算資源の予約が同一の取引に組み込まれるようになった。投資判断が受注を生み、受注が売上とバリュエーションを支え、産業チェーン上の企業は資本と商取引を同時につなぐネットワークを徐々に形成している。
一、AI産業の資金がサプライチェーンに沿って循環し始めた
図1|サーバー、ネットワーク、冷却設備がAI投資で最初に実装されるインフラを構成する
BISは1,246社のAI企業を整理し、計算資源、インフラ、データツール、モデル、アプリケーションの5つの段階をカバーした。さらにPitchBookの投融資記録とFactSetのサプライチェーン関係を統合し、最終的に一件ずつ手作業で検証を補った。研究は2021年から2025年の間に972組のAI企業内部の投資関係を識別した。
そのうち、AI企業が投資家である場合、投資金額の28.7%が他のAI企業に流れた。資金調達側から見ると、AI企業が得た投資金額のうち55.2%が他のAI企業からのものである。資本は産業内部を高い頻度で流れており、上流の巨頭、モデル企業、インフラサプライヤーが同時に投資家と顧客のリストに現れることが多い。
報告書は「循環関係」を、二社のAI企業間に投資関係があり、かつ同一時期にサプライヤーと顧客の関係も存在するものと定義している。この定義は5年間にわたって持続する企業関係に注目するものであり、ある投資が契約上明確に特定の調達に紐づけられることを要求しない。企業が先に投資し、数か月後に調達契約を結ぶこともあれば、先に協力し、その後株式安排で長期的な関係を強化することもあるため、これはより現実の産業ネットワークに近い。
このネットワークは企業の単一顧客への依存も変える。顧客がもたらす売上が高くなるほど、株式保有関係と長期調達コミットメントが重要になり、経営陣は将来の需要がどこから来るのか、業界が冷え込んだ時に契約を履行し続けられるのかを説明する必要が高まる。
これは市場が売上の質と顧客集中度に付ける価格にも影響する。
二、三つの循環関係はどのように形成されるか
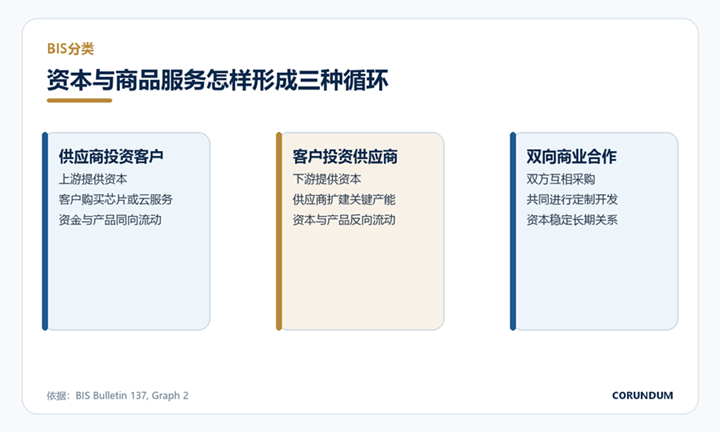
図3|AI企業間に見られる三つの一般的な循環投資関係
第一の関係はサプライヤーが出資する。チップ企業、クラウドサービス事業者、データセンター運営者が自らの顧客に投資し、顧客はその後、計算資源、チップ、クラウドサービスを調達する。資金と製品は同じ方向に流れる。サプライヤーは顧客の実際の使用量と拡張速度を観察でき、一般的な財務投資家よりも早く経営データに触れる。顧客は資本を得ることで、長期契約を結ぶ能力も高まる。
第二の関係は顧客が出資する。モデル企業や大手テクノロジー企業が重要なサプライヤーに投資し、資本は上流に流れ、チップと計算資源サービスが再び下流に流れる。ここでの核心は資源の確保である。高性能チップ、データセンターの電力、専用データセンターにはいずれも建設期間があり、一筆の投資でより安定した生産能力の手配を得られ、顧客はサプライヤーの拡張計画により早く関与できる。
第三の関係はより複雑で、双方が同時に相手の製品やサービスを調達する。モデルがあるチップ向けに最適化され、クラウドプラットフォームがモデルを企業製品に接続し、モデル企業がさらにクラウドプラットフォームの訓練と推論のリソースを調達する。資本関係がこれらの契約をつなぎ、協力双方はカスタム開発、専用設備、長期的な運用保守により積極的に投資するようになる。
経済学ではこうした投入を「専用性投資」と表現することが多い。特定の協力相手のために建設された資産を指し、他の顧客の手に渡ると価値が明らかに低下する。あるモデル向けに設計されたデータセンタークラスター、特定のチップ向けに書き換えられたソフトウェアスタックがこれに該当する。株式関係は協力の期待を安定させ、施設完成後に双方が再価格交渉を行う衝動も減らす。
三、公開された協力はすでにこのネットワークを示している
図2|Wikimediaのサーバールーム、計算資源の需要は最終的に大量のラックと設備投入として実現する
マイクロソフトとOpenAIは最も注目される例の一つである。マイクロソフトは2023年、複数年にわたる数十億ドル規模の投資を継続すると発表し、同時にAzureをOpenAIの独占クラウドサービスプロバイダーとした。資金はモデル研究開発と計算資源の拡張を支え、クラウドサービス契約は相当部分の支出をAzureに戻す。マイクロソフトはさらに自社製品を通じてモデル能力を配布するため、同一の協力関係の中に投資、調達、インフラ、製品チャネルが同時に現れる。
アマゾンとAnthropicは近い組み合わせを採用した。アマゾンは最大40億ドルの投資を発表し、AnthropicはAWSを主要クラウドサービス事業者とし、TrainiumとInferentiaチップを使用してモデルを訓練・展開する。アマゾンにとって、投資はモデル協力とクラウド利用量をもたらす。Anthropicにとって、資金、チップ、顧客接点が同一の長期協力枠組みに置かれる。
大規模な協力には技術移行コストも組み込まれる。モデルがある種のチップで訓練最適化を完了すると、推論ツール、データパイプライン、監視システムがこの環境を中心に展開される。クラウドプラットフォームを変更すると、エンジニアリングチームと製品の安定性に影響が及ぶ。投資関係は協力期間を長引かせ、双方が前期の適応コストを共同で負担する意欲を高める。
計算資源レンタル企業のCoreWeaveは、チップサプライヤーと新型クラウドインフラのつながりを示している。エヌビディアはCoreWeaveにGPUエコシステムを提供すると同時に、その資金調達と拡張の取り決めにも参加する。CoreWeaveはデータセンターを継続的に建設し、エヌビディアは安定した大規模展開の場を得る。双方の協力は設備調達、生産能力利用率、次の資本支出に直接影響する。
これらの取引にはそれぞれ契約構造があり、異なる発展段階にある。共通点は明らかである。AI産業で最も希少な資源は少数の企業の手に集中しており、単純なスポット調達では数年にわたる建設と製品サイクルをカバーするのが難しいため、資本関係が供給契約の延長となっている。
四、投資金額の46.4%が同時に商業関係につながっている
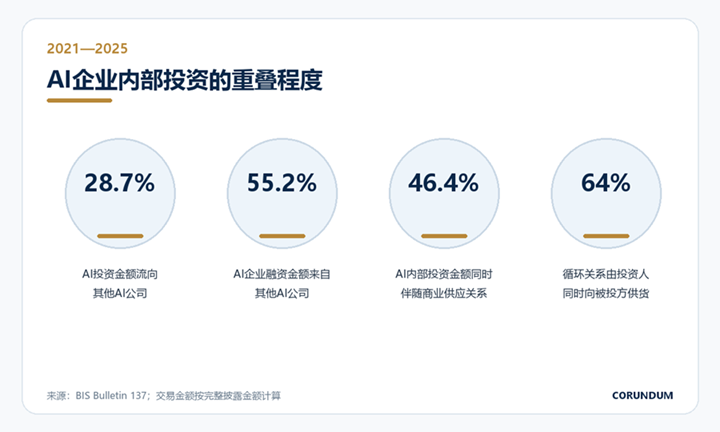
図4|2021—2025年のAI企業投資関係の重要データ
BISの統計によると、AI企業間の投資取引は件数ベースで16.1%が同時に商業供給関係を持ち、開示された取引金額ベースではこの割合が46.4%に達する。大口取引とサプライチェーン協力の重なりがより顕著である。循環関係のうちさらに64%は、投資家が同時に被投資企業に製品やサービスを供給するものである。
上流段階が最も集中している。循環投資関係の73%が計算資源またはインフラ企業に由来する。チップ、クラウドプラットフォーム、データセンターは高価で建設期間が比較的長い資源を握っており、モデル企業は供給を事前に確保する必要があり、上流企業も長期的な需要を見たいと考える。両者がそれぞれリスクの一部を負担するため、協力は自然に資金調達領域へと広がる。
BISは伝統産業の対照データも引用している。1万組を超える米国の顧客とサプライヤーの関係のうち、取引相手の株式を直接保有する割合は約3.3%である。AIの計算資源、クラウドおよび関連インフラのサブ市場では、この割合が15.2%に達する。AI産業の資金需要、供給の集中度、カスタマイズ度が相まって、資本的つながりが生じる頻度を押し上げている。
統計の基準にも留意すべきである。BISは公開取引金額の全額で計算しており、データは一巡の資金調達における各投資家の実際の出資額を分解できない。46.4%は大口資金調達と商業関係の高度な重なりを反映しており、同程度の割合の資金が投資家の製品調達に指定されたことと同義ではない。商業協力はすでにAI資金調達の重要な背景条件となっている。
五、受注増加には資本が押し上げた需要が混じる
循環関係の最も直接的な財務的影響は、需要の出所が見分けにくくなることである。サプライヤーが顧客に投資すると、顧客は新たに得た資金でサプライヤーの製品を購入し、サプライヤーは当期的に売上を得ると同時に、貸借対照表に顧客の株式や債権を保有する。売上、投資収益の期待、顧客のバリュエーションが同一の関係でつながる。
エンドユーザーが支払いを続ける限り、この構造は産業のより速い拡張を助けることができる。モデル企業は事前に計算資源を得て、データセンターは長期受注を得て、チップメーカーもそれに基づいて生産能力を手配できる。問題は最終需要が予想を下回った時に集中的に現れる。顧客が調達を削減すると、サプライヤーはまず受注を失い、その後、株式の減損、貸倒損失、保証責任にも直面する。
1990年代末の通信設備業界は類似の経験を提供している。LucentやNortelなどの設備メーカーはネットワーク事業者に融資を提供し、事業者はその設備を調達した。ネットワーク建設のピーク時には、売上と貸付資産が同時に増加した。エンドの収入が減速すると、事業者の債務返済能力と調達能力がともに低下し、設備メーカーは売上下落と金融損失の二重の圧力を受けた。
AI産業のつながりの範囲はより広い。一部のインフラはプライベートクレジット、特別目的会社(SPV)、長期資産の残存価値保証を通じて資金調達され、リスクは上場企業、非公開企業、クレジットファンド、プロジェクト会社の間に分散する可能性がある。一社が公表した投資金額や調達契約だけを見ても、実際の出資、将来のコミットメント、保証責任を完全に再現するのは難しい。
契約価格も外部の判断に影響する。長期計算資源契約には前払い、最低使用量、価格割引、拡張オプションが含まれることがあり、株式投資は双方の将来の受注意識を変える可能性がある。あるAI企業の顧客の質を分析する際には、現金収入、契約負債、残存履行義務、関連協力者からの調達を同じ表に置いて初めて、受注の期間と真の支払い能力が見える。
六、規制当局と投資家は完全な契約チェーンを見る必要がある
循環投資自体は真の産業需要に資するものである。規制の関心は情報が十分に提示されるかどうかに向かう。企業が一筆の株式投資を開示する際、投資家は同時期に最低調達量、クラウドサービス控除、計算資源の予約、資産残存価値保証、排他安排が存在するかどうかを知る必要がある。収益認識、顧客集中度、偶発債務、投資減損はいずれもこれらの条項の影響を受ける可能性がある。
競争問題も議論に入る。チップ、クラウドプラットフォーム、モデルの接点を握る企業は、投資を通じて重要顧客とサプライヤーを結びつけることで、製品連携を加速できる一方、他の企業が計算資源を得る条件、モデルに接続する条件、顧客を獲得する条件にも影響を与える。異なる法域の競争当局、証券規制当局、銀行監督当局は同一のネットワークの異なる部分を見ており、部門横断的な情報交換はますます重要になる。
市場にとって、より実用的な観察方法は資金調達と受注を一緒に見ることである。新規投資がどれだけの外部顧客をもたらしたか、どれだけの収入が被投資企業から来たか、調達コミットメントがどれだけ続くか、関連資産を誰が資金調達したか、これらの問題は資金調達バリュエーションを単独で追うよりも、産業熱の質をよく説明する。
BISのこのブリーフは、AI投資ブームを検証可能な関係の集合に分解した。計算資源サプライヤー、モデル企業、アプリケーションプラットフォームは資本