






SEC、暗号資産カストディ規則を書き換え:ファンド、自己カストディ、州信託会社が同一枠組みへ


- 核心的見解:SECは擬議規則IA-7023およびIC-36353を公表し、投資顧問と規制対象ファンド向けに暗号資産カストディの新枠組みを設計した。厳格な条件下で顧客の暗号資産を直接保管することを認め、州認可信託会社に明確な参入経路を提供する。
- 主要要素:
- 草案は3つのカストディ経路を提供する。従来の適格カストディアン、州信託会社、投資顧問による条件付き直接保管であり、資産の支配権と責任主体の識別可能性の維持を目標とする。
- 自己カストディには、各取引に2名の承認、顧客ごとの独立したオンチェーンアドレス、年次のサイバーセキュリティレビュー、および6か月以内の独立した内部統制報告書が求められる。
- 州信託会社は、専門的なデューデリジェンスの完了、顧客資産の分離、およびステーキング、フォーク、エアドロップなどの資産サービスの処理方法の開示が義務付けられる。
- オンチェーン記録は投資顧問法および投資公司法の保存要件を満たすことができ、Form ADVおよびForm N-CENに暗号資産カストディ情報の新フィールドが追加される。
- 自己カストディは固定コストが高く、資産に外部カストディが存在せず、かつ投資価値がコストをカバーする場合にのみ商業的に実行可能となる。
- 草案の意見募集期間は60日間であり、最終テキストでは四半期ごとの可用性判断や顧客ごとのアドレスなどの具体的な条件が調整される可能性がある。
図 1|米国証券取引委員会本部、本文草案は SEC により公表
暗号資産がファンドや投資顧問業務に参入した後、最も実現が難しい工程の一つは常にカストディである。従来の証券は銀行、証券会社、または専門のカストディ機関の口座に登録でき、資産権利、帳簿、監督責任は比較的明確である。暗号資産は秘密鍵による管理に依存し、市場で対応可能なカストディ機関がすべてのトークンとネットワークをカバーしているとは限らない。新資産の上場速度は、機関向けカストディ商品の承認と技術的接続の速度をはるかに上回っている。
2026 年 10 月 1 日、米国証券取引委員会は擬議規則 IA-7023 および IC-36353 を公表し、登録投資顧問と規制対象ファンド向けに新たな暗号資産カストディの枠組みを設計した。草案は、投資顧問が厳格な条件の下で顧客の暗号資産を直接保管することを認め、州認可信託会社に明確な参入経路を提供するとともに、既存のファンドおよび投資顧問のカストディ規則を更新するものである。
草案は「self-custody」という語を使用している。ここでの主体は投資顧問またはファンドの投資顧問であり、資産は依然として専門機関が顧客のために保管する。規制設計の重点は、市場に適切な外部カストディアンが存在しない場合に、投資顧問がいかに同等水準の管理、監査、資産分離能力を有することを証明するかにある。
一、規則はまず誰が保管できるかを解決する
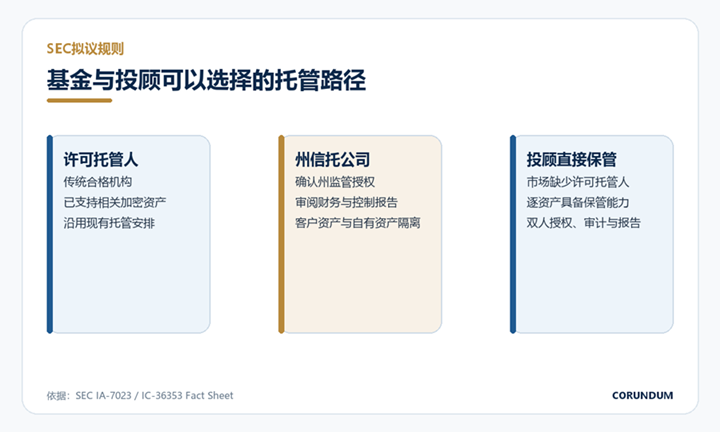
図 3|SEC 草案下における暗号資産カストディの三つの主要経路
現行の《1940 年投資顧問法》のカストディ規則は、投資顧問がカストディ権を有する顧客資金および証券に適用され、《1940 年投資会社法》のカストディ規則はファンドが保有する証券および類似投資を対象とする。銀行、証券会社などの従来機関が一般的な許可カストディアンを構成する。暗号市場の出現後、州認可の限定目的信託会社がカストディサービスを提供し始めたが、それが連邦規則における「銀行」の定義に該当するかは、州法と連邦法を組み合わせて個別に判断する必要がある。
資産カバレッジも現実的な障壁である。大手カストディ機関は流動性が高く技術的に成熟したネットワークを優先的にサポートするため、新規発行トークン、ステーキング資産、または特殊な構造を持つオンチェーン権利は長期間サービスが提供されない可能性がある。ファンドは投資判断を形成しても、受け入れ可能なカストディ経路がないために取引を断念することがある。
SEC 草案は三つの選択肢を示している。既存の適格カストディアンが資産をサポートできる場合、ファンドと投資顧問は従来の経路を継続して使用する。州信託会社は、专项デューデリジェンスと分離要件を満たした上で暗号資産を引き受けられる。許可カストディアンが確實に見つからない場合、投資顧問は条件付きの直接保管を採用できる。三つの経路は共通の目標に資するものである。すなわち、資産管理権、顧客権益、責任主体を識別可能に保つことである。
機関は投資承認段階で採用予定の経路を決定する必要がある。カストディコスト、取引タイミング、資産サービス能力がファンドの戦略実行可否に直接影響するためである。カストディ安排は投資決定と同時に内部審議に入る。
規則の適用範囲は、投資顧問とファンドの法定カストディ義務と結びついている。すべての暗号資産の証券属性を一度に書き換えたり、すべてのトークンを同一分類に置いたりするものではない。ある資産がファンド規則における証券または類似投資に該当するかは、依然として商品の権利と具体的な取引に基づいて判断される。
二、投資顧問の直接保管には一連の制御システムが必要
図 2|機関セルフカストディは二つのセキュリティキー、資産保管、文書監査を同一の制御システムに組み込む
投資顧問が直接保管を選択する前に、市場に当該資産を保管できる許可カストディアンが存在しないことを認定し、書面による根拠を残さなければならない。この判断はセルフカストディ開始前に完了し、その後少なくとも四半期ごとに更新する。外部カストディサービスが利用可能になれば、投資顧問は従来の安排を再評価する必要がある。
草案は、投資顧問が関連資産の保管知識を有することを項目ごとに確認し、判断根拠を記録することを求めている。ブロックチェーンごとに秘密鍵の形式、取引承認、コントラクトのアップグレード、資産回復方法が大きく異なるため、機関が包括的な「デジタル資産セキュリティポリシー」一式ですべての資産をカバーすることはできない。保管システムは少なくとも紛失、盗難、誤用、流用リスクに対応し、年に一度実際の運用効果を点検する必要がある。
秘密鍵管理は核心的制御に組み込まれている。各暗号資産取引には少なくとも二人の共同承認が必要であり、単一の担当者が独立して資産を移転できる機会を減らす。顧客資産は、その顧客の資産のみを保管するオンチェーンアドレスに入る必要があり、機関はアドレス分離によって顧客間の帳簿境界を維持する。ウォレットラベル、オンチェーン残高、内部顧客帳簿は継続的に対応していなければならない。
サイバーセキュリティ制御も同様に少なくとも年に一度見直す。ここにはハードウェア機器、署名環境、アクセス権限、バックアップ復旧、ベンダー管理、インシデント対応が含まれる。オンチェーン送金は短時間で完了するが、その背後の制御チェーンは複数のシステムと人員に関わる。投資顧問は、各承認行為が具体的な顧客、取引指示、承認記録に追跡可能であることを証明する必要がある。
三、セルフカストディの敷居は秘密鍵からコーポレートガバナンスへと延伸する
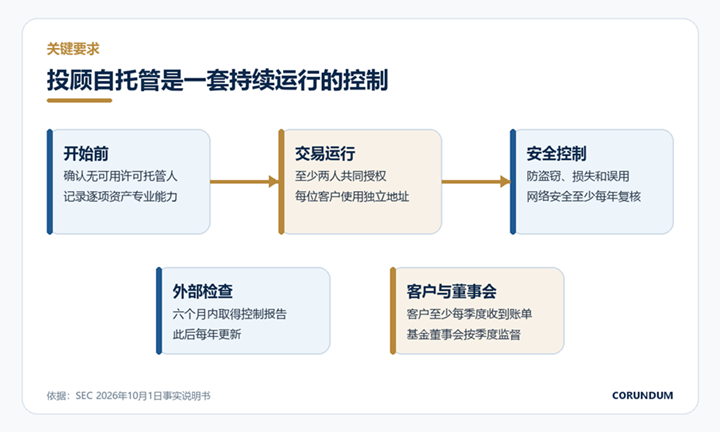
図 4|投資顧問セルフカストディが継続的に満たすべき主要な制御要件
SEC は独立監査をセルフカストディプロセスに組み込んでいる。投資顧問が暗号資産の直接保管を開始した後六ヶ月以内に、独立公共会計士による内部統制報告書を取得し、その後毎年更新する必要がある。報告書はカストディサービスに関連する統制目標とその運用状況に焦点を当て、秘密鍵の安全を技術チームの内部事項から外部専門機関が検査可能なガバナンス事項へと変える。
顧客は少なくとも四半期ごとに一度、口座報告書を受け取る。報告書はオンチェーンアドレス、内部総勘定元帳、取引履歴と一致している必要がある。オンチェーン記録はあるアドレスに何が起きたかを証明できるが、そのアドレスがどの顧客に属し、取引が誰によって承認され、残高がどの契約によって保護されているかを自動的に説明するものではない。口座報告書は、公開チェーンデータを顧客の権利記録に変換する役割を担う。
投資顧問はさらに、直接保管する各暗号資産を適用州法の下で「金融資産」として扱うことを顧客と書面で合意する必要がある。この安排は《統一商事法典》第 8 編の証券保有構造を借用し、顧客が仲介機関に資産を保有させる際により明確な財産権と優先順位の保護を得られるようにするものである。具体的な効果は契約、口座構造、適用州法に依存し、契約文言がカストディ設計の一部となる。
ファンドが投資顧問のセルフカストディを利用する場合、取締役会は追加の監督責任を負う。取締役会は開始時およびその後四半期ごとに「利用可能な許可カストディアンが存在しない」旨の書面報告を審査し、セルフカストディ開始前およびその後毎年、当該資産が合理的な注意を受けているかを判断する。これにより取締役会は、資産技術、外部市場、投資顧問の制御を理解する必要があり、単に概括的なカストディポリシーを承認するだけでは済まなくなる。
四、州信託会社はより明確な参入経路を獲得した
州認可信託会社は米国暗号カストディ市場の重要な参加者である。SEC 草案は、投資顧問と規制対象ファンドが暗号資産をこの種の機関に預けることを認めているが、顧客が契約前に専項デューデリジェンスを完了し、少なくとも年に一度見直すことを求めている。
デューデリジェンスではまず、信託会社が関連する州銀行監督機関の認可を取得しているかを確認する。投資顧問またはファンドはさらに、その書面による保管制度が盗難、損失、誤用、流用リスクをカバーしているかを評価し、直近の監査済財務諸表と内部統制報告書を取得する必要がある。業務の重点は「州ライセンスを一枚保有している」ことから、資本、統制、実際のサービス能力へと延伸する。
州信託会社は、顧客およびファンドの暗号資産を自己資産から分離しなければならない。オンチェーンウォレットの場合、これはアドレス、ウォレット権限、内部記録が顧客権益を識別できることを意味する。ステーキング、フォーク、エアドロップ、ネットワーク移行については、新資産と操作権の取り扱いを契約で説明する必要がある。資産分離は、機関の破綻や運用事故が発生した際の顧客の追及経路に直接影響する。
この一連の規則はカストディ機関間の格差も広げる。監査報告書、財務透明性、顧客ごとの分離、マルチチェーン運用を提供できる信託会社は、投資顧問とファンドのサプライヤーリストにより入りやすくなる。小規模なサービス提供者は継続的な監査、システム改修、コンプライアンス要員のコストを負担する必要があり、市場シェアは少数の機関にさらに集中する可能性がある。
五、記録、取引権限、従来のカストディ規則が一括更新される
草案は同時に、従来規則におけるいくつかの旧問題を処理している。SEC は、証券会社がファンドにカストディを提供する際の条件を更新し、事業開発会社が関連ファンドカストディ規則を使用できることを明確にし、ファンドの監査済財務諸表の交付期限を調整する計画である。この部分の改革は暗号資産を超える範囲をカバーしている。
投資顧問規則には、自主取引権限、長期委任状、意図せずカストディ権を取得した場合に関する例外を追加する予定である。顧客が投資顧問に取引権限を与えると、口座の管理方法によって投資顧問が技術的に資金に触れる可能性がある。新規則は実際のリスクに基づいて通常の取引権限と完全なカストディ権を区別し、形式的な重複義務を減らそうとしている。
記録保存もブロックチェーンに接続する。条件を満たすオンチェーン記録は投資顧問法および投資会社法の下での保存要件を満たすことができ、機関は依然として記録が検索可能、複製可能、顧客身元と対応していることを保証する必要がある。ハッシュ値やブロックエクスプローラーのリンクはオンチェーンデータの存在を証明できるだけで、完全なアーカイブには承認、評価、顧客指示、異常処理の資料も保持すべきである。
資産サービスは記録をさらに複雑にする。ステーキング報酬、プロトコルアップグレード、フォーク、エアドロップは顧客の保有高を変える可能性があり、投資顧問は参加するか否か、誰が承認するか、新資産をどのように帰属させるかを事前に決定する必要がある。各オンチェーン操作はカストディ、評価、顧客報告に同時に影響し、ポリシー文書は技術的イベントを明確な業務プロセスに翻訳すべきである。
Form ADV および Form N-CEN には、暗号資産カストディとトークン化ファンド持分に関する情報が追加される。監督機関はこれにより、どの投資顧問が直接保管を採用し、どのファンドが州信託会社に依存し、資産がどのネットワークに集中しているかを把握できる。個別検査に分散していた情報は、徐々に比較可能なデータセットを形成していく。
六、市場はカストディサービスのコストを再計算する
投資顧問にとって、直接保管は資産選択の余地をもたらすと同時に、継続的な投資ももたらす。二者承認、個別アドレス、サイバーセキュリティ見直し、内部統制報告書、四半期判断はすべて固定費に入る。ある資産が確實に外部カストディサービスを欠き、かつ投資価値がこれらのコストをカバーするのに十分である場合にのみ、セルフカストディは商業的に実行可能となる。
ファンド取締役会は新たな審議リズムを構築する必要がある。カストディアンの可用性は市場の変化とともに変動し、あるチェーンが今日機関サービスを欠いていても、数ヶ月後には適格なサプライヤーが出現しているかもしれない。取締役会はサービス範囲、見積もり、保険、統制報告書の比較資料を見る必要があり





