FRBがタカ派姿勢を示す中、暗号資産ETFは9月に逆勢で26億ドルの純流入、誰が買っているのか?


- 核心的な見方:FRBの9月会合議事録は、年内にもう一度利上げする可能性を示す引き締め姿勢を確認したが、利上げ実施後もビットコイン現物ETFは力強い純流入を記録しており、機関投資家がビットコインを単なる金融緩和へのヘッジではなく、配分可能な資産と見なしていることを示している。暗号資産市場は「利上げは耐えられる」というナラティブを取引している。
- 重要なポイント:
- FOMCは12対0の全会一致で25ベーシスポイントの利上げを決定し、政策金利を3.75%〜4.00%とした。大多数の参加者は年末までもう一度の利上げが適切と考えるが、10月の行動は必須ではないとした。
- インフレの進展は不十分であり、8月の総合PCEは約3.8%、コアは約3.4%であった。リスクはほぼ一致して上振れ方向にあり、一部の当局者は現在の金利水準は十分に制限的ではないと考えている。
- Polymarketのデータによると、10月に金利を据え置く確率は84%に達し、年末までもう一度利上げする確率は70%以上を維持している。
- 9月の米国現物ビットコインETFの純流入は約26.5億ドルで、ほぼすべてが利上げ後に発生し、今年2番目に高い月間流入額となった。
- 7月中旬にはビットコインETFの年間累計純流出が58億ドルに達していたが、9月の利上げ後1週間で年間純流量が再びプラスに転じ、累計純流入は約578億ドルとなった。
- イーサリアム現物ETFも同期間に約6.9億ドルの純流入を記録しており、機関投資家の配分が単一銘柄の短期的な買い戻しではないことを示している。
- 今後の鍵は3組のデータにかかっている。PCE/CPIが3%以上で止まるかどうか、金融環境が本当に引き締まるかどうか、ETFが純購入を維持できるかどうかである。
北京時間10月8日、米連邦準備制度理事会(FRB)は9月15日から16日にかけての連邦公開市場委員会(FOMC)議事要旨を公表した。
今回公表された議事要旨は、FRBを再び「まずインフレを叩き潰す」という枠組みに引き戻した:利上げはすでに実施され、年末までもう一度利上げすることが依然として多数派の基準シナリオである——議事要旨によると、全参加者が9月の25ベーシスポイント利上げを支持し、多数の参加者が年内の追加利上げが適切となる可能性があると判断したが、10月に必ずしも行動する必要はないとした。
議事要旨が公表されると、リスク資産は真っ先に下落し、BTCは今日午前中に一時82,300ドルまで下落、現在は83,000ドルまで回復しており、その他のアルトコインは概ね3%を超える下落となった。
一方、データを見ると、利上げ実施後の現物ETFへの持続的な純流入が見られ、9月のBTC現物ETFの純流入額は26億ドルと、今年2番目に高い単月純流入額となった。これは8月の約35.2億ドルに次ぐものであり、機関投資家の需要が撤退していないことを示しており、今後の見通しは依然として期待に値する。
議事要旨は何を語ったのか?
9月15日〜16日の会合で、FOMCは12対0の全会一致でフェデラルファンド金利の目標レンジを25ベーシスポイント引き上げて3.75%〜4.00%とし、2023年7月以来の利上げとなった。議事要旨はさらに、19名の参加官員全員がこの決定を支持したと明記した。多数派は、年末までもう一度目標レンジを引き上げることが適切となる可能性があると評価した。同時に、毎回の会合でオープンな姿勢を保ち、今後の判断はデータおよびそれが見通しとリスクバランスに与える意味合いに依存すると強調した。
インフレが今回の転換の核心である。スタッフは8月の総合PCEが約3.8%、コアが約3.4%と推計し、ここ数ヶ月のインフレ鈍化の進展は不十分であり、リスクはほぼ一致して上振れ方向に偏っている。押し上げ要因としては、地政学的な要因によるエネルギー価格、関税、さらにはAIインフラ建設に伴う投資、投入コスト、テクノロジー関連商品の価格が挙げられる。経済活動は依然として堅調なペースで拡大しており、消費は底堅く、失業率は約4.1%で、労働市場は完全雇用に近い。数名の参加者は、利上げ前の政策金利が「制限的でない、あるいはわずかに制限的なだけ」とさえ判断した。より高い金利経路は、一部にはインフレの粘着性に対する保険と見なされ、別の一部には基準シナリオにおける必要な行動と見なされた。
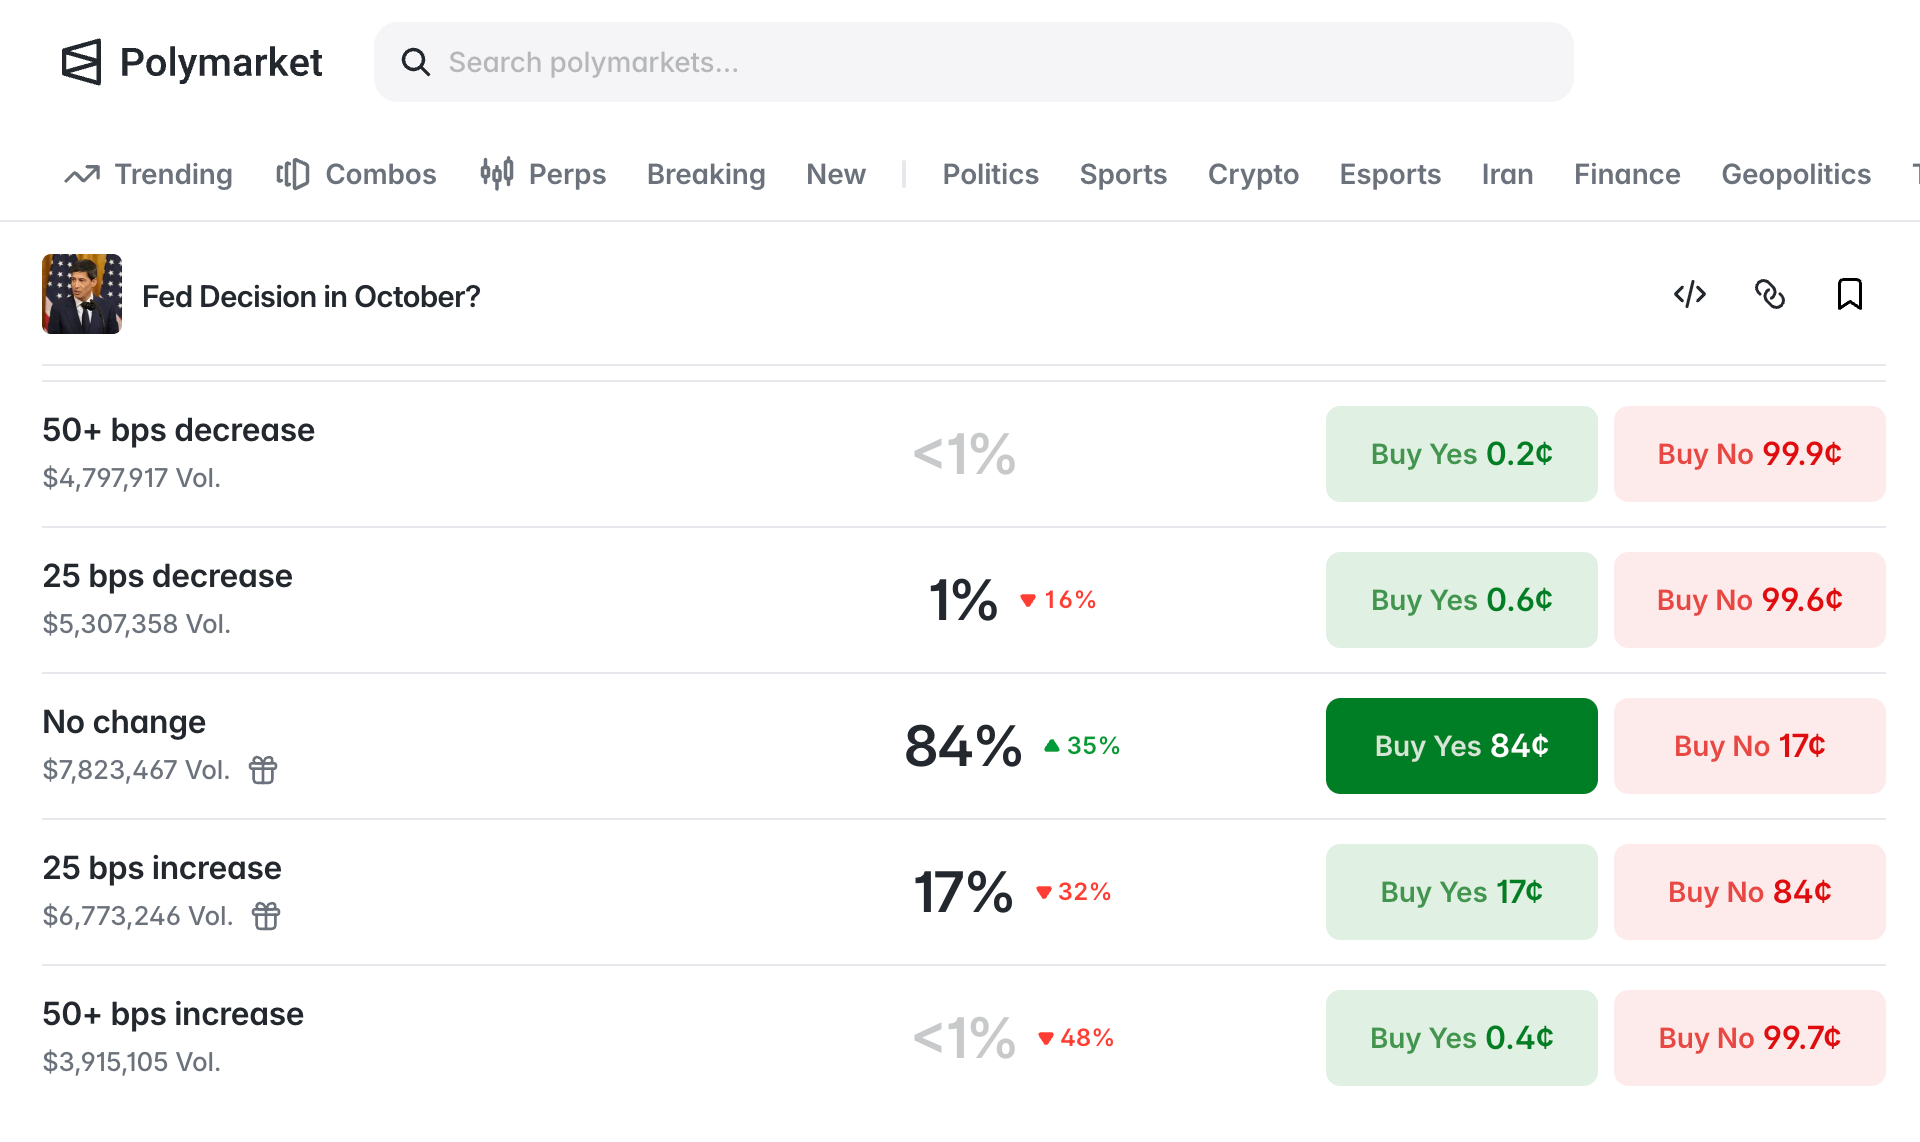
Polymarketのデータによると、議事要旨公表後、10月に金利を据え置く確率は84%に達し、過去1週間で35%上昇した。年末までもう一度利上げする確率は、現在も70%以上を維持している。言い換えれば、今回の議事要旨が確認したのは「年内の引き締めバイアス」であり、「10月に必ず連続利上げ」ではない。
リスク資産にとって、圧力は利上げそのものからだけでなく、金利が高水準により長くとどまることからもたらされる。名目金利と実質金利が追加利上げ期待によって高水準を維持すれば、長期デュレーション資産、高バリュエーションの成長株、暗号資産の理論上のバリュエーションはいずれも圧迫される。会合期間中、2年債から10年債の米国債利回りは累計で約35ベーシスポイント上昇した。金融環境は全面的に引き締まったわけではない——株式市場は依然高値にあり、クレジットスプレッドも依然狭い——しかし議事要旨は「金融状況が依然として成長を支えている」ことを無視できる背景ではなく、インフレリスクの一部として明確に位置づけた。
議事要旨は景気後退を描写しておらず、強い投資、安定した雇用、高めのインフレを描写している。このような組み合わせの下では、リスク資産は「景気後退トレード」によって買われることも、「無制限の緩和」によって買われることもない。市場がプライシングしているのは、経済がまだより高い金利に耐えられるということであり、政策が2%目標のためにあと一歩踏み出すということである。高ベータ資産にとって、ボラティリティはデータからもたらされるのであり、予想外の政策転換からもたらされるのではない。
利上げ実施後、暗号資産ETFはむしろ買われている
興味深いことに、暗号資産市場の機関投資家需要は、利上げによって減衰したようには見えない。
SoSoValueのデータによると、米国の現物ビットコインETFは9月に約26.5億ドルの純流入を記録し、そのほぼ全てが9月16日の利上げ後に発生した:利上げ前の2日間は合計約7.5億ドルの流出、9月17日から月末にかけては約29億ドルの純流入となった。9月25日までの週の流入額は約24億ドルで、2025年10月以来最大の単週となり、うち9月21日は1日で約10億ドルに達した。BlackRockのIBITが主力である。同期間、イーサリアム現物ETFも約6.9億ドルの純流入を記録した。ビットコイン価格は当月、約7.85万ドルから8.3万ドル付近まで上昇し、その後は8.4万ドル一线で揉み合っている。
より長いサイクルもまた、アロケーションが利上げによって中断されなかったことを示している。7月中旬、ビットコイン現物ETFの2026年累計純流出は一時約58億ドルに達した。9月の利上げ後1週間で、年間純フローは再びプラスに転じた。10月初旬時点で、商品設定以来の累計純流入は約578億ドル、純資産規模は約1,100億ドルである。10月に入ってからの単日フローは揉み合いに転じた——10月6日も約1.2億ドルの純流入となり、一部のトラッキングでは30日間ウィンドウで依然約35億ドルの純流入がある——しかし9月の方向性はすでに十分に問題を説明している:十分にプライシングされた25ベーシスポイントは、それ自体が機関投資家撤退のトリガーではない。
これは伝統的な「利上げ即リスク資産売り」という直感とは逆である。その理由は:決議前に利上げ確率はすでに9割以上に達しており、流出は決議日前に集中し、実施後は不確実性が低下し、ショートカバーとアロケーション資金の回流が同時に発生した。買いは規制された現物ETF内で発生しており、対応するのは実際のビットコインの申し込みであり、レバレッジ付き先物ではない。こうした資金は、単発の25ベーシスポイントに対する感度よりも、規制チャネルが安定しているか、ポートフォリオに非相関資産が必要かに対する感度の方が低い。
緩和トレードではなく、「利上げ受容可能」トレードである
議事要旨によると、多数の官員が依然としてもう一度の利上げが適切と考えており、一部は現在の金利の制限性が不十分と考えている。もし10月14日のCPIまたはその後の雇用データがインフレの粘着性を再び強めるならば、12月の利上げプライシングは急速に回復し、実質金利とドルが高ベータを圧迫するだろう。暗号資産はこのような状況では通常、まず流動性期待をトレードし、次に自身の需給をトレードする。ETFは緩衝にはなり得るが、無リスク金利の急騰をヘッジすることはできない。
現在、10月に金利を据え置く確率は会合後最初の数日を明らかに上回っており、リスク資産にデータの空白期間を与えている。さらに重要なのは、9月のETFフローが、成長が失速せず、利上げがすでにプライシングされ、現物チャネルが開放され続けている場合、機関投資家はビットコインを単なる緩和ヘッジではなく、アロケーション可能な資産として扱えることを証明したことである。イーサリアム、Solanaなどの現物商品が同じ週に純流入を記録したことは、これが単一銘柄の短期的な買い戻しではないことを示している。
今後は3組のデータが同方向に動くかどうかに注目する必要がある:PCE/CPIが3%以上にとどまり続け、12月の利上げを確定させるか;金融環境が米国債利回り上昇によって本当に引き締まるか;現物ETFがビットコインが保有者のコスト領域に接近する中でも純申し込みを維持できるか。
3つのうち、金利が上昇し、フローがマイナスに転じるだけならば、リスク資産の「利上げ受容可能」ナラティブは後退するだろう。インフレが限界的に緩和し、10月の据え置きが確認され、ETFの月次フローがプラスを維持するならば、暗号資産がトレードするのは新たな大規模緩和ではなく、ボラティリティ低下後のアロケーション需要である可能性がより高い。