


米国SECが「パンドラの箱」を開き、オンチェーンでのトークン化株式取引が正式に解禁


- 核心的な見方:米SECは「イノベーション免除」の名の下に、初めてトークン化株式が合规オンチェーン場(TSVs)で限定的な取引を行うことを認め、期間は5年間で、米国株のトークン化取引が実質的な一歩を正式に踏み出したことを示し、伝統金融と暗号資産市場の融合が加速している。
- 主要な要素:
- SECは「イノベーション免除」フレームワークを導入し、トークン化NMS株式がトークン化証券取引場(TSVs)で限定的な取引を行うことを認め、免除期間は5年間で約2031年9月まで。
- TSVsは米国主体でなければならず、許可制の参入を採用し、合成トークン化株式は禁止され、トークンは発行体または無関連の第三者によってトークン化されなければならず、保有者は配当と議決権を享有する。
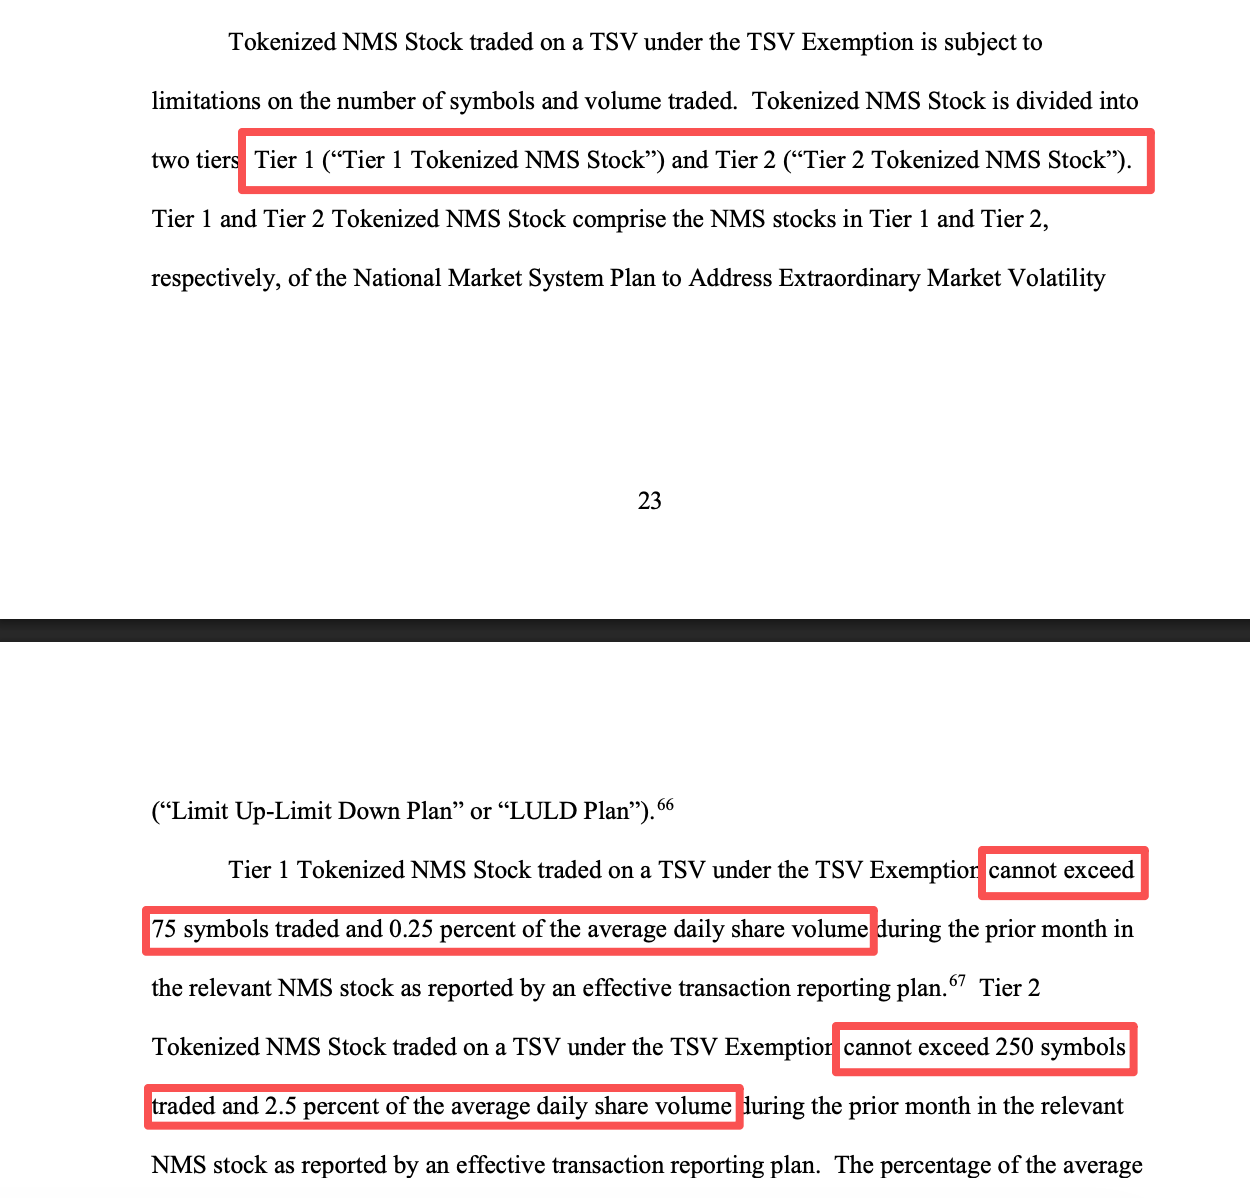
- 取引量には厳格な上限が設けられている:Tier1株式は各銘柄の取引量が月平均日出来高の0.25%を超えず、Tier2は2.5%を超えない;各TSVはそれぞれ最大75および250の対象を取引できる。
- 株式トークンは公共の無許可ブロックチェーン上に展開されなければならず、スマートコントラクトは監査可能であり、取引停止メカニズムは原資産株式と同期する。
- 発表後、オンチェーンの株トークンMemeコインは軒並み20%以上上昇し、DeFiセクターは力強いパフォーマンスを示し、UNI、HYPEなどは10%以上上昇した。
- Robinhood CEOは米国がトークン化時代に突入したと述べ、AMC CEOは新規則を賞賛し、投資家保護、合成資産の禁止、発行体の異議申立権の3原則を強調した。
オリジナル|Odaily(@OdailyChina)
著者|Wenser(@wenser 2010)
米SEC議長Paul Atkinsの信頼スコアが急上昇する瞬間がやってきた!
先にCALRITY法案の上院投票が可決されなかったものの、当時Paul Atkinsは高らかに表明し、関連立法が進むかどうかにかかわらず、SECは断固たる行動を取って米国の投資家と起業家に明確な規制の枠組みを提供すると述べ、「ご注目あれ」と付け加えた。わずか1日で、米SECは大きく舵を切り、「イノベーション・エグゼンプション」の名の下にトークン化株式取引への門を大きく開き始めた。
公式文書の情報によると、この一時的かつ条件付きの「イノベーション・エグゼンプション」(Innovation Exemption)に基づき、米SECはトークン化株式が一部のオンチェーン場所——トークン化証券取引所(TSVs)——において限定的に取引されることを許可した。
これにより、壮大な「大トークン化時代」が正式に幕を開け、従来の金融業界に属する「パンドラの箱」も、ひっそりと開かれたのかもしれない。
段階的にトークン化株式の障害を除去、米SECがTSVsという新たな解決策を提示
これまでのトークン化株式取引は、一方では米SECの審査・承認の面で行き詰まり、他方では取引プラットフォームの面で行き詰まっていた。
前者は米国株取引所のナスダックとNYSEがすでに提起した関連申請を指し、一部の技術的実施課題も含まれる。そして後者こそが従来の金融市場と暗号資産市場のすべての人々の心を真に揺さぶるものであり、その鍵となる問題は——トークン化株式はどこで取引するのがより合理的なのか?——というものだ。
そして今、米SECが出した答えは——トークン化証券取引所(TSVs、正式名称はTokenized Securities Venues)である。
トークン化証券取引所が折衷案に、ただし依然として4つの必須要件あり
その後の公式説明において、米SEC議長Paul Atkinsはトークン化証券取引所の豁免の境界について4つの明確な条件を示した:
- 第一に、TSVは米国主体でなければならず、米国海外資産管理事務所(OFAC)の経済・貿易制裁規定を遵守すること;
- 第二に、許可制の参入を採用し、条件を満たす参加者のみがトークン化NMS(National Market System stock、すなわち米国の主要取引所に上場する株式)株式を取引することを許可すること;
- 第三に、合成トークン化株式の取引を禁止し、関連するトークン化株式は基礎となる株式の発行者またはそれと無関係な第三者によってトークン化されなければならず、保有者は配当や議決権を含む従来の証券と同一の権利を享有しなければならないこと;
- 第四に、発行者は自社の証券がTSV上で取引されることに反対し阻止する権利を有し、連邦証券法における詐欺防止および操作防止条項は関連する証券活動に引き続き全面的に適用されること。
この従来の金融業界の証券取引所と暗号資産市場の暗号資産取引所の間に位置する「新たな役割」を通じて、米SECは市場に二つを一つに統合した解決策を提供した。もちろん、規制の境界が比較的明確になるということは、これまでのグレーで曖昧な領域が大幅に狭まることも意味し、特に現在市場で主流となっている合成トークン化株式は今回の禁止令により再び米国市場から締め出される可能性があり、さらには米国株のトークン化資産を動揺させる可能性もある。
TSVsの具体的な推進プロセス:5年間、許可制・認可制AMM、同一製品同一権利、同時停牌、取引量上限
実施期間の観点から見ると、公式はこのイノベーション・エグゼンプションが公布の日から発効し、期間は5年間(およそ2031年9月まで)であり、その後調整またはより恒久的な規則に転換される可能性があると明確に指摘している。同時に、米SECは後期の規則修正のために積極的にパブリックコメントを求めている。
参入障壁の観点から見ると、TSVsは流動性提供者が開示や記録などの条件を満たした後、1つまたは複数の許可制自動マーケットメーカー流動性プールを提供し、対応する参加者が相互作用して取引条件を合意できるようにするもので、同時に参加者のアクセス基準を設定することで、売り手と買い手をマッチングさせ、取引を完了させる。
製品の権益の観点から見ると、株式トークンは実際の原資産証券の所有権を表さなければならず、発行者もしくは発行者を代表する者によってトークン化されるか、または発行者と無関係な第三者によってトークン化されなければならない。保有者は配当や議決権などを含む従来の株式と同等の権利を享有しなければならない。合成トークン(価格エクスポージャーのみを提供し、実際の所有権を表さない製品)は明確に除外されている。言い換えれば、Robinhood Chain上の同一製品同一権利を実現できない各種の合成トークンは、このような資産の範囲には含まれない。
停牌メカニズムの観点から見ると、TSVs上の各種主要株式トークンは、主要上場取引所の原資産株式の停牌と同期して取引を停止する。
取引量制限の観点から見ると、米SEC公式が提供する情報によると、Tier1類株式(主にS&P 500、Russell 1000構成銘柄および適格ETPなどの高流動性株式を含む)は、各TSVsで最大75銘柄を取引可能;各株式の取引量は、当該株式の前月の平均日次出来高(ADV)の0.25%を超えてはならない(有効取引報告計画で報告されたデータに基づく);Tier2類株式(すなわちその他の米国株)は、各TSVsで最大250銘柄を取引可能;各株式の取引量は、当該株式の前月の平均日次出来高の2.5%を超えてはならない。
さらに、株式トークンのスマートコントラクトは監査可能で公開されており、公共の許可不要のブロックチェーンネットワーク上にデプロイされ、公開開示、取引の透明性、サーキットブレーカー調整、記録保存および技術的保障などの要件を満たさなければならない;第三者がトークン化する前に、TSVは発行者に書面による通知を送り、異議を唱える機会を与えなければならない(通常少なくとも30日間;発行者が反対すれば取引は許可されない)。
見ての通り、現在のTSVsモデルは米SECが作り上げた「株式トークン化取引の実験場」であり、彼らはインサイダー操作や投資リスクといった一連の業界の難題の発生を非常に恐れており、そのため関連行為、特に取引量の上限に対して一定の制御を行い、それによって株式トークン化取引が従来の金融市場の証券取引に与える衝撃のテンポと影響力を遅らせている。
米SECが「パンドラの箱」を開く、従来の金融業界の上空に「暗号資産の亡霊」が到来
今回の豁免イノベーションについて、多大な貢献をした米SEC委員Hester M. Peirceは特に文章を発表してその中の重要問題を整理し、米SECの夜間取引ラウンドテーブル会議において正式に6項目を提起した:
- 米国株式市場は、長期間運用されてきた外国為替、暗号資産および先物市場の経験をどのように参考にすべきか?
- 夜間の流動性が分散し、スプレッドが拡大する中で、ブローカーは最良執行義務をどのように履行し、個人投資家保護を強化すべきか?
- 夜間の流動性が不足し、執行コストが高い場合、資産運用機関が夜間取引を行わないことを選択することは、依然として合理的な受託者判断に属するか?
- 取引時間の延長は、上場企業が決算や重要情報を公表する方法を変えるか?
- 米国東部時間17時30分以降に提出されたEDGARファイルは通常翌営業日まで処理されないことを踏まえ、SECは夜間取引時間帯における重要情報の適時開示を確保するためにEDGARシステムを調整する必要があるか?
- SECは上場企業、特に小規模企業に対して関連するガイダンスや規制豁免を提供すべきか?
彼女の言及によると、米国株の取引時間延長は徐々に「23×5」の取引モデルを形成しつつあるが、現在夜間取引はNMS株式の総取引量の1%未満にとどまり、少数の株式に高度に集中している。今後現状を変えたいのであれば、まだ多くの課題に取り組む必要がある。
しかし何にせよ、米国株のトークン化取引は確実な一歩を踏み出し、これは以前のRobinhood CEOとAMC CEOの間で「株式トークン化」の正当性をめぐって交わされた議論に新たな指導文書を提供した。
このニュースが発信された後、Robinhood CEOのVlad Tenevは文章を発表し、米国はトークン化時代に踏み出しつつあると述べた。米SECの推進のおかげで、米国人は即時決済、7×24時間取引、デフォルトでの断片化取引のサポートなど、トークン化がもたらす利点を享受し始めることができる。彼はこれが米国のイノベーションの重要な瞬間であると述べた。
AMC CEOのAdam Aronもその後この新規制を称賛し、投資家保護は欠かせないこと、合成資産を使用してはならないこと、株式発行者は自社の証券がトークン化証券取引所で取引されることに反対する権利を有することの3つの原則を特に言及した。彼は、米SECが公布した枠組みによれば、条件を満たす株式トークンは完全な議決権と配当権を持つべきであり、上場企業も自社の証券がトークン化されて取引されることを阻止する権利を持つべきだと述べた。彼は同時にRobinhoodの共同創業者Vlad Tenevに呼びかけ、Robinhoodが海外の株式トークン事業においても上記の基準、特に投資家保護、合成資産および発行者の異議権の面で同様に遵守するよう求めた。
暗号資産市場の側から見ると、多くの制限があるものの、この措置は依然として「株式トークン化大爆発時代」を切り開くことが期待されている。時間の経過とともに、より多くの株式銘柄がトークン化の改造を受け入れ、暗号資産市場という「大きな棚」の商品へと変貌していくだろう。違いは、自ら積極的に発行を推進するか、受動的に他者に代行発行してもらうかだけである。
オンチェーン市場が米国株のトークン化改造によって新たな一波の相場を迎えるかについては、短期的には比較的顕著な押し上げ効果がある。
昨晩、米SECがオンチェーンプラットフォームでのトークン化株式の限定的な取引を承認した後、複数のオンチェーン株式トークンミームコインが上昇した:Robinhoodオンチェーンエコシステムの株式トークンペアミームコインMEME、BONER、microduck、Artificial Inu、CATGPT、MOOなどがすべて20%以上の上昇率を記録;本日暗号資産市場も全面的に上昇し、中でもDeFiセクターは力強いパフォーマンスを示した:Genius(GENIUS)は20.66%上昇、Uniswap(UNI)、Hyperliquid(HYPE)はそれぞれ14.81%、10.01%上昇;価格面では、UNIは最高7.93ドルに達し、24時間で14%超上昇;ONDOは最高0.3792ドルに達し、24時間で7%超上昇;BPは最高0.55ドルに達し、24時間で約14%上昇した。
おすすめ記事
24時間株式:SECラウンドテーブルでの挨拶 By Heister Pierce
イノベーション・エグゼンプション声明 by Mark T. Uyeda


