


IOSG:HIP-3の高額な入場券、買えない堀


- 核心的見解:HyperliquidのHIP-3ビルダー市場はすでに高度に集中し、全体として収縮している。トップのTrade[XYZ]が出来高の97.8%を占めるが、単月で44%減少。チャレンジャー合计の手数料収入はわずか74.7万ドルで、運営収益はパッシブステーキングを大きく下回る。唯一の例外であるEntropyもわずか1週間リードしたのみ。
- 主要ポイント:
- 10チームがHIP-3永久先物DEXを登録したことがあり、4チームが現在も取引中、5チームが停止、1チームが未開業。各チームは約4,000万ドル相当のHYPEをステーキング。
- HIP-3のHyperliquid永久先物出来高に占める割合は57.1%から25.8%に低下。主な原因はコア市場の出来高が倍増したことであり、単純なシェア喪失ではない。
- Trade[XYZ]の30日間出来高は646億ドル、前月比44.2%減。その約半分はストレージとAIセクターの実出来高の反落によるもので、残りの半分は自身のシェア喪失によるもの。
- 決済資産が生死を分ける:非USDCステーブルコインで決済する場所はすべて停止し、生存者はすべてUSDCを使用。6対6の記録となった。
- 価格競争はなし:すべての株式関連場所の手数料率は底を打っており、実測でTrade[XYZ] 0.427 bp、Entropy 0.400 bp。トップ以外のすべての場所の累計デプロイヤー分配はわずか74.7万ドル。
- 資産ポジションは約3.99万ドルに1つ。ステーキング収益は運営収益をはるかに上回る(Paragonのステーキング年間収益は手数料収入の約14倍)。チャレンジャーの価値は手数料では支えきれない。
- 唯一の予測力を持つ変数は決済資産とオラクル、資金調達率の設計。Entropyは自社オラクルによりNebiusで1週間リードした後、すぐに逆転された。
原文作者:Mario Chow,IOSG Ventures
10 チームが Hyperliquid 上で自らの無期限先物市場を登録したことがあり、その多くがこのために約 $40M の HYPE をロックしている。うち 1 社が取引量の 97.8% を占め、しかも直近 1 か月で 44% 減少した。本稿が答えようとするのは、残り 9 社が何を手に入れたのかという点であり、数字はすべてオンチェーンから取得したもので、発表資料からではない。
本稿のすべての数字は Hyperliquid の公開 API から直接取得している:perpDexs、metaAndAssetCtxs、登録済み全 519 資産を網羅する日足 candleSnapshot、delegatorSummary、userNonFundingLedgerUpdates、そして clearinghouseState{dex} である。
「30 日」とは 2026 年 8 月 15 日から 9 月 13 日までの完全な UTC 暦日を指し、「前の 30 日」は 7 月 16 日から 8 月 14 日、「7 日」は 9 月 7 日から 13 日を指す。HYPE は $79.73 で計算する。第 7 節のルーティングデータは Flowscan から取得した。builder code の取引量は公開 API からは集計できないためである。
要約
· HIP-3 は再び Hyperliquid の少数派となった。ビルダーが展開する市場は 30 日間で無期限先物取引量の 25.8% を占め、前月はまだ 57.1% だった。この変化は主に分母に由来する。コア板の取引量は 2 倍以上に増えた一方、HIP-3 自体は下向きに動いている。
· トップは縮小している。Trade[XYZ] の 30 日間取引量は $64.60B で、前月比 44.2% 減、7 日平均出来高は 8 月初旬の $5.36B/日の高値から $2.01B/日に落ち込んだ。この下落幅の約半分はストレージと AI セクターの実市場における取引減少に対応し、残り半分はこの取引所自身の問題である。同社は 8 月 18 日以降、一度もコアオーダーブックに対して単日で勝ち越していない。
· Entropy(io)は正面衝突の市場で丸一週間にわたりリードしたが、その後返上した。Nebius におけるシェアは 3 週連続で 8.7%、53.1%、20.4% という軌跡を描き、自身の取引量もすでに 3 週連続で下落している。逆方向のシグナルは建玉にある。未決済建玉は逆行して 37% 増え、$51.4M に達した。
· 決済資産は依然として生死を分ける線であり、記録は依然として 6 対 6 である。USDC 以外のステーブルコインで決済する取引所はすべて取引を停止している。生き残っているものはすべて USDC を使用している。
· 資産上場は維持できない。現在のオークション下限価格では、1 つの資産スロットは約 $39,900 であり、Paragon の全オンライン市場を買い上げても $1.04M 程度、Trade[XYZ] の 2 週間分の手数料収入に相当する。
· 誰も価格で競争していない。株式系の取引所はすべて deployerFeeScale = 1.0 と Growth Mode で運用されており、実測手数料率は Trade[XYZ] 0.427 bp、Entropy 0.400 bp である。トップ以外のすべての取引所は、生死を問わず、通算でわずか $747,000 のデプロイヤー分配しか稼いでいない。
参加している 10 社のデプロイヤー
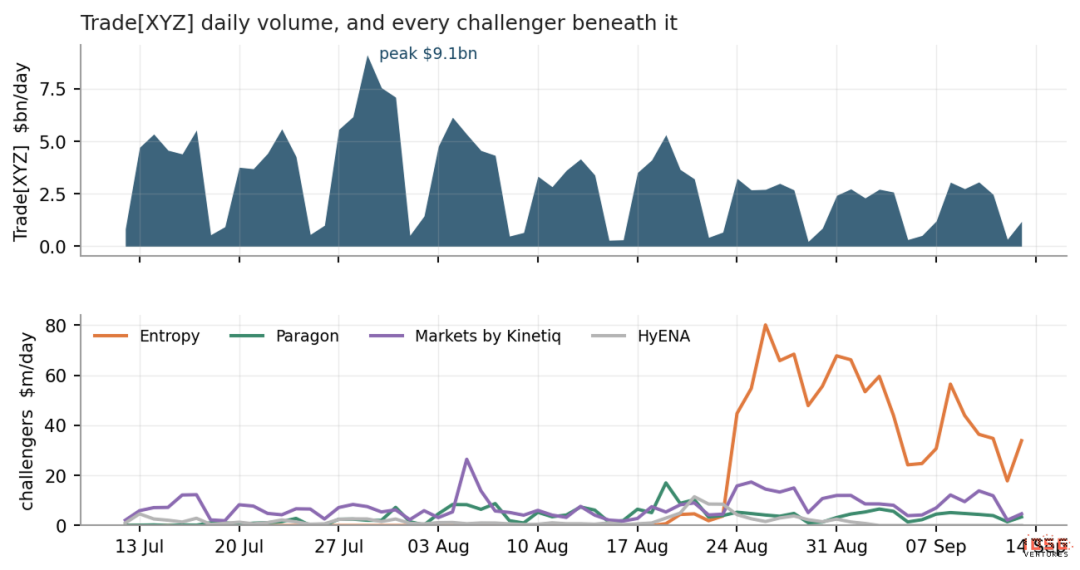
▲ Trade[XYZ] の日次取引量と、その下に連なるすべての挑戦者。2 つの図の縦軸スケールは約 100 倍異なる。
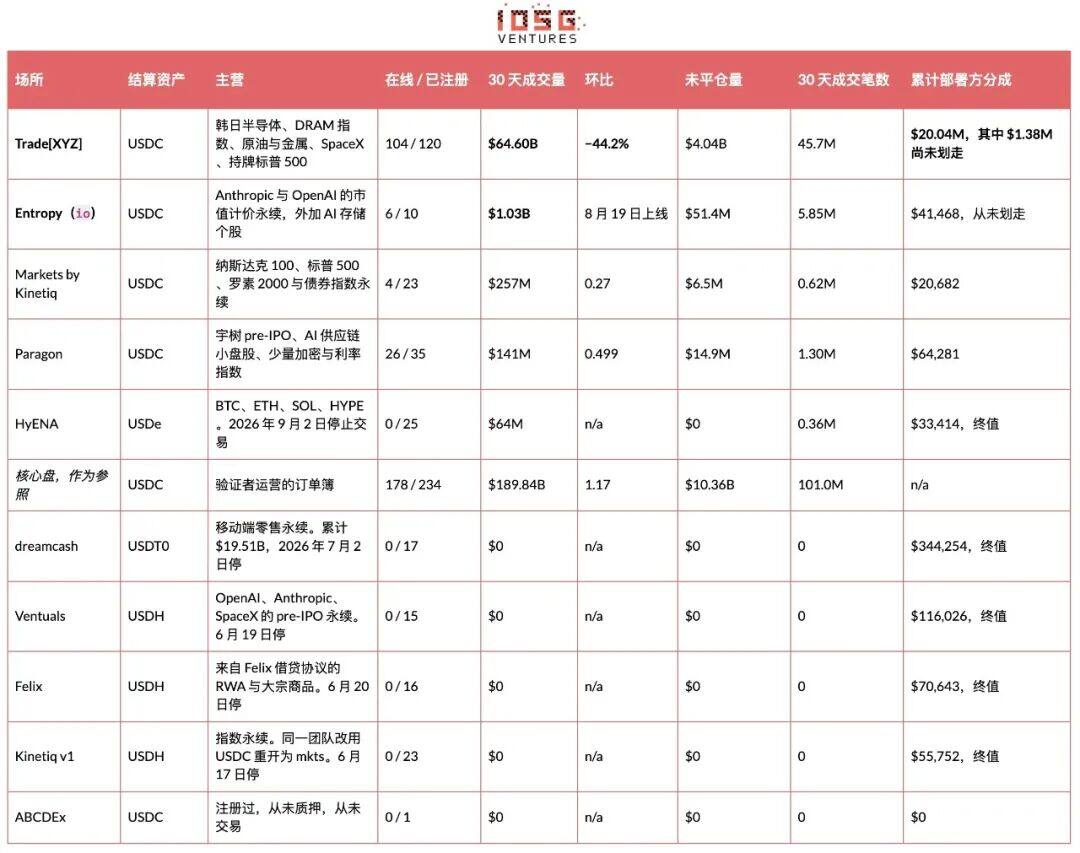
「取引件数」は日足 K 線の n フィールドをウィンドウ内で合計したもの。公開 API からは独立したトレーダー数は導き出せない。
歴史的に無期限先物 DEX を登録したのは通算 10 社のみで、これまでに 11 社目は存在しない。4 社が取引中、5 社が停止、1 社は一度も開業していない。Trade[XYZ] は HIP-3 取引量の 30 日間で 97.8%、直近 7 日間で 97.6% を占めている。
挑戦者の状況は数言で説明できる。Entropy は 26 日間で $1.03B を達成し、6 つのオンライン市場を持ち、資産リストではなく自社構築のオラクルに依存している。トップも価格を提示している市場でリードしたことがある唯一の取引所である。Paragon は板が板らしく見える唯一の挑戦者で、26 のオンライン市場を持ち裾野の分布も広く、Trade[XYZ] が一度に 5 つの銘柄に参入した状況下でも当月 49.9% 上昇した。Markets by Kinetiq は 23 銘柄を購入したが、95% の出来高が 2 つのインデックス無期限先物に集中している。HyENA はすでに終了している。市場はすべて上場廃止、未決済建玉はゼロ、通算で $33,414 しか稼いでいない。
HIP-3 のシェア、そしてそれが誤読されやすい理由
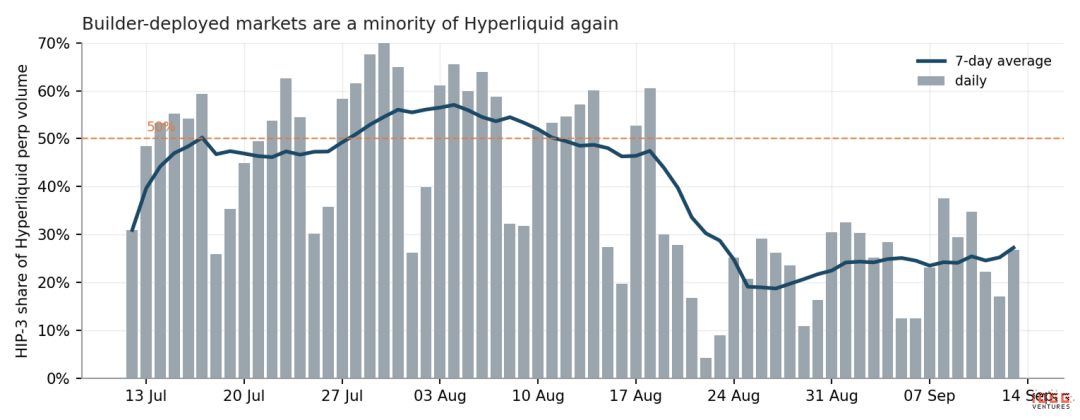
▲ Hyperliquid の無期限先物取引量に占める HIP-3 の割合(日次ベース)。
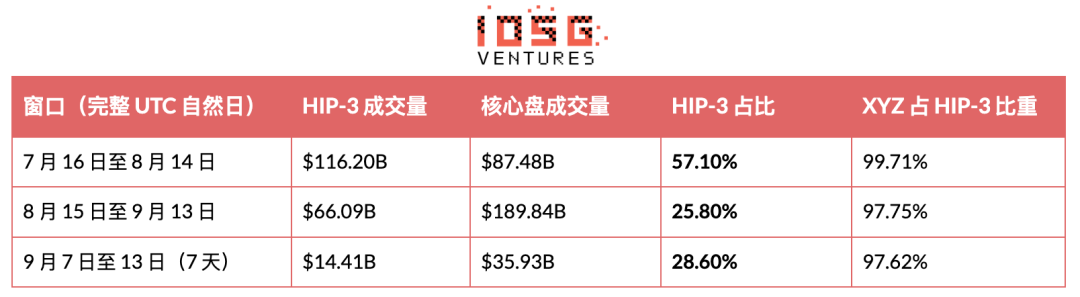
7 日平均は 7 月中旬に 50% を超え、8 月初旬には 57% 近くに達した後、30% を下回り、8 月 20 日以降はそこに戻っていない。8 月 18 日、あるビルダーの取引量が Hyperliquid のバリデータ集合全体を上回った。それ以降は一度も達成していない。
この比率が実際に語っているのは分母である。分子は株式の板であり、分母は暗号資産の板であり、変動しているのは暗号資産側の脚である。57% は暗号資産が閑散としていた時に読まれた数字であり、26% は同じ株式の板が相場にぶつかった時に読まれた数字で、同期間にコア板の無期限先物取引量は 117% 増加した。直近 7 日間の割合は 28.6% にまで戻っており、Trade[XYZ] はまだ縮小を続けている。HIP-3 の割合を引用する前に、その期間に暗号資産が何をしていたかをまず明確にすべきである。
本当に見るべきは絶対量であり、絶対量は悪化している。Trade[XYZ] の 30 日間取引量は $64.60B で、前月比 44.2% 減、7 日平均出来高は 8 月初旬の $5.36B/日から $2.01B/日に落ち込み、自身の板は 62% 後退した。最大市場の SK ハイニックスは $8.50B まで落ち込んだ。割合低下の両方の脚は現実である。そして以下の段落が示すように、HIP-3 という脚の大部分はそもそも競争の問題ではない。
取引量低下の主因はシェア喪失ではなくストレージセクターの沈静化
44% の下落をそのまま「トップが負けている」と読むのが最も安易な解釈だが、データはそれを支持しない。検証方法は簡単である。もし競争による下落なら、銘柄自体は普段通り取引されており、Trade[XYZ] が取る分だけが減っているはずだ。実際に起きたのは、銘柄自体が静かになったことである。
売りは一切ない。取引量がピークだった 8 月初旬を基準にすると、板の中のすべての大市場の価格は今日のほうが高い。
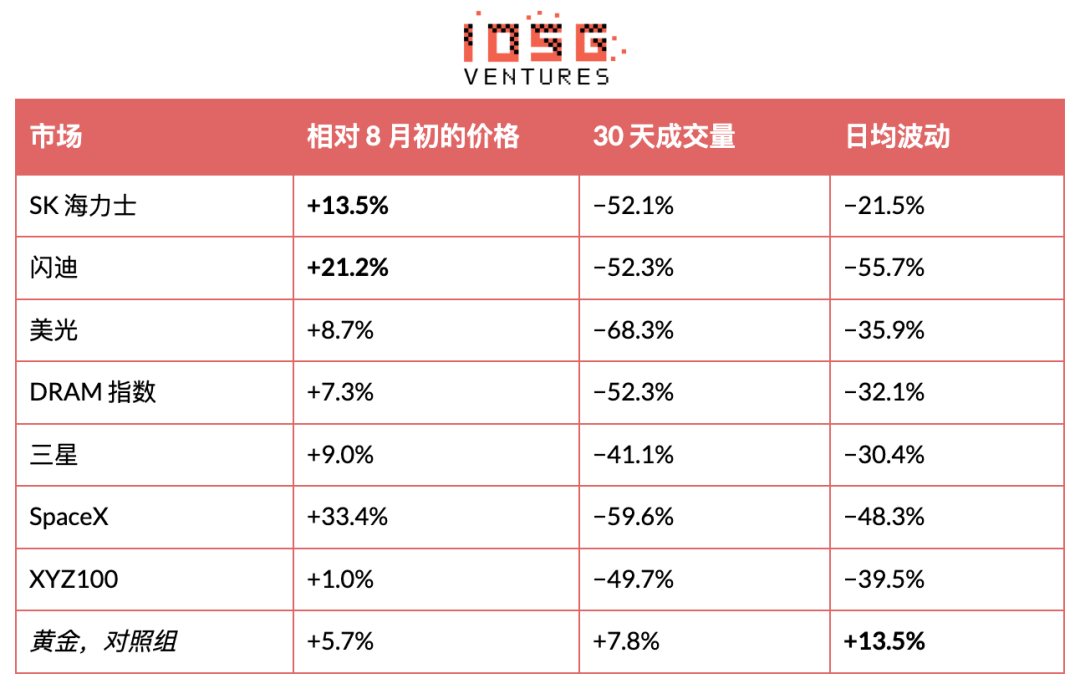
実際に崩れたのはこれらの銘柄が 1 日にどれだけ動けるかであり、取引所の取引量はほぼ同期してそれに追随している。
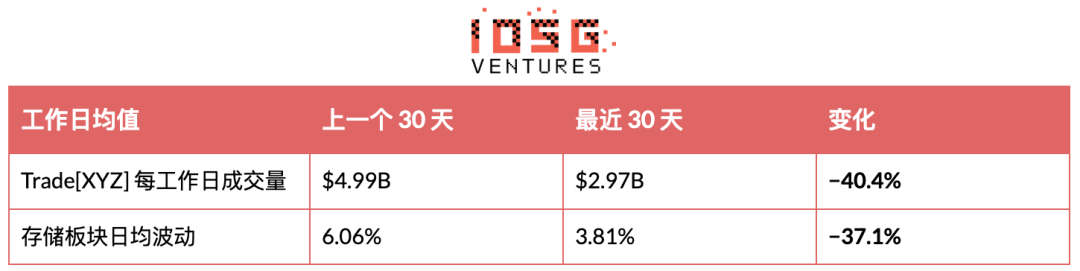
以上はすべて営業日ベースである。週末は株式市場が休場なのに Trade[XYZ] は通常通り取引しており、週末を含めるとこの関係を明らかに誇張してしまうからだ。営業日のみで見ると、ストレージセクターの日次平均ボラティリティと取引所の日次取引量の相関係数は +0.47、サンプルは 45 日である。金は天然の対照群である。今月、日中のボラティリティが上昇した唯一の大市場であり、取引量もそれに追随して増えた。銀はこのパターンに当てはまらない例外である。
ただしボラティリティはあくまで代理変数である。より直接的な検証は、同じ 9 銘柄の実際の株式取引量と比較することであり、その答えは、伝統市場は約半分しか説明していないというものである。
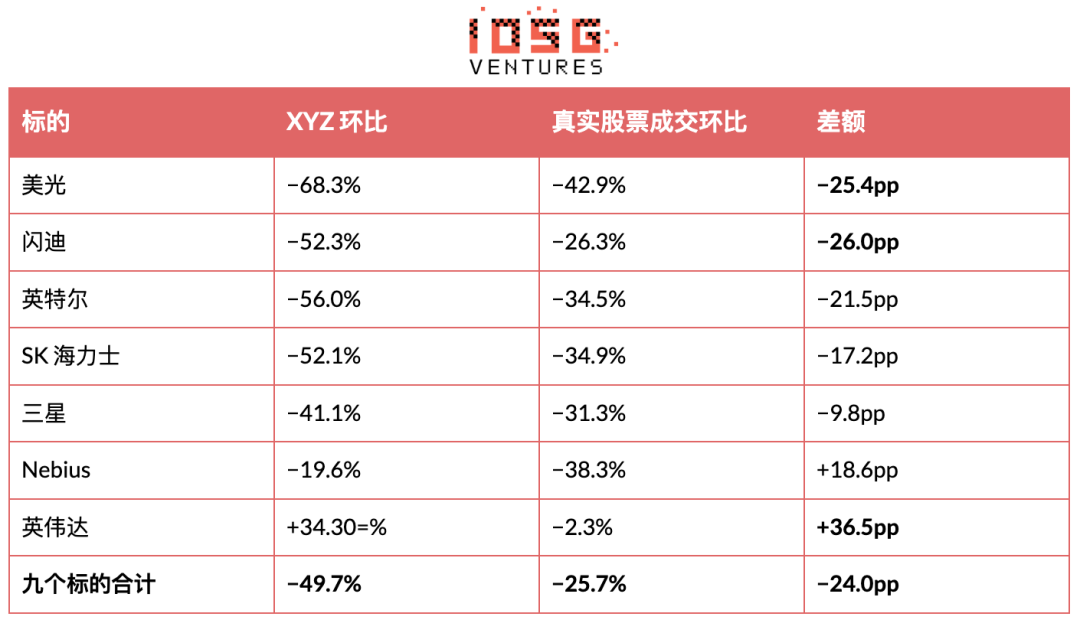
ストレージと AI セクターの実取引は確かに 25.7% 崩れており、この半分は現実である。しかし XYZ は 49.7% 下落しており、ほぼ 2 倍である。余分な 24 ポイントは業界が与えたものではない。
しかもギャップが最大なのはまさにその核心である。サンディスク −26.0pp、マイクロン −25.4pp、インテル −21.5pp、SK ハイニックス −17.2pp。逆にエヌビディア(+36.5pp)と Nebius(+18.6pp)では実市場を上回ったが、その 2 つの板はどちらも小さい。
競争もこのギャップを説明できない。Entropy の 30 日間のサンディスク取引は $523M であり、XYZ 自身のサンディスク板は $6.14B 減少しているので、挑戦者が奪えたのは最大でもその約 8% に過ぎない。
残りは資金ローテーションのようである。同期間に Hyperliquid のコア板無期限先物取引は 117% 増加し、HIP-3 は下落しており、両方を合わせた総量はさらに 26% 増えた。資金は Hyperliquid から離れておらず、株式の板から暗号資産の板へ戻っただけである。
規模のアンカー。同じ 30 日間に、これら 9 銘柄はそれぞれの取引所で $2,004.7B 取引され、XYZ はそれらで $23.5B を取引し、1.2% を占めた。XYZ の全 104 市場を合わせた $64.60B も、これら 9 銘柄の実取引のわずか 3.2% に相当する。浸透率が最も高いのは SK ハイニックスの 9.1%、最も低いのはブロードコムの 0.1% であり、この曲線自体がこのビジネスが何であるかを物語っている。暗号資産ネイティブのトレーダーが手の届かない資産は浸透率が高く、誰もが買える米国の大型株は浸透率が低い。
したがって今回の下落は両方が該当する。約半分はセクターのベータ、残り半分は自身の問題である。第 6 節の計算は実際の取引量のみを取り、取引量がどこから来たかは問わないので、手数料の計算は影響を受けない。しかしこの 2 つを分けて見ることは重要である。セクターの半分は戻ってくるが、取引所自身の半分は戻らないかもしれない。
入れ替わり、そして唯一予測力を持つ変数
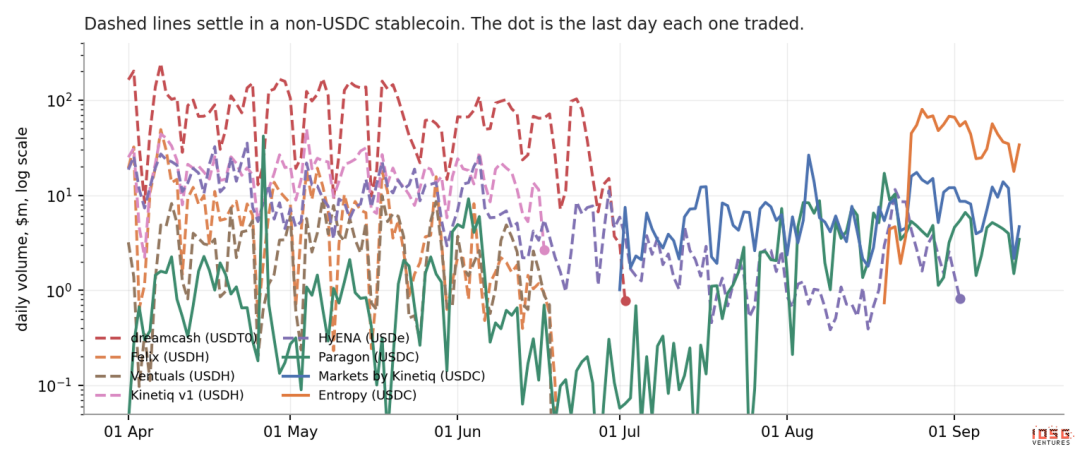
▲ 各 HIP-3 取引所の日次取引量(対数座標)。破線は USDC 以外のステーブルコインでの決済を表し、円点は最後に取引があった日を示す。
今日までに 6 社が取引を停止しており、それらを分けた変数は資産選択でも、チームのレベルでも、過去の取引量でもなく、決済に使うステーブルコインであった。
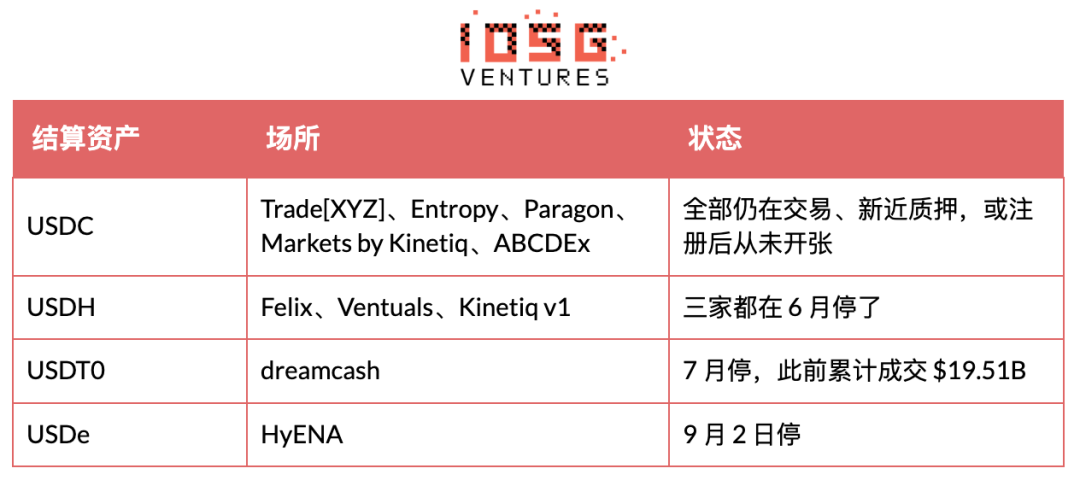
メカニズム自体は極めて素朴である。トレーダーは最初の注文を出す前にわざわざ別のステーブルコインに両替しなければならず、彼らは両替するのを面倒に思う。Felix は最も明確な例である。当初 USDH を支えていた手数料優遇は、Growth Mode が開始された途端に帳消しになり、その後この決済資産には摩擦だけが残った。
Kinetiq はその対照実験である。唯一、閉鎖後に生き残った運営者であり、その手法は USDH 市場を廃止し、まったく同じインデックス商品を USDC 上で再開することだった。過去の取引量は何も予測できない。dreamcash は $19.51B を達成し、6 月の那一批全体を合わせたよりも多かったが、それでも停止した。Entropy は 8 月にこれまでのどの参入者よりも多くの資金を持って参入し、USDC を選ぶ際にためらいは見られなかった。
決済資産を実際に決めたもの、そしてそうでないもの
USDC の席巻をプロトコルの取り決めと読むのは自然だが、Hyperliquid 自身のドキュメントは正反対のことを述べている。Aligned Quote Assets v2(8 月下旬に USDC で有効化、Coinbase が treasury deployer、Circle が technical deployer を務める)の下では、Hyperliquid における USDC





