


Circleはなぜ自らチェーンを作るのか?Arcメインネット公開前の完全解説


- 核心的見解:Circleが独自開発したL1ネットワーク「Arc」は2026年9月16日にメインネットを公開予定で、ステーブルコイン、RWA、外国為替清算の機関決済ネットワークとして位置づけられている。その中央集権的設計はBFTコンセンサスの技術的必然に由来するだけでなく、GENIUS法のコンプライアンス上の下限にも起因しており、成否は2027年のDTCC統合が実現できるかどうかにかかっている。
- 主要ポイント:
- ArcはCircleが発足・開発し、2026年5月に30億ドル評価額で2億2,200万ドルのプレセールを完了、a16z cryptoが7,500万ドルをリード投資した。
- Malachiteコンセンサス(BFT決定的ファイナリティ、約350ミリ秒で確定)とReth実行層を採用し、ブロック生成は約0.5秒、メインネットのChain IDは5042。
- GENIUS法に基づき、CircleはPPSIとしてAML/KYC義務を履行する必要があり、プロトコル層にブラックリストを内蔵し、USDCをネイティブGasとして使用し利息を付与しないなど、中央集権的な設計が生じている。
- バリデータ集合は完全に閉鎖的で、合計12ノード(Circleと11機関)。DTCC、ICE、Visa、Mastercard、BlackRockなどを含み、4社が共謀すればネットワーク全体が停止する。
- ARCトークンの初期供給量は100億枚、エコシステム60%、Circle保持25%。TGEは未開始で、インフレ率やアンロックスケジュールなどの主要パラメータは未開示。
- CLARITY法案は9月15日に手続き的採決が行われ、Polymarketの通過オッズは82%から16%に低下。もし失敗すれば、規制は再び各機関が個別に規則を制定する道に戻る。
- Robinhood Chainのmemeブームと対比すると、Arcは運営側の利害一致、リテール誘導の入口、投機可能なネイティブトークン、先行インフラが欠如しており、相場を形成するのは難しい。
Circle が自社開発した Layer 1 ネットワーク Arc は、2026 年 9 月 16 日にパブリックメインネットを開放する予定である。2025 年 8 月のプロジェクト立ち上げ、2025 年 10 月 28 日の公開テストネット開始、そして 2026 年 5 月に 30 億ドル評価額で 2 億 2200 万ドルの機関投資家向けプレセールを完了するまで、市場の評価は常に二極化してきた。一方は伝統的資本がブロックチェーンに乗り入れる分水嶺と見なし、他方は脱中央化に背を向け、伝統的金融の私的コンソーシアムチェーンに成り下がったと直截に批判する。
どちらの見方にも根拠はある。ここでは公式の宣伝文句を一旦脇に置き、四つの角度から分析する。Circle はなぜ自らチェーンを作るのか、そのコンセンサスメカニズム、このチェーンと他のチェーンの違い、一般ユーザーは何に参加できるのか。
一、Circle がなぜ自社公链を構築するのか
USDC は長らくイーサリアム、Solana および主要な L2 上で発行されてきた。これらのネットワークの利用者であり運営者ではない Circle は、三つの構造的制約に直面している。
二重通貨がもたらす財務上の摩擦。 企業が越境決済や大口送金を実行するには、手数料支払い用に ETH や SOL を追加で購入・保有しなければならない。これは企業の帳簿上、追加のエクスポージャー、追加の為替取引、そして追加の税務事項を生じさせる。
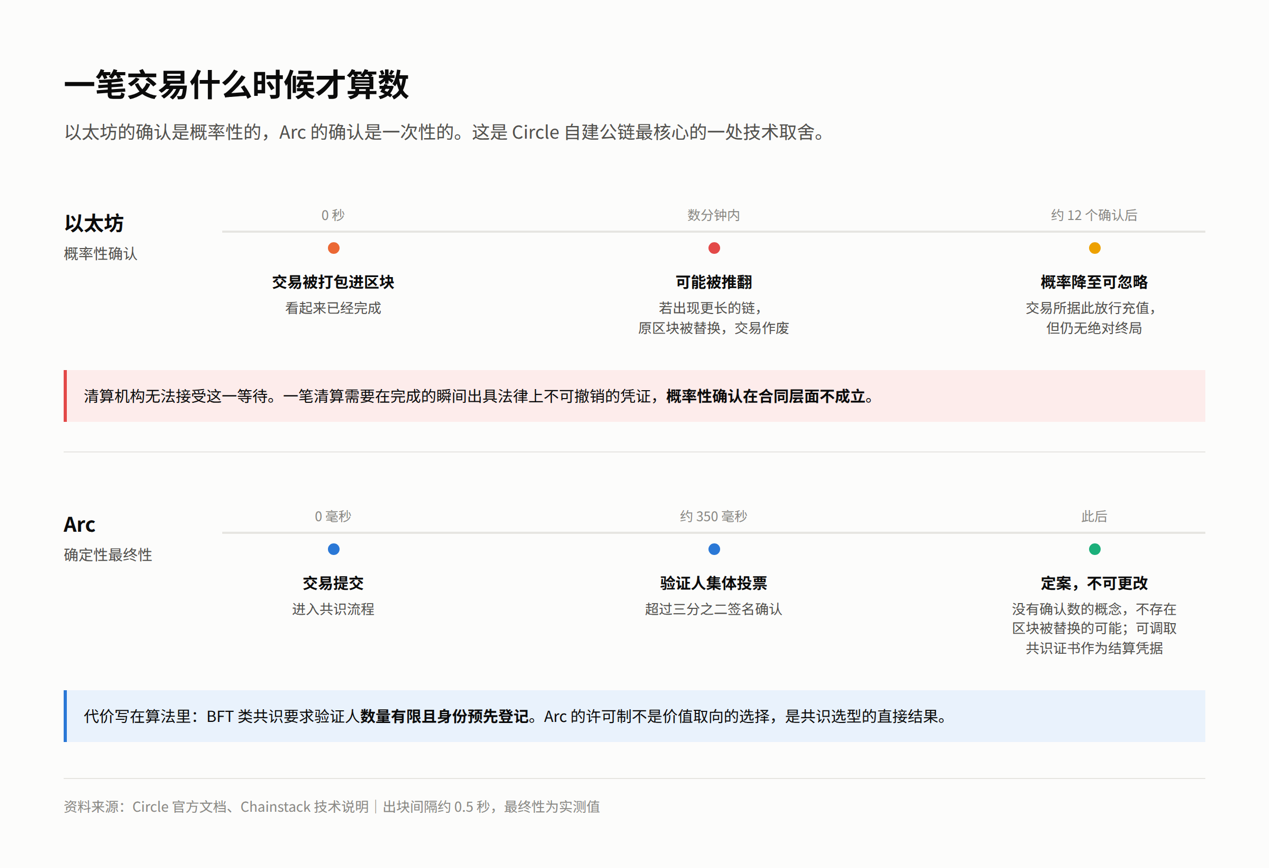
トランザクション確認が覆される可能性。 イーサリアムのようなネットワークでは、トランザクションがブロックに取り込まれたことは最終確定を意味しない。より長い別のチェーンが出現すれば、元のブロックは置き換えられ、その中のトランザクションは無効となる。この現象はブロック再編と呼ばれ、その発生確率は後続ブロックの蓄積とともに急速に減衰する。取引所が入金に複数の確認を求めるのは、この確率が無視できる水準まで下がるのを待っているのである。
暗号資産ユーザーはこの待機プロセスに慣れているが、清算機関は受け入れられない。清算業務は、取引完了の瞬間に法的に不可撤回の証憑を発行することを要求する。確率的な確認は契約のレベルでは成立しない。
プロトコル制御権の欠如。 基盤公链のハードフォーク、MEV の混雑、Gas 価格の変動、シーケンサーの障害は、いずれも Circle のリスク管理範囲を超えている。
Arc の位置づけは DeFi 流動性を争奪する汎用公链ではなく、ステーブルコイン、トークン化された現実世界資産(RWA)、外国為替清算に特化した決済ネットワークである。
二、規制枠組み:一つは発効済み、一つは採決待ち
Arc のアーキテクチャ選択は、商業的動機のほか、もう半分は規制上の制約に由来する。この層を整理して初めて、どの設計が Circle の選好によるもので、どの設計が法的義務によるものかを区別できる。
発効済みの GENIUS 法
2025 年 7 月 18 日、GENIUS 法が発効し、米国の支払型ステーブルコインの連邦規制枠組みとなった。
同法は発行体に四つの核心的義務を課している。準備金は高流動性の優良資産で構成し、準備金報告を毎月開示し、第三者機関による四半期監査を受けなければならない。未償負債規模が 100 億ドルを超える発行体は連邦許可を取得し、「認可支払ステーブルコイン発行体」(PPSI)となる必要がある。PPSI は銀行秘密法の下で金融機関に分類され、マネーロンダリング対策と顧客身份確認が義務付けられる。発行体は保有者に利息や収益を支払ってはならず、これが支払型ステーブルコインと銀行預金の法的な分界线である。
米国連邦預金保険公社(FDIC)は、ステーブルコインを支える準備資産が連邦預金保険の対象外であることを明確にしている。
上記の条項と照らし合わせると、Arc のいくつかの設計には直接の出所が見出せる。プロトコル層に内置されたブラックリスト機構は、銀行秘密法の下での発行体の義務に対応する。USDC をネイティブ Gas とし、チェーン上に付利資産を設けないのは、収益禁止の結果である。EIP-7708 が強制生成する監査証跡は、毎月の開示と四半期監査の立証要求に資する。
言い換えれば、Arc の中央集権度には法律が定める下限が存在する。PPSI として、Circle がたとえ検閲耐性のあるネットワークを構築したいと考えても、実現しようがない。
採決待ちの CLARITY 法
上院は 9 月 15 日に CLARITY 法について手続き採決(クローチャー)を行い、Arc メインネットは翌日に上线する。二つの時点は隣接するが依存関係はなく、採決結果は Arc の上线スケジュールに影響しない。同法が Arc に与える影響は中期的なものに集中する。
第一に、管轄権の区分。 法案はデジタル商品の現物市場を商品先物取引委員会(CFTC)に、証券部分を証券取引委員会(SEC)に留保する。既に商品と認定された 16 種のトークンは明示的に CFTC の規制下に置かれ、これは暗号資産の総時価総額の約 78% を占める。
第二に、トークン化証券の法的基盤。 Arc のナラティブで最も比重の高い項目は、DTCC が 2027 年下半期に DTC 保管資産をオンチェーンへ移行し、ステーブルコインとアトミック決済を完了する計画である。この計画に欠けているのは技術的条件ではなく、市場構造立法が提供する法的確実性である。法案が可決されなければこの基盤は欠如し、上記統合の実現難易度は著しく上昇する。
第三に、ARC トークン自体の性質。 法案はトークンが証券認定を脱するための経路を設けている。四段階の「成熟チェーンテスト」と、20% の保有量の硬性上限である。
ここで自ら検証すべき推論が一つある。ARC の初期配分で Circle は 25% を留保しており、これは当該上限を上回る。エコシステム部分が 60% を占め、その実際の支配権の帰属は開示されていない。もし TGE の日程がなかなか定まらないことがこれと関連しているなら、この推論は反証可能である。Circle が最終的にこの 25% をどう扱うかを観察すればよい。なお、ホワイトペーパーは ARC の証券属性について何ら位置づけを行っていない。
法案には Arc と間接的に関連する二つの条項がほかにある。ステーブルコイン収益条項は、銀行預金の利息の性質を持つ収益を禁止するが、取引、支払、マーケットメイク、流動性提供、ガバナンス、検証、ステーキングに紐づく報酬は許可している。78 の銀行業団体の連署意見は、この境界線はエンジニアリング上容易に回避できると考える。第 604 条は非カストディアルソフトウェア開発者に対し、送金業者登録と銀行秘密法の義務を免除するもので、法執行機関はこれに反対し、コンプライアンスを免れる抜け道を開くものだと考える。
採決の見通しは楽観できない。手続き採決は法案が討論手続きに入れるかどうかを決めるだけで、最終可決ではない。共和党は上院で 53 議席を占めるが、そのうち Rand Paul と Josh Hawley は明確に反対し、Thom Tillis は倫理条項の強化を支持条件としている。民主党側では、委員会段階で賛成票を投じたのはわずか 2 人で、別に 7 人が共同声明を発表し、草案が倫理条項、消費者保護、違法金融の三点で不十分だと述べた。Polymarket における同法案の可決オッズは、2 月の 82% から 8 月末には 16% まで低下した。
採決が失敗した場合、結果は現状維持ではなく、規制が各機関が個別に規則を定める経路へ回帰することである。SEC の「Project Crypto」、CFTC、通貨監督庁(OCC)、財務省がそれぞれ独自に進め、包括的立法は 2029 年まで延期される可能性がある。
三、コンセンサスメカニズム:取引は一度確認されれば変更されない
Arc のコンセンサスエンジンは Malachite で、Informal Systems 出身である。Tendermint の形式検証に従事してきたチームで、2025 年に Circle に統合された。実行層は Reth を採用し、Solidity ツールチェーンと完全互換である。ブロック生成間隔は約 0.5 秒、メインネットの Chain ID は 5042 である。
このメカニズムが提供するのは確定的ファイナリティである。トランザクションが提出されると検証者が集団で投票し、3 分の 2 を超える署名確認で確定し、その後は変更不可となる。実測所要時間は約 350 ミリ秒である。ここには確認数の概念も、ブロックが置き換えられる可能性も存在せず、前述の再編リスクはメカニズムのレベルで排除されている。
代償はアルゴリズム自体に書かれている。BFT 系のコンセンサスは検証者の投票によって合意に達するため、参加者数が限定的で身元が事前登録されていることを要求する。そうでなければ投票を集計できない。Arc の許可制は価値志向の選択ではなく、コンセンサス選型の直接的な結果である。この点は検証者構造を論じる際に再び戻ってくる。
四、汎用公链との主な差異
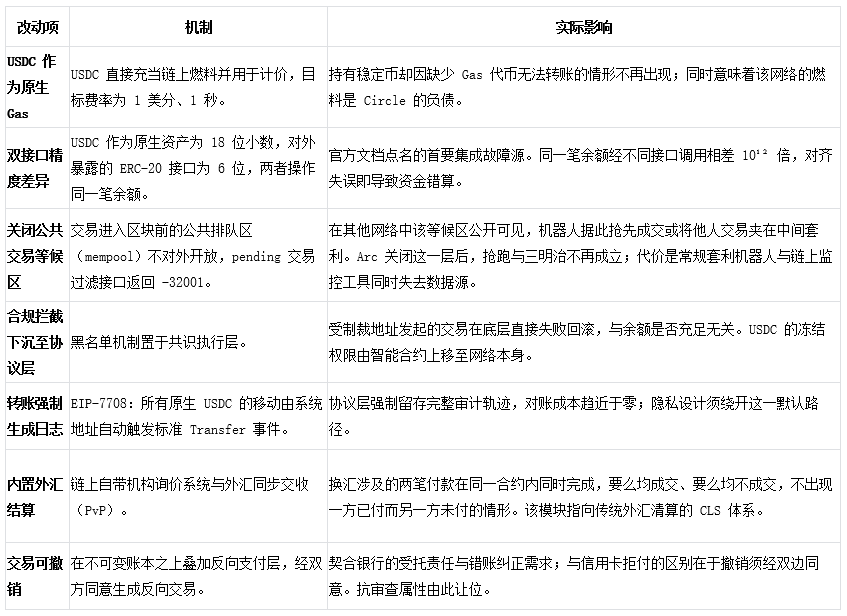
コンプライアンス要件を満たすため、Arc は基盤層で以下の変更を行っている。
ほかに、統合前に確認すべき二つの細部がある。
一つはクエリコストである。通常のノードは直近の一定期間の完全な状態のみを保持し、それより古いデータは全履歴を保存するアーカイブノードに問い合わせる必要があり、費用がより高い。Arc がこの境界線を引く位置はチェーンヘッドから 127 ブロック遅れ、約 1 分である。イーサリアムは約 25 分である。つまり、1 時間前の取引記録は、Arc 上では既に有料で取得する履歴データに属する。ウォレット、価格サイト、データサービスといったアプリケーションの運用コストは、これによりイーサリアムよりも明らかに高くなる。
もう一つはコンセンサス証明書である。Arc は arc_getCertificate インターフェースを提供し、あるトランザクションがどの検証者によって署名確認されたかの証憑を取得できる。arc_getVersion はノードバージョンの照会に用いる。前者の機関にとっての意義は、それがアーカイブ保存可能な決済完了証明であり、第一節で述べた「法的に不可撤回の証憑」の技術的レベルでの落とし所であることだ。
プライバシー面では、Arc はオプションの機密送金を提供し、金額は遮蔽されるがアドレスは依然として可視である。実装は TEE に依拠する。チップ内部の外部から読み取れない隔離領域である。この層のプライバシーの安全性は、暗号学的仮定ではなく、ハードウェアベンダーの上に築かれている。耐量子路線は四段階で推進され、ジェネシス段階で既に耐量子署名ウォレットをサポートし、ユーザーは事後移行なしに直接作成できる。
クロスチェーン面では CCTP と Gateway をネイティブ統合している。CCTP のやり方は、原チェーンで相当する USDC を焼却し、同時に Arc で同量の新規 USDC を鋳造するもので、過程において第三者のブリッジコントラクトが資金を保管することはなく、クロスチェーンブリッジが攻撃される一类のリスクもない。ユーザーが得るのは Circle が発行する USDC そのものであり、クロスチェーンブリッジが発行するトークン証憑ではない。Gateway はユーザーの複数チェーン上の残高を同一アドレスに集約する。この優位性は発行体という身分に由来し、技術に由来するものではない。
五、検証者構造
Arc の検証者集合は現在完全に閉鎖されている。Circle が公表した創設検証者は 11 社で、Circle 自身を加えると計 12 ノードである。
- 金融インフラと取引所: DTCC(米国預託信託清算公社)、ICE(NYSE の親会社)
- 決済清算ネットワーク: Visa、Mastercard、MoneyGram、Global Payments
- 資産運用と国際銀行: BlackRock、Standard Chartered、SBI Group、Sumitomo Corporation
- 暗号資産と総合機関: Galaxy、Circle
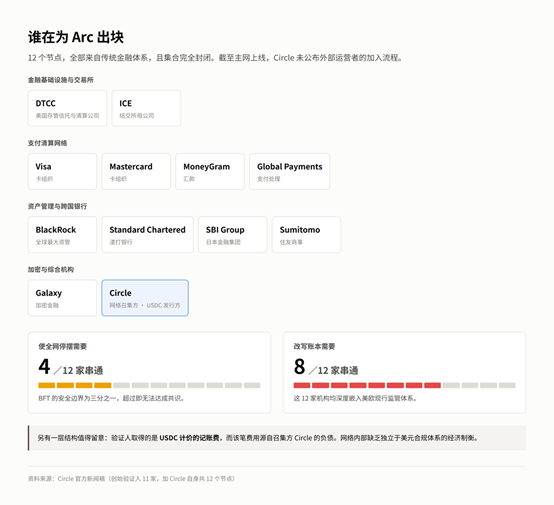
BFT の安全境界は 3 分の 1 である。12 ノードのうち、4 社が結託すれば全ネットワークを停止させられ、8 社が結託すれば台帳を書き換えられる。上記 12 機関はいずれも米欧の現行規制体系に深く組み込まれている。メインネット上线時点で、Circle は外部運営者が検証者集合に参加するプロセスを公表していない。
もう一层留意すべき構造がある。検証者が得るのは USDC 建ての記帳手数料であり、その費用は召集者である Circle の負債に由来する。ネットワーク内部にはドル合规体系から独立した経済的均衡が欠けている。
Adam Cochran の批判は同じ点を指す。「これは L1 ではない、L1 と呼ぶのは侮辱だ。これは私的な、事前承認された検証者によるコンソーシアムチェーンである。」その論証経路はこうだ。USDC を Gas とすることで、検証者が独立性を保つ経済的インセンティブが消滅し、中央





