


高金利は米国株の「終わらせる者」ではない?利益こそが?


- 核心的見解:JPモルガンのレポートは、高金利は米国株バリュエーションの終わらせる者ではなく、バリュエーションの天井を決める鍵は利回りそのものではなく利益成長率であると指摘。利益成長率が15%以上を維持する限り、現在のバリュエーションには依然としてファンダメンタルズの裏付けがある。
- 重要な要素:
- 10年物米国債利回りとS&P500のバリュエーションは「逆U字型」の関係にあり、バリュエーションを圧縮する閾値は約5%〜6%。
- 利益成長率が20%超の場合、バリュエーションは24倍まで支えられ、成長率10%〜20%の場合は約20倍、利益が低いほど許容できる利回りも低くなる。
- 現在のS&P500は2026年EPSの約22倍で、これは約28%の利益成長率に対応。15%以上の成長率を維持すれば、2027年のバリュエーションには依然として再評価の余地がある。
- AIのトップ30社のフォワードバリュエーションは約30倍で、S&P500の他の構成銘柄の19倍やMSCI ACWIの同業他社の14.3倍をはるかに上回る。このプレミアムは利益の可視性と低レバレッジに由来する。
- 金利の伝達は段階的であり、企業は主に固定金利の長期調達を利用しており、約2.4兆ドルの現金を保有することでより高い利息収入を得られ、一部の圧力を相殺している。
- 高金利は市場の二極化を深刻化させ、資本は政府や大規模多国籍企業に流れ、消費や不動産、高レバレッジ業界を圧迫している。
- セクターのパフォーマンスはイールドカーブの形状に依存する。スティープ化は景気循環に有利、フラット化はテクノロジーに有利。大型株は小型株よりも耐圧力が強い。
原文作者:李佳
原文来源:华尔街见闻
市場は「高金利」を米国株バリュエーションの終焉者と見なしている。30年米国債利回りは約5.40%まで上昇し、約20年ぶりの高水準となった。長期デュレーションの米国債は過去1年間で約10%下落し、S&P 500のフォワードPERも約3倍圧縮された。しかし同時に、米国株は依然として約16%上昇している。
しかし、JPモルガンが9月14日に公表したレポートはまったく異なる結論を導き出した。今回の金利上昇は、バリュエーションを本当に抑制するまでにはまだ距離があり、バリュエーションの天井を決める鍵は利回りそのものではなく、利益成長率である。
同チームは1950年以降のバリュエーションデータを利益成長率別に分類した結果、10年米国債利回りとS&P 500のバリュエーション倍率は「逆U字型」の関係を示すことを発見した。利回りが初期段階で緩やかに上昇する際には、バリュエーションはむしろ支えられる可能性がある。一定の閾値を突破して初めて、金利上昇がバリュエーションを明確に圧縮し始める。現在の利益水準に基づくと、この閾値に対応する10年米国債利回りは約5%から6%である。
より広く見ると、ウォール街のストラテジストも、FRBの再利上げを強気相場の終焉シグナルとは見なしていない。ゴールドマン・サックス、モルガン・スタンレー、JPモルガンのストラテジストはいずれも、経済成長と企業利益が底堅さを保つ限り、緩やかな利上げによる市場調整は短期的な変動に過ぎない可能性があると考えている。
ゴールドマン・サックスの首席米国株ストラテジスト、ベン・スナイダー氏は、市場は今後1年間に3回以上の利上げが行われるとの見通しをすでに織り込んでおり、企業利益とバランスシートは依然として堅調であると述べた。ブルームバーグの集計も、歴史的に強気相場を本当に脅かすのは通常、単発の利上げではなく、利上げサイクル全体であることを示している。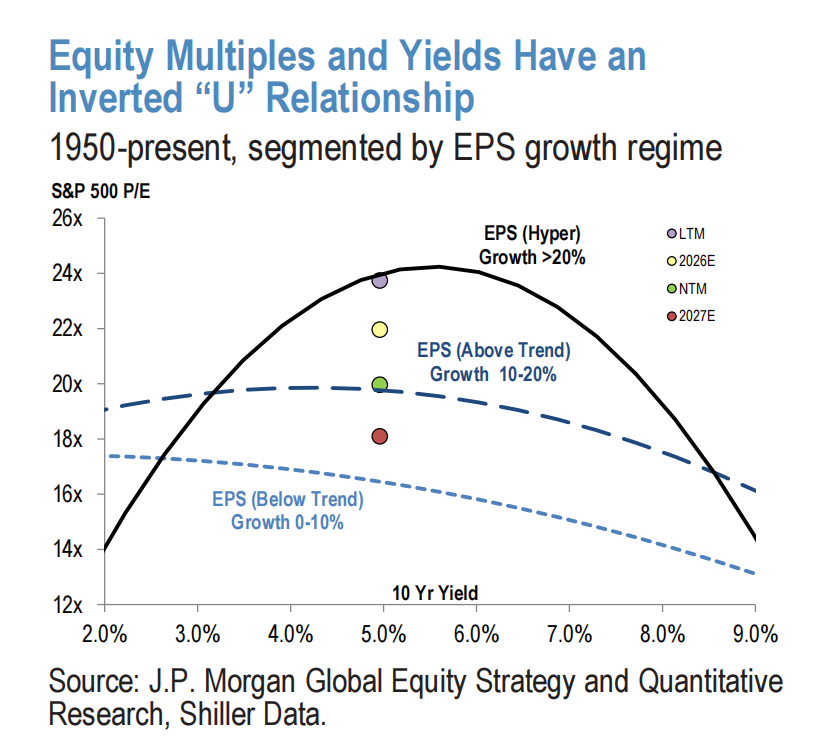
バリュエーションが本当に圧迫される閾値は5%〜6%
第1の区分は利益成長率が20%を超える超成長環境であり、バリュエーション倍率は最大約24倍まで支えられ、これは10年米国債利回り約6%に対応する。第2の区分は利益成長率が10%〜20%のトレンド超成長環境であり、バリュエーション倍率は約20倍、対応する利回りは約5%である。全体として、利益成長率が低いほど、市場が耐えられる利回り水準も低くなる。
現在、S&P 500は2026年EPSの約22倍で取引されており、これは調整後の2026年利益成長率約28%に対応する。2027年のバリュエーションは約18倍で、暗示される利益成長率は約21%である(一時的な投資損益を除く)。これは、利益成長率が15%以上を維持できれば、2027年のバリュエーションにはさらなる再評価の余地が依然として存在することを意味する。
バリュエーションが割高かどうかを測る別の尺度もある。二段階配当割引モデルによると、現在の暗示株式リスクプレミアムは約7.2%で、歴史的な69%分位に位置する。長期PEGは約2倍である。言い換えれば、企業が年平均13%〜15%の利益成長率を達成できれば、現在のバリュエーション水準はおおむねファンダメンタルズに支えられている。
AIのトップ30社は現在、約30倍のフォワードバリュエーションで取引されており、これはS&P 500の残り470銘柄の約19倍、MSCI ACWIの同業他社の約14.3倍に対応する。このようなバリュエーションプレミアムは、主により強い利益の可視性、より低いレバレッジ率、そしてより安定した株主還元に由来している。
生産性ももう一つの緩衝要因である。生産性が1.5%〜2.5%の範囲内に維持されれば、現在の利回りは依然として約20倍のバリュエーションを支えることができる。AIがさらに生産性を2.5%超へ押し上げれば、バリュエーションが得る支えはより強くなる。
金利が利益にどう伝わるか:まず債務構造、次にキャッシュフロー
利息費用の上昇が企業利益に与える打撃は漸進的である。なぜなら、企業債務は全体として固定金利・長期デュレーションの資金調達が中心だからである。
短期的には、二つの力が調達コスト上昇の圧力を部分的に相殺するのに十分である。一つは金融セクターの利益改善、もう一つは企業が依然として約2.4兆ドルの現金を保有しており、これらの資金がより高い利息収入を得られることである。同時に、多くの企業の現在の借入コストは2023年のピーク水準を依然として下回っている。30年固定住宅ローン金利は約6.8%で2023年の8.1%を下回り、投資適格債利回りは約6%で6.5%を下回り、ハイイールド債は約7.7%で9.6%を下回っている。
本当に注目すべき圧力は構造的分化から来ている。「より高く、より長く」続く金利環境は、消費関連活動、住宅および商業不動産、そしてAI建設の直接的な恩恵を受けない資本集約型産業や高レバレッジ企業を押し出しつつある。
レポートはこのプロセスを「見えざる手」と表現している。限られた資本が、最も高い価格を提示し、最も信用力の高い借り手——政府と大規模多国籍企業——へと流れている。したがって、より高い金利は必ずしも企業利益全体が全面的に打撃を受けることを意味しないが、市場内部の分化を著しく激化させる。
カーブ形状がセクターを決める:スティープ化なら景気循環、フラット化ならテクノロジー
セクターの主導権は、イールドカーブがどのように変化するかにもかかっている。
ベア・スティープ化、すなわち長短金利差の拡大が起これば、エネルギーや金融などの景気循環セクターが恩恵を受けやすい。ベア・フラット化が起これば、テクノロジー株が相対的に優位となる。同時に、債券代替資産および長期デュレーションの非テクノロジーセクター——公益事業、不動産、通信サービス、生活必需品——は金利上昇に対して最も敏感である。
スタイル面では、基準シナリオは依然として浅い利上げサイクルである。すなわち、昨年の「保険的」利下げ期待が反転したものの、積極的な引き締めには発展していない。このシナリオでは、成長株と優良成長株が依然として優位を保つ見込みである。インフレが再加速し、市場がより広範な利上げサイクル、すなわちさらに4〜5回の利上げを織り込み始めれば、投資スタイルは低ボラティリティへと移行する可能性がある。
時価総額スタイルから見ると、大型株の耐圧力がより強い。対照的に、小型株は短期の銀行変動金利調達により依存しているため、金融政策の伝達がより直接的であり、受ける打撃もより大きい。
レポートは同時に、今回の金利上昇は主にファンダメンタルズによって駆動されており、FRBの独立性や米国の財政信頼性に対する市場の懸念によるものではないと考えている。長端スワップスプレッドは比較的安定しており、長期ブレークイーブンインフレ率も小幅に上昇したに過ぎない。





