






SpaceX doanh thu tăng 161%, AI trở thành mảng kinh doanh lớn nhất, tại sao lợi nhuận vẫn dựa vào Starlink?


- Quan điểm cốt lõi: Doanh thu quý 3 của SpaceX đạt 14,575 tỷ USD, tăng 161% so với cùng kỳ năm trước, mảng AI trở thành nguồn thu lớn nhất nhưng mảng kết nối vẫn là trụ cột lợi nhuận chính, dưới mức chi tiêu vốn khổng lồ, liệu tăng trưởng có thể chuyển hóa thành lợi nhuận tiền mặt bền vững là vấn đề cốt lõi.
- Yếu tố then chốt:
- Doanh thu mảng SI đạt 7,560 tỷ USD, tăng 830% so với cùng kỳ năm trước, vượt qua mảng kết nối để trở thành mảng doanh thu lớn nhất, nhưng biên lợi nhuận hoạt động chỉ khoảng 5,7%.
- Doanh thu mảng kết nối đạt 5,248 tỷ USD, tăng 69% so với cùng kỳ năm trước, đóng góp lợi nhuận hoạt động 2,367 tỷ USD, biên lợi nhuận khoảng 45,1%, vẫn là trụ cột lợi nhuận.
- Tăng trưởng của mảng SI một phần đến từ động lực mua bán sáp nhập, thương vụ mua lại Cursor đóng góp khoảng 608 triệu USD doanh thu, không phải toàn bộ là tăng trưởng nội sinh.
- Chi tiêu vốn hàng quý đạt 19,593 tỷ USD, vượt doanh thu, trong đó mảng SI chiếm 16,444 tỷ USD (khoảng 84%), chu kỳ thu hồi vốn cần được quan sát.
- Musk đề xuất tầm nhìn doanh thu nghìn tỷ USD và thảo luận về khả năng sáp nhập với Tesla, nhưng chưa có thỏa thuận xác định, không nên tính trước vào kỳ vọng.
- Sau khi công bố báo cáo tài chính, giá cổ phiếu tăng 7% sau giờ giao dịch, phản ứng thị trường chỉ là định giá sơ bộ, sau đó cần xác minh tính bền vững của doanh thu và khả năng chuyển hóa tiền mặt.
Điều đáng chú ý nhất trong báo cáo tài chính này của SpaceX không chỉ là mức tăng trưởng doanh thu 161%, mà còn là vai trò khác nhau của mảng kinh doanh AI và mảng kinh doanh kết nối liên quan đến Starlink về doanh thu và lợi nhuận.
Ngày 20 tháng 10, SpaceX công bố báo cáo tài chính quý III năm 2026. Doanh thu trong quý của công ty đạt 14,575 tỷ USD, tăng 161% so với cùng kỳ năm trước; doanh thu mảng siêu trí tuệ (SI) đạt 7,560 tỷ USD, tăng 830% so với cùng kỳ, trở thành nguồn thu lớn nhất của công ty. Đồng thời, mảng kết nối đóng góp 2,367 tỷ USD lợi nhuận hoạt động, vẫn là trụ cột lợi nhuận chính của công ty.
Đáng chú ý hơn là triển vọng của Musk về quy mô tương lai của công ty. Ông cho rằng, việc doanh thu hàng năm của SpaceX đạt mức hàng nghìn tỷ USD trong tương lai là hoàn toàn có thể. Nhận định này phác họa kỳ vọng của công ty về không gian tăng trưởng trong tương lai, nhưng để đạt được quy mô đó, vẫn phụ thuộc vào việc mở rộng mảng AI, tăng trưởng dịch vụ kết nối, và liệu khoản chi tiêu vốn khổng lồ có thể chuyển hóa thành lợi nhuận bền vững hay không.
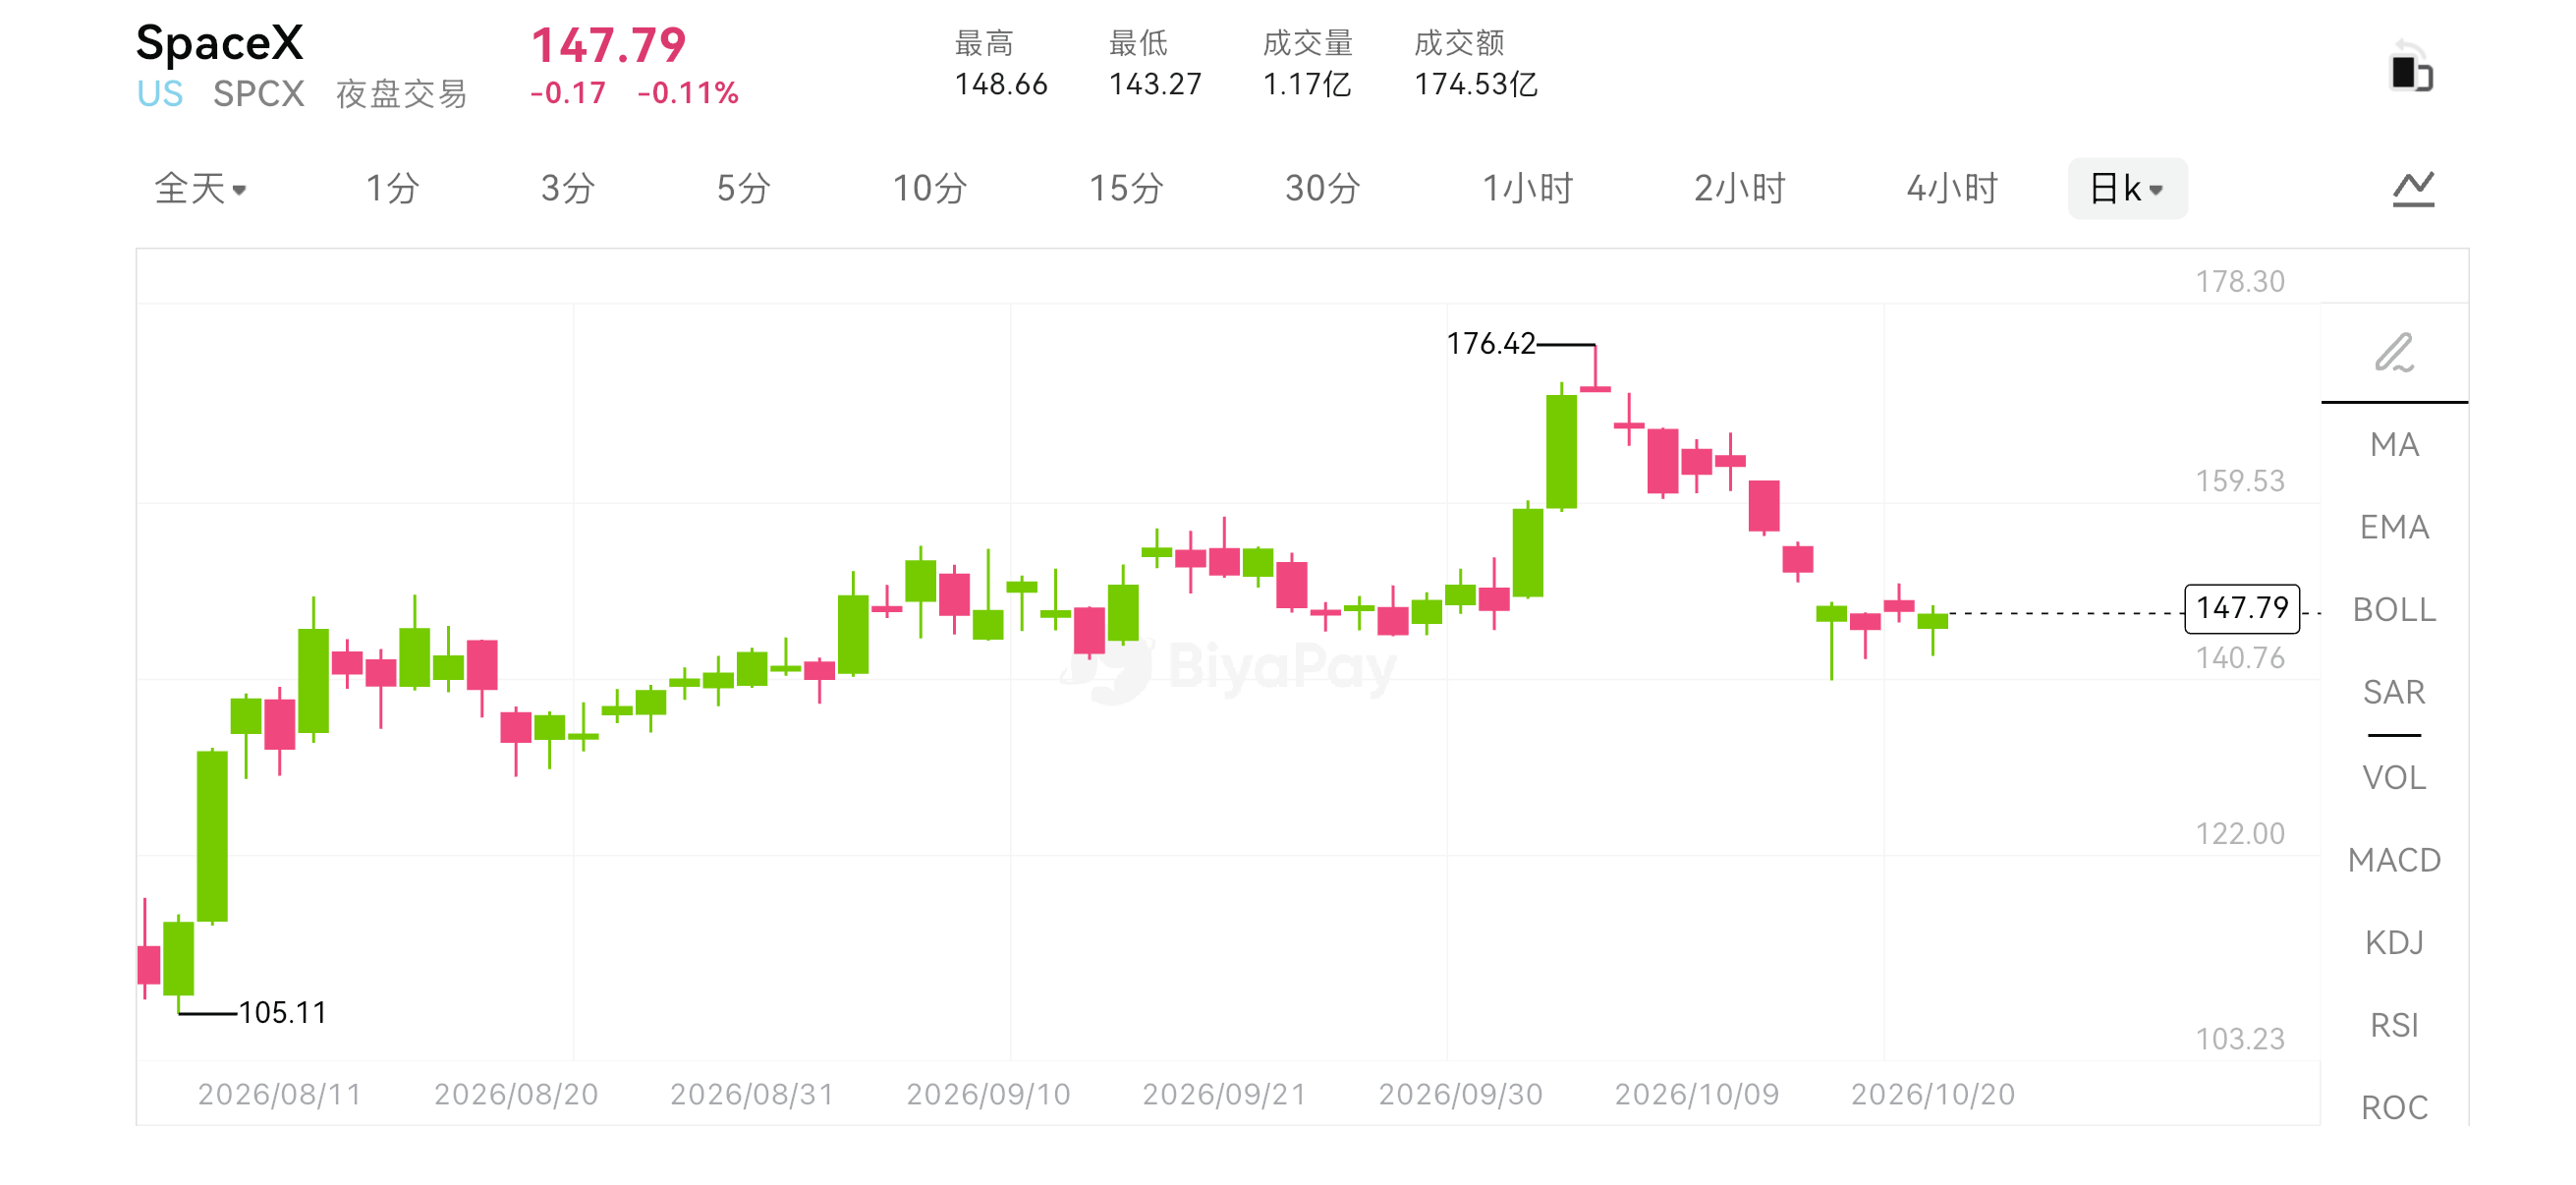
Dữ liệu thị trường của BiyaPay cho thấy, sau khi công bố báo cáo tài chính, giá cổ phiếu SpaceX tăng trong phiên giao dịch ngoài giờ, tăng mạnh 7%. Đối với nhà đầu tư quan tâm đến thị trường chứng khoán Mỹ, báo cáo tài chính này mang đến một câu hỏi đáng phân tích: thị trường đang định giá cho tiềm năng tăng trưởng của mảng AI, hay đang định giá cho lợi nhuận đã được hiện thực hóa?
Từ góc độ quan sát thị trường, phản ứng giá cổ phiếu chỉ là điểm khởi đầu của phân tích. Liệu mảng AI có thể tiếp tục tăng trưởng, mảng kết nối có thể duy trì lợi nhuận, và khi nào khoản chi tiêu vốn khổng lồ chuyển hóa thành lợi nhuận tiền mặt, mới là chìa khóa để đánh giá chất lượng tăng trưởng lần này.
Kết quả ấn tượng, nhưng doanh thu đứng đầu không đồng nghĩa với lợi nhuận đứng đầu
Trước tiên hãy xem dữ liệu tổng thể. Doanh thu quý III của SpaceX là 14,575 tỷ USD, lợi nhuận hoạt động 2,791 tỷ USD, lợi nhuận ròng 4,404 tỷ USD. So với cùng kỳ năm trước, công ty đã chuyển từ lỗ ròng 1,1 tỷ USD sang có lãi, hiệu quả kinh doanh cải thiện rõ rệt.
Đáng phân tích hơn là cơ cấu kinh doanh. Doanh thu mảng siêu trí tuệ trong quý đạt 7,560 tỷ USD, vượt qua 5,248 tỷ USD của mảng kết nối, trở thành mảng kinh doanh có quy mô doanh thu lớn nhất. Nhưng xét về lợi nhuận hoạt động, mảng kết nối đóng góp 2,367 tỷ USD, mảng SI đóng góp 431 triệu USD, mảng hàng không vũ trụ ghi nhận lỗ hoạt động khoảng 7 triệu USD.
Điều này có nghĩa là, SpaceX đã hình thành hai trụ cột tăng trưởng khác nhau: mảng AI nhanh chóng mở rộng quy mô doanh thu, mảng kết nối cung cấp lợi nhuận hoạt động chín muồi hơn.
Theo dữ liệu công bố, tỷ suất lợi nhuận hoạt động của mảng SI trong quý khoảng 5,7%, mảng kết nối khoảng 45,1%. Tuy nhiên, hai con số này chỉ phản ánh hiệu quả tài chính của quý hiện tại, không thể trực tiếp quyết định giá trị dài hạn của hai mảng kinh doanh. Mảng SI trong quý còn ghi nhận khoảng 1,2 tỷ USD chi phí thanh toán cổ phiếu liên quan đến việc mua lại Cursor, điều này cũng ảnh hưởng đến hiệu quả lợi nhuận hoạt động của mảng này.
Do đó, không thể đơn giản đưa ra kết luận "mảng AI không kiếm được tiền". Cách nói chính xác hơn là, mảng SI đã đạt lợi nhuận hoạt động, nhưng mảng kết nối hiện đóng góp nhiều lợi nhuận hoạt động hơn, và khả năng sinh lời cũng chín muồi hơn.
Doanh thu AI tăng vọt 830%, tăng trưởng đến từ đâu?
Sự tăng trưởng doanh thu của mảng siêu trí tuệ không thể hoàn toàn quy cho việc các sản phẩm AI hiện có đột nhiên trở nên phổ biến hơn.
Theo công bố của công ty, tăng trưởng doanh thu mảng SI chủ yếu được thúc đẩy bởi các thỏa thuận dịch vụ đám mây mới, việc mua lại Cursor, và việc Grok được ứng dụng nhiều hơn trong người dùng doanh nghiệp và cá nhân. Mô hình kinh doanh đằng sau các nguồn thu khác nhau không giống nhau.
Doanh thu dịch vụ đám mây liên quan đến việc cung cấp hạ tầng tính toán, tỷ lệ sử dụng thiết bị và hợp đồng khách hàng; doanh thu ứng dụng phần mềm cần quan sát mức độ sử dụng sâu của người dùng và việc gia hạn tiếp theo; doanh thu từ mua lại được hợp nhất sẽ mở rộng quy mô kinh doanh trong báo cáo tài chính, nhưng không đồng nghĩa với tăng trưởng tự nhiên của hoạt động kinh doanh hiện có.
Trong đó, Cursor hoàn tất mua lại vào tháng 8 năm 2026, từ ngày giao dịch đến cuối tháng 9 đã đóng góp khoảng 608 triệu USD doanh thu cho SpaceX. Điều này có nghĩa là, sự tăng trưởng nhanh của mảng SI vừa bao gồm mở rộng hoạt động kinh doanh hiện có, vừa được thúc đẩy bởi mua bán sáp nhập.
Để hiểu báo cáo tài chính này, cần đặt câu hỏi sâu hơn: doanh thu mới có thể duy trì được không? Khách hàng có tiếp tục mua dịch vụ tính toán không? Sau khi đầu tư thiết bị mới, tỷ lệ sử dụng có thể duy trì ở mức hợp lý không? Những câu hỏi này quan trọng hơn việc chỉ nhìn vào mức tăng 830% so với cùng kỳ.
Đối với nhà đầu tư chứng khoán Mỹ quan sát chuỗi ngành AI, dù các doanh nghiệp khác nhau đều được xếp vào khái niệm AI, chất lượng doanh thu, nhu cầu vốn và không gian lợi nhuận của chúng cũng có thể khác biệt rất lớn. Khi phân tích giá cổ phiếu, không thể chỉ nhìn vào tốc độ tăng trưởng, mà còn phải đặt nguồn doanh thu, cơ cấu chi phí và đầu tư tiếp theo lại với nhau để đánh giá.
Mảng kết nối liên quan đến Starlink, tại sao vẫn là trụ cột lợi nhuận?
Mô hình doanh thu của mảng phóng tên lửa và dịch vụ kết nối có sự khác biệt rõ rệt.
Mảng phóng cần liên tục có đơn hàng, sắp xếp nhiệm vụ và hoàn thành giao hàng, doanh thu hàng quý dễ bị ảnh hưởng bởi nhịp độ nhiệm vụ. Mảng kết nối xoay quanh mạng lưới đã triển khai, cung cấp dịch vụ liên tục cho khách hàng cá nhân, doanh nghiệp và chính phủ. Khi quy mô người dùng và khách hàng mở rộng, doanh thu dịch vụ mạng có thể tích lũy liên tục, và trong một số điều kiện có thể phân bổ một phần chi phí cố định.
Doanh thu mảng kết nối quý III của SpaceX là 5,248 tỷ USD, tăng 69% so với cùng kỳ; lợi nhuận hoạt động đạt 2,367 tỷ USD, tăng 99% so với cùng kỳ. Công ty cho biết, việc tăng cường áp dụng của khách hàng doanh nghiệp và chính phủ, cùng với tăng trưởng người dùng tiêu dùng Starlink, đều hỗ trợ hiệu quả kinh doanh.
Cần lưu ý rằng, "mảng kết nối" được công bố trong báo cáo tài chính không hoàn toàn tương đương với sản phẩm đơn lẻ Starlink, do đó không nên trực tiếp quy toàn bộ dữ liệu của mảng này thành kết quả kinh doanh độc lập của Starlink. Nhưng dịch vụ kết nối liên quan đến Starlink thực sự là thành phần quan trọng của mảng kinh doanh này, và cũng là manh mối quan trọng để hiểu khả năng sinh lời của SpaceX.
Mảng kết nối đóng góp lợi nhuận lớn, không có nghĩa là nó không cần tiếp tục đầu tư. Vệ tinh cần được cập nhật, thiết bị mặt đất và năng lực dịch vụ cũng cần được xây dựng đồng bộ. Chìa khóa trong tương lai là, lợi nhuận hoạt động từ dịch vụ liên tục có thể trang trải khoản đầu tư cần thiết để duy trì khả năng cạnh tranh của mạng lưới, và để lại đủ vốn hỗ trợ phát triển các mảng kinh doanh khác hay không.
Nói cách khác, giá trị của Starlink không chỉ nằm ở quy mô người dùng, mà còn ở việc liệu những người dùng này và khách hàng doanh nghiệp có thể mang lại doanh thu ổn định, bền vững, và doanh thu cuối cùng có thể chuyển hóa thành bao nhiêu lợi nhuận hoạt động và tiền mặt.
Chi tiêu vốn gần 19,6 tỷ USD, chi phí mở rộng AI không thể xem nhẹ
Chi tiêu vốn quý III của SpaceX đạt 19,593 tỷ USD, cao hơn doanh thu 14,575 tỷ USD cùng kỳ. Trong đó, chi tiêu vốn của mảng SI là 16,444 tỷ USD, chiếm khoảng 84% tổng chi tiêu vốn.
Nhóm dữ liệu này cho thấy mô hình tăng trưởng của công ty đang thay đổi: mảng AI không chỉ mở rộng doanh thu, mà còn tiêu tốn lượng lớn vốn để xây dựng hạ tầng tính toán.
Nhưng chi tiêu vốn cao hơn doanh thu không có nghĩa là công ty đã lỗ trong quý. Chi tiêu vốn thuộc hoạt động đầu tư, doanh thu và lợi nhuận ròng thuộc chỉ tiêu báo cáo thu nhập, hai bên không thể trực tiếp trừ nhau để đánh giá tình trạng sinh lời. Để đánh giá liệu vốn có thực sự được sử dụng hiệu quả hay không, còn cần kết hợp dòng tiền hoạt động, dòng tiền đầu tư, khấu hao thiết bị, thay đổi vốn lưu động và tình hình thu hồi vốn trong tương lai.
Đối với mảng kinh doanh hạ tầng AI thâm dụng tài sản, thiết bị từ mua sắm, lắp đặt đến đưa vào sử dụng, rồi đến khách hàng thực sự sử dụng và hoàn tất thanh toán, đều cần thời gian. Chỉ khi doanh thu mới có thể dần trang trải chi phí vận hành thiết bị và các khoản đầu tư liên quan, việc mở rộng của doanh nghiệp mới có nhiều khả năng chuyển hóa thành lợi nhuận kinh tế bền vững.
Lợi nhuận hoạt động của mảng SI trong quý của SpaceX là dương, đây là tín hiệu tích cực; nhưng quy mô chi tiêu vốn cũng cho thấy, thị trường vẫn cần tiếp tục quan sát chu kỳ thu hồi vốn của công ty. Nhu cầu AI tăng trưởng có thể mang lại cơ hội mở rộng, nhưng không thể tự động đảm bảo mọi khoản đầu tư đều có thể thu được lợi nhuận lý tưởng.
Ngoài ra, lợi nhuận hoạt động, lợi nhuận ròng và EBITDA điều chỉnh cũng không thể đánh đồng với nhau. EBITDA điều chỉnh quý này của SpaceX là 8,809 tỷ USD, nhưng chỉ tiêu này loại trừ một số khoản mục chi phí, không tương đương với dòng tiền tự do. Đối với doanh nghiệp có chi tiêu vốn cao, không thể chỉ dựa vào tăng trưởng EBITDA để đánh giá rằng khả năng tạo tiền mặt của họ đã được cải thiện đồng bộ.
Giá cổ phiếu tăng sau khi công bố báo cáo tài chính, còn cần chú ý điều gì?
Sau khi công bố báo cáo tài chính, giá cổ phiếu SPCX tăng trong phiên giao dịch ngoài giờ, cho thấy thị trường đang đánh giá lại không gian tăng trưởng





