






Coreweave và Pháp, hai vết nứt dưới lãi suất cao


- Quan điểm cốt lõi: Lãi suất cao đang biến hệ thống tài chính toàn cầu thành một nồi áp suất, áp lực tập trung bùng phát dọc theo những mắt xích yếu nhất về quy mô nợ và chi phí huy động vốn. Áp lực huy động vốn cho AI và rủi ro nợ chủ quyền có thể cùng nhau dẫn tới điểm uốn của lãi suất, nhưng cái giá phải trả là định giá ngành bị hạ xuống và rủi ro được phân bổ lại.
- Yếu tố then chốt:
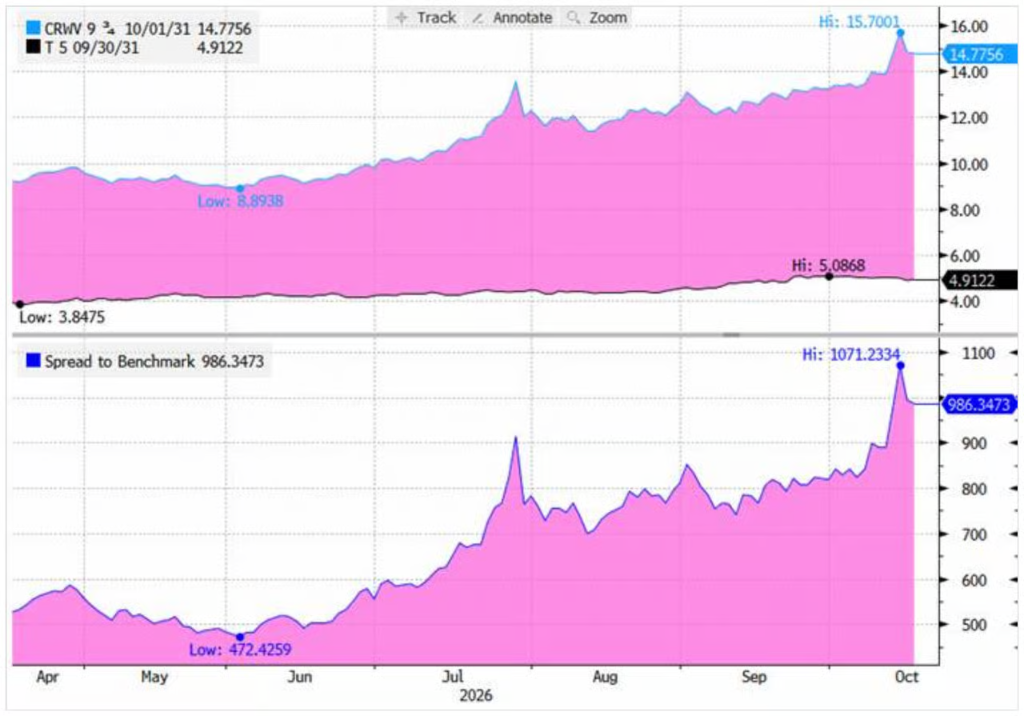
- Lợi suất trái phiếu đáo hạn năm 2031 của CoreWeave có lúc tăng vọt từ 8,89% lên 15,7%, chênh lệch so với trái phiếu Mỹ mở rộng từ 472 điểm cơ bản lên đỉnh 1071 điểm cơ bản, CDS ngụ ý xác suất vỡ nợ trong 5 năm khoảng 63%.
- Trung tâm dữ liệu được hỗ trợ bởi khoảng 14 tỷ USD trái phiếu rác chỉ có một khách thuê duy nhất là CoreWeave, trong khi bản thân CoreWeave cũng dựa vào trái phiếu rác để huy động vốn, tạo thành cấu trúc rủi ro chồng chất "trái phiếu rác bọc trái phiếu rác".
- Chênh lệch lợi suất trái phiếu AI phân tầng rõ rệt: Oracle kỳ hạn 30 năm khoảng 300 điểm cơ bản, SpaceX khoảng 250 điểm cơ bản, Meta và Google khoảng 170-180 điểm cơ bản, các công ty công nghệ hàng đầu khoảng 100-130 điểm cơ bản.
- Lợi suất trái phiếu chính phủ kỳ hạn 30 năm của Pháp tăng khoảng 130 điểm cơ bản so với trước chiến tranh, chênh lệch Pháp-Đức có lúc chạm 142 điểm cơ bản, nhà đầu tư Nhật Bản nắm giữ khoảng 23 nghìn tỷ yên trái phiếu Pháp và dòng vốn đang rút ra.
- Goldman Sachs chỉ ra nới lỏng tài khóa và mở rộng chi tiêu vốn cho AI là hai động lực chính khiến lợi suất đầu dài tăng lên, trong khi điều kiện huy động vốn cho AI xấu đi lại có thể thúc đẩy lãi suất đầu dài giảm xuống.
- Goldman Sachs cảnh báo giả định phụ thuộc vào vốn rẻ thời hậu khủng hoảng tài chính đang tan rã, việc phân bổ vốn có thể khiến những mắt xích mong manh hơn trong nền kinh tế gãy vỡ trước tiên.
Tác giả gốc: Xu Chao
Nguồn gốc: Wallstreetcn
Liệu bản nhạc sắp dừng lại?
Trong tuần qua, hai sự việc tưởng chừng không liên quan gì đến nhau đã đồng thời xảy ra: lợi suất trái phiếu của một công ty điện toán AI tăng vọt lên 15,7%, và đường phố của một quốc gia lớn tại châu Âu chìm trong biển lửa cùng bạo loạn.
Bề ngoài, một bên là áp lực kỹ thuật của thị trường vốn, bên kia là sự bùng nổ chính trị của mâu thuẫn xã hội. Nhưng chiến lược gia lãi suất của Goldman Sachs, David Curtin, đã đặt hai sự việc này vào cùng một khung logic——lãi suất cao đang biến hệ thống tài chính toàn cầu thành một nồi áp suất, áp lực tập trung bùng phát dọc theo những điểm yếu về quy mô nợ, chi phí huy động vốn và dòng tiền. Ai không trụ nổi trước, người đó có thể trở thành quân domino đầu tiên trong môi trường lãi suất cao.
Hai nhóm số liệu đủ để cho thấy mức độ nghiêm trọng của vấn đề: lợi suất trái phiếu CoreWeave kỳ hạn 2031, lãi suất 9,75%, có lúc tăng lên 15,7%, chênh lệch lợi suất so với trái phiếu kho bạc Mỹ mở rộng từ 472 điểm cơ bản lên đỉnh 1071 điểm cơ bản; lợi suất trái phiếu chính phủ Pháp kỳ hạn 30 năm ghi nhận mức tăng lớn nhất khoảng 130 điểm cơ bản kể từ khi chiến tranh Iran bùng nổ, chênh lệch Pháp-Đức có lúc chạm 142 điểm cơ bản.Thứ mà thị trường đang đối mặt không chỉ là lãi suất tăng, mà là lãi suất cao bắt đầu thay đổi việc ai có thể tiếp tục vay tiền, ai phải trả giá đắt hơn cho việc huy động vốn.
Đáng cảnh giác hơn là, phân tích của Goldman Sachs đã chỉ ra một vòng logic phản trực giác:chính cơn sốt chi tiêu vốn AI là một trong những yếu tố đẩy lãi suất dài hạn lên cao. Nếu lãi suất cao khiến áp lực huy động vốn cho AI gia tăng, buộc chi tiêu vốn phải hạ nhiệt, thì lãi suất dài hạn ngược lại có thể giảm xuống——nhưng điều này không phải không có cái giá, chuỗi ngành AI sẽ đối mặt với đầu tư chậm lại, định giá tài sản bị hạ thấp và kỳ vọng doanh thu được điều chỉnh. Hai vết nứt, cùng hướng về một điểm ngoặt lãi suất tiềm năng.
Vết nứt thứ nhất: CoreWeave, chi phí huy động vốn của sự bùng nổ AI bắt đầu lộ diện
Để hiểu tại sao CoreWeave trở thành trường hợp mang tính biểu tượng dưới lãi suất cao, trước tiên cần hiểu mô hình kinh doanh của nó.
Logic của CoreWeave là một lộ trình điển hình "vay nợ thúc đẩy mở rộng":thông qua huy động vốn với chi phí cao để mua GPU của Nvidia, xây dựng cơ sở hạ tầng điện toán AI, rồi dựa vào các hợp đồng dài hạn ký với những khách hàng lớn như Microsoft, OpenAI, Meta để dần thu hồi vốn đầu tư. Mô hình này, khi lãi suất thấp, có thể tạo ra không gian chênh lệch đáng kể; nhưng một khi chi phí huy động vốn tăng vọt, toàn bộ logic bắt đầu chịu áp lực.
Dữ liệu của Goldman Sachs cho thấy, trái phiếu CoreWeave phát hành với lãi suất 9,75%, kỳ hạn 2031, lợi suất có lúc tăng vọt từ mức thấp 8,89% hồi tháng 5 lên 15,70%, chênh lệch lợi suất so với trái phiếu kho bạc Mỹ cũng tăng vọt từ 472 điểm cơ bản lên đỉnh 1071 điểm cơ bản, sau đó giảm nhẹ, vẫn dừng quanh mức 986 điểm cơ bản.Nói cách khác, cách thị trường định giá trái phiếu CoreWeave đã gần chạm vùng nguy hiểm nhất trong nhóm trái phiếu rác.Hợp đồng hoán đổi rủi ro tín dụng (CDS) kỳ hạn 5 năm của CoreWeave đóng cửa ở mức kỷ lục 1117 điểm cơ bản,ngụ ý xác suất vỡ nợ trong 5 năm khoảng 63%.
Đáng lo ngại hơn là, rủi ro không chỉ dừng lại ở bản thân CoreWeave:khoảng 14 tỷ USD trái phiếu rác, mà trung tâm dữ liệu được hỗ trợ phía sau có người thuê duy nhất chính là CoreWeave——mà bản thân CoreWeave cũng dựa vào huy động vốn bằng trái phiếu rác để duy trì hoạt động. Điều này tạo thành một cấu trúc hiếm gặp "trái phiếu rác bọc trái phiếu rác", rủi ro cộng dồn theo cấp số nhân.
Vết nứt đã lan sang thị trường cấp đầu tư.Thống kê của Goldman Sachs cho thấy, chênh lệch lợi suất trái phiếu AI bằng USD kỳ hạn 30 năm đã xuất hiện sự phân tầng rõ rệt: chênh lệch trái phiếu kỳ hạn 30 năm của Oracle lên tới khoảng 300 điểm cơ bản, SpaceX khoảng 250 điểm cơ bản, trong khi trái phiếu phát hành mới năm 2025 của Meta và Google nằm trong khoảng 170 đến 180 điểm cơ bản, các công ty công nghệ hàng đầu còn lại vẫn tập trung quanh 100 đến 130 điểm cơ bản.
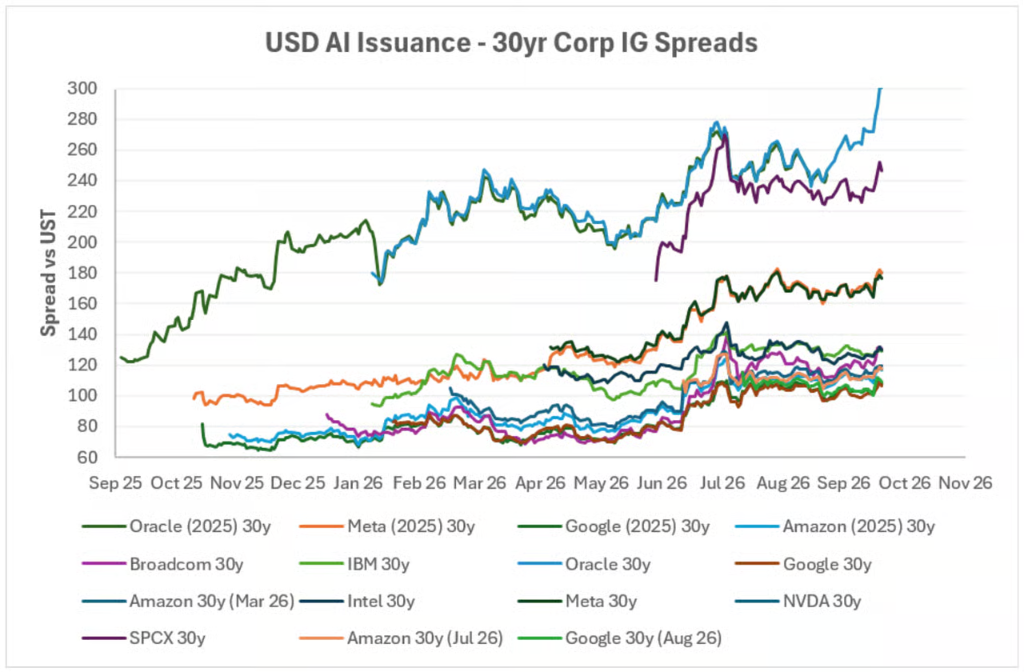
Logic định giá mà thị trường đưa ra rất rõ ràng:ai cần vay càng nhiều tiền, càng yếu ớt so với bảng cân đối của chính mình, người đó càng phải trả mức phí huy động vốn cao hơn.
Goldman Sachs cảnh báo, cốt lõi của vấn đề hiện tại không phải là nhu cầu điện toán AI suy yếu,mà là "chi phí và quy mô của chính việc huy động vốn".Đối với các nhà vận hành trung tâm dữ liệu siêu quy mô, chi phí huy động vốn tổng hợp từ 6% đến 8% có lẽ vẫn nằm trong ngưỡng chịu đựng; nhưng đối với các công ty điện toán đám mây mới nổi có xếp hạng tín dụng dưới cấp đầu tư, lãi suất cao sẽ "cắn" công ty nhanh hơn và mạnh hơn.
Vết nứt thứ hai: Pháp, thâm hụt tài khóa gặp lãi suất dài hạn cao
Vấn đề mà Pháp đối mặt có điểm tương đồng về logic với CoreWeave, nhưng quy mô lớn hơn, chuỗi truyền dẫn dài hơn.
Kể từ khi chiến tranh Iran gây ra đợt tăng lợi suất dài hạn toàn cầu, mức tăng lợi suất trái phiếu chính phủ Pháp kỳ hạn 30 năm dẫn đầu trong nhóm các nước G5——đỉnh điểm tăng khoảng 130 điểm cơ bản so với trước chiến tranh, hiện vẫn cao hơn khoảng 115 điểm cơ bản.
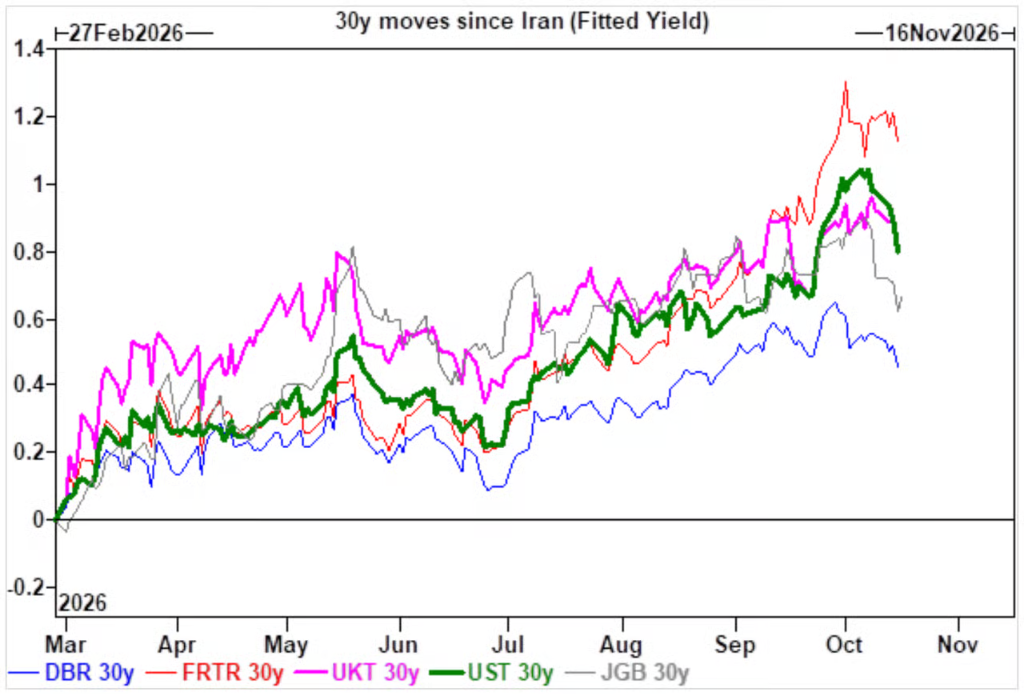
So sánh, trái phiếu chính phủ Đức chỉ tăng khoảng 45 điểm cơ bản, chênh lệch lợi suất trái phiếu chính phủ Pháp-Đức kỳ hạn 10 năm (chênh lệch OAT-Bund) có lúc chạm 142 điểm cơ bản, về phía thị trường, chênh lệch trái phiếu ngắn hạn của Đức mở rộng, đường cong tín dụng chủ quyền phẳng dần, cổ phiếu ngân hàng kém hiệu quả so với thị trường chung, đồng euro suy yếu.
Tổ hợp này có độ tương đồng cao với phản ứng thị trường trong khủng hoảng nợ châu Âu năm 2011.
Khó khăn của Pháp nằm ở chỗ:chính phủ cần liên tục đảo nợ khối lượng lớn, trong khi nhà đầu tư trái phiếu yêu cầu lợi suất cao hơn để bù đắp, nghĩa là dù là vay mới hay tái cấp vốn nợ cũ, chi phí đều đang leo thang. Nan giải hơn là, không gian củng cố tài khóa cực kỳ hạn chế——Goldman Sachs bày tỏ sự hoài nghi rõ ràng về việc Pháp thúc đẩy thắt chặt tài khóa, và chỉ ra rằng các cuộc bầu cử lớn tại châu Âu năm 2027 khó có khả năng thay đổi cục diện này.
Yếu tố Nhật Bản cũng đang làm gia tăng áp lực. Nhà đầu tư Nhật Bản từ lâu là người mua quan trọng trái phiếu chính phủ Pháp, quy mô nắm giữ khoảng 23 nghìn tỷ yên (khoảng 145 tỷ USD). Nhưng khi lợi suất trái phiếu chính phủ Nhật Bản tăng lên, lợi thế lợi suất khi nắm giữ trái phiếu Pháp sau khi phòng ngừa rủi ro tỷ giá đã thu hẹp đáng kể, dòng vốn đang rút ra.
Phát biểu của Quỹ Tiền tệ Quốc tế (IMF) cũng đáng để "nghiền ngẫm": việc lợi suất của Pháp tăng hiện nay "vẫn trong tầm kiểm soát", nhưng nếu không áp dụng các biện pháp củng cố tài khóa, áp lực huy động vốn trong tương lai sẽ càng gia tăng. Dịch sang ngôn ngữ thị trường là:hiện tại chưa phải khủng hoảng, nhưng nếu không thay đổi, chính thị trường trái phiếu sẽ trở thành nguồn áp lực buộc chính phủ phải điều chỉnh chính sách tài khóa.
Bình luận của Curtin gần như thẳng thắn:trừ khi khủng hoảng thị trường trái phiếu buộc chính phủ phải hành động, nếu không Pháp sẽ không chủ động cắt giảm thâm hụt.
Hai vết nứt, có thể cùng hướng về một điểm ngoặt lãi suất
Phân tích của Goldman Sachs chỉ ra,có hai "động lực mạnh nhất" thúc đẩy lợi suất dài hạn toàn cầu tăng lên——nới lỏng tài khóa, và sự mở rộng liên tục của chi tiêu vốn AI. Yếu tố trước làm giảm giá thông qua việc tăng nguồn cung trái phiếu chính phủ; yếu tố sau thông qua việc hỗ trợ tăng trưởng GDP danh nghĩa, cùng với khối lượng lớn trái phiếu dài hạn phát hành để huy động vốn cho AI, cùng nhau đẩy cao phần bù kỳ hạn.
Điều này có nghĩa là, cơn sốt chi tiêu vốn AI không chỉ là vấn đề nhu cầu huy động vốn của thị trường vốn, nó đồng thời là một trong những lực lượng đẩy lợi suất dài hạn tăng lên:cơn sốt xây dựng AI "thông qua việc hỗ trợ tăng trưởng kinh tế danh nghĩa, tăng nguồn cung trái phiếu dài hạn" và các kênh khác, liên tục gây áp lực tăng lên lãi suất dài hạn. Nhưng nếu lãi suất cao khiến điều kiện huy động vốn cho AI xấu đi, buộc chi tiêu vốn hạ nhiệt, thì lãi suất dài hạn ngược lại có thể giảm theo.
Logic này đã có sự xác nhận sơ bộ trên thị trường gần đây: dữ liệu CPI và PPI của Mỹ đều vượt kỳ vọng, nhưng lợi suất trái phiếu kho bạc Mỹ k





