






夺路狂奔!对冲基金单周抛掉两年净买入,高盛警告:去杠杆或才刚开始


- 核心观点:对冲基金近两年的AI仓位在五个交易日内被完全清空,全球AI股票累计净买入归零,但仓位仍处历史高位,去杠杆或才刚开始。
- 关键要素:
- 10月8日至14日,对冲基金连续五日净卖出AI股,2025年初以来全部累计净买入被完全逆转,多头抛售与空头卖出比约3.5:1。
- 韩国综指跌入熊市并触发熔断,台湾市场单日外资净流出创纪录约93亿美元,TMT多空基金单日亏损2.7%。
- 全球AI股票净配置占比26.1%,三年维度仍处第83百分位;多空比率从峰值4.34降至3.27,三年维度处第64百分位。
- 高盛总杠杆率310.3%,五年维度第94百分位,接近五年高位,实际可卖出规模远超净敞口。
- 抛售呈全面防御转向,美国11个板块中8个遭净卖出,资金转投医疗保健和消费必需品。
- 全球系统性多空基金成为唯一赢家,年初至今回报率21.7%领跑所有策略。
- 高盛判断AI净敞口和总杠杆率仍处历史高位,亚洲外资创纪录撤离,去杠杆更接近起点而非终点。
Tác giả gốc: Zhao Ying
Nguồn gốc: Wallstreetcn
Vị thế AI mà các quỹ đầu cơ tích lũy suốt gần hai năm đã bị xóa sạch hoàn toàn trong năm ngày giao dịch. Cường độ và tốc độ của làn sóng bán tháo này đang làm dấy lên lo ngại về một đợt giảm đòn bẩy quy mô lớn hơn.
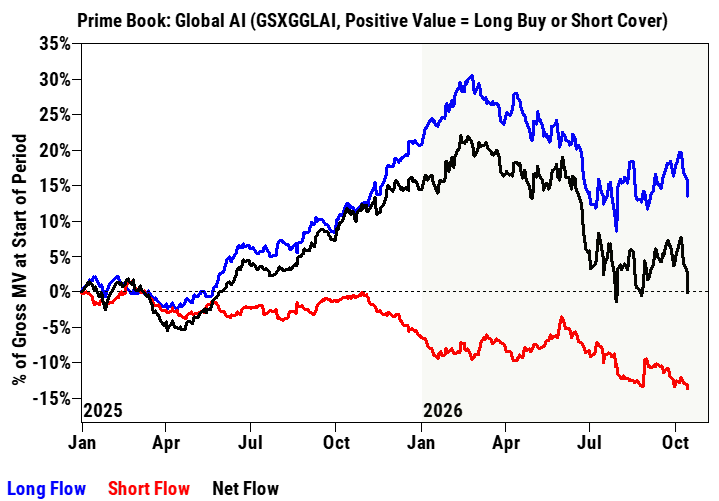
Theo báo cáo mới nhất của Vincent Lin, người đứng đầu bộ phận môi giới chính (Prime Brokerage) của Goldman Sachs, các quỹ đầu cơ đã bán ròng cổ phiếu AI toàn cầu trong năm ngày giao dịch liên tiếp từ ngày 8 đến ngày 14 tháng 10, và toàn bộ lượng mua ròng lũy kế kể từ đầu năm 2025 đã bị đảo ngược hoàn toàn — nói cách khác, mỗi giao dịch mua ròng trong gần hai năm qua đều đã trở về con số không chỉ trong vòng một tuần.
Đồng thời, sổ cái Prime của Goldman Sachs cho thấy cổ phiếu toàn cầu bị "bán ròng mạnh mẽ", với mức bán ròng trong ngày đạt -2,1 độ lệch chuẩn theo khung thời gian hồi tố một năm, dẫn đầu là Bắc Mỹ và châu Á mới nổi, trong đó Hàn Quốc và Đài Loan là những thị trường tập trung bán ròng nhiều nhất.
Tác động trực tiếp của đợt bán tháo này đã thể hiện rõ ở nhiều thị trường. Chỉ số tổng hợp Hàn Quốc (KOSPI) rơi vào thị trường gấu, Seoul kích hoạt cơ chế ngắt mạch, dòng vốn ngoại rút ròng khỏi thị trường Đài Loan trong một ngày đạt mức kỷ lục lịch sử, khoảng 9,3 tỷ USD, và ngân hàng trung ương nhiều nước châu Á buộc phải can thiệp để ổn định tỷ giá. Các quỹ TMT định hướng long-short ghi nhận mức lỗ 2,7% trong một ngày, tương đương mức biến động cực đoan -2,6 độ lệch chuẩn, đưa mức lỗ lũy kế trong tháng 10 lên 4,5%.
Hai năm mua ròng, năm ngày xóa sạch
Quy mô của đợt bán tháo cổ phiếu AI lần này, trong dữ liệu lịch sử của Goldman Sachs, chỉ đứng sau đợt sụp đổ hồi tháng 7 năm nay. Theo dữ liệu Prime của Goldman Sachs, quy mô bán ròng cổ phiếu AI toàn cầu (các cổ phiếu thuộc chỉ số GSXGGLAI) trong ngày là mức lớn thứ hai trong một năm qua, với tỷ lệ bán khống so với bán đa đầu (long) khoảng 3,5:1 — điều này có nghĩa đợt bán tháo này chủ yếu do các vị thế mua (long) chủ động giảm bớt gây ra, chứ không phải do các vị thế bán khống (short) gia tăng.
Nhìn vào biểu đồ dòng tiền, dòng tiền ròng của các quỹ đầu cơ trên danh sách AI (đường đen) đã quay trở lại mức khởi điểm đầu năm 2025, dòng tiền mua (đường xanh) liên tục giảm từ mức đỉnh vào tháng 2-3 năm nay, trong khi dòng tiền bán khống (đường đỏ) duy trì ở mức thấp khoảng -13% trong suốt giai đoạn. Biểu đồ của Goldman Sachs thể hiện rõ sự "đi-về" này: toàn bộ chu kỳ mua ròng 2025-2026 đã bị đảo ngược hoàn toàn trong một tuần, trong khi các vị thế bán khống liên tục gia tăng trong quá trình giảm giá.
Chỉ mới tuần trước, Goldman Sachs còn chỉ ra rằng tỷ lệ phơi nhiễm ròng của các quỹ đầu cơ đối với Mag7 trong sổ cái Prime của họ chiếm gần 22% tổng phơi nhiễm tại Mỹ, mức cao nhất trong lịch sử. Năm ngày sau, cùng nhóm quỹ đó đồng loạt tháo chạy.
Vị thế vẫn lớn, quá trình giảm đòn bẩy còn xa mới kết thúc
Mặc dù đợt bán tháo tuần này rất mạnh, nhưng nhìn từ góc độ dài hạn hơn, vị thế AI vẫn ở mức cao, và dư địa giảm đòn bẩy không thể xem nhẹ.
Dữ liệu của Goldman Sachs cho thấy tỷ lệ phân bổ ròng cổ phiếu AI toàn cầu trong tổng vốn hóa ròng cổ phiếu đơn lẻ toàn cầu hiện là 26,1%, giảm so với mức đỉnh 31,7% hồi đầu tháng 6, nằm ở phân vị thứ 49 trong một năm qua — nhưng trong khung ba năm, vẫn ở phân vị thứ 83. Tỷ lệ long-short của danh mục AI giảm từ mức đỉnh 4,34 hồi tháng 6 xuống 3,27, nằm ở phân vị thứ 7 trong một năm qua, nhưng vẫn ở phân vị thứ 64 trong khung ba năm.
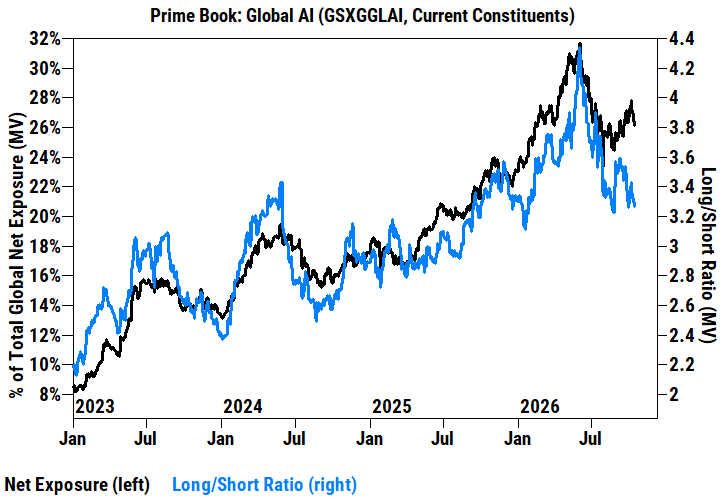
Nói ngắn gọn, dữ liệu khung một năm cho thấy vị thế đã tương đối được thanh lý, nhưng dữ liệu khung ba năm cho thấy các quỹ đầu cơ nói chung vẫn đang ở trạng thái phân bổ quá mức đáng kể. Rachel Hu từ nhóm châu Á của Goldman Sachs chỉ ra rằng phản hồi giao dịch từ thị trường Đài Loan cho thấy mức độ "đầu hàng" của đợt bán tháo này không bằng tháng 7, ám chỉ có thể vẫn còn áp lực bán tiếp theo.
Chỉ số vị thế TPM của bộ phận tình báo thị trường JPMorgan hiện đang ở vùng "trung tính" khoảng phân vị thứ 46, cao hơn nhiều so với phân vị thứ 19 tại mức thấp cuối tháng 7, điều này có nghĩa trước khi các chất xúc tác công nghệ quan trọng xuất hiện, dư địa cho "giảm đòn bẩy thêm" vẫn còn tồn tại.
Chuyển hướng phòng thủ: bán công nghệ, mua kem đánh răng
Đợt bán tháo này không chỉ giới hạn ở lĩnh vực AI, mà thể hiện sự chuyển hướng phòng thủ toàn diện. Sổ cái Prime của Goldman Sachs cho thấy 8 trong số 11 lĩnh vực tại Mỹ bị bán ròng, dẫn đầu là công nghệ thông tin và công nghiệp, và tất cả các phân ngành trong lĩnh vực công nghệ thông tin — phần mềm, bán dẫn và thiết bị bán dẫn, dịch vụ IT — đều bị bán ròng.
Đồng thời, hướng mua của các quỹ đầu cơ tập trung vào chăm sóc sức khỏe và hàng tiêu dùng thiết yếu, mà Goldman Sachs định tính là "sự gia tăng biên của thế phòng thủ". Vào sáng thứ Năm, chăm sóc sức khỏe và hàng tiêu dùng thiết yếu mỗi ngành tăng hơn 2%, hỗ trợ chỉ số Dow Jones, trong khi Nasdaq trượt về mức thấp nhất trong gần một tháng, CoreWeave giảm thêm 8,5%, chỉ số bán dẫn Philadelphia giảm ngày thứ bảy liên tiếp, với giá trị vốn hóa liên quan bốc hơi khoảng 2 nghìn tỷ USD.
Trong cuộc đổ máu tập thể của các nhà quản lý quỹ con người này, các quỹ định lượng trở thành những người thắng duy nhất. Các quỹ long-short hệ thống toàn cầu tăng 0,5% trong ngày, lũy kế tháng 10 tăng 1,9%, với lợi suất từ đầu năm đến nay dẫn đầu tất cả các chiến lược ở mức 21,7%.
Cấu trúc đòn bẩy mong manh, rủi ro giảm đòn bẩy bạo lực vẫn còn
Dữ liệu về đòn bẩy tiết lộ lý do đợt bán tháo này lại dữ dội đến vậy. Tổng đòn bẩy của toàn bộ sổ cái Prime của Goldman Sachs chỉ giảm nhẹ 0,4 điểm phần trăm xuống 310,3%, nằm ở phân vị thứ 72, 91, 94 trong khung một năm, ba năm, năm năm — gần mức cao nhất năm năm. Đòn bẩy ròng giảm 1,5 điểm phần trăm xuống 73,3%, lũy kế tháng 10 giảm 4,3 điểm phần trăm, nằm ở phân vị thứ 6 trong một năm qua.
Logic của Goldman Sachs là: một quỹ có tổng đòn bẩy 310%, đòn bẩy ròng 73%, quy mô thực tế có thể bán vượt xa con số thể hiện qua phơi nhiễm ròng. Khi vị thế mua đông đúc (AI) và vị thế bán đông đúc đồng thời di chuyển ngược chiều, giảm đòn bẩy trở thành lối thoát duy nhất, nhưng cửa ra vô cùng hẹp, tất cả mọi người đồng thời đổ xô về cùng một cánh cửa — đây chính là sự tái diễn của đợt sụp đổ cuối tháng 7.
Rich Privorotsky từ bộ phận Delta-One của Goldman Sachs đã nói thẳng ra tình cảnh hiện tại trong báo cáo qua đêm: "Nhìn lại, giao dịch đau đớn là mua AI, bán trái phiếu. Bây giờ chúng ta thấy cả hai đầu đồng thời đóng vị thế… thị trường đang khám phá ra rằng nhu cầu tính toán có thể tăng theo cấp số nhân, nhưng nguồn vốn có thể tài trợ cho nó thì không."
Goldman Sachs: đây giống như khởi đầu hơn là kết thúc
Sự phân hóa cốt lõi trên thị trường hiện tại là: đây là cơ hội mua vào, hay là khúc dạo đầu của một đợt giảm đòn bẩy quy mô lớn hơn?
JPMorgan nghiêng về quan điểm đầu tiên, cho rằng có thể mua vào khi giá giảm. Bàn giao dịch dòng tiền của Goldman Sachs hai ngày trước vẫn đang quan sát các tín hiệu kỹ thuật tích cực cuối năm. Nhưng đánh giá tổng thể của Goldman Sachs thận trọng hơn: phơi nhiễm ròng AI vẫn ở phân vị thứ 83 trong khung ba năm, tổng đòn bẩy ở phân vị thứ 94 trong khung năm năm, vốn ngoại châu Á đang rút lui với quy mô kỷ lục — những tín hiệu này cùng chỉ ra rằng đợt giảm đòn bẩy này gần với điểm khởi đầu hơn là điểm kết thúc.
Các quỹ đầu cơ đã bán toàn bộ vị thế AI mua vào từ năm 2025. Nhưng vị thế tích lũy từ năm 2023 và 2024 vẫn còn nguyên vẹn trên sổ cái.





