






The market has finally realized that the biggest bottleneck for AI is not electricity, not chips, but money


Tác giả gốc: Long Yue
Nguồn gốc: Wallstreetcn
Tiền đang trở thành con chip khan hiếm nhất trong canh bạc lớn mang tên AI.
Hai năm qua, thị trường vốn toàn cầu tin sâu sắc rằng sức mạnh tính toán là chân lý, nhưng thiếu điện có thể mở rộng, nguồn cung chip có thể theo kịp. Gần đây, CoreWeave lao dốc, CDS của các gã khổng lồ công nghệ tăng vọt, toàn bộ chuỗi ngành dường như đang nhìn rõ một sự thật tàn khốc: giới hạn vật lý cuối cùng của đà tăng tốc AI thực ra là khả năng cung ứng vốn và chi phí tài trợ.
Khi vốn không còn vô hạn và không còn rẻ, AI từ huyền thoại công nghệ lùi về bài toán số học ROI (tỷ suất hoàn vốn đầu tư) thuần túy nhất.
Tính toán mới nhất của Goldman Sachs cho thấy, chi tiêu vốn của các gã khổng lồ điện toán đám mây siêu quy mô năm sau sẽ đạt 1,2 nghìn tỷ USD, trong khi dòng tiền hoạt động cùng kỳ chỉ 1,1 nghìn tỷ USD, ít nhất 35% chi phí xây dựng buộc phải dựa vào phát hành trái phiếu để huy động, quy mô vượt 400 tỷ USD. Cùng lúc, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm gần đây có lúc vượt 5,3%, nhu cầu phát hành trái phiếu hàng trăm tỷ USD mỗi năm của ngành AI đang trực tiếp cạnh tranh giành nguồn vốn hạn chế trên thị trường trái phiếu dài hạn với mức thâm hụt tài khóa gần 2 nghìn tỷ USD của Mỹ.
Goldman Sachs cảnh báo, thắt chặt tín dụng và chi phí vốn tăng cao dẫn đến rủi ro chậm trễ trong xây dựng hạ tầng sức mạnh tính toán, chuỗi cung ứng bán dẫn có thể sẽ đối mặt trực tiếp với vực thẳm đơn hàng khi nhu cầu không thể chuyển hóa thành mua sắm thực tế trong giai đoạn 2027-2028.
Ngòi nổ châm ngòi: Bài toán vay tiền xây sức mạnh tính toán không còn hợp lý
CoreWeave, chủ thể cốt lõi của hoạt động cho thuê sức mạnh tính toán và là "phong vũ biểu cảm xúc AI", là kẻ đầu tiên xé toạc vết nứt trong chuỗi vốn.
Ngày thứ Tư 14/10, CoreWeave lao dốc hơn 15% trong một ngày, sau giờ giao dịch tiếp tục giảm gần 6%. Trái phiếu không bảo đảm trị giá 2,75 tỷ USD phát hành tháng 4 năm nay có giá giao dịch rơi xuống dưới 80 cent mệnh giá, chìm sâu vào vùng tài sản gặp khó khăn, lợi suất đến hạn trực tiếp vọt lên hơn 15%. Dữ liệu thị trường Dow Jones cho thấy, hợp đồng hoán đổi rủi ro tín dụng (CDS) kỳ hạn 5 năm của công ty nhảy vọt lên 881 điểm cơ bản, xác suất vỡ nợ trong 5 năm mà thị trường định giá ngầm đã vượt 50%.
Ngay cả khi CEO Michael Intrator khẩn cấp gửi bản ghi nhớ nội bộ, nhấn mạnh công ty đang nắm 104,2 tỷ USD đơn hàng chưa giao, khách hàng mới cam kết hơn 25 tỷ USD trong quý III, thị trường vẫn chọn cách bỏ phiếu bằng đôi chân.

Đơn hàng là kỳ vọng tương lai, nhưng mua card đồ họa, thuê phòng máy, kéo lưới điện cao thế lại phải rút tiền thật ngay hôm nay. Gil Luria, trưởng bộ phận nghiên cứu công nghệ của D.A. Davidson, nói thẳng:
"Họ đã mất khả năng vay với lãi suất 9%. Nếu CoreWeave vay với chi phí 9% mà lợi nhuận thu được chỉ 5%, thì dù mở rộng quy mô đến đâu cũng vô nghĩa: mỗi bước đi của họ đều đang hủy hoại giá trị."
Hoảng loạn nhanh chóng lan rộng. Trong ngày, Oracle giảm hơn 7%, Dell giảm hơn 10%, các cổ phiếu trung tâm dữ liệu như Applied Digital và IREN lao dốc gần 10%. Chỉ số ngành TMT của Goldman Sachs cho thấy, năm ngày qua cổ phiếu bộ nhớ Mỹ giảm 8,5%, cổ phiếu trung tâm dữ liệu AI giảm 7,9%, cổ phiếu bán dẫn giảm 7,6%, trong khi chỉ số S&P 500 chỉ giảm 0,17%. Musk để lại một câu cảm thán đầy ẩn ý trên mạng xã hội: "yikes."

Các nhà lãnh đạo của những gã khổng lồ chip cũng không còn che giấu lo ngại về chuỗi vốn. CEO Broadcom Hock Tan và CEO Intel Lip-Bu Tan cùng tham dự hội nghị thượng đỉnh của DBS Singapore, trực tiếp gán nhãn nút thắt lớn nhất của ngành cho vốn. Hock Tan công khai nói:
"Tôi cho rằng yếu tố hạn chế lớn nhất là vốn." "Rất nhiều nhà đầu tư hoàn toàn không biết mình đang đầu tư vào cái gì."
Musk sau đó trực tiếp phụ họa trên mạng xã hội: "Đã vào sòng bạc thì đừng khóc." CEO Intel Lip-Bu Tan bổ sung:
"Nếu phía trước có thách thức gì, thì đó là vốn và chi phí vốn; mặt khác, về lâu dài, người ta cần nhìn thấy ROI."
Dòng tiền đảo ngược: Những gã khổng lồ kiếm tiền nhất cũng phải vay 400 tỷ
Nếu chỉ doanh nghiệp AI vừa và nhỏ thiếu tiền, cơn bão vẫn chưa đủ sức lay chuyển thị trường. Mấu chốt cốt lõi nằm ở chỗ, khả năng tự tạo máu của các gã khổng lồ điện toán đám mây siêu quy mô hút tiền nhất toàn cầu cũng đã bị AI nuốt chửng cạn kiệt.
Đội ngũ chiến lược cổ phiếu của Goldman Sachs tiết lộ một loạt con số trong báo cáo dòng tiền mới nhất: tổng chi tiêu vốn của các nhà cung cấp dịch vụ đám mây siêu quy mô toàn cầu năm 2027 sẽ leo lên 1,2 nghìn tỷ USD, trong khi dòng tiền hoạt động kỳ vọng tổng cộng của nhóm khổng lồ này chỉ 1,1 nghìn tỷ USD.
Đây là hiện tượng dòng tiền đảo ngược hiếm thấy trong lịch sử các gã khổng lồ công nghệ. Alphabet quý II năm nay ghi nhận dòng tiền tự do âm theo quý lần đầu tiên trong lịch sử công ty, dòng tiền ròng chảy ra 5,9 tỷ USD; dòng tiền tự do 12 tháng qua của Amazon chuyển âm 7,6 tỷ USD.
Tiền kiếm được không đủ đốt, phần thiếu hụt còn lại đều dựa vào nợ để lấp đầy.
Đội ngũ chiến lược tín dụng của Goldman Sachs ước tính, trong chi tiêu vốn của các gã khổng lồ đám mây năm sau, ít nhất 35% cần dựa vào phát hành trái phiếu bên ngoài, điều này đồng nghĩa thị trường công khai sẽ đón nhận hơn 400 tỷ USD trái phiếu doanh nghiệp công nghệ khổng lồ. Còn ở kênh huy động vốn cổ phần, trong khoảng 430 tỷ USD tăng phát huy động của cổ phiếu Mỹ năm nay, 45% chảy vào các công ty khái niệm AI.
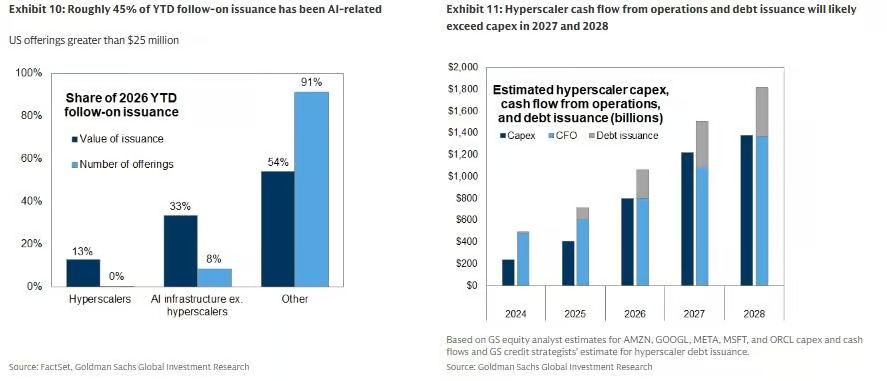
Báo cáo nghiên cứu của Goldman Sachs chỉ ra điểm mong manh của trò chơi chuyền hoa này:
"Chỉ cần lãi suất tăng cao, khoảng cách giữa chi phí nợ và chi phí vốn cổ phần thu hẹp, con đường duy trì mở rộng định giá của doanh nghiệp thông qua phát hành trái phiếu và mua lại cổ phiếu sẽ bị đè nén nghiêm khắc."
Bị nợ công khổng lồ chèn ép: Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm vượt 5,3% - máy bơm hút thanh khoản
Điều bất hạnh lớn nhất khi vay nợ xây sức mạnh tính toán là đụng phải đợt lạm phát nợ công chủ quyền hiếm thấy thời hậu chiến toàn cầu.
Tính đến cuối tháng 9 năm tài khóa 2026, thâm hụt tài khóa liên bang Mỹ leo lên 1,993 nghìn tỷ USD, chi tiêu hàng năm lên tới 7,4 nghìn tỷ USD, chi phí lãi ròng đã nuốt mất 1,1 nghìn tỷ USD tiền thuế.
Bộ Tài chính Mỹ để chi trả cho khoản thâm hụt khổng lồ đang đẩy nguồn cung ở mức khổng lồ lịch sử xuống thị trường trái phiếu kho bạc. Gần đây, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm lại một lần nữa phá ngưỡng 5,3%, lợi suất trái phiếu kho bạc kỳ hạn 2 năm tăng vọt hơn 7 điểm cơ bản trong một ngày; lãi suất trúng thầu trái phiếu kho bạc kỳ hạn 30 năm còn lập kỷ lục cao nhất kể từ tháng 8/2000.

Làn sóng phát hành trái phiếu của AI buộc phải tranh giành cùng một lượng USD tồn kho với Bộ Tài chính Mỹ ở vùng nước sâu.
Ilir Xholi, trưởng bộ phận giao dịch hoán đổi của Goldman Sachs, chỉ ra, từ ngày 22/9 đến ngày 7/10, lãi suất hoán đổi kỳ hạn 10y10y của USD biến động bất thường vọt lên 47 điểm cơ bản, trong khi lãi suất kỳ hạn 2 năm đại diện cho kỳ vọng chính sách ngắn hạn của Fed không hề nhúc nhích. Xholi viết trong báo cáo:
"Đợt biến động này hoàn toàn tách rời khỏi lộ trình lãi suất của Fed, bản chất là thị trường khi mua tài sản dài hạn đang yêu cầu mức bù rủi ro cực kỳ khắt khe."
"Việc các nhà sản xuất đám mây siêu quy mô AI và công ty bán dẫn phát hành trái phiếu khối lượng khổng lồ trong tháng 9 đã trực tiếp lao vào cận chiến giành tiền với trái phiếu kho bạc Mỹ trên thị trường kỳ hạn dài."
Cùng lúc, nguồn nước vốn toàn cầu vẫn đang chảy ngược về bản địa. Lợi suất trái phiếu kho bạc Nhật Bản kỳ hạn 10 năm phá 3%, các tổ chức nước ngoài大幅 cắt giảm vị thế mua trái phiếu kho bạc Mỹ và châu Âu. Mực nước của bể vốn toàn cầu tiếp tục co lại, chi phí vốn bị đẩy cao mang tính hệ thống.
Đệm tín dụng về không: Toàn ngành đối mặt phân phối vốn cứng nhắc
Lãi suất cơ bản leo lên mức cao 5,3%, nhưng tấm đệm bảo vệ của chênh lệch tín dụng hạ nguồn đã không còn.
Chiến lược gia tín dụng của Goldman Sachs Sara Grut cảnh báo, trong trái phiếu doanh nghiệp đầu tư cấp USD hiện tại, tỷ trọng chênh lệch tín dụng trên toàn bộ lợi suất danh nghĩa đã giảm xuống dưới 15%, thấp hơn nhiều so với mức trung bình lịch sử 45%:
"Trước đây khi lãi suất trái phiếu chính phủ tăng, chênh lệch tín dụng thường thu hẹp để hấp thụ cú sốc. Nhưng những tháng gần đây, chênh lệch tín dụng và lợi suất trái phi





