美联储放鹰,加密ETF 9月逆势净流入26亿美元,谁在买?


- 核心观点:美联储9月会议纪要确认年内可能再加息一次的紧缩倾向,但加息落地后比特币现货ETF仍录得强劲净流入,表明机构将比特币视为可配置资产而非单纯宽松对冲,加密市场正交易“加息可承受”叙事。
- 关键要素:
- FOMC以12-0一致加息25个基点至3.75%-4.00%,多数与会者认为年底前再加一次合适,但10月并非必须行动。
- 通胀进展不足,8月整体PCE约3.8%、核心约3.4%,风险几乎一致偏上行,部分官员认为当前利率限制性不足。
- Polymarket数据显示10月维持利率不变概率达84%,年底前再加息一次概率维持在70%以上。
- 9月美国现货比特币ETF净流入约26.5亿美元,几乎全部发生在加息之后,为今年第二高单月流入。
- 7月中旬比特币ETF全年累计净流出曾达58亿美元,9月加息后一周全年净流量重新转正,累计净流入约578亿美元。
- 以太坊现货ETF同期录得约6.9亿美元净流入,表明机构配置非单一品种短线回补。
- 后续关键看三组数据:PCE/CPI是否停在3%以上、金融条件是否真正收紧、ETF能否维持净申购。
Theo giờ Bắc Kinh ngày 8 tháng 10, Cục Dự trữ Liên bang Mỹ (Fed) đã công bố biên bản cuộc họp chính sách tiền tệ của Ủy ban Thị trường Mở Liên bang (FOMC) từ ngày 15 đến 16 tháng 9.
Biên bản cuộc họp lần này đã kéo Fed trở lại khuôn khổ "ưu tiên đánh bại lạm phát trước": việc tăng lãi suất đã được thực hiện, và việc tăng thêm một lần nữa trước cuối năm vẫn là kịch bản cơ sở của đa số thành viên — biên bản cho thấy tất cả các thành viên tham dự đều ủng hộ quyết định tăng lãi suất 25 điểm cơ bản vào tháng 9, đa số thành viên cho rằng việc tăng lãi suất thêm trong năm nay có thể là phù hợp, chỉ có điều tháng 10 không nhất thiết phải hành động.
Ngay sau khi biên bản được công bố, các tài sản rủi ro đã giảm giá đầu tiên, BTC sáng nay có lúc giảm xuống 82.300 USD, hiện đã hồi phục lên 83.000 USD, các altcoin còn lại phổ biến giảm hơn 3%.
Nhìn từ dữ liệu, các ETF giao ngay vẫn tiếp tục được mua ròng sau khi việc tăng lãi suất được thực hiện, dòng vốn ròng vào ETF BTC giao ngay trong tháng 9 đạt 2,6 tỷ USD, đây là mức dòng vốn ròng cao thứ hai trong một tháng của năm nay, chỉ sau khoảng 3,52 tỷ USD của tháng 8, cho thấy nhu cầu từ tổ chức chưa rút lui, triển vọng thị trường vẫn đáng để kỳ vọng.
Biên bản đã nói gì?
Tại cuộc họp ngày 15–16 tháng 9, FOMC đã nhất trí với tỷ lệ 12–0 nâng khoảng mục tiêu lãi suất quỹ liên bang thêm 25 điểm cơ bản lên 3,75%–4,00%, đây là lần tăng lãi suất đầu tiên kể từ tháng 7 năm 2023. Biên bản ghi rõ thêm rằng 19 quan chức tham dự đều ủng hộ quyết định này. Đa số đánh giá rằng việc nâng khoảng mục tiêu thêm một lần nữa trước cuối năm có thể là phù hợp; đồng thời nhấn mạnh mỗi cuộc họp đều giữ thái độ cởi mở, các bước tiếp theo phụ thuộc vào dữ liệu và ý nghĩa của chúng đối với triển vọng và cán cân rủi ro.
Lạm phát là trọng tâm của sự chuyển hướng lần này. Các nhân viên ước tính PCE tổng thể tháng 8 khoảng 3,8%, lõi khoảng 3,4%, tiến độ giảm lạm phát trong những tháng gần đây chưa đủ, rủi ro gần như nhất trí nghiêng về phía tăng. Các yếu tố thúc đẩy bao gồm giá năng lượng do địa chính trị, thuế quan, cũng như đầu tư, chi phí đầu vào và giá hàng hóa liên quan đến công nghệ do việc xây dựng hạ tầng AI mang lại. Hoạt động kinh tế vẫn mở rộng với tốc độ vững chắc, tiêu dùng có sức chịu đựng, tỷ lệ thất nghiệp khoảng 4,1%, thị trường lao động gần đạt việc làm đầy đủ. Một số thành viên thậm chí đánh giá rằng lãi suất chính sách trước khi tăng lãi suất "không mang tính hạn chế hoặc chỉ mang tính hạn chế nhẹ". Lộ trình lãi suất cao hơn, một số người xem là bảo hiểm phòng ngừa lạm phát dai dẳng, một số khác xem là hành động cần thiết trong kịch bản cơ sở.
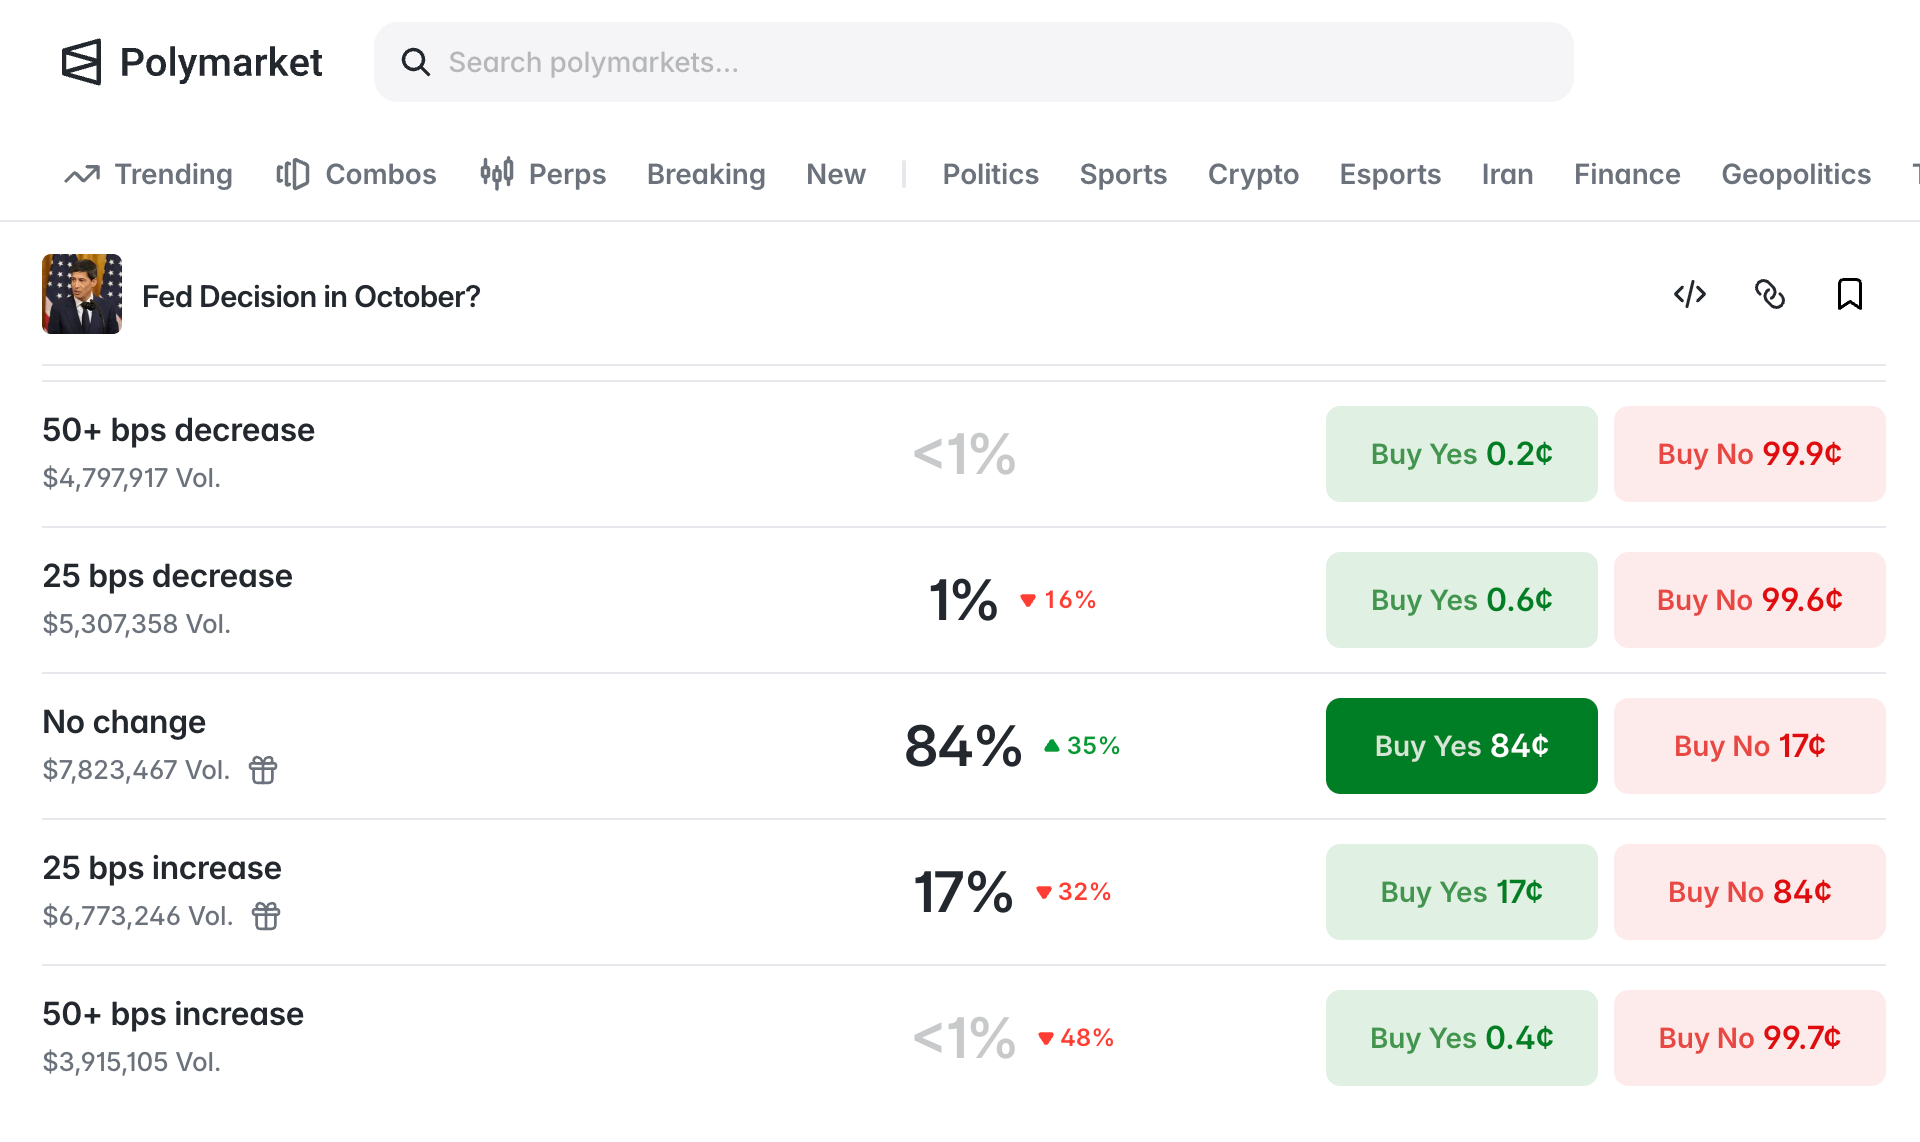
Dữ liệu Polymarket cho thấy, sau khi biên bản được công bố, xác suất giữ nguyên lãi suất trong tháng 10 đạt 84%, tăng 35% trong tuần qua; xác suất tăng lãi suất thêm một lần nữa trước cuối năm hiện vẫn duy trì trên 70%. Nói cách khác, biên bản lần này xác nhận "thiên hướng thắt chặt trong năm", chứ không phải "tháng 10 bắt buộc phải tăng liên tiếp".
Đối với tài sản rủi ro, áp lực không chỉ đến từ bản thân việc tăng lãi suất, mà đến từ việc lãi suất duy trì ở mức cao lâu hơn. Nếu lãi suất danh nghĩa và lãi suất thực tế duy trì ở mức cao do kỳ vọng tăng lãi suất thêm, định giá lý thuyết của tài sản kỳ hạn dài, cổ phiếu tăng trưởng định giá cao và tài sản tiền mã hóa đều sẽ chịu áp lực. Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 2 năm đến 10 năm trong kỳ họp đã tích lũy tăng khoảng 35 điểm cơ bản. Điều kiện tài chính chưa thắt chặt toàn diện — thị trường chứng khoán vẫn cao, chênh lệch tín dụng vẫn hẹp — nhưng biên bản rõ ràng coi "điều kiện tài chính vẫn hỗ trợ tăng trưởng" là một phần của rủi ro lạm phát, chứ không phải bối cảnh có thể bỏ qua.
Biên bản không mô tả suy thoái, mà mô tả đầu tư mạnh, việc làm ổn định, lạm phát cao. Với sự kết hợp này, tài sản rủi ro sẽ không được mua vì "giao dịch suy thoái", cũng không được mua vì "nới lỏng không giới hạn". Thị trường định giá là: nền kinh tế vẫn có thể chịu đựng lãi suất cao hơn, chính sách sẽ đi thêm một bước vì mục tiêu 2%. Đối với tài sản beta cao, biến động đến từ dữ liệu, chứ không đến từ sự chuyển hướng chính sách bất ngờ.
Sau khi tăng lãi suất được thực hiện, ETF tiền mã hóa ngược lại đang mua vào
Điều thú vị là, nhu cầu từ tổ chức của thị trường tiền mã hóa dường như không hề suy giảm vì việc tăng lãi suất.
Theo dữ liệu SoSoValue, ETF Bitcoin giao ngay của Mỹ trong tháng 9 có dòng vốn ròng vào khoảng 2,65 tỷ USD, và gần như toàn bộ xảy ra sau khi tăng lãi suất ngày 16 tháng 9: hai ngày trước khi tăng lãi suất tổng cộng dòng ra khoảng 750 triệu USD, từ ngày 17 tháng 9 đến cuối tháng dòng vào ròng khoảng 2,9 tỷ USD. Tính đến tuần ngày 25 tháng 9, dòng vào khoảng 2,4 tỷ USD, là tuần lớn nhất kể từ tháng 10 năm 2025, trong đó ngày 21 tháng 9 đạt gần 1 tỷ USD trong một ngày. IBIT của BlackRock là lực lượng chính. Cùng kỳ, ETF Ethereum giao ngay cũng ghi nhận dòng vào ròng khoảng 690 triệu USD. Giá Bitcoin trong tháng đã tăng từ khoảng 78.500 USD lên gần 83.000 USD, sau đó dao động quanh mức 84.000 USD.
Chu kỳ dài hơn cũng cho thấy việc phân bổ vốn không bị gián đoạn bởi việc tăng lãi suất. Giữa tháng 7, dòng vốn ròng lũy kế năm 2026 của ETF Bitcoin giao ngay có lúc khoảng âm 5,8 tỷ USD; một tuần sau khi tăng lãi suất tháng 9, dòng vốn ròng cả năm đã chuyển lại dương. Tính đến đầu tháng 10, sản phẩm này đã có dòng vốn ròng lũy kế khoảng 57,8 tỷ USD kể từ khi ra mắt, quy mô tài sản ròng khoảng 110 tỷ USD. Sau khi bước vào tháng 10, dòng vốn hàng ngày chuyển sang dao động — ngày 6 tháng 10 vẫn có dòng vào ròng khoảng 120 triệu USD, một số theo dõi cho thấy cửa sổ 30 ngày vẫn có khoảng 3,5 tỷ USD dòng vào ròng — nhưng hướng đi của tháng 9 đã đủ nói lên vấn đề: 25 điểm cơ bản đã được định giá đầy đủ, bản thân nó không phải là yếu tố kích hoạt tổ chức rút lui.
Điều này trái ngược với trực giác truyền thống "tăng lãi suất là bán tài sản rủi ro", nguyên nhân là: xác suất tăng lãi suất trước quyết định đã trên 90%, dòng ra tập trung trước ngày quyết định, sau khi thực hiện thì bất định giảm xuống, việc mua lại của phe bán khống và dòng vốn phân bổ quay trở lại xuất hiện cùng lúc. Việc mua vào xảy ra trong ETF giao ngay được quản lý, tương ứng với việc mua Bitcoin thực sự, chứ không phải hợp đồng tương lai đòn bẩy; loại vốn này có độ nhạy cảm với một lần tăng 25 điểm cơ bản thấp hơn so với độ nhạy cảm với việc kênh quản lý có ổn định hay không, danh mục có cần tài sản không tương quan hay không.
Không phải giao dịch nới lỏng, mà là giao dịch "có thể chịu đựng được tăng lãi suất"
Biên bản cho thấy, đa số quan chức vẫn cho rằng tăng thêm một lần nữa là phù hợp, và một số người cho rằng lãi suất hiện tại chưa đủ tính hạn chế. Nếu CPI ngày 14 tháng 10 hoặc dữ liệu việc làm sau đó lại củng cố tính dai dẳng của lạm phát, định giá tăng lãi suất tháng 12 sẽ nhanh chóng tăng trở lại, lãi suất thực tế và đồng USD sẽ chèn ép tài sản beta cao. Tiền mã hóa trong tình huống này thường giao dịch kỳ vọng thanh khoản trước, sau đó giao dịch cung cầu của chính nó; ETF có thể đệm, nhưng không thể phòng ngừa sự nhảy vọt của lãi suất phi rủi ro.
Hiện tại, xác suất giữ nguyên lãi suất trong tháng 10 đã cao hơn rõ rệt so với những ngày đầu sau cuộc họp, mang lại cho tài sản rủi ro một giai đoạn trống dữ liệu. Quan trọng hơn, dòng vốn ETF tháng 9 chứng minh rằng, khi tăng trưởng chưa mất đà, việc tăng lãi suất đã được định giá, kênh giao ngay vẫn mở, tổ chức có thể coi Bitcoin là tài sản có thể phân bổ, chứ không phải đơn thuần là hàng rào nới lỏng. Các sản phẩm giao ngay như Ethereum, Solana cũng ghi nhận dòng vào ròng trong cùng tuần, cho thấy đây không phải là việc mua lại ngắn hạn của một loại tài sản đơn lẻ.
Tiếp theo cần xem ba nhóm dữ liệu có cùng hướng hay không: PCE/CPI có tiếp tục dừng ở mức trên 3%, từ đó khóa việc tăng lãi suất tháng 12; điều kiện tài chính có thực sự thắt chặt do lợi suất trái phiếu kho bạc Mỹ tăng; ETF giao ngay có thể duy trì mua ròng khi Bitcoin tiến gần vùng chi phí của người nắm giữ hay không.
Trong ba điều trên, nếu chỉ có lãi suất tăng lên, dòng vốn chuyển âm, thì câu chuyện "có thể chịu đựng được tăng lãi suất" của tài sản rủi ro sẽ rút lui. Nếu lạm phát hạ nhiệt ở biên, việc tạm dừng tháng 10 được xác nhận, dòng vốn ETF hàng tháng duy trì dương, thì tiền mã hóa nhiều khả năng sẽ giao dịch nhu cầu phân bổ sau khi biến động giảm, chứ không phải một đợt nới lỏng lớn mới.