รายงานตลาดหุ้นสหรัฐฯ|หวงเหรินซวินลาออกจากตำแหน่ง CEO ของ NVIDIA, NVDA ร่วง 14.4% ระหว่างวัน, แนสแดคลด 0.39%, พันธบัตรสหรัฐฯ ซบเซา อัตราดอกเบี้ยระยะยาวทรงตัวในระดับสูง (13 พฤศจิกายน)


- ประเด็นหลัก: การลาออกจากตำแหน่ง CEO ของหวงเหรินซวินจาก NVIDIA ทำให้ "ความเสี่ยงบุคคลสำคัญ" ของธีม AI ถูกตลาดประเมินราคาอย่างตรงหน้าเป็นครั้งแรก ประกอบกับ CPI สูงกว่าคาดดันโอกาสขึ้นดอกเบี้ยเดือนธันวาคมเป็น 87%, MSCI ตัด Strategy มีผลจริง, สินทรัพย์เสี่ยงทั่วโลก deleveraging พร้อมกัน, ตลาดคริปโตขาดแรงซื้อส่วนเพิ่ม
- ปัจจัยสำคัญ:
- หวงเหรินซวินลาออกทันที, CFO Kress ดำรงตำแหน่ง CEO ชั่วคราว, NVDA ร่วงถึง 14.4% ระหว่างวันและปิดลบ 4.34%, AMD พุ่ง 5.86%, AVGO พุ่ง 5.54% สะท้อนการประเมินส่วนแบ่งใหม่ภายในกลุ่มมากกว่าการเพิ่มสถานะโดยรวม
- CPI เดือนตุลาคมเพิ่ม 0.4% MoM, Core เพิ่ม 0.3% สูงกว่าคาดทั้งคู่, โอกาสขึ้นดอกเบี้ย 25bp เดือนธันวาคมเพิ่มเป็น 87%, พันธบัตรอายุ 10 ปีเพิ่มเป็น 5.10%, ความต้องการประมูลอายุ 30 ปีอ่อนแอ
- MSCI ตัด Strategy ซึ่งถือ BTC 850,000 เหรียญตามกฎ "บริษัทที่ไม่ใช่ธุรกิจดำเนินงาน" มีผล 30 พฤศจิกายน, JPMorgan ประเมินอาจก่อให้เกิดการขายแบบ passive 2.8 พันล้านดอลลาร์, MSTR ลด 6.49% มากกว่าการร่วงของ BTC
- ETF บิตคอยน์สปอตสหรัฐฯ ไหลออกสุทธิ 5 วันติดต่อกันรวม 1.44 พันล้านดอลลาร์, IBIT ไหลออก 9 วันติดต่อกันรวม 2 พันล้านดอลลาร์, แรงซื้อแบบ passive หายไป
- ราคาเฉลี่ย holdings ของ Strategy ที่ 79,054 ดอลลาร์ถูกราคาปัจจุบัน 70,174 ดอลลาร์跌破แล้ว, กลไก flywheel ที่ออกหุ้นพรีเมียมเพื่อซื้อเหรียญกำลังหมุนย้อนกลับในสภาวะส่วนลด
- ช่องแคบฮอร์มุซยังคงปิด, เบรนท์ทรงตัวสูงที่ 95.50 ดอลลาร์, หุ้นพลังงานกลายเป็นทางหลบภัย พร้อมดันความคาดหวังเงินเฟ้อเสริมจุดยืนขึ้นดอกเบี้ย
- Nebius ปรับลด guidance รายได้ปี 2026 และเพิ่ม capex, ร่วง 16.84%, ภายใต้ต้นทุนการเงินสูง โมเดลเช่าพลังประมวลผลที่ขับเคลื่อนด้วยหนี้ถูกประเมินราคาใหม่เป็นรายแรก
1. พาดหัวข่าว
- Jensen Huang ลาออกจากตำแหน่ง CEO ของ NVIDIA บริษัทเริ่มกระบวนการคัดเลือกผู้สืบทอดตำแหน่งอย่างถาวร คณะกรรมการบริษัทประกาศว่า Jensen Huang ลาออกจากตำแหน่งประธาน, CEO และกรรมการ โดยมีผลทันที โดย Colette Kress ประธานเจ้าหน้าที่ฝ่ายการเงิน (CFO) ขึ้นดำรงตำแหน่ง CEO ชั่วคราว และ Harvey C. Jones ดำรงตำแหน่งประธานคณะกรรมการบริษัทคนแรกในประวัติศาสตร์ของบริษัท ขณะที่รายงานผลประกอบการไตรมาส 3 ยังคงกำหนดเผยแพร่หลังตลาดปิดวันที่ 17 พฤศจิกายน นี่คือปัจจัยกำหนดราคาหลักของสินทรัพย์เสี่ยงทั่วโลกในวันนั้น — "ความเสี่ยงจากบุคคลสำคัญ" (key person risk) ของธีม AI ถูกตลาดประเมินราคาเป็นครั้งแรก
- NVDA ร่วงระหว่างวันถึง 14.4% ขณะที่ AMD และ Broadcom พุ่งสวนทาง NVDA ปิดที่ 166.19 ดอลลาร์ ลดลง 4.34% โดยต่ำสุดระหว่างวันที่ 148.80 ดอลลาร์ ปริมาณซื้อขาย 747.7 ล้านหุ้น; AMD เพิ่มขึ้น 5.86% และ AVGO เพิ่มขึ้น 5.54% ตลาดกำลังประเมินราคาชิป AI ระดับรองใหม่ ในประเด็น "ลูกค้าจะเปลี่ยนคำสั่งซื้อหรือไม่ และระบบนิเวศจะคลอนแคลนหรือไม่"
- ความต้องการในการประมูลพันธบัตรรัฐบาลสหรัฐอายุ 30 ปีอ่อนแอ อัตราผลตอบแทนระยะยาวยังคงอยู่ในระดับสูง อัตราดอกเบี้ยที่ชนะการประมูลพันธบัตรอายุ 30 ปีอยู่ที่ 5.441% และมีการเกิด tail ในการประมูล; ทางการปิดที่พันธบัตรอายุ 10 ปีเพิ่มขึ้นเป็น 5.10% (เพิ่มขึ้น 12bp จาก 4.98% เมื่อ 11/10), อายุ 30 ปีที่ 5.43% (+8bp), อายุ 2 ปีที่ 4.86% (+13bp)
- เดิมพันการขึ้นดอกเบี้ยเดือนธันวาคมพุ่งขึ้นเป็น 87% การซื้อขายตามธีมเงินเฟ้อกลับมาครองตลาดอีกครั้ง CPI เดือนตุลาคมเพิ่มขึ้น 0.4% เมื่อเทียบเดือนต่อเดือน และ Core เพิ่มขึ้น 0.3% สูงกว่าคาดการณ์ทั้งคู่ (ข้อมูลเทียบปีต่อปีไม่ได้ประกาศเนื่องจากรัฐบาลปิดทำการเมื่อปีที่แล้ว); Kalshi แสดงว่านักซื้อขายประเมินความน่าจะเป็นของการขึ้นดอกเบี้ย 25bp ในเดือนธันวาคมที่ 87% ขณะที่ Williams กล่าวในวันนั้นว่าเงินเฟ้อ "ยังคงสูง stubbornly และนโยบายยังมีงานต้องทำ"
- MSCI ยืนยันการตัด Strategy ออกจากดัชนี ผลกระทบเชิงลบเชิงโครงสร้างต่อหุ้นสหรัฐที่เกี่ยวข้องกับคริปโตเกิดขึ้นแล้ว MSCI ตามกฎใหม่ "บริษัทที่มิใช่ประกอบธุรกิจดำเนินงาน" (non-operating company) ตัด Strategy ซึ่งถือครอง 850,364 BTC ออกจากดัชนีตลาดการลงทุนทั่วโลก มีผลตั้งแต่วันที่ 30 พฤศจิกายน; JPMorgan ประเมินว่าอาจทำให้เกิดการขายแบบ passive คิดเป็นมูลค่า 2.8 พันล้านดอลลาร์
2. ภาพรวมตลาดหุ้นสหรัฐและ macroeconomic
2.1 ดัชนีหลักทั้งสามและความผันผวน (ปิดตลาด 11/12 เวลาตะวันออกสหรัฐ)
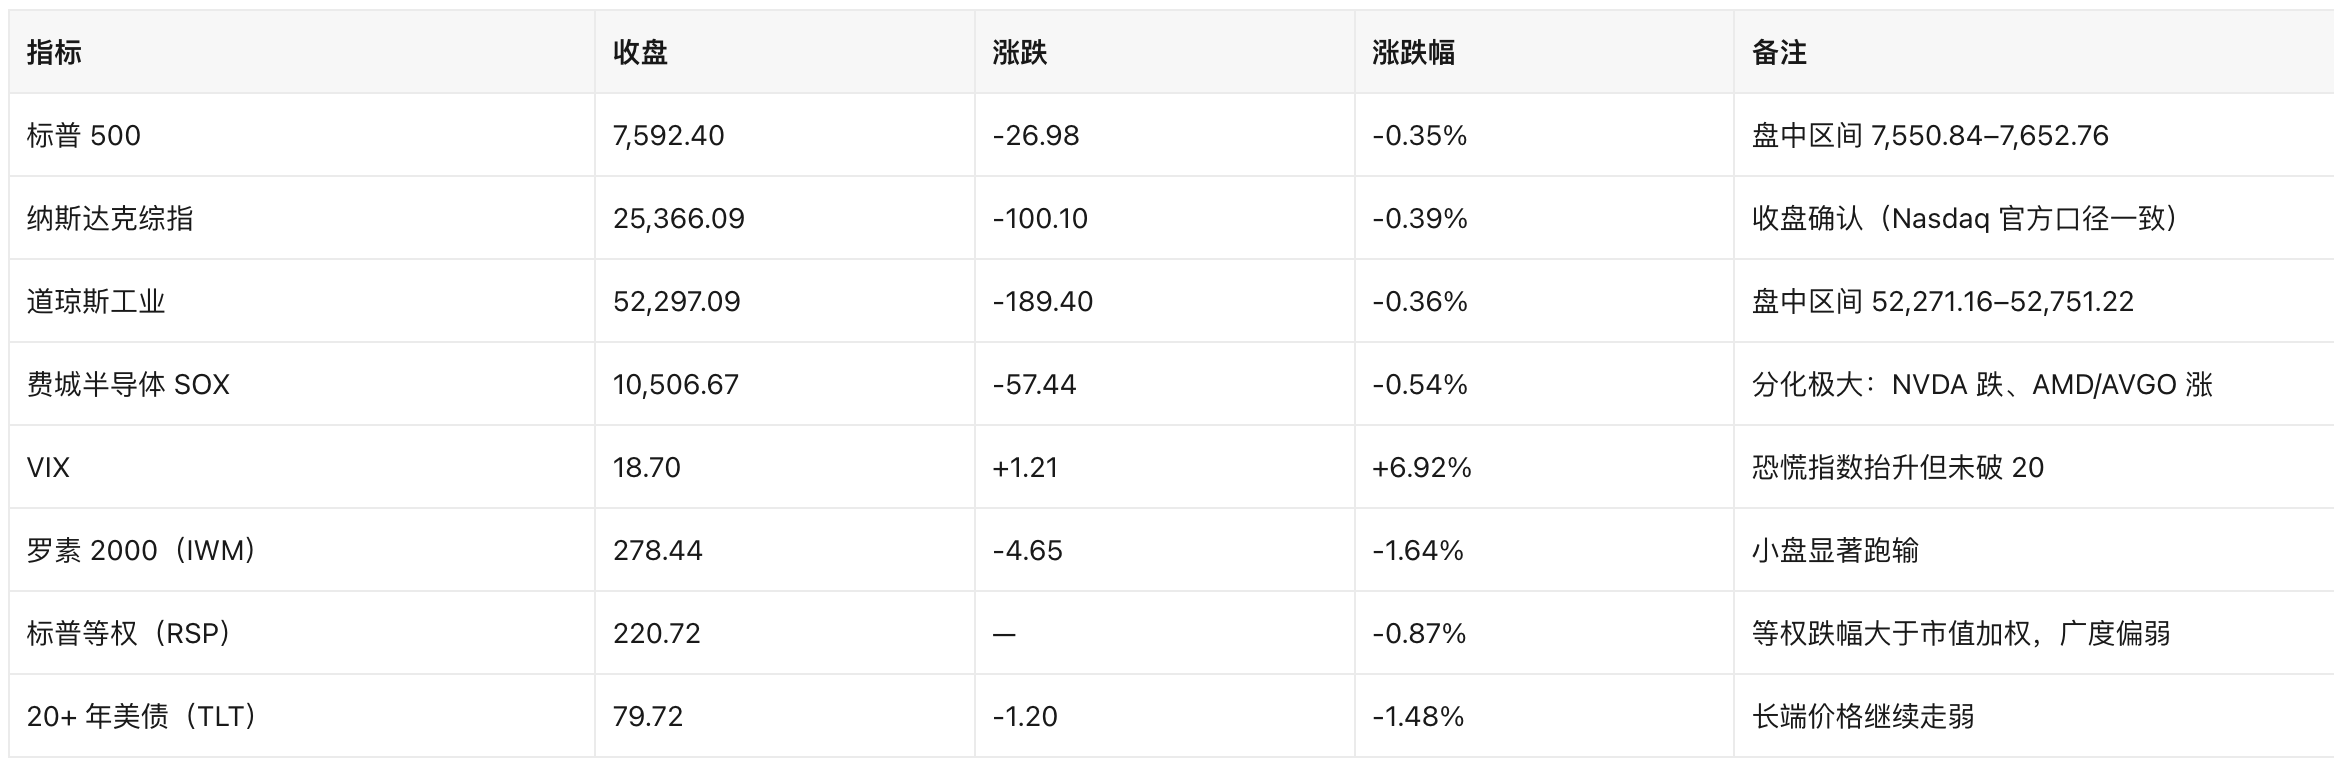
ปัจจัยขับเคลื่อนหลัก: ดัชนีลดลงไม่มากแต่โครงสร้างผันผวนรุนแรง ดัชนีถ่วงน้ำหนักตามมูลค่าตลาดถูกหุ้นน้ำหนักสูงจำนวนน้อย (GOOGL +1.79%, TSLA +1.69%, MSFT +0.36%) ชดเชยบางส่วน ขณะที่ดัชนีถ่วงน้ำหนักเท่ากันและหุ้นเล็กอ่อนแอกว่าอย่างชัดเจน — นี่คือวันที่มีการเปลี่ยนมือ "ดัชนีสงบ แต่หุ้นรายตัวผันผวนรุนแรง" ไม่ใช่การล่มสลายของความอยากเสี่ยงทั่วทั้งตลาด
2.2 ข้อมูล macroeconomic และธนาคารกลางสหรัฐ
- CPI เดือนตุลาคม (เผยแพร่ 11/10): เพิ่มขึ้น 0.4% เมื่อเทียบเดือนต่อเดือน, Core เพิ่มขึ้น 0.3% สูงกว่าคาดการณ์ทั้งคู่; ข้อมูลเทียบปีต่อปีไม่ได้ประกาศเนื่องจากรัฐบาลปิดทำการเมื่อปีที่แล้ว หลังจากนั้น Reuters รายงานว่า "เจ้าหน้าที่ Fed เปิดประตูสู่รอบการขึ้นดอกเบี้ยที่เร็วขึ้น" และ Goldman Sachs ปรับเพิ่มคาดการณ์เส้นทางการขึ้นดอกเบี้ย
- ผู้ขอรับสวัสดิการว่างงานครั้งแรกต้นเดือนตุลาคม (11/12): 200,000 คน คาดการณ์ 194,000 คน ค่าก่อนหน้า 191,000 คน; ผู้ขอต่อเนื่อง 1,697,000 คน (คาดการณ์ 1,710,000 คน)
- ยอดขายบ้านมือสองเดือนตุลาคม (11/12): 3.75 ล้านยูนิตต่อปี ลดลง 5.5% เมื่อเทียบเดือนต่อเดือน (คาดการณ์ -3.5%) ค่าก่อนหน้า 3.97 ล้านยูนิต อัตราดอกเบี้ยสินเชื่อที่อยู่อาศัย 30 ปีที่ 7.21% กำลังกดดันปริมาณการซื้อขาย
- การประมูลพันธบัตรรัฐบาลอายุ 30 ปี (11/12): อัตราดอกเบี้ยที่ชนะ 5.441% ความต้องการอ่อนแอและเกิด tail เป็นการประมูลพันธบัตรระยะยาวที่ไม่ได้ผลดีครั้งที่สองของสัปดาห์นี้
- ถ้อยแถลงเจ้าหน้าที่: Williams (หลังตลาดปิด 11/12) กล่าวว่าเงินเฟ้อ "ยังคงสูง stubbornly และนโยบายยังมีงานต้องทำ"; Barr, Goolsbee, Daly, Schmid ก็มีถ้อยแถลงในวันเดียวกัน
- คาดการณ์อัตราดอกเบี้ย: Kalshi แสดงความน่าจะเป็นของการขึ้นดอกเบี้ย 25bp ในเดือนธันวาคมที่ 87% (11/12); ก่อนหน้านี้ BeInCrypto อ้างอิงข้อมูลตลาดระบุความน่าจะเป็นของการขึ้นดอกเบี้ยเคยแตะ 84%
2.3 อัตราดอกเบี้ย ดอลลาร์ และสินค้าโภคภัณฑ์ (ณ 22:05 เวลาตะวันออกสหรัฐ 11/12)
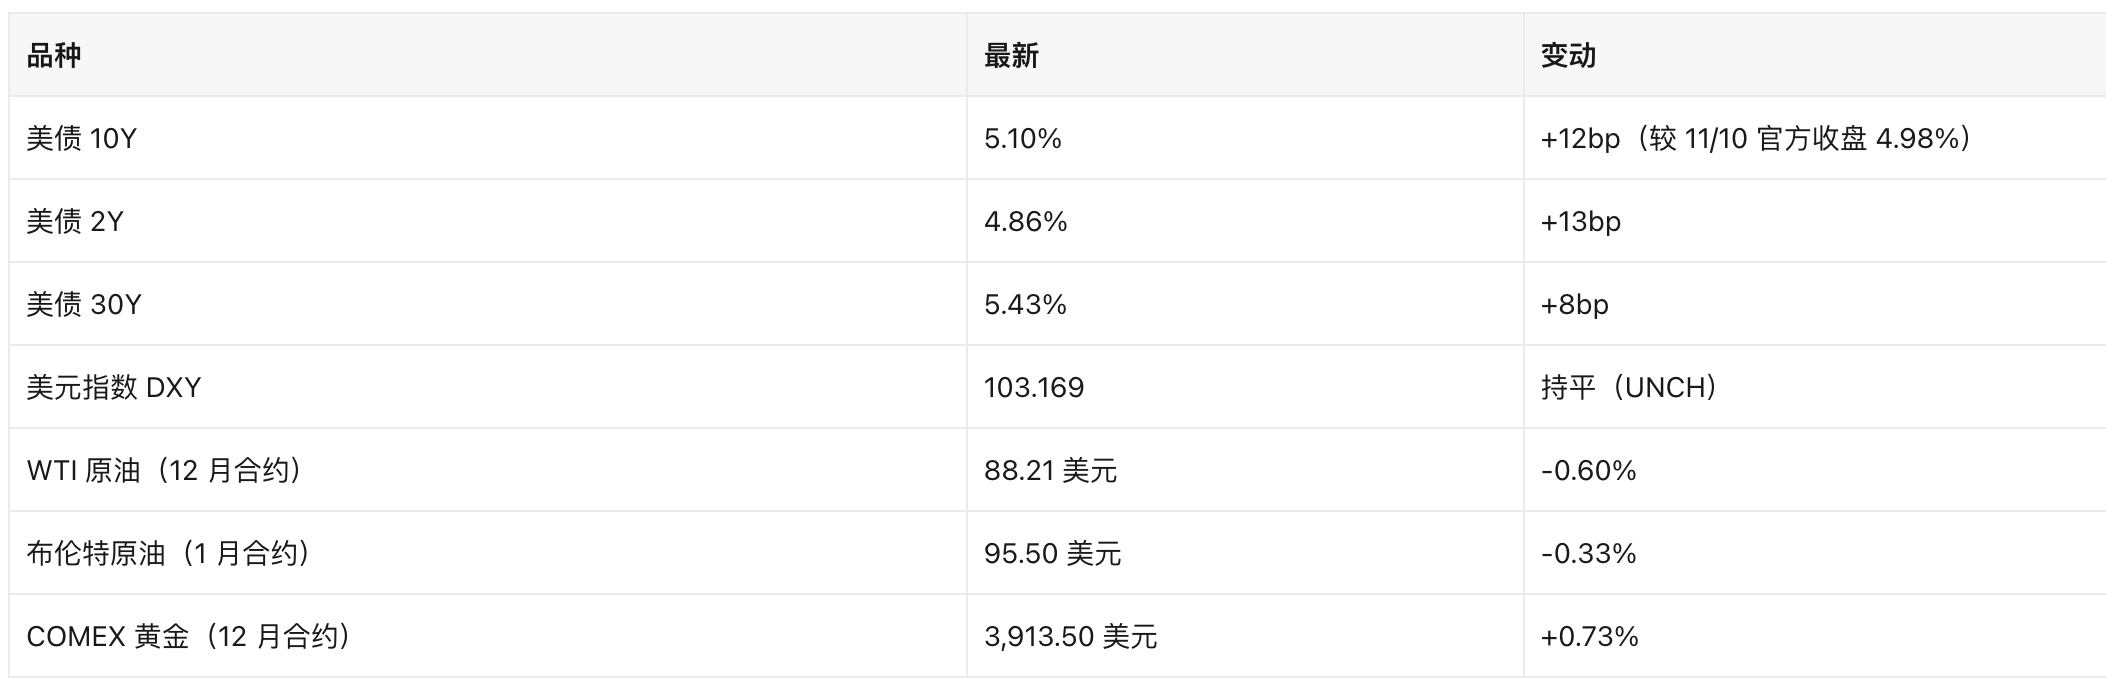
ตรรกะการส่งผ่าน:
CPI สูงกว่าคาด → ความน่าจะเป็นขึ้นดอกเบี้ยเดือนธันวาคม 87% → ความต้องการประมูลพันธบัตรระยะยาวอ่อนแอ → อัตราผลตอบแทน 10 ปีขึ้นเหนือ 5.10% → อัตราคิดลดของหุ้นเติบโตมูลค่าสูงเพิ่มขึ้น (NVDA, ASML -2.43%, TSM -1.90% เผชิญแรงกดดัน)
ดัชนีดอลลาร์ไม่เปลี่ยนแปลงในวันนั้น แสดงว่ารอบนี้เป็น "การขับเคลื่อนด้วยอัตราดอกเบี้ย" ไม่ใช่ "การขับเคลื่อนด้วยดอลลาร์"; ขณะที่ทองคำปรับขึ้นสะท้อนทั้งอัตราดอกเบี้ยที่แท้จริงและค่าความเสี่ยงด้านภูมิรัฐศาสตร์พร้อมกัน
3. หุ้นรายตัวและภาคส่วนที่น่าสนใจ
3.1 NVIDIA (NVDA, 166.19 ดอลลาร์, -4.34%): ผลกระทบด้านธรรมาภิบาล ไม่ใช่ผลกระทบด้านผลประกอบการ
ประกาศอย่างเป็นทางการระบุชัดเจนว่า "Jensen Huang ลาออกโดยมีผลทันที, Kress ดำรงตำแหน่ง CEO ชั่วคราวควบ, คณะกรรมการเริ่มกระบวนการคัดเลือกทั้งภายในและภายนอก, รายงานไตรมาส 3 คงกำหนดหลังตลาดปิดวันที่ 17 พฤศจิกายน" ลักษณะการซื้อขายคือ: เปิดที่ 151.005 ดอลลาร์ (ต่ำกว่าราคาปิดก่อนหน้า 173.73 ดอลลาร์ 13.1%), ต่ำสุดระหว่างวัน 148.80 ดอลลาร์, สูงสุด 167.14 ดอลลาร์, ปิดที่ 166.19 ดอลลาร์ ปริมาณซื้อขาย 747.7 ล้านหุ้น เปิดต่ำแล้วปิดสูง + การเปลี่ยนมือปริมาณมหาศาล แสดงว่าแรงขายกระจุกตัวที่การเปิดตลาด จากนั้นมีเงินทุนรับซื้อ; แต่ปิดตลาดยังคงลดลง 4.34% ตลาดยังไม่ได้ให้ราคาที่สะท้อนว่า "ความเสี่ยงด้านธรรมาภิบาลถูกดูดซับแล้ว"
- สามสิ่งที่ต้องจับตา: CEO ชั่วคราวสามารถรักษาคำสั่งซื้อลูกค้ารายใหญ่และ roadmap ของ GTC ได้หรือไม่; ระยะเวลาการคัดเลือกของคณะกรรมการ (Axios ระบุรายชื่อผู้สมัคร 11 คน); ใครจะเป็นผู้ดำเนินการประชุมสายในรายงานผลประกอบการวันที่ 17 พฤศจิกายน
- คำเตือนความเสี่ยง: เกี่ยวกับการสอบสวนเหตุผลการลาออกของ Jensen Huang และรายละเอียดด้านบุคลากร สื่อหลายสำนักรายงานแตกต่างกัน บางเนื้อหายังไม่ได้รับการยืนยัน บทสรุปนี้ใช้เพียงประกาศของบริษัทและข้อเท็จจริงจากการแต่งตั้งของคณะกรรมการเท่านั้น
3.2 AMD (585.30 ดอลลาร์, +5.86%) และ Broadcom (AVGO, 364.36 ดอลลาร์, +5.54%): การซื้อขายตามตรรกะการทดแทน
คู่แข่งพุ่งขึ้น ผู้นำตลาดลดลง เป็นการซื้อขาย "การประเมินส่วนแบ่งตลาดใหม่" ที่เป็นแบบฉบับ แต่ต้องระวังว่า ดัชนี SOX ปิดลดลง 0.54%, SMH ลดลง 1.03% — ภาพรวมภาคส่วนไม่ได้ปรับขึ้นตาม แสดงว่าเงินทุนกำลังสับเปลี่ยนภายในภาคส่วนเดียวกัน ไม่ใช่การเพิ่มสถานะโดยรวมในชิป AI ในวันซื้อขายเดียวกัน TSM -1.90%, ASML -2.43% สะท้อนความระมัดระวังของห่วงโซ่อุปทานต่อ "กลยุทธ์ลูกค้าจะเปลี่ยนแปลงหรือไม่"
3.3 AI New Cloud (Neocloud): Nebius (NBIS, 128.64 ดอลลาร์, -16.84%), CoreWeave (CRWV, 56.60 ดอลลาร์, -6.86%)
Nebius ปรับลดคาดการณ์รายได้ปี 2026 (ความล่าช้าในการส่งมอบกำลังการผลิต) พร้อมกับปรับเพิ่มค่าใช้จ่ายด้านทุนปี 2026 ตลาดกังวลต่อการผสมผสานของ "การลงทุน AI ระดับ 4.5 หมื่นล้านดอลลาร์ + ต้นทุนทางการเงินที่เพิ่มขึ้น" (แหล่งข่าว: WSJ, CNBC, Bloomberg) เบาะแสนี้คุ้มค่าติดตามระยะกลางมากกว่าประเด็นบุคลากรของ NVIDIA: เมื่ออัตราดอกเบี้ยทางการเงินขึ้นเหนือ 5% โมเดลการเช่ากำลังประมวลผลที่หนุนด้วยหนี้และการออกหุ้นเพิ่มทุนจะถูกประเมินราคาใหม่เป็นกลุ่มแรก CRWV ลดลง 6.86% พร้อมกัน ยืนยันว่านี่เป็นปัญหาเชิงภาคส่วน ไม่ใช่เชิงรายบริษัท
3.4 Cerebras (CBRS, 97.75 ดอลลาร์, -3.29%; หลังตลาด 115.68 ดอลลาร์, +18.34%): ผลประกอบการ + ความร่วมมือกับ Microsoft
หลังตลาดประกาศรายได้รายไตรมาสสูงกว่าคาดและประกาศความร่วมมือกับ Microsoft พุ่งขึ้น 18.34% หลังตลาด (แหล่งข่าว: CNBC 11/13) ในจังหวะที่ NVIDIA มีความวุ่นวายด้านธรรมาภิบาล เส้นทางที่ไม่ใช่ GPU ได้รับการรับรองจากลูกค้ารายใหญ่ เป็นแต้มบวกสำหรับเรื่องเล่า "อุปทานทางเลือก"; แต่ต้องระวังว่าหลังเข้าตลาดหลักทรัพย์ได้ลดลงอย่างมากจากจุดสูงสุดที่ 386.34 ดอลลาร์ ความยืดหยุ่นของมูลค่าสูงมาก
3.5 พลังงานและไฟฟ้าสำหรับ AI: XOM +1.84%, CVX +1.44%, XLE +1.51%; CEG +2.79%, VRT +1.52%
ช่องแคบฮอร์มุซยังไม่เปิดอีกครั้ง ราคาน้ำมันยังคงสูง (Brent 95.50 ดอลลาร์) หุ้นพลังงานกลายเป็นทิศทางเดียวที่มีความแน่นอนในการปรับขึ้นในวันนั้น ขณะที่ห่วงโซ่ไฟฟ้าสำหรับ AI (นิวเคลียร์ CEG, ระบายความร้อนด้วยของเหลว/แหล่งจ่ายไฟ VRT) ยังคงได้รับเงินทุน แสดงว่าเรื่องเล่า "ค่าใช้จ่ายด้านทุน AI" ไม่ได้พังทลายโดยรวมเพราะประเด็นบุคลากรของ NVIDIA แต่เพียงแค่กระจายใหม่ในห่วงโซ่อุตสาหกรรม
อื่นๆ ที่น่าสนใจ:
Microsoft (MSFT, 523.00 ดอลลาร์, +0.36%) เกิดเหตุขัดข้องของบริการ 365 เป็นวงกว้างระหว่างวัน แต่ผลกระทบต่อราคาหุ้นจำกัด;
Cisco (CSCO, 102.01 ดอลลาร์, +1.24%) หลังตลาดระบุรายได้โครงสร้างพื้นฐาน AI ปีงบการเงินนี้จะเพิ่มขึ้นเท่าตัว แต่หลังตลาดลดลง 0.50%;
Applied Materials (AMAT, 380.95 ดอลลาร์, -3.58%) หลังตลาดเพิ่มขึ้น 0.69%; Nu Holdings (NU, 11.83 ดอลลาร์, -3.98%) หลังตลาดเด้งกลับ 3.14%
4. หุ้นสหรัฐที่เกี่ยวข้องกับคริปโต (Crypto-Equity)
4.1 บริษัท DAT: การตัดออกของ MSCI เกิดขึ้นจริง ส่วนลดของ Strategy ลึกขึ้น
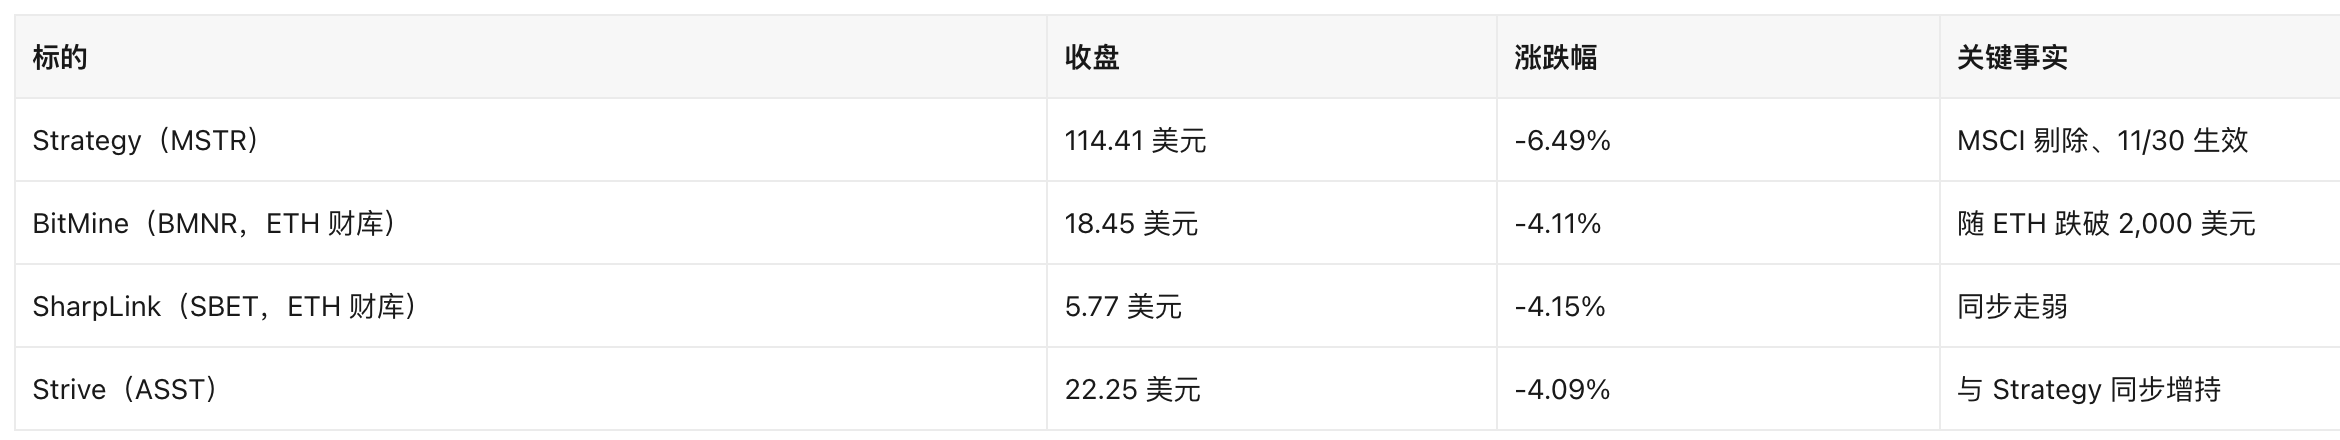
รายละเอียดเหตุการณ์ MSCI: MSCI ตามกฎ "บริษัทที่มิใช่ประกอบธุรกิจดำเนินงาน" ที่บังคับใช้ใหม่ ตัด Strategy ออกจากระบบดัชนีตลาดการลงทุนทั่วโลกของ MSCI มีผลวันที่ 30 พฤศจิกายน; ตามรายงานรอบนี้เกี่ยวข้องกับหลักทรัพย์ 25 รายการ (แหล่งข่าว: Reuters, WSJ, investingLive) JPMorgan ประเมินว่าเงินทุนแบบ passive อาจถูกบังคับขาย MSTR มูลค่า 2.8 พันล้านดอลลาร์ (แหล่งข่าว: 24/7 Wall St. อ้างอิง JPMorgan เป็นการประเมินของฝ่ายขาย ไม่ใช่ข้อมูลทางการ) ตลาดยังจับตาว่า Nasdaq 100 จะตามมาหรือไม่ (IBD ยกประเด็นนี้ ยังไม่เกิดขึ้น)
สถานะการถือครองและเกณฑ์การประเมินมูลค่า:
- Strategy ถือครอง 850,364 BTC; การเพิ่มถือครองครั้งล่าสุดคือวันที่ 9 พฤศจิกายน ซื้อ 1,036 BTC มูลค่า 81.9 ล้านดอลลาร์ คิดเป็นราคาเฉลี่ย 79,054 ดอลลาร์/BTC (81.9 ล้าน ÷ 1,036 สอด