


AI พายุลูกใหญ่: ราคาหุ้นลดลงเกือบครึ่งหนึ่ง รายงานผลประกอบการของ "สองยักษ์ใหญ่คลาวด์ AI" อย่าง CoreWeave และ Nebius กำลังจะมา


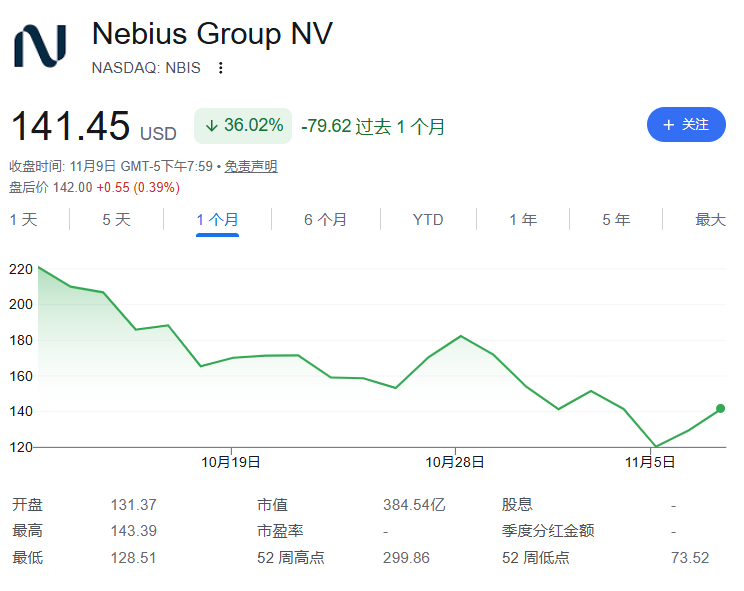
- ประเด็นหลัก: การลงทุนในโครงสร้างพื้นฐาน AI ที่ร้อนแรงเผชิญกับต้นทุนหนี้ที่สูงขึ้น ราคาหุ้นของ CoreWeave และ Nebius ดิ่งลง 44% และ 36% ภายในหนึ่งเดือน ตลาดจับตาการประชุมทางโทรศัพท์รายงานผลประกอบการที่กำลังจะมาถึง เพื่อตัดสินว่าการเทขายเป็นปฏิกิริยาที่เกินเหตุหรือเป็นการกำหนดราคาที่สมเหตุสมผล
- ปัจจัยสำคัญ:
- ส่วนต่าง CDS ของ Meta ทำสถิติสูงสุดเป็นประวัติการณ์ในปลายเดือนตุลาคม นักลงทุนเทขายหุ้นบริษัท "คลาวด์ใหม่" ที่มีภาระหนี้สูงที่สุดในห่วงโซ่โครงสร้างพื้นฐาน AI
- CoreWeave มีหนี้สินประมาณ 5 หมื่นล้านดอลลาร์ อัตราผลตอบแทนพันธบัตรที่ครบกำหนดปี 2031 เคยเข้าใกล้ 16% ส่วนต่าง CDS ขยายเป็นประมาณ 1,200 จุดพื้นฐาน
- รายได้ของทั้งสองบริษัทยังเติบโตแข็งแกร่ง: CoreWeave คาดการณ์รายได้ปี 2027 เพิ่มเป็นสองเท่าเป็น 2.647 หมื่นล้านดอลลาร์ Nebius เติบโตกว่าสองเท่าเป็น 1.198 หมื่นล้านดอลลาร์
- CoreWeave ปรับเพิ่มรายจ่ายลงทุนเป็น 3.5 ถึง 3.9 หมื่นล้านดอลลาร์ ประมาณสามเท่าของรายได้ที่คาดการณ์ในปี 2026; การระดมทุน 3.5 พันล้านดอลลาร์ของ Nebius มีระยะเวลาเพียง 364 วัน ความเสี่ยงจากการกู้ยืมระยะสั้นไปลงทุนระยะยาวเริ่มปรากฏ
- CoreWeave มี EV/EBITDA อยู่ที่ 14.6 เท่า ส่วน EV/EBITDA ล่วงหน้าของ Nebius ลดลงจาก 191.4 เท่าเหลือ 6.4 เท่า ราคาเป้าหมายของนักวิเคราะห์บ่งชี้ถึงโอกาส upside 183% และ 121%
- ตลาดจับตาสัญญาณต่างๆ ในการประชุมทางโทรศัพท์รายงานผลประกอบการ เช่น เงื่อนไขการจัดหาเงินทุน กำหนดการกระแสเงินสดอิสระ การกระจายฐานลูกค้า และเสถียรภาพของอัตรากำไร
ผู้เขียนต้นฉบับ:หลงเยว่
แหล่งที่มาต้นฉบับ:Wallstreetcn
ท่ามกลางแรงกดดันสองด้านจากการลงทุนในโครงสร้างพื้นฐาน AI ที่ร้อนแรงและการเพิ่มขึ้นของต้นทุนหนี้สิน ราคาหุ้นของบริษัทคลาวด์เกิดใหม่สองแห่งคือ CoreWeave และ Nebius ต่างก็ร่วงลงใกล้ครึ่งหนึ่งภายในเวลาเพียงหนึ่งเดือน
ในสัปดาห์นี้ ทั้งสองบริษัทจะรายงานผลประกอบการไตรมาสสามติดต่อกันในวันที่ 10 พฤศจิกายนและ 12 พฤศจิกายนตามลำดับ จังหวะเวลานี้ช่างละเอียดอ่อนเหลือเกิน——ตลาดกำลังรอคำตอบ:การเทขายครั้งนี้ เป็นปฏิกิริยาที่เกินเหตุ หรือเป็นการกำหนดราคาที่สมเหตุสมผลกันแน่?
เมื่อมองจากข้อมูลพื้นฐาน เส้นทางการเติบโตของรายได้ของทั้งสองบริษัทยังคงแข็งแกร่ง นักวิเคราะห์คาดการณ์ว่าในปี 2027 รายได้ของ CoreWeave จะเพิ่มขึ้นเป็นสองเท่า และรายได้ของ Nebius จะเติบโตกว่าสองเท่า แต่ต้นตอของปัญหาอยู่ที่หนี้สินมหาศาลที่แบกรับไว้เพื่อสนับสนุนการเติบโตนี้ ไม่ใช่ที่รายได้
ทำไมราคาหุ้นจึงร่วงเกือบครึ่งภายในหนึ่งเดือน
ตามบทความของ Chris Beauchamp นักวิเคราะห์ตลาดchiefของ IG ระบุว่า สเปรดของสัญญาแลกเปลี่ยนความเสี่ยงจากการผิดนัดชำระหนี้(CDS)ของ Meta พุ่งขึ้นสู่ระดับสูงสุดเป็นประวัติการณ์ในช่วงปลายเดือนตุลาคม——หลังจากที่ Meta ปรับเพิ่มคาดการณ์การใช้จ่ายด้านทุนอีกครั้ง นักลงทุนจึงหันมาเทขายในส่วนที่มีภาระหนี้สูงที่สุดของห่วงโซ่โครงสร้างพื้นฐาน AI นั่นคือบริษัท "คลาวด์ใหม่"(neocloud) ซึ่งการใช้จ่ายด้านศูนย์ข้อมูลของบริษัทประเภทนี้มักเป็นหลายเท่าของรายได้ต่อปี
CoreWeave ได้รับผลกระทบหนักที่สุด บริษัทแบกรับหนี้สินประมาณ 5 หมื่นล้านดอลลาร์ ในช่วงกลางเดือนตุลาคม อัตราผลตอบแทนของพันธบัตรที่ครบกำหนดปี 2031 พุ่งเข้าใกล้ 16% และสเปรด CDS ขยายตัวขึ้นถึงประมาณ 1,200 เบซิสพอยต์——ซึ่งเป็นระดับที่ตลาดเครดิตมักสงวนไว้สำหรับผู้กู้ที่มีความสามารถในการชำระหนี้เป็นที่น่าสงสัย
ขนาดหนี้สินของ Nebius นั้นเล็กกว่าเมื่อเทียบกัน และเพิ่งลงนามในข้อตกลงทางการเงินมูลค่า 3.5 พันล้านดอลลาร์ แต่ราคาหุ้นกลับร่วงลงเกือบเท่ากับ CoreWeave ซึ่งบ่งชี้ว่าในการเทขายครั้งนี้ นักลงทุนไม่ได้แยกแยะมากนัก
ราคาหุ้นของ CoreWeave และ Nebius ดิ่งลง 44% และ 36% ตามลำดับในช่วงหนึ่งเดือนที่ผ่านมา

คาดการณ์ผลประกอบการ:การเติบโตของรายได้ยังแข็งแกร่ง แต่ขาดทุนต่อเนื่อง
สำหรับ CoreWeave ตลาด Consensus คาดการณ์รายได้ไตรมาสสามอยู่ที่ 3.55 หมื่นล้านดอลลาร์ ขณะที่ StarMine SmartEstimate อยู่ที่ 3.54 หมื่นล้านดอลลาร์ ทั้งสองใกล้เคียงกัน บ่งชี้ว่าอัตราการเกินคาดเพียงประมาณ 0.06% เมื่อเทียบกับไตรมาสแรกที่เกินคาด 5.73% และไตรมาสสองที่แคบลงเหลือ 0.59% แสดงให้เห็นว่าการคาดการณ์ของนักวิเคราะห์เริ่มตามจังหวะการเติบโตได้ทันแล้ว คาดการณ์ EBITDA อยู่ที่ 2.05 หมื่นล้านดอลลาร์ คิดเป็นอัตรากำไรประมาณ 58% แต่บริษัทยังคาดว่าจะขาดทุนต่อหุ้น 1.16 ดอลลาร์ และคาดว่าจะแคบลงเหลือ 0.55 ดอลลาร์ในไตรมาสสี่
สำหรับ Nebius คาดการณ์รายได้อยู่ที่ 9.08 ร้อยล้านดอลลาร์ ขณะที่ SmartEstimate สูงกว่าเล็กน้อยที่ 9.16 ร้อยล้านดอลลาร์ คาดว่าจะเกินคาดประมาณ 0.96% ไตรมาสแรกและไตรมาสสองเกินคาด 7.43% และ 1.67% ตามลำดับ ซึ่งก็มีแนวโน้มแคบลงเช่นกัน คาดการณ์ EBITDA อยู่ที่ 3.53 ร้อยล้านดอลลาร์ คิดเป็นอัตรากำไรประมาณ 39% คาดว่าจะขาดทุนต่อหุ้น 0.69 ดอลลาร์ และอาจขยายเป็น 0.95 ดอลลาร์ในไตรมาสสี่ ก่อนจะค่อยๆ ดีขึ้นในภายหลัง
มุมมองฝ่ายบวก:การร่วงลงได้สะท้อนความคาดหวังเชิงลบมากเกินไปแล้วหรือไม่
เมื่อมองจากตัวเลขเพียงอย่างเดียว เรื่องราวการเติบโตของทั้งสองบริษัทยังคงน่าสนใจ
ตามข้อมูล consensus ที่ IG อ้างอิง รายได้ของ CoreWeave ในปีนี้คาดว่าจะอยู่ที่ 1.286 หมื่นล้านดอลลาร์ และในปี 2027 อาจสูงถึง 2.647 หมื่นล้านดอลลาร์ เพิ่มขึ้นประมาณ 106%;รายได้ของ Nebius ในปีนี้คาดว่าจะอยู่ที่ 3.37 พันล้านดอลลาร์ และในปี 2027 อาจพุ่งขึ้นเป็น 1.198 หมื่นล้านดอลลาร์ เพิ่มขึ้นประมาณ 255% สิ่งที่สนับสนุนการคาดการณ์เหล่านี้คือคำสั่งซื้อค้างส่งมูลค่ากว่า 1.29 แสนล้านดอลลาร์ของ CoreWeave และสัญญาระยะยาวมูลค่ากว่า 4 หมื่นล้านดอลลาร์ของ Nebius
ในด้านการประเมินมูลค่า EV/EBITDA ปัจจุบันของ CoreWeave อยู่ที่ 14.6 เท่า(อ้างอิงจากสิบสองเดือนที่ผ่านมา) ขณะที่ EV/EBITDA ล่วงหน้าของ Nebius ลดลงอย่างมากจาก 191.4 เท่าในสิบสองเดือนที่ผ่านมาเหลือ 6.4 เท่า ราคาเป้าหมายเฉลี่ยของนักวิเคราะห์สำหรับ CoreWeave อยู่ที่ 131.41 ดอลลาร์ และสำหรับ Nebius อยู่ที่ 286.53 ดอลลาร์ ซึ่งบ่งชี้ถึงโอกาสขาขึ้นประมาณ 183% และ 121% ตามลำดับเมื่อเทียบกับราคาหุ้นปัจจุบัน
ในด้านธุรกิจก็มีความคืบหน้าเชิงบวกเช่นกัน Palantir ได้จัดให้ Nebius เป็นพันธมิตรที่ต้องการสำหรับโครงสร้างพื้นฐาน AI แบบอธิปไตย ซึ่งอาจเปิดโอกาสรายได้จากภาครัฐ;Nebius ยังได้เสร็จสิ้นการเข้าซื้อกิจการ Inferize ในเดือนตุลาคม เสริมสร้างความสามารถในธุรกิจการอนุมาน ส่วน CoreWeave กำลังขยายตัวในเดนมาร์ก และวางแผนที่จะสร้างโครงข่าย AI ระดับโลกที่ครอบคลุมสหรัฐอาหรับเอมิเรตส์ อินเดีย อินโดนีเซีย สิงคโปร์ ออสเตรเลีย เกาหลีใต้ และญี่ปุ่น ตั้งแต่ไตรมาสสี่เป็นต้นไป
มุมมองฝ่ายลบ:ปัญหาหนี้สินอาจสำคัญกว่ารายได้
อย่างไรก็ตาม การเติบโตที่ขับเคลื่อนด้วยหนี้สิน ความน่าดึงดูดขึ้นอยู่กับว่าหนี้สินสามารถต่ออายุได้ภายใต้เงื่อนไขที่สมเหตุสมผลหรือไม่
CoreWeave ปรับเพิ่มคาดการณ์การใช้จ่ายด้านทุนในเดือนสิงหาคมเป็น 3.5 หมื่นล้านถึง 3.9 หมื่นล้านดอลลาร์ ซึ่งประมาณสามเท่าของรายได้ที่คาดการณ์ในปี 2026 ท่ามกลางอัตราผลตอบแทนพันธบัตรที่ใกล้ระดับวิกฤต คำถามหลักของตลาดไม่ใช่ลูกค้าต้องการพลังประมวลผลหรือไม่ แต่อยู่ที่ผู้ให้กู้ยังยินดีที่จะจ่ายเงินต่อไปหรือไม่ หากช่วงการใช้จ่ายด้านทุนเริ่มมีสัญญาณของการแคบลงโดยไม่ได้ตั้งใจ ตลาดอาจตีความว่าเป็นการเผชิญอุปสรรคในการระดมทุน มากกว่าการปรับตัวอย่างสมัครใจ
สถานะทางการเงินของ Nebius นั้นค่อนข้างแข็งแรง แต่ก็ไม่ได้ไร้จุดอ่อน ข้อตกลงทางการเงินแบบมีหลักประกันชั้นต้นมูลค่า 3.5 พันล้านดอลลาร์ที่ลงนามกับ Citibank มีอายุเพียง 364 วัน ดอกเบี้ยอยู่ที่ SOFR บวก 275 ถึง 350 เบซิสพอยต์——ซึ่งหมายถึงการใช้เงินทุนระยะสั้นในการจัดหาเงินทุนสำหรับสินทรัพย์ระยะยาว ขณะที่ผู้บริหารวางแผนที่จะดำเนินการจัดหาเงินทุนแบบมีสินทรัพย์ค้ำประกันโดยอ้างอิงจากคำสั่งซื้อตามสัญญา ซึ่งจำเป็นต้องดำเนินการในตลาดที่ตึงตัวขึ้นอย่างชัดเจนแล้ว
นอกจากนี้ ความเสี่ยงจากการกระจุกตัวของลูกค้าของ CoreWeave ไม่ควรถูกมองข้าม ลูกค้าหลักได้แก่ Microsoft, OpenAI และ Meta CEO Michael Intrator ได้ขายหุ้นสะสมเกือบ 1 พันล้านดอลลาร์ผ่านแผนการซื้อขายที่จัดเตรียมไว้ล่วงหน้าตั้งแต่ IPO ซึ่งปัญหานี้อาจก่อให้เกิดข้อสงสัยด้านธรรมาภิบาลในจังหวะเวลาปัจจุบัน ส่วน Nebius อาจเผชิญกับคำถามเกี่ยวกับบริษัทแม่เดิมอย่าง Yandex——ซึ่งได้ถอนคาดการณ์ผลประกอบการปี 2026 หลังจากศูนย์ข้อมูลในรัสเซียถูกโจมตี แม้ว่าปัจจุบันทั้งสองบริษัทจะเป็นนิติบุคคลที่เป็นอิสระต่อกันแล้วก็ตาม
การประชุมทางโทรศัพท์รายงานผลประกอบการคือกุญแจสำคัญที่แท้จริง
ในไตรมาสปกติ การเกินคาดเล็กน้อยพร้อมคำแนะนำผลประกอบการที่มั่นคงก็เพียงพอแล้ว แต่นี่ไม่ใช่ไตรมาสปกติ
เนื่องจากคาดการณ์รายได้ของทั้งสองบริษัทใกล้เคียงกับ consensus ตัวเลขเองอาจมีความสำคัญน้อยกว่าคำกล่าวของผู้บริหารในการประชุมทางโทรศัพท์ สิ่งที่นักลงทุนให้ความสนใจมากที่สุดคือความคืบหน้าล่าสุดของเงื่อนไขทางการเงิน กำหนดการบรรลุกระแสเงินสดอิสระ และระดับการกระจายตัวของฐานลูกค้า ตลาดโดยเฉพาะอย่างยิ่งคาดหวังให้ CoreWeave เสนอแผนเส้นทางกระแสเงินสดอิสระที่ขยายไปถึงปี 2030
ผลการดำเนินงานด้านอัตรากำไรก็มีความสำคัญไม่แพ้กัน อัตรากำไร EBITDA ประมาณ 58% ของ CoreWeave เป็นเสาหลักสำคัญของการ论证ความสามารถในการชำระหนี้ ขณะที่อัตรากำไรประมาณ 39% ของ Nebius แม้จะเพิ่มขึ้นอย่างรวดเร็วจากฐานที่ต่ำกว่า แต่หากอัตรากำไรของบริษัทใดบริษัทหนึ่งลดลง ก็อาจเสริมความเห็นที่ว่า "เศรษฐกิจของธุรกิจให้เช่า GPU ไม่ได้น่าดึงดูดเท่าที่อัตราการเติบโตแสดงให้เห็น"
ตามการวิเคราะห์ของ IG สัญญาณ siguientes อาจเป็นเครื่องบ่งชี้ถึงจุดเปลี่ยนของอารมณ์ตลาด:CoreWeave ระบุช่วงการใช้จ่ายด้านทุน 3.5 หมื่นล้านถึง 3.9 หมื่นล้านดอลลาร์อย่างชัดเจนพร้อมอธิบายแหล่งเงินทุน;เสนอกำหนดการที่เชื่อถือได้สำหรับกระแสเงินสดอิสระที่จะเป็นบวก ควรครอบคลุมถึงปี 2030;คำสั่งซื้อใหม่แสดงให้เห็นว่าฐานลูกค้าขยายเกินกว่าผู้ให้บริการคลาวด์ขนาดใหญ่และห้องปฏิบัติการ AI ที่มีอยู่ไม่กี่ราย;Nebius ให้รายละเอียดเฉพาะเกี่ยวกับการจัดหาเงินทุนแบบมีสินทรัพย์ค้ำประกันสำหรับคำสั่งซื้อตามสัญญามูลค่า 4 หมื่นล้านดอลลาร์ และอธิบายแผนการรีไฟแนนซ์สำหรับข้อตกลงทางการเงิน 364 วัน;หลักฐานการเติบโตของธุรกิจการอนุมานหลังการเข้าซื้อ Inferize;และการแคบลงของอัตราผลตอบแทนพันธบัตรและสเปรด CDS ของ CoreWeave หลังการประกาศผลประกอบการ——ซึ่งอาจอธิบายได้มากกว่าปฏิกิริยาของราคาหุ้น
Chris Beauchamp เขียนในบทความว่า:"หากทั้งสองบริษัทสามารถพิสูจน์ได้ว่าเงินทุนพร้อมแล้วและอัตรากำไรยังคงมั่นคง ตลาดอาจตัดสินว่าการร่วงลงกว่า 40% ได้สะท้อนความคาดหวังเชิงลบมากเกินไปแล้ว หากการประชุมทางโทรศัพท์กลับถูกครอบงำด้วยปัญหาการรีไฟแนนซ์และคำตอบที่คลุมเครือ การที่ราคาหุ้นร่วงครึ่งหนึ่งอาจเป็นการกำหนดราคาที่สมเหตุสมผล มากกว่าปฏิกิริยาที่เกินเหตุ"





