


ในอีก 12 เดือนข้างหน้า สินทรัพย์ใดบ้างที่อาจได้รับประโยชน์? พรรคเดโมแครตชนะทั้งสองสภา แต่ทรัมป์ยังคงถือพวงมาลัย


- มุมมองหลัก: หลังการเลือกตั้งกลางเทอมของสหรัฐฯ ทั้งสองสภาตกเป็นของพรรคเดโมแครต ขณะที่ทำเนียบขาวยังคงเป็นของพรรครีพับลิกัน ก่อให้เกิดรูปแบบการแบ่งอำนาจทางการเมือง จุดเน้นของการกำหนดราคาในตลาดควรเปลี่ยนจากผลการเลือกตั้งเองไปสู่จังหวะการบังคับใช้ políticasจริง โดยโอกาสในปีหน้าจะมาจากการแตกตัวของภาคส่วนต่างๆ มากกว่าการฟื้นตัวแบบพุ่งขึ้นทั่วทั้งตลาด
- ปัจจัยสำคัญ:
- พรรคเดโมแครตควบคุมวาระการประชุม การจัดสรรงบประมาณ และอำนาจกำกับดูแลของทั้งสองสภา แต่ทรัมป์ยังคงรักษาอำนาจบริหารด้านภาษีศุลกากร การตรวจคนเข้าเมือง การต่างประเทศ และสิทธิ์ยับยั้ง พื้นที่การขยายตัวทางการคลังถูกบีบ压缩 ซึ่งเป็นผลดีต่อพันธบัตรรัฐบาลระยะยาว
- การหมดอายุของเงินทุนชั่วคราวในวันที่ 11 ธันวาคม ประกอบกับการต่ออายุ授权ตามพระราชบัญญัติการผลิตด้านกลาโหม เงินอุดหนุนทางการแพทย์และการกลาโหมกลายเป็น筹码ในการเจรจา ซึ่งเป็นจุดวิกฤตแข็งจุดแรกก่อนการส่งมอบอำนาจ
- ประวัติศาสตร์ของรูปแบบประธานาธิบดีจากพรรครีพับลิกันร่วมกับสองสภาจากพรรคเดโมแครต มีค่าเฉลี่ยผลตอบแทนรายปีของ S&P 500 อยู่ที่ประมาณ 4.9% ซึ่งต่ำที่สุด แต่บทภาพยนตร์ปี 2018 แสดงให้เห็นว่าหลังการเลือกตั้ง 12 เดือนเพิ่มขึ้น 11.7% โดย 3 เดือนแรกมีการดึงกลับสูงสุดถึง 14.7%
- ภาคส่วนฮาร์ดแวร์ AI มีการแตกตัวชัดเจน: ดัชนีเซมิคอนดักเตอร์ฟิลาเดลเฟียลดลง 3.14% NVIDIA ลดลง 3.17% ขณะที่ผู้ให้บริการคลาวด์ขนาดใหญ่อย่าง Microsoft และ Amazon พุ่งขึ้นสวนทางอย่างมีนัยสำคัญ ตรรกะการกำหนดราคาเปลี่ยนไปสู่ความขาดแคลนของกำลังประมวลผลที่มีอยู่และแรงกดดันด้านรายจ่ายลงทุนที่ผ่อนคลายลง
- อำนาจอนุมัติศูนย์ข้อมูลถูกกระจายลงสู่รัฐบาลระดับรัฐ ผู้ว่าการรัฐเท็กซัสและจอร์เจียเปลี่ยนมือ ประมาณ 45% ของโครงการที่วางแผนไว้แล้วอาจได้รับผลกระทบ โดยเท็กซัสคิดเป็นประมาณหนึ่งในสี่ของกำลังประมวลผลที่คาดการณ์ไว้ทั่วสหรัฐฯ ในปี 2030
- น้ำมันดิบ WTI ลดลง 8.4% ในวันเดียว สะท้อนการกำหนดราคาสถานการณ์อิหร่านที่คลายความร้อนแรงและแรงกดดันด้านการกำกับดูแลน้ำมันและก๊าซ การยกเว้นภาษีศุลกากรมาตรา 301 ต่อจีน 178 รายการขยายไปถึงวันที่ 10 พฤศจิกายน ห่วงโซ่การส่งออกได้รับคำตอบเชิงนโยบาย首个
- จุดสำคัญที่ต้องจับตามองต่อไป: การยกเว้นภาษีศุลกากรวันที่ 10 พฤศจิกายน ผลประกอบการ NVIDIA วันที่ 17 พฤศจิกายน การประชุมกำหนดอัตราดอกเบี้ยของธนาคารกลางสหรัฐฯ วันที่ 8-9 ธันวาคม การเข้ารับตำแหน่งของสภาคองเกรสชุดใหม่วันที่ 3 มกราคม 2027 และเพดานหนี้ก่อนฤดูใบไม้ร่วงปีหน้า
ผลการเลือกตั้งกลางเทอมได้ปรากฏออกมาเกือบสมบูรณ์แล้ว สำหรับตลาดแล้ว หลังจากโครงสร้างอำนาจในกรุงวอชิงตันเปลี่ยนแปลงไป นโยบายใดยังทำได้ นโยบายใดทำไม่ได้ และประธานาธิบดีจะหันพื้นที่นโยบายที่เหลือไปทางใด คำถามเหล่านี้คุ้มค่าที่จะใช้เวลามากกว่าการดูดัชนีขึ้นลงในวันนั้น การซื้อขายในวันเลือกตั้งเป็นเพียงเชิงอรรถเท่านั้น ในวันเดียวกับที่ดาวโจนส์เพิ่มขึ้น 3.03% และ S&P 500 เพิ่มขึ้น 1.65% ดัชนี Philadelphia Semiconductor ลดลง 3.14% น้ำมัน WTI ลดลง 8.4% เมล็ดพันธุ์แห่งความแตกต่างถูกหว่านไว้ก่อนผลการเลือกตั้งจะประกาศเสียอีก
หนึ่ง สองสภาตกเป็นของพรรคเดโมแครต แต่พวงมาลัยยังอยู่ในมือทรัมป์
เดโมแครตได้รัฐสภา สิ่งที่ได้จริงคือวาระ การจัดสรรงบประมาณ และการกำกับดูแล
รัฐสภาใหม่จะเข้ารับตำแหน่งในวันที่ 3 มกราคม 2027 เมื่อถึงเวลานั้นเดโมแครตจะเป็นผู้กำหนดว่าร่างกฎหมายใดเข้าสู่กระบวนการพิจารณา และเสริมความเข้มแข็งในการกำกับดูแลฝ่ายบริหารผ่านการสอบสวนของคณะกรรมาธิการและการไต่สวน เสียงข้างมากในวุฒิสภายังหมายความว่าข้าราชการระดับสูงและผู้ได้รับการเสนอชื่อเป็นตุลาการที่ประธานาธิบดีเสนอชื่อจะเผชิญแรงกดดันในการรับรองที่หนักขึ้น (อ้างอิงจากรายงานของ SPDB International และสื่อต่างประเทศหลายแห่ง)
ผู้ว่าการรัฐเท็กซัสและจอร์เจียเปลี่ยนมือพร้อมกัน ส่งผลกระทบนี้โดยตรงไปยังโครงสร้างพื้นฐาน AI ทั้งสองรัฐเป็นพื้นที่สำคัญของการลงทุนศูนย์ข้อมูลและไฟฟ้าของสหรัฐฯ รัฐบาลรัฐมีอำนาจตัดสินใจจริงในเรื่องที่ดิน พลังงาน สิ่งแวดล้อม สิทธิประโยชน์ทางภาษี และการอนุญาตโครงการ โครงการที่เข้าสู่ระยะก่อสร้างแล้วได้รับผลกระทบจำกัด โครงการที่ยังไม่ล็อกการจ่ายไฟฟ้า การอนุญาต และสิทธิประโยชน์ทางภาษีท้องถิ่น ความไม่แน่นอนเชิงนโยบายเพิ่มขึ้นอย่างชัดเจน
ทรัมป์ไม่มีรัฐสภา แต่ภาษีศุลกากรและอำนาจบริหารยังอยู่ในมือ
พรรครีพับลิกันยังควบคุมทำเนียบขาว ที่นั่งในสองสภาของเดโมแครตไม่เพียงพอที่จะล้มล้าง veto อำนาจบริหารด้านภาษีศุลกากร การบังคับใช้กฎหมายผู้อพยพ การทูต และปฏิบัติการทางทหารยังคงอยู่ครบถ้วน (อ้างอิงจากรายงานของ Axios และ Associated Press) ทรัมป์ได้ประกาศต่อสาธารณะว่าจะเป็น "Mr. Veto" (อ้างอิงจากรายงานของ DW) แม้เดโมแครตจะควบคุมรัฐสภา ก็ยากที่จะแปลงวาระของตนเป็นกฎหมายได้อย่างสมบูรณ์
เดโมแครตได้รัฐสภา แต่ไม่ได้ทิศทางนโยบายทั้งหมด ทรัมป์เสียรัฐสภา แต่ไม่ได้เสียอำนาจบริหาร
ศึกหนักครั้งแรกหลังการเลือกตั้ง วันที่ 11 ธันวาคม
ก่อนรัฐสภาใหม่เข้ารับตำแหน่ง ยังมีช่วง lame duck ที่容易被มองข้าม ในเดือนพฤศจิกายนถึงธันวาคม รัฐสภาเดิมยังคงเป็นผู้จัดการเรื่องการจัดสรรงบประมาณ วันที่ 11 ธันวาคมที่งบประมาณชั่วคราวหมดอายุเป็นจุดแข็งจุดแรกก่อนการส่งมอบอำนาจ วุฒิสภาเดิมยังต้องการคะแนนเสียงของเดโมแครต ความน่าจะเป็นที่จะขยายงบประมาณระยะสั้นและหลีกเลี่ยงการปิดหน่วยงานรัฐอยู่ในระดับสูง (บทวิเคราะห์ของ J.P. Morgan Asset Management อ้างอิงจากรายงาน) ซึ่งหมายความว่าประเด็นด้านสาธารณสุขและการป้องกันประเทศมีแนวโน้มสูงที่จะถูกบรรจุไว้ในข้อตกลงเจรจาฉบับเดียวกัน
สอง รัฐสภาไม่สามารถจัดการนโยบายทั้งหมดได้ สามช่องทางกำหนดทิศทางสินทรัพย์
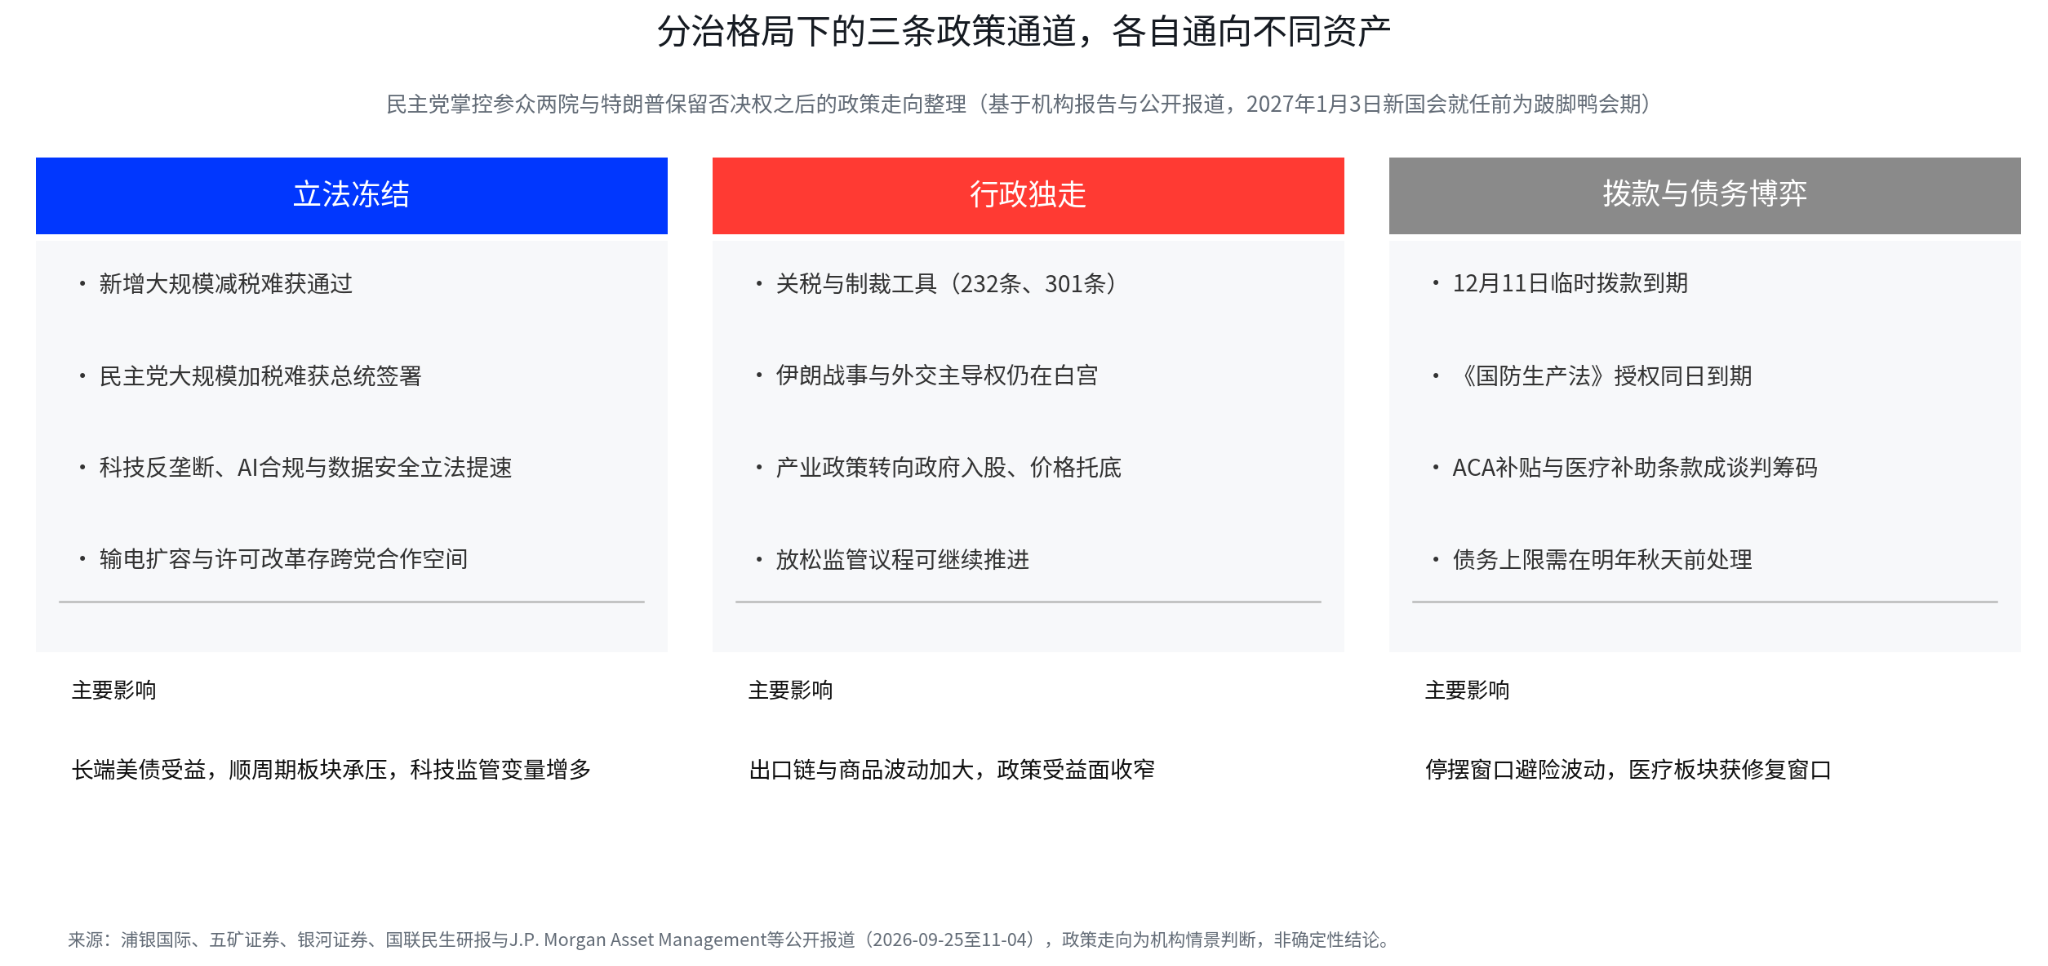
การออกกฎหมายหยุดชะงัก: มาตรการกระตุ้นการคลังเพิ่มไม่ได้ พันธบัตรสหรัฐฯ ได้ประโยชน์ก่อน
เดโมแครตควบคุมรัฐสภาไม่ได้หมายความว่าการขึ้นภาษีที่เดโมแครตเสนอจะเกิดขึ้นได้ ประธานาธิบดีมีสิทธิ veto ทรัมป์ต้องการผลักดันการลดภาษีครั้งใหญ่รอบใหม่ก็ยากที่จะ重现ประสิทธิภาพการผ่านกฎหมายในยุคที่รัฐบาลเป็นเอกภาพ การประเมินของสถาบันอย่าง J.P. Morgan Asset Management ชี้ไปที่จุดเดียวกัน โครงสร้างการแบ่งอำนาจจะบีบพื้นที่การขยายการคลังใหม่ ข้อกำหนดด้านภาษีและการใช้จ่ายที่บังคับใช้แล้วยังคงดำเนินต่อไป (อ้างอิงจากรายงาน) นี่เป็นผลบวกที่ค่อนข้างตรงสำหรับพันธบัตรสหรัฐฯ ระยะยาว ในช่วงหลายปีที่ผ่านมาแรงกดดันที่ใหญ่ที่สุดของพันธบัตรสหรัฐฯ มาจากการขาดดุลการคลังและการเพิ่มขึ้นอย่างต่อเนื่องของการจัดหาพันธบัตรรัฐบาลระยะยาว หลังจากรัฐสภาถูกแบ่งแยก พื้นที่ในการขยายการขาดดุลเพิ่มเติมถูกจำกัด
การกำกับดูแลเทคโนโลยีเป็นอีกเส้นทางหนึ่งบนช่องทางนี้ จังหวะการผลักดันการต่อต้านการผูกขาด การปฏิบัติตามข้อกำหนด AI และความปลอดภัยของข้อมูลอาจเร็วขึ้น (สถานการณ์ของ Guolian Minsheng) สิ่งที่ต้องสังเกตจริงคือมีร่างกฎหมายเฉพาะเกิดขึ้นหรือไม่ การกำกับดูแลเปลี่ยนจากการอภิปรายหลักการไปสู่การบังคับใช้หรือไม่ ส่วนการขยายกำลังการส่งไฟฟ้าและการปฏิรูปการอนุญาตมีพื้นที่สำหรับความร่วมมือข้ามพรรค (SPDB International) สำหรับศูนย์ข้อมูลสหรัฐฯ ที่ไฟฟ้ากลายเป็นคอขวดแล้ว นี่เป็นทิศทางเดียวที่อาจเกิดฉันทามติเชิงนโยบาย
บริหารเอกเทศ: ภาษีศุลกากรและนโยบายอุตสาหกรรม ทรัมป์ยังออกไพ่เองได้
ตามอำนาจที่มีอยู่ตามมาตรา 232 มาตรา 301 เป็นต้น ทำเนียบขาวยังมีพื้นที่ในการปรับภาษีศุลกากรค่อนข้างมาก ไม่จำเป็นต้องผ่านรัฐสภาทุกครั้ง ในปีหน้าดูนโยบายต่อจีนอาจเกิดสถานการณ์ที่ดูขัดแย้ง การกำกับดูแลของรัฐสภาเข้มแข็งขึ้น แต่นโยบายภาษีศุลกากรยังสามารถผลักดันได้อย่างรวดเร็วโดยฝ่ายบริหาร SPDB International ยังเตือนว่าไม่排除ความเป็นไปได้ที่ทรัมป์จะเพิ่มความเข้มข้นในการใช้เครื่องมือภาษีศุลกากรหลังจากสูญเสียการควบคุมรัฐสภา
ลักษณะการบริหารของนโยบายอุตสาหกรรมก็เพิ่มขึ้นเช่นกัน ในปีที่ผ่านมาทำเนียบขาวใช้เงิน 8.87 พันล้านดอลลาร์จากกฎหมายชิปแลกกับหุ้น Intel ประมาณ 9.9% ลงทุน 400 ล้านดอลลาร์ในหุ้นบุริมสิทธิของ MP Materials พร้อม承诺ประกันราคาสิบปี ให้เงินกู้ 2.23 พันล้านดอลลาร์แก่ Lithium Americas (การ梳理ของ Minmetals Securities) การสนับสนุนเชิงนโยบายกำลังกระจุกตัวมากขึ้นในบริษัทเชิงกลยุทธ์จำนวนน้อย การอุดหนุนทั่วไปของทั้งอุตสาหกรรมกำลังลดลง
เกมการจัดสรรงบประมาณ: 11 ธันวาคม สาธารณสุขและการป้องกันประเทศกลายเป็น筹码
วันที่ 11 ธันวาคม งบประมาณชั่วคราวหมดอายุ วันเดียวกันอำนาจประกันราคาตามกฎหมายการผลิตเพื่อการป้องกันประเทศ面臨การต่ออายุ เดโมแครตอาจ附加เงื่อนไขการกำกับดูแล (Minmetals Securities) เครดิตภาษีเบี้ยประกัน ACA แบบเสริมและข้อจำกัด Medicaid เป็นสองทิศทางที่เดโมแครตต้องการใส่ไว้ในการเจรจามากที่สุด (SPDB International) อาจไม่ได้รับการฟื้นฟูอย่างสมบูรณ์ แต่就可能以การขยายเวลาชั่วคราว การปรับ局部 หรือ附加条款的形式เข้าสู่ร่างกฎหมายจัดสรรงบประมาณ เพดานหนี้เป็นความเสี่ยงหางที่ไกลกว่า ต้องจัดการก่อนฤดูใบไม้ร่วงปีหน้า เมื่อถึงเวลานั้นการเผชิญหน้าของรัฐสภาจะยกระดับเป็นความเสี่ยงหนักต่อตลาดการเงินหรือไม่ ขึ้นอยู่กับว่าทั้งสองฝ่ายใช้เพดานหนี้เป็นเครื่องมือเจรจาจริงหรือไม่
สาม อย่าตกใจกับ 4.9% ปี 2018 ต่างหากคือบทที่ควรอ้างอิงกว่า
ค่าเฉลี่ย歷史 4.9% มีภาวะถดถอยและวิกฤตปนอยู่
การcombinationของประธานาธิบดีรีพับลิกันกับสองสภาของเดโมแครต S&P 500 เพิ่มขึ้นเฉลี่ยปีละประมาณ 4.9% รั้งท้าย amongการcombinationอำนาจต่างๆ (Stock Trader's Almanac อ้างอิงจากรายงานของ Bloomberg และอื่นๆ) ตัวเลขนี้ไม่สามารถนำมาใช้ทำนายปี 2027 ได้โดยตรง ปี歷史ที่ตรงกับcombinationนี้มีไม่มาก และหลายช่วง恰好ตรงกับภาวะถดถอย วิกฤตการเงิน หรือวัฏจักรขาลง ผลตอบแทนต่ำอาจมาจากการแบ่งอำนาจทางการเมือง หรือมาจากสภาพแวดล้อมมหภาคที่ย่ำแย่ในขณะนั้นก็ได้
ปี 2018 บอกเราว่า ลดก่อนแล้วเพิ่มก็เป็นไปได้อย่างสมบูรณ์
ปี 2018 ก็เป็นประธานาธิบดีรีพับลิกันที่เผชิญกับเดโมแครตชิงสภาผู้แทนราษฎรคืนมา เช่นเดียวกัน叠加กับการขึ้นดอกเบี้ยของเฟดและ摩擦ทางการค้า ตามสถิติของ Minmetals Securities S&P 500 เพิ่มขึ้น 11.7% ใน 12 เดือนหลังการเลือกตั้ง แต่ 3 เดือนแรก drawdown สูงสุดถึง 14.7% จนถึงวันที่ 24 ธันวาคมจึง見底 นับตั้งแต่ปี 1946 การเลือกตั้งกลางเทอม 20 ครั้ง S&P 500 เพิ่มขึ้นเฉลี่ยประมาณ 14.4% ใน 12 เดือนหลังการเลือกตั้ง (สถิติของ Minmetals Securities) แสดงว่าสภาพแวดล้อมตลาดหลังการเลือกตั้งกลางเทอมในระยะยาวไม่ได้มองร้าย
"เพิ่มขึ้นในปีหลังการเลือกตั้ง" กับ "อาจมี drawdown 较大ในช่วงหลายเดือนหลังการเลือกตั้ง" สามารถเป็นจริงพร้อมกันได้ 歷史สนับสนุนการแกว่งตัวที่เอนไปทางบวกมากกว่า
สี่ พันธบัตรสหรัฐฯ กับสาธารณสุข: สองประเภทสินทรัพย์ที่สะท้อนผลการเลือกตั้งก่อน
พันธบัตรสหรัฐฯ: การคลังหยุดชะงักเปิดพื้นที่ เฟดกำหนดเพดาน
สูตรหลักของพันธบัตรสหรัฐฯ คือความคาดหวังทางการคลังเปิดพื้นที่ เฟดกำหนดว่าพื้นที่นั้นไปได้ไกลแค่ไหน หลังการเลือกตั้ง อัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปีลดลงจากประมาณ 4.96% มาที่ประมาณ 4.88% ตลาดเริ่มซื้อขายความคาดหวังที่มาตรการกระตุ้นการคลังถูกจำกัดและการขยายการขาดดุลลดลง
ตรรกะนี้แยกจากเฟดไม่ได้ ก่อนการประชุมกำหนดนโยบายวันที่ 8-9 ธันวาคม ตลาดยังคง定价ความน่าจะเป็นในการขึ้นดอกเบี้ยประมาณ 77% (ข้อมูล CME อ้างอิงจากรายงาน) ข้อมูลการจ้างงานนอกภาคเกษตรคืนวันที่ 6 พฤศจิกายน (ตลาดคาดการณ์ประมาณ 5 หมื่นถึง 6.5 หมื่นคน) และ CPI กลางเดือนพฤศจิกายน (เดือนกันยายน YoY 3.7% 核心 2.6%) ส่งผลโดยตรงต่อความคาดหวังนี้ การจ้างงานอ่อนแอ เงินเฟ้อชะลอตัว การลดลงของอัตราผลตอบแทนจะได้รับการสนับสนุนจากฝั่งอัตราดอกเบี้ย เงินเฟ้อกลับสูงขึ้น เฟดคงจุดยืน hawkish ผลบวกจากการคลังหยุดชะงักอาจถูกแรงกดดันจากอัตราดอกเบี้ย抵消 บทวิเคราะห์ที่ Morningstar อ้างอิงมีข้อเตือนอีกประโยคหนึ่งว่า ขนาดการกู้ยืมสูงของรัฐบาลจะยังคงดำเนินต่อไป อย่าคิดว่าพื้นที่การลดลงของอัตราผลตอบแทนระยะยาวจะเต็มที่นัก
สาธารณสุข: การเลือกตั้งเป็นเพียงการซื้อขายชั้นแรก งบประมาณธันวาคมคือการยืนยันจริง
เดโมแครตต้องการใช้อำนาจจัดสรรงบประมาณผลักดันประเด็นเงินอุดหนุน ACA และ Medicaid รีพับลิกันต้องการหลีกเลี่ยงการปิดหน่วยงานรัฐ ทั้งสองฝ่ายมีแรงจูงใจในการประนีประนอม วันที่ 4 พฤศจิกายน กลุ่มหลักทรัพย์สุขภาพเพิ่มขึ้น 3.06% ETF ไบโอเทคเพิ่มขึ้น 2.67% Moderna เพิ่มขึ้น 13.11%
การเพิ่มขึ้นในวันเลือกตั้งเป็นเพียงการ定价ชั้นแรก ตัวกระตุ้นในระยะต่อไปอยู่ที่ข้อกำหนดเฉพาะในการเจรจางบประมาณเดือนธันวาคม หากเงินอุดหนุนที่เกี่ยวข้องได้รับการขยายเวลา ทิศทางประกันสุขภาพ ไบโอเทค และบริการทางการแพทย์อาจได้ประโยชน์ต่อ หากแผนสุดท้ายต่ำกว่าคาดอย่างชัดเจน การเพิ่มขึ้นของวันที่ 4 พฤศจิกายนกลับต้องเผชิญแรงกดดันในการทำกำไร จุดยืนยันคือข้อความร่างกฎหมายช่วงวันที่ 11 ธันวาคม
ห้า ตัวแปรที่ใหญ่ที่สุดของฮาร์ดแวร์ AI ย้ายจากวอชิงตันไปที่รัฐบาลรัฐ
ทำไมฮาร์ดแวร์ AI ร่วงหนัก: จากการที่ใครซื้อ GPU ไปสู่การที่ใครทำเงินได้
ในวันเดียวกับที่ S&P 500 เพิ่มขึ้น 1.65% ดัชนี Philadelphia Semiconductor ลดลง 3.14% Nvidia ลดลง 3.17% Micron ลดลง 7.00% CoreWeave ลดลง 9.90% ทำจุดต่ำสุดนับตั้งแต่เข้าตลาด IREN ลดลง 11.24% Hut 8 ลดลง 23.23% Cipher Mining ลดลง 19.95% Microsoft Amazon และ Apple เพิ่มขึ้น 6.68% 6.12% และ 5.31% ตามลำดับ Google เพิ่มขึ้น 3.18% Meta เพิ่มขึ้น 1.44% Duolingo เพิ่มขึ้น 25.99% มูลค่าตลาดของห้ายักษ์ใหญ่เพิ่มขึ้นรวมกันประมาณ 8.5 แสนล้านดอลลาร์ในวันเดียว ผู้จัดหาไฟฟ้าและอุปกรณ์ถูกขายทิ้งไปด้วย GE Vernova ลดลง 9.30% Constellation Energy ลดลง 6.71% Vistra ลดลง 13.83% ตลาดไม่ได้ซื้อขายแค่ข่าวดีข่าวร้ายของ AI ง่ายๆ อีกต่อไป สิ่งที่แยกแยะคือใครต้อง Continuedทุ่มเงินสร้างโครงสร้างพื้นฐาน และใครเริ่มทำกำไรจาก AI ได้แล้ว
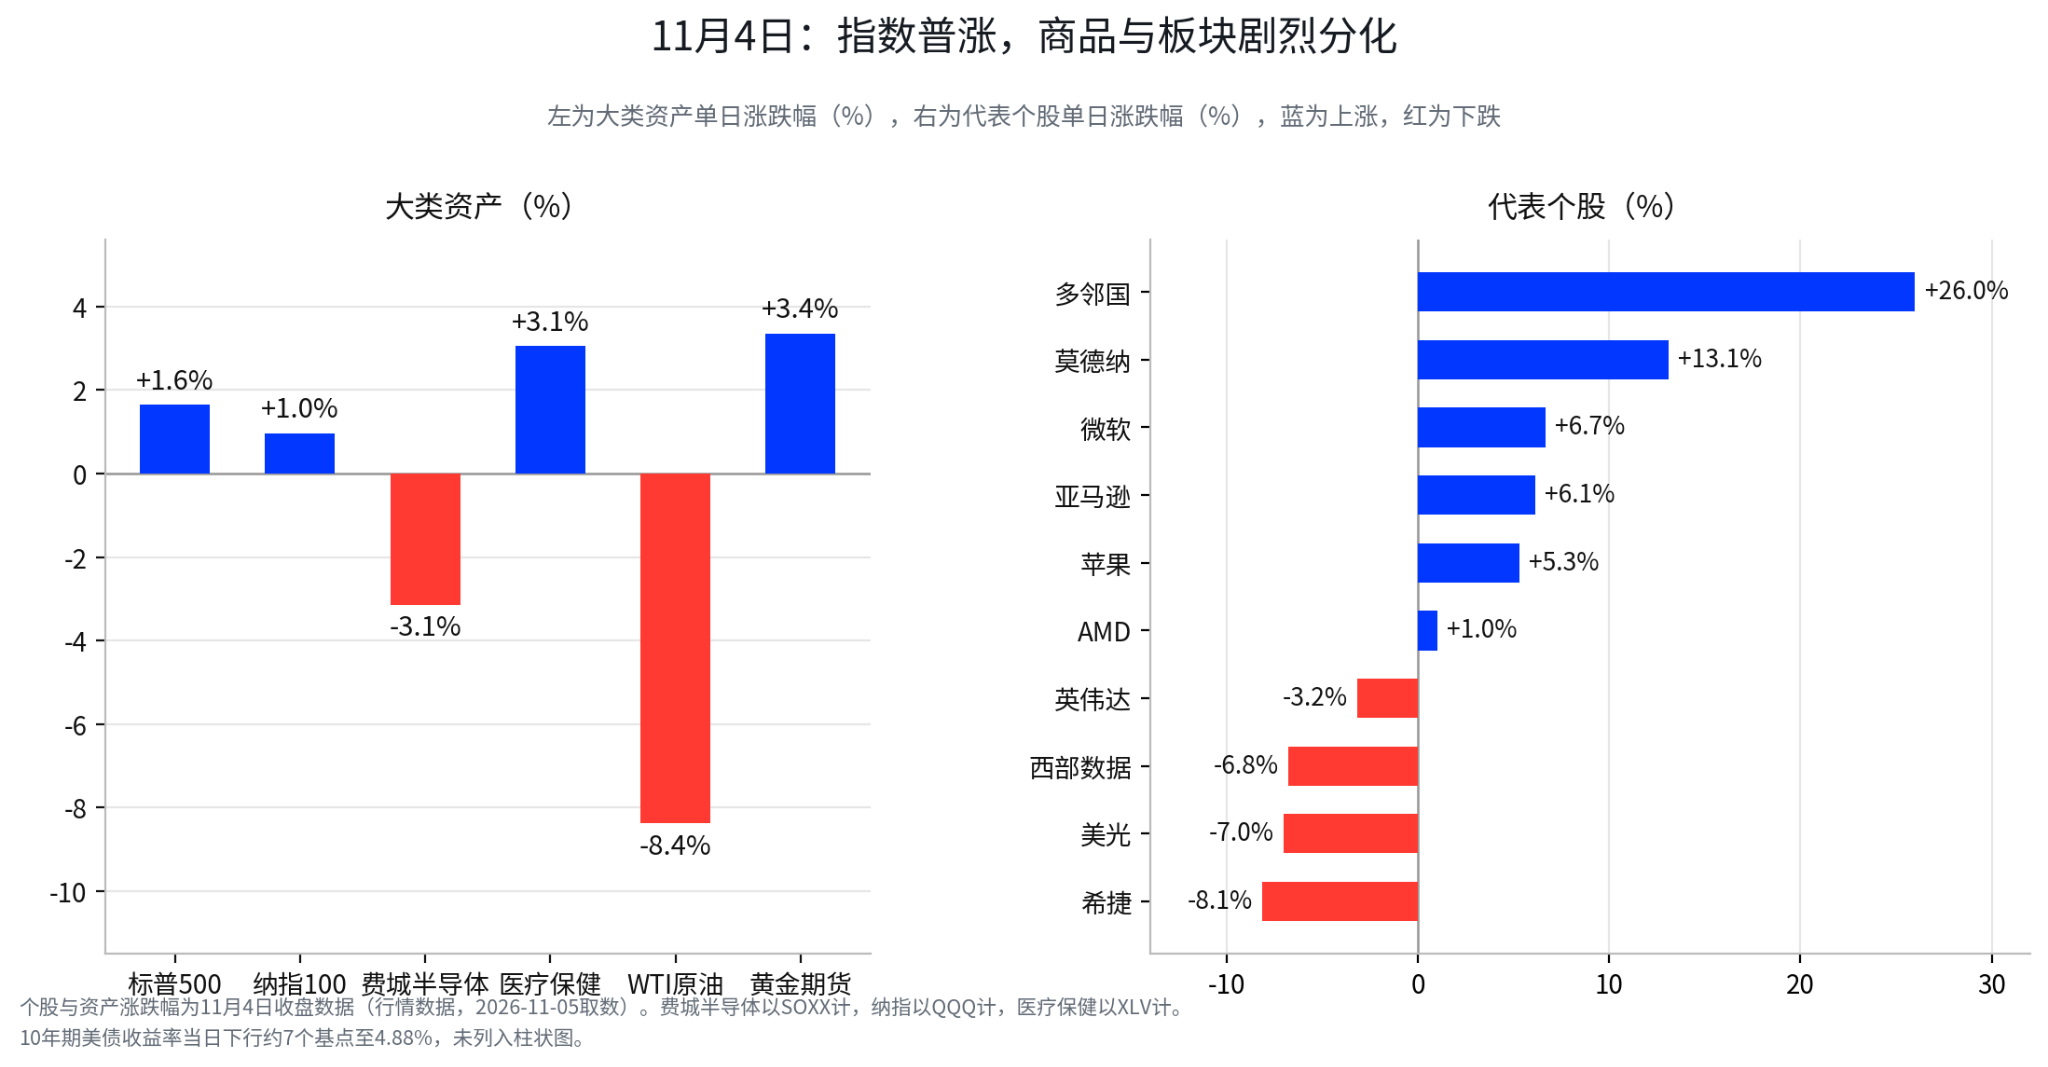
ความขาดแคลนกำลังประมวลผลคือคำอธิบายอีกครึ่งหนึ่งของการแบ่งแยกครั้งนี้
การเพิ่มขึ้นสวนตลาดของแพลตฟอร์มขนาดใหญ่ต้องการคำอธิบาย พวกเขาเป็นผู้ซื้อ AI รายใหญ่ที่สุดของทั้งตลาด John Flood จากโต๊ะซื้อขายของ Goldman Sachs (อ้างอิงจากสื่อ





