


华尔街向“币圈”取经:美国放行的“美股永续合约”,究竟是什么?


- 核心观点:CFTC批准单只股票永续合约在美国受监管交易所交易,标志着华尔街正式接纳这一加密原生金融创新,传统金融与Crypto交易体系开始深度融合,争夺全天候交易网络主导权。
- 关键要素:
- 11月3日CFTC主席Selig宣布单只股票永续合约首次获准在美受监管交易所交易,纳入CFTC与SEC双重监管,Kalshi同日上线安进、麦当劳、高通、好市多四只美股永续合约,最高杠杆约4.9倍。
- 永续合约由BitMEX于2016年首创,2025年贡献中心化加密交易所约75%总交易量,累计规模近49万亿美元;2026年Q3衍生品占比升至83%。
- 监管破冰路径清晰:2026年3月SEC与CFTC签署合作备忘录,5月批准首个比特币永续合约BTCPERP,11月扩展至传统证券领域。
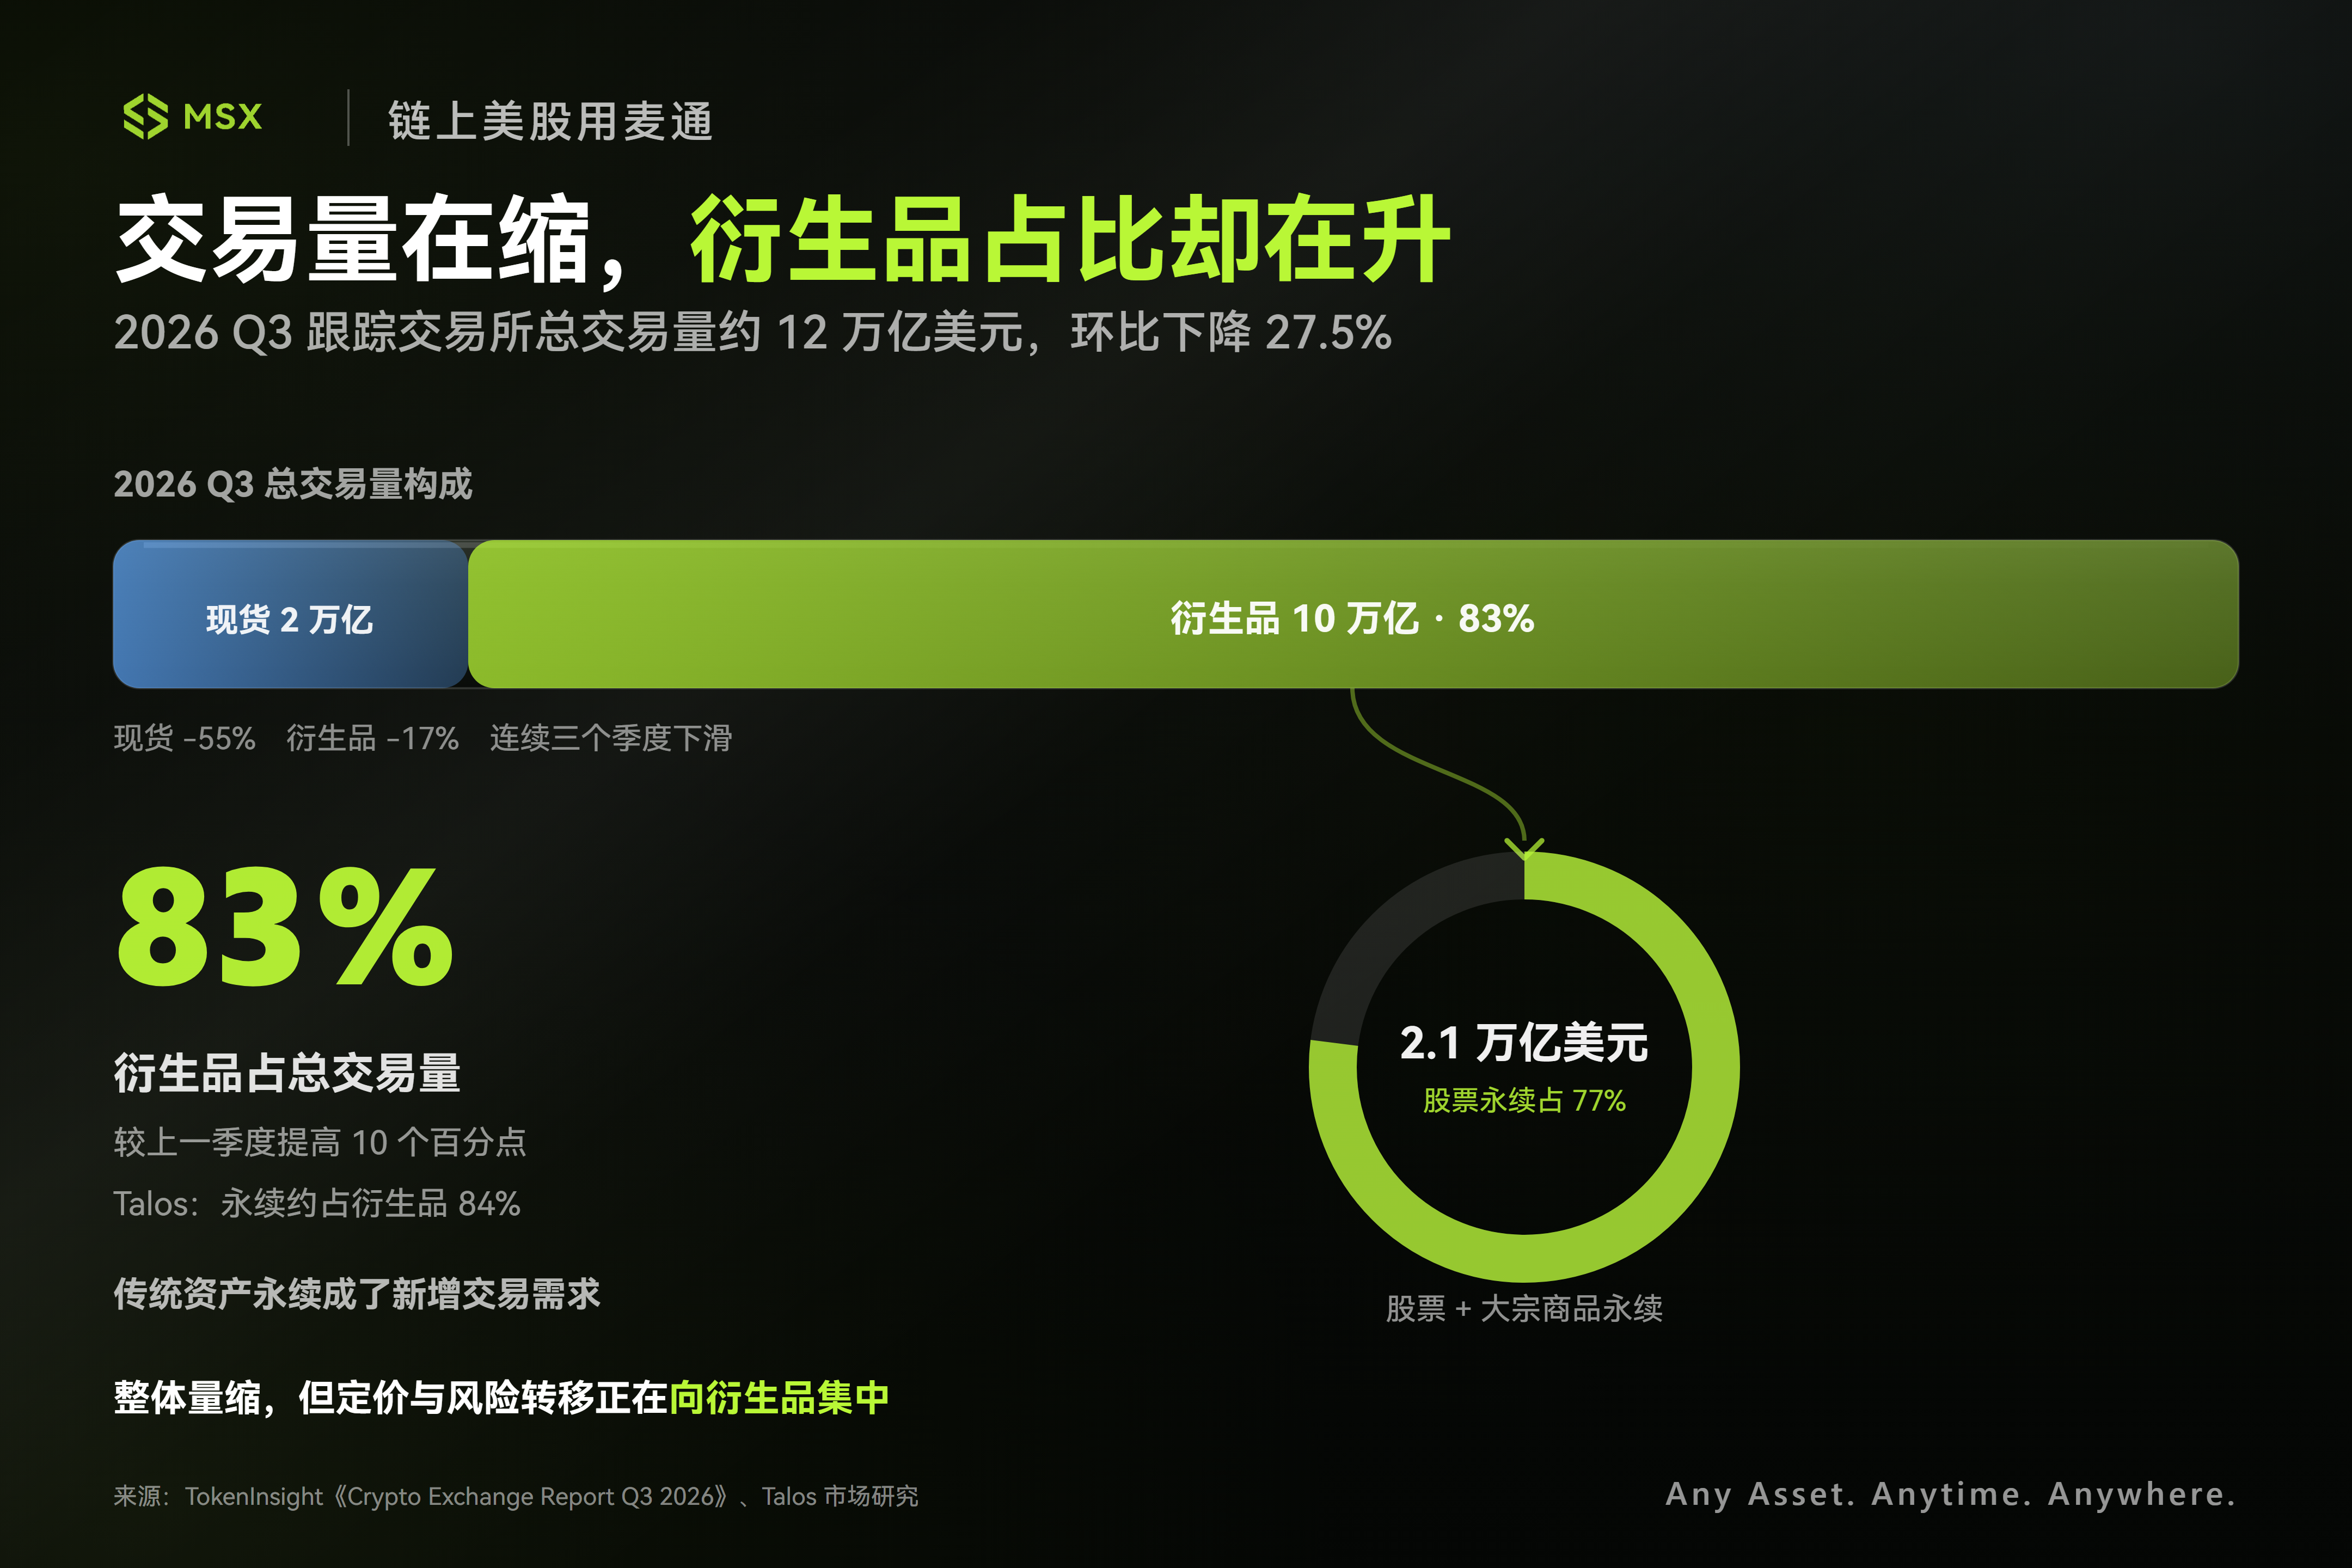
- Crypto平台抢先布局:Binance、Coinbase、Kraken、Ondo等陆续推出股票永续合约;Q3九家交易所股票与大宗商品永续合约交易量合计2.1万亿美元,其中股票类占77%。
- 纽交所母公司ICE宣布与Trade[XYZ]合作,计划将基于Hyperliquid的永续合约基础设施引入美国,象征传统交易所反向借鉴Crypto。
- 美股永续合约正形成周末"影子价格发现"机制,通过资金费率、跨平台套利与多源指数,在传统市场休市期间持续定价。
- 配套进展:SEC批准纳斯达克23/5小时交易(12月6日启动)、发布代币化证券创新豁免;CFTC将于12月15日召开全天候衍生品市场圆桌会议。
ในขณะที่การเลือกตั้งกลางเทอมของสหรัฐฯ กำลังสั่นสะเทือนตลาดโลก ข่าวใหญ่ที่อาจพลิกประวัติศาสตร์การซื้อขายของวอลล์สตรีทกลับมีคนมองข้ามไป
เมื่อวันที่ 3 พฤศจิกายน Mike Selig ประธานคณะกรรมการกำกับสินค้าโภคภัณฑ์ล่วงหน้าสหรัฐฯ (CFTC) ประกาศว่า สัญญา perpetual สำหรับหุ้นรายตัวได้รับอนุญาตให้เริ่มซื้อขายในตลาดหลักทรัพย์ที่อยู่ภายใต้การกำกับดูแลของสหรัฐฯ เป็นครั้งแรก และถูกนำเข้าสู่กรอบการกำกับดูแลร่วมของ CFTC และ SEC
นั่นหมายความว่า "สัญญา perpetual" ซึ่งก่อนหน้านี้ถูกพัฒนาและเผยแพร่ mainly โดยแพลตฟอร์มซื้อขายคริปโต ได้ก้าวข้ามกรอบการกำกับดูแลของตลาดหลักทรัพย์แบบดั้งเดิมของสหรัฐฯ ได้สำเร็จ
พูดให้ตรง ๆ ก็คือ วอลล์สตรีทเริ่มเรียนรู้จาก Crypto และ "แอบเรียน" สิ่งประดิษฐ์ทางการเงินที่ประสบความสำเร็จที่สุดในรอบทศวรรษที่ผ่านมา นั่นก็คือสัญญา perpetual (Perps)
ที่น่าสนใจยิ่งกว่าคือ การเปลี่ยนแปลงครั้งนี้ไม่ได้ถูกขับเคลื่อนโดยวอลล์สตรีททั้งหมด ในช่วงครึ่งปีที่ผ่านมา แพลตฟอร์มซื้อขายคริปโตได้ทยอยนำสินทรัพย์หุ้นสหรัฐฯ อย่าง Apple, Nvidia, Tesla ขึ้นสู่บนเชน และจัดระเบียบวิธีการซื้อขายสินทรัพย์เหล่านี้ใหม่ด้วยสัญญา perpetual, การใช้สเตเบิลคอยน์เป็นหลักประกัน หรือแม้แต่ออร์เดอร์บุ๊กแบบ 7×24 ชั่วโมง
ปัจจุบัน แม้แต่ ICE บริษัทแม่ของตลาดหลักทรัพย์นิวยอร์กก็เริ่มพิจารณานำโครงสร้างพื้นฐานสัญญา perpetual ของ Hyperliquid เข้ามาในสหรัฐฯ
เมื่อปีที่แล้ว เราถกกันว่าหุ้นสหรัฐฯ จะ "ไม่หยุดพัก" เหมือน Crypto ได้หรือไม่ หนึ่งปีต่อมา สิ่งที่ตลาดกำลังถกกันคือ หุ้นสหรัฐฯ สามารถนำกฎการซื้อขายของ Crypto มาใช้โดยตรงได้หรือไม่?
1. จาก "1 ชั่วโมงสุดท้าย" สู่ "ไม่มีวันหมดอายุ" ทำไมวอลล์สตรีทจึงสนใจ Perps ในที่สุด?
หากต้องการเข้าใจน้ำหนักของการที่ CFTC เปิดทางในครั้งนี้ ก่อนอื่นต้องเข้าใจว่าสัญญา perpetual เปลี่ยนแปลงอะไรไปบ้าง?
เป็นที่รู้กันน้อยว่า สัญญา perpetual เป็นหนึ่งใน "นวัตกรรมทางการเงินแบบ Native" ไม่กี่อย่างที่มีอยู่จริงในวงการคริปโต โดยถูกคิดค้นครั้งแรกในปี 2016 โดย BitMEX ตลาดซื้อขายอนุพันธ์คริปโตที่เพิ่งประกาศปิดตัวลงในปีนี้
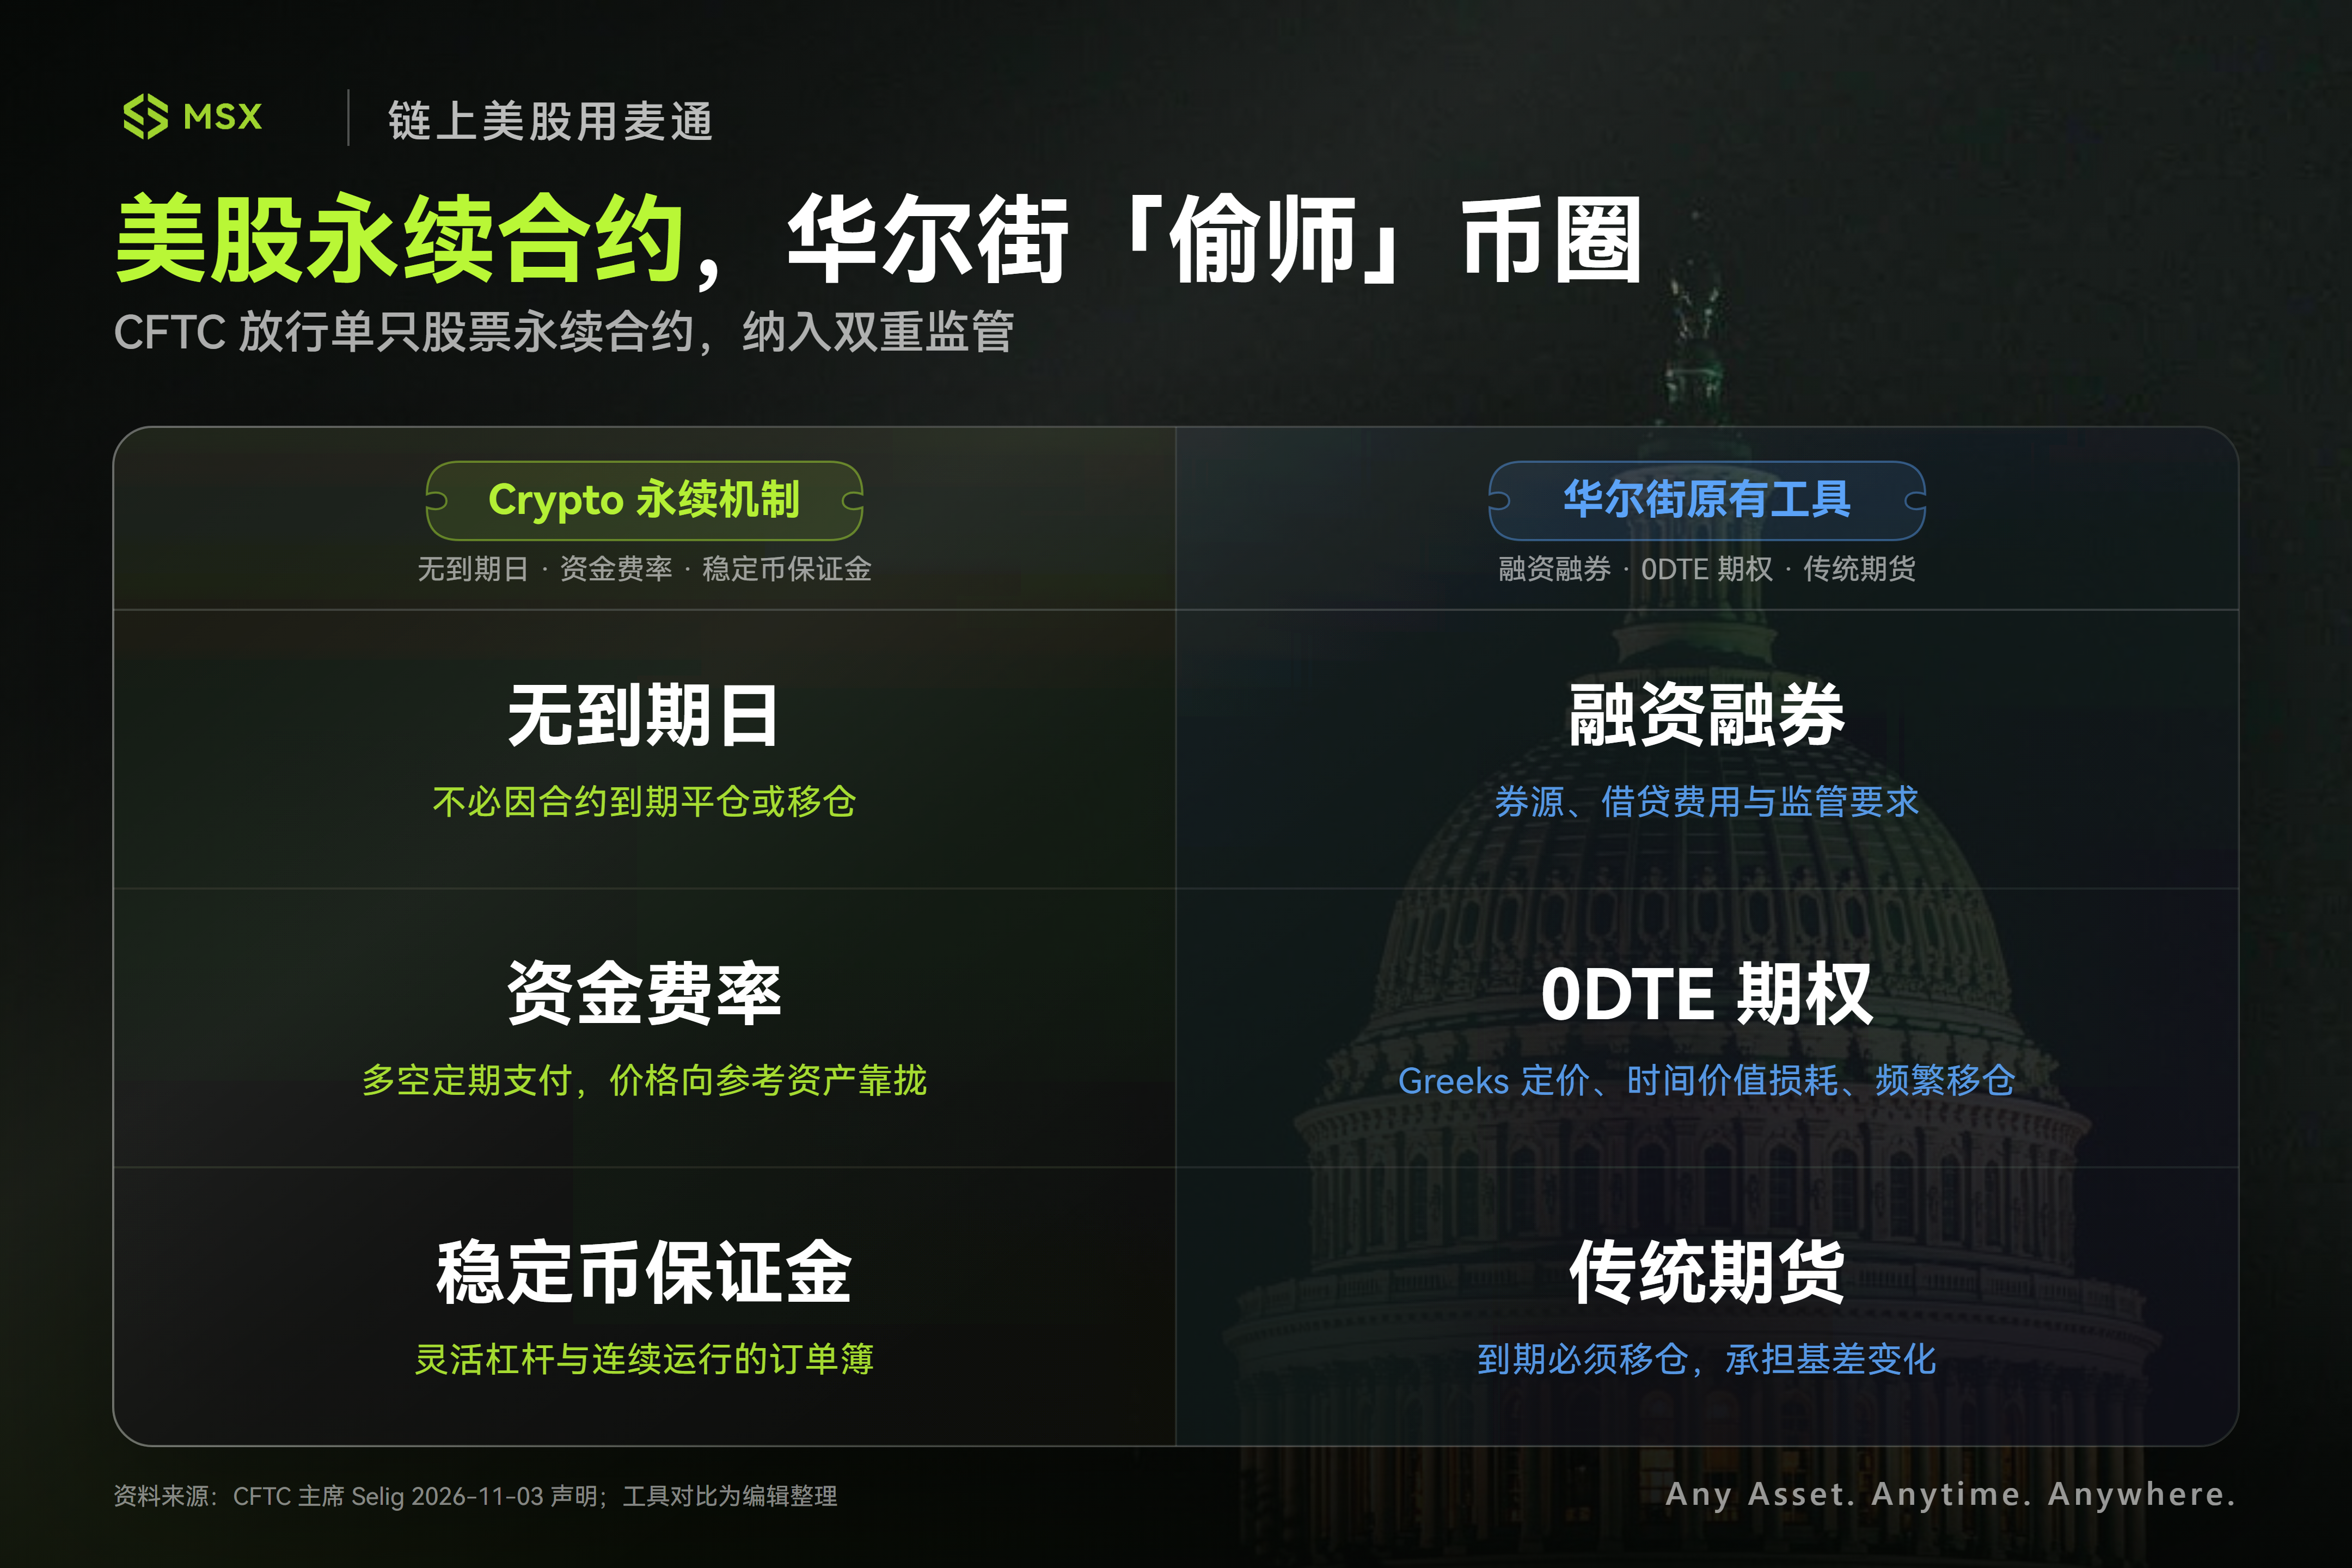
โดยทั่วไป ในตลาดหุ้นสหรัฐฯ หากนักลงทุนต้องการซื้อขายหุ้นรายตัว (เช่น NVDA, TSLA) แบบมีเลเวอเรจหรือขายชอร์ต ทางเลือกหลักล้วนมีข้อจำกัดต่างกัน:
- การซื้อขายมาร์จิ้น: อาศัยบริการเงินกู้ยืมและการให้ยืมหุ้นจากโบรกเกอร์ ไม่เพียงต้นทุนเงินทุนอาจสูง แต่การขายชอร์ตยังขึ้นอยู่กับแหล่งหุ้น ค่าธรรมเนียมการยืม และข้อกำหนดการกำกับดูแลที่เกี่ยวข้อง ยากที่จะสร้างกลไกการซื้อขายที่เป็นมาตรฐานเดียวทั่วโลกและทำงานได้ตลอดเวลา
- ออปชัน โดยเฉพาะ 0DTE ออปชันวันหมดอายุที่ร้อนแรงในปีหลัง ๆ: แม้จะมีอานุภาพสูง แต่การกำหนดราคาด้วย Greeks ที่ซับซ้อน การเสื่อมมูลค่าตามเวลา (Theta Decay) และการย้ายสัญญาเมื่อหมดอายุ (Roll-over) บ่อยครั้ง ล้วนเพิ่มอุปสรรคในการเข้าร่วมของนักลงทุนทั่วไป และยังกระจายสภาพคล่องไปตามวันหมดอายุและราคาใช้สิทธิ์ที่แตกต่างกัน
- ฟิวเจอร์สแบบดั้งเดิม: มีวันหมดอายุชัดเจน หากนักลงทุนต้องการถือสถานะ exposición ต่อเนื่อง ก็ต้องย้ายสัญญาเป็นระยะ ซึ่งต้องแบกรับต้นทุนการซื้อขายเพิ่มเติมและความเสี่ยงจากการเปลี่ยนแปลงของฐานราคา (basis)
ส่วนนวัตกรรมที่ใหญ่ที่สุดของสัญญา perpetual ใน Crypto คือการตัดกลไกวันหมดอายุของฟิวเจอร์สแบบดั้งเดิมออกไป
นักลงทุนสามารถถือสถานะ long หรือ short ได้ไม่จำกัดเวลา ไม่ต้องถูกบังคับปิดสถานะหรือย้ายสัญญาเพราะสัญญาหมดอายุ ส่วนแพลตฟอร์มใช้ funding rate ที่ทั้งฝั่ง long และ short จ่ายเป็นระยะ เพื่อผลักดันให้ราคาสัญญาเข้าใกล้ราคาสินทรัพย์อ้างอิง ประกอบกับเลเวอเรจที่ยืดหยุ่นและออร์เดอร์บุ๊กที่ทำงานต่อเนื่อง จึงเกิดเป็นประสบการณ์การซื้อขายที่แตกต่างจากตลาดหลักทรัพย์แบบดั้งเดิมอย่างสิ้นเชิง
กลไกนี้ในตลาดคริปโตเรียกได้ว่า "กวาดเรียบ"
ในช่วงไม่กี่ปีที่ผ่านมา สัญญา perpetual ของ BTC และ ETH ค่อย ๆ กลายเป็นเครื่องมือซื้อขายอนุพันธ์ที่มีอิทธิพลที่สุดในตลาดคริปโต ค้ำจุนระบบนิเวศการซื้อขายขนาดใหญ่ของแพลตฟอร์มคริปโตอย่าง Binance, OKX, Bybit ตามสถิติของ The Block ในปี 2025 สัญญา perpetual คิดเป็นประมาณ 75% ของปริมาณการซื้อขายรวมของตลาดซื้อขายคริปโตแบบรวมศูนย์ โดยมูลค่าการซื้อขายสะสมตลอดปีใกล้เคียง 49 ล้านล้านดอลลาร์ สูงกว่าตลาด spot และออปชันอย่างมาก
แนวโน้มนี้ยังคงดำเนินต่อในปี 2026 รายงานตลาดซื้อขายไตรมาส 3 ฉบับล่าสุดของ TokenInsight ระบุว่า อนุพันธ์คิดเป็น 83% ของปริมาณการซื้อขายรวมของแพลตฟอร์มคริปโตหลัก ๆ แล้ว
กล่าวอีกนัยหนึ่ง สัญญา perpetual เป็นโครงสร้างพื้นฐานหลักที่ค้ำจุนสภาพคล่องการซื้อขาย การค้นพบราคา และการโอนความเสี่ยงของทั้งอุตสาหกรรมมาช้านานแล้ว
แต่เมื่อวิธีการซื้อขายที่มีประสิทธิภาพนี้เริ่มขยายไปสู่สินทรัพย์แบบดั้งเดิมอย่างหุ้น ทองคำ น้ำมันดิบ และดัชนีหุ้น คำถามที่คมคายก็ผุดขึ้นมา: ทำไมนักลงทุนทั่วโลกจึงสามารถซื้อขาย Nvidia, Tesla บนแพลตฟอร์มคริปโตได้อย่างราบรื่น 7×24 ชั่วโมง แต่กลับยากที่จะหาผลิตภัณฑ์ประเภทเดียวกันในระบบกำกับดูแลภายในสหรัฐฯ?
เบื้องหลังนี้มีทั้งข้อจำกัดทางเทคนิคของโครงสร้างพื้นฐาน และเกี่ยวข้องกับกำแพงเขตอำนาจการกำกับดูแลที่ระบบกำกับดูแลของสหรัฐฯ มีมาอย่างยาวนาน
ในระดับเทคนิค ดังที่เราเคยระบุไว้ในบทความ《หุ้นสหรัฐฯ เร่งสู่ "ไม่หยุดพัก": ทำไม Nasdaq จึงเปิดการทดลองซื้อขาย "5×23 ชั่วโมง"?》การซื้อขาย spot หุ้นสหรัฐฯ แบบดั้งเดิมเป็นชุดเฟืองprecisionที่กระทบกันเป็นลูกโซ่ แม้ Nasdaq จะขยายเวลาจับคู่คำสั่งส่วนหน้าเป็น 23 ชั่วโมงต่อวัน แต่โบรกเกอร์ ผู้ดูแลสินทรัพย์ และสำนักหักบัญชี (DTCC) ในส่วนหลังยังคงถูกจำกัดด้วยการประมวลผลแบบแบตช์ปลายวัน การกระทบยอด และการโอนมาร์จิ้นบนบัญชีแยกประเภทแบบรวมศูนย์
"หน้าต่างหยุดทำงาน 1 ชั่วโมงต่อวัน" และ "หยุดทำการ 48 ชั่วโมงในวันหยุดสุดสัปดาห์" ที่ถูกเว้นไว้อย่างเลี่ยงไม่ได้นั้น คือปัญหาจริงที่โครงสร้างพื้นฐานการเงินแบบดั้งเดิมต้องแก้ไขเมื่อมุ่งสู่การทำงานตลอด 24 ชั่วโมง
ประการที่สองคือระดับการกำกับดูแล สัญญา perpetual หุ้นใช้หุ้นรายตัวเป็นสินทรัพย์อ้างอิง แต่ใช้โครงสร้างอนุพันธ์แบบ perpetual ที่เป็น Native ของ Crypto จึงตกอยู่ในรอยต่อระหว่างสองระบบกำกับดูแล คือ CFTC (รับผิดชอบสินค้าโภคภัณฑ์และอนุพันธ์) กับ SEC (รับผิดชอบตลาดหลักทรัพย์) ดังนั้นความไม่แน่นอนของอำนาจกำกับดูแลและการจัดประเภทผลิตภัณฑ์จึงทำให้ผลิตภัณฑ์ประเภทนี้เคยอยู่ในสถานะที่ยากจะเปิดตัวได้อย่างชัดเจน
ตั้งแต่ต้นปีนี้ ปัญหานี้เริ่มมีการเปลี่ยนแปลงอย่างเป็นรูปธรรม:
- 11 มีนาคม 2026 SEC และ CFTC ลงนามบันทึกความเข้าใจความร่วมมือด้านการกำกับดูแล (MOU) เพื่อเสริมสร้างการประสานงานระหว่างสองหน่วยงานในด้านนวัตกรรมทางการเงิน การกำกับดูแลตลาด และการคุ้มครองนักลงทุนอย่างชัดเจน
- ต่อมา 29 พฤษภาคม CFTC อนุมัติสัญญา perpetual บิตคอยน์ BTCPERP ฉบับแรกที่ KalshiEX ยื่นขอ ทำให้สัญญา perpetual บิตคอยน์ในความหมายที่แท้จริงเข้าสู่ตลาดซื้อขายที่อยู่ภายใต้การกำกับดูแลของสหรัฐฯ เป็นครั้งแรก
- และประกาศเมื่อวันที่ 3 พฤศจิกายน ก็ได้ขยายความคืบหน้านี้ไปสู่ภาคหลักทรัพย์แบบดั้งเดิมอีกขั้น ตามคำอธิบายของ Selig ประธาน CFTC สัญญา perpetual หุ้นรายตัวได้รับการ認定เป็นผลิตภัณฑ์ฟิวเจอร์สหลักทรัพย์ภายใต้กรอบพระราชบัญญัติการปรับปรุงสินค้าโภคภัณฑ์ล่วงหน้าปี 2000 (CFMA) ต้องปฏิบัติตามทั้งพระราชบัญญัติการซื้อขายสินค้าโภคภัณฑ์และกฎหมายหลักทรัพย์แห่งสหพันธรัฐสหรัฐฯ และอยู่ภายใต้การกำกับดูแลของทั้ง CFTC และ SEC
กล่าวโดยเฉพาะ ตลาดซื้อขายที่สามารถเสนอผลิตภัณฑ์ประเภทนี้ได้ จำเป็นต้องมีคุณสมบัติเป็นตลาดสัญญาที่กำหนด (DCM) ที่จดทะเบียนกับ CFTC และมีคุณสมบัติเป็นตลาดหลักทรัพย์ระดับประเทศที่แจ้งจดทะเบียนกับ SEC และได้รับอนุญาตให้ซื้อขายผลิตภัณฑ์ฟิวเจอร์สหลักทรัพย์
ที่น่าสังเกตยิ่งกว่าคือ การเปลี่ยนแปลงด้านการกำกับดูแลเริ่มแปลงเป็นผลิตภัณฑ์จริงแล้ว
ในวันเดียวกันคือ 3 พฤศจิกายน Kalshi เริ่มให้บริการสัญญา perpetual หุ้นสหรัฐฯ 4 รายการ ซึ่งได้แก่ Amgen (AMGN), McDonald's (MCD), Qualcomm (QCOM) และ Costco (COST) โดยมีเลเวอเรจสูงสุดประมาณ 4.9 เท่า
สำหรับตลาดสหรัฐฯ นี่ไม่เพียงหมายถึงเครื่องมือซื้อขายหุ้นเพิ่มขึ้นอีกหนึ่งอย่าง แต่ยังหมายถึงกลไกการซื้อขายที่แพลตฟอร์มคริปโตสร้างขึ้นก่อน เริ่มได้รับการยอมรับจากกรอบการกำกับดูแลการเงินแบบดั้งเดิม
2. ทบทวนปีที่ผ่านมา: การ "บรรจบสามสาย" ของการกำกับดูแล TradFi และแพลตฟอร์มคริปโต
หากการเคลื่อนไหวของ CFTC เป็นตัวแทนการที่ระบบกำกับดูแลการเงินแบบดั้งเดิมเริ่มยอมรับสัญญา perpetual ตลอดปีที่ผ่านมา แพลตฟอร์ม Native ของ Crypto ได้สำรวจผลิตภัณฑ์ไปมากพอสมควรแล้ว
เมื่อมองย้อนเส้นเวลา จะพบว่าการพัฒนาโทเคนนิเซชันหุ้นสหรัฐฯ เริ่มค่อย ๆ ก่อตัวเป็นระบบการซื้อขายที่สมบูรณ์ยิ่งขึ้น ทั้ง spot สัญญา perpetual การซื้อขายแบบมีเลเวอเรจ และมาร์จิ้นข้ามสินทรัพย์
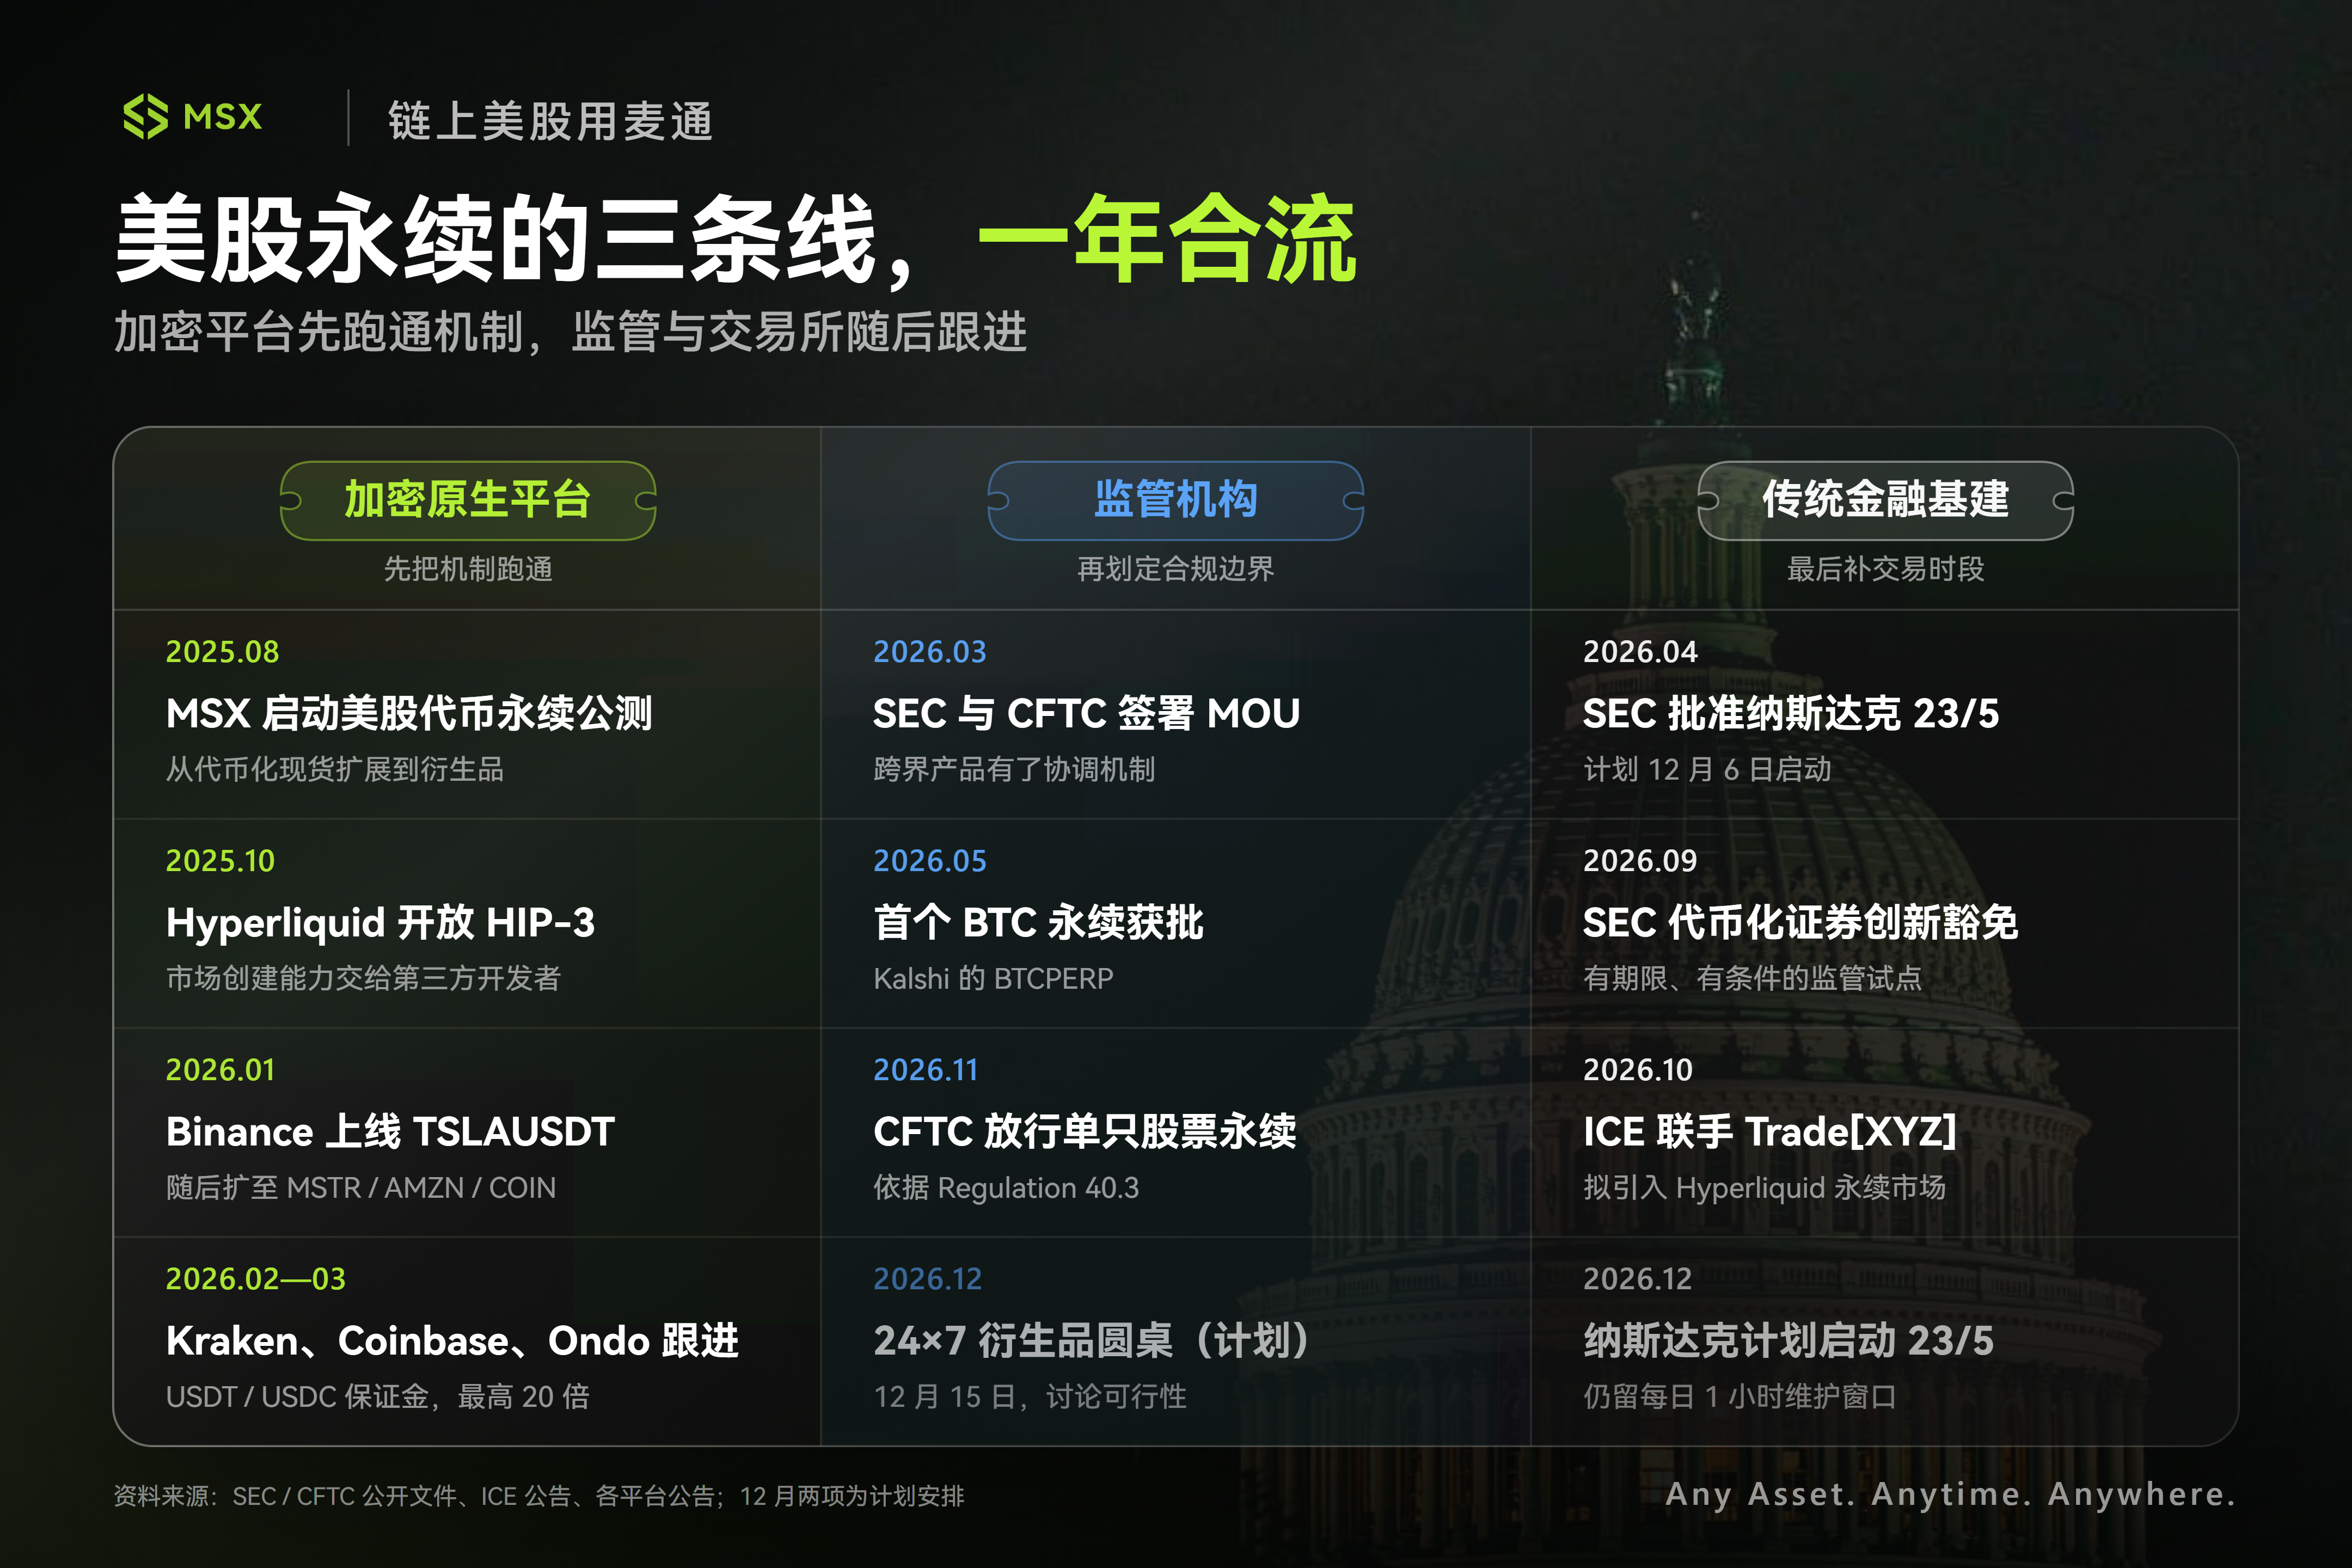
ตั้งแต่ 11 สิงหาคม 2025 MSX เริ่มทดสอบสาธารณะสัญญา perpetual หุ้นสหรัฐฯ แบบโทเคน ขยายการซื้อขาย spot หุ้นสหรัฐฯ แบบโทเคนก่อนหน้านี้ไปสู่ตลาดอนุพันธ์
ต่อมา ตุลาคม 2025 Hyperliquid ผู้นำด้านอนุพันธ์บนเชน เปิดกลไก HIP-3 ที่มีความหมายเปลี่ยนทิศ เปิดความสามารถในการสร้างตลาดสัญญา perpetual ให้กับนักพัฒนาบุคคลที่สาม สินทรัพย์อ้างอิงจึงก้าวข้ามขอบเขตของ BTC และ ETH ขยายตัวอย่างรวดเร็วไปสู่หุ้น ดัชนี สินค้าโภคภัณฑ์ และอัตราแลกเปลี่ยน
เข้าสู่ปี 2026 เส้นทางหุ้นสหรัฐฯ แบบ perpetual ได้ต้อนรับการตามทันอย่างเข้มข้นจากแพลตฟอร์มซื้อขายกระแสหลักมากขึ้น:
- 28 มกราคม Binance เปิดตัวสัญญา perpetual หุ้น TSLAUSDT 9 กุมภาพันธ์ เพิ่มสัญญา perpetual หุ้นอีกหลายรายการ เช่น MSTR, AMZN, CRCL, COIN, PLTR ใช้ USDT เป็นหลักประกันและการชำระราคา รองรับการซื้อขาย 7×24 ชั่วโมง
- 3 กุมภาพันธ์ Ondo Finance เปิดเผยแผน Ondo Perps เตรียมนำสินทรัพย์แบบดั้งเดิมอย่างหุ้น ETF และสินค้าโภคภัณฑ์เข้าสู่ตลาดสัญญา perpetual และสำรวจรูปแบบการใช้หลักทรัพย์แบบโทเคนเป็นหลักประกันเพิ่มเติม แพลตฟอร์มเปิดใช้งานอย่างเป็นทางการในเดือนกรกฎาคม
- 24 กุมภาพันธ์ Kraken เปิดตัวสัญญา perpetual หุ้นแบบโทเคนที่อิง xStocks เปิดให้ผู้ใช้ที่ไม่ใช่ชาวสหรัฐฯ ที่มีคุณสมบัติในกว่า 110 ประเทศและภูมิภาค ซื้อขายหุ้น Nvidia, Apple, Tesla แบบมีเลเวอเรจ 24×7 โดยมีเลเวอเรจสูงสุดถึง 20 เท่า
- 20 มีนาคม Coinbase ก็เปิดตัวสัญญา perpetual หุ้นอย่างเป็นทางการ อนุญาตให้ผู้ใช้ที่ไม่ใช่ชาวสหรัฐฯ ที่มีคุณสมบัติชำระราคาผ่าน USDC ซื้อขายหุ้นสหรัฐฯ และสินทรัพย์คริปโตในระบบการซื้อขายอนุพันธ์เดียวกัน
- Bitget ก็ได้รวม Stock Perps เข้าในระบบผลิตภัณฑ์ ครอบคลุมหุ้นสหรัฐฯ และ ETF หลายรายการ เช่น Nvidia, Apple, Tesla, Microsoft สัญญาที่เกี่ยวข้องใช้ USDT ชำระราคา รองรับการซื้อขายเกือบตลอด 24 ชั่วโมง
ที่น่าสังเกตคือ การขยายตัวรอบนี้เกิดขึ้นในบริบทที่ปริมาณการซื้อขายของตลาด Native ของ Crypto ลดลงอย่างต่อเนื่อง
ตามรายงานที่ TokenInsight เผยแพร่ ตัวอย่างตลาดซื้อขายที่ติดตามมีปริมาณการซื้อขายรวมในไตรมาส 3 ประมาณ 12 ล้านล้านดอลลาร์ ลดลง 27.5% จากไตรมาสก่อนหน้า และลดลงติดต่อกันสามไตรมาสแล้ว โดยปริมาณการซื้อขาย spot ลดลง 55% เหลือ 2 ล้านล้านดอลลาร์ ปริมาณการซื้อขายอนุพันธ์ลดลง 17% เหลือ 10 ล้านล้านดอลลาร์
แต่ข้อมูลอีกชุดที่น่าขบคิดคือ แม้ปริมาณการซื้อขายโดยรวมจะลดลง สัด





