






AI资金流向图:英伟达拿走6900亿,其余499家瓜分3400亿


ผู้เขียนต้นฉบับ: Zhao Ying
แหล่งที่มาต้นฉบับ: Wallstreetcn
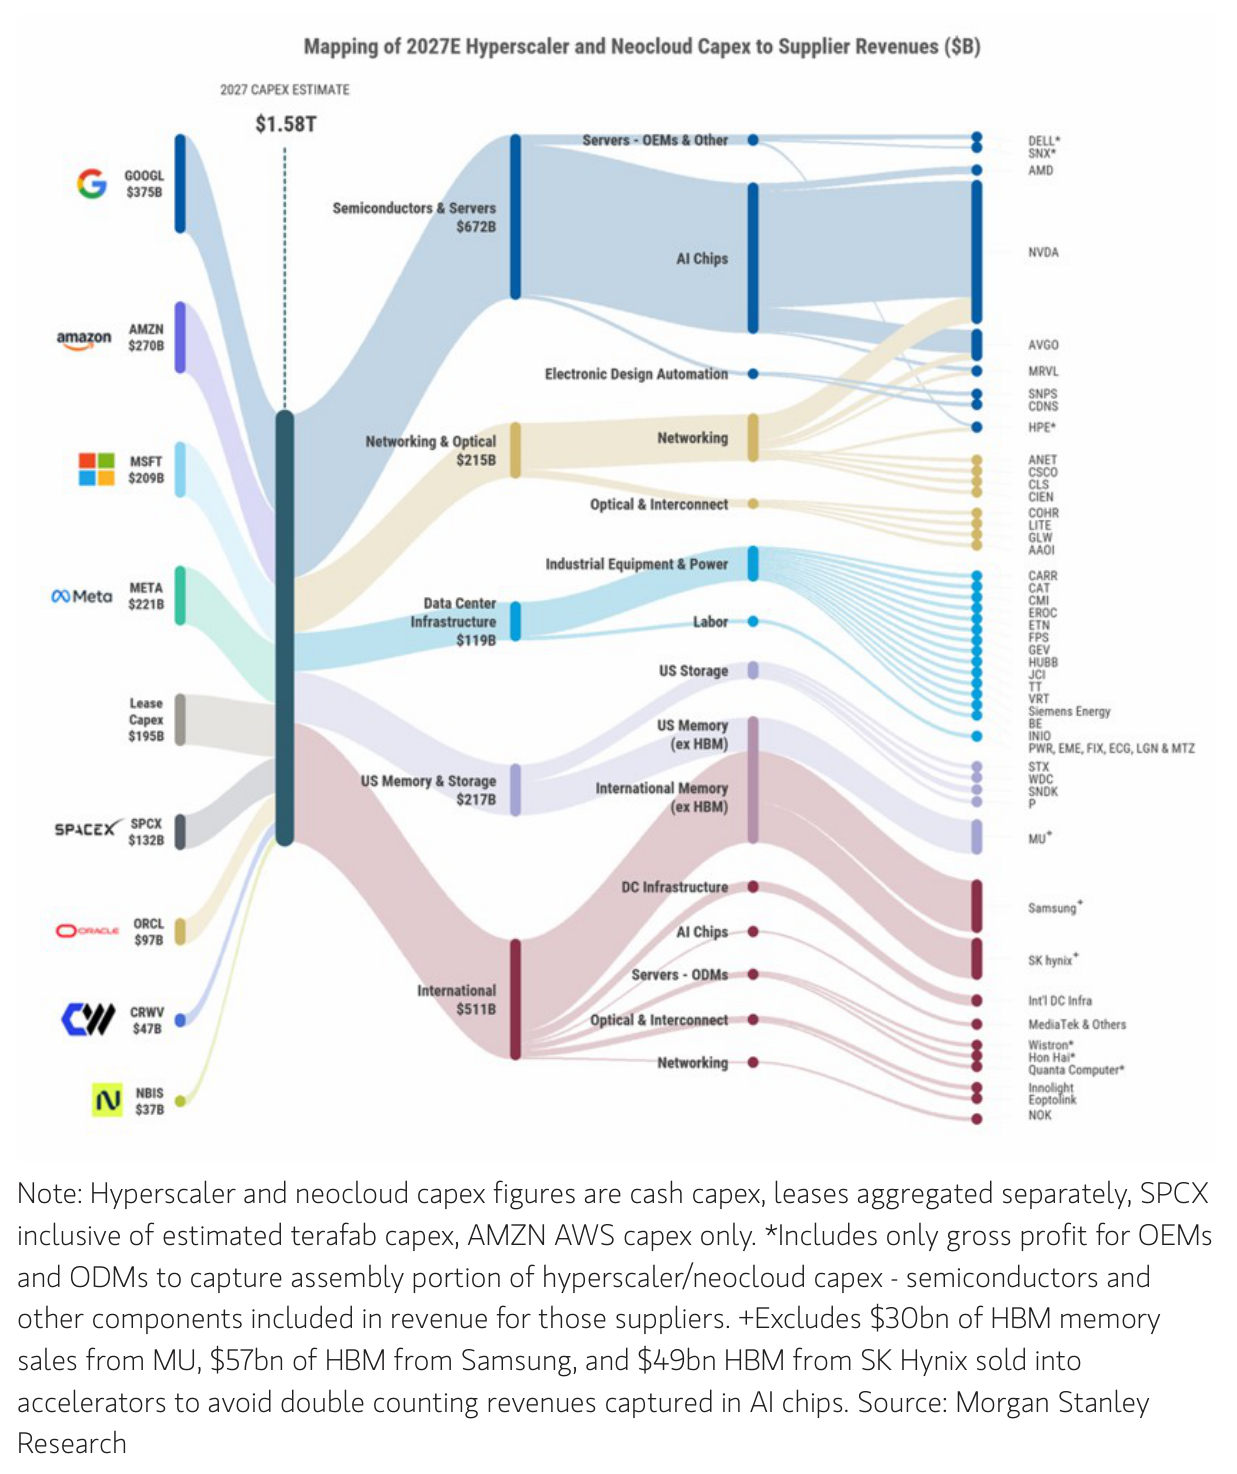
Morgan Stanley ได้จัดทำแผนภาพการไหลของรายจ่ายด้าน AI ในปี 2027 อย่างสมบูรณ์เป็นครั้งแรก เผยให้เห็นโครงสร้างผลตอบแทนที่มีการกระจุกตัวสูง: จากรายจ่าย 1.58 ล้านล้านดอลลาร์ของกลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษ (hyperscalers) ประมาณสองในสามของจำนวนผลประโยชน์ใน S&P 500 ไหลไปยัง NVIDIA เพียงบริษัทเดียว ส่วนอีก 499 บริษัทที่เหลือรวมกันได้รับเพียงประมาณ 3.39 แสนล้านดอลลาร์เท่านั้น
นักกลยุทธ์ของ Morgan Stanley อย่าง Nick Lentini, Mike Wilson และนักวิเคราะห์อุตสาหกรรมกว่ายี่สิบคนได้ร่วมกันเผยแพร่รายงานเรื่อง "ติดตามการไหลของเงินทุน AI 1.6 ล้านล้านดอลลาร์: การจัดทำแผนภาพรายได้ที่เกิดจากความเฟื่องฟูของรายจ่ายลงทุน" ซึ่งเป็นครั้งแรกที่ติดตามรายจ่ายลงทุนของกลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษทีละรายการไปจนถึงงบรายได้ของบริษัทเฉพาะ ข้อสรุปหลักของรายงานคือ: รายจ่ายลงทุนด้าน AI จะเป็นตัวขับเคลื่อนโดยตรงต่อการเติบโตของยอดขายประมาณ 25% ของ S&P 500 และบริษัทที่เกี่ยวข้องกับ AI จะมีส่วนสนับสนุนต่อการเติบโตของกำไร 78% ของดัชนี S&P ในปี 2027
รายงานยังเผยให้เห็นถึงความเสี่ยงแฝงที่ถูกมองข้ามมาเป็นเวลานาน: กลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษได้เปิดเผยภาระผูกพันตามสัญญาเช่าที่เริ่มต้นแล้วเกินกว่า 1.1 ล้านล้านดอลลาร์ ซึ่ง "รายจ่ายลงทุนสังเคราะห์" ส่วนนี้ไม่ได้ปรากฏอยู่ในรายการรายจ่ายลงทุนในงบกระแสเงินสดใดๆ แต่ในสาระสำคัญทางเศรษฐกิจแล้วเทียบเท่ากับการจัดหาเงินทุนผ่านหนี้สิน นักกลยุทธ์ด้านเครดิตของ Morgan Stanley คาดการณ์ว่า ปี 2027 จะเป็นปีที่ช่องว่างกระแสเงินสดอิสระของกลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษกว้างที่สุด และแรงกดดันจากการจัดหาเงินทุนผ่านหนี้สินจะเพิ่มขึ้นอย่างมีนัยสำคัญในขณะนั้น
แผนที่ภาพรวม 1.6 ล้านล้านดอลลาร์
แกนหลักของรายงาน Morgan Stanley คือแผนภาพ Sankey ที่ติดตามรายจ่ายปี 2027 รวม 1.58 ล้านล้านดอลลาร์ของผู้ซื้อรายใหญ่เก้าราย ได้แก่ Alphabet, Amazon AWS, Microsoft, Meta, กลุ่มสัญญาเช่า, SpaceX, Oracle, CoreWeave และ Nebius ไล่เรียงลงไปจนถึงเซมิคอนดักเตอร์และเซิร์ฟเวอร์ เครือข่ายและออปติกส์ โครงสร้างพื้นฐานศูนย์ข้อมูล การจัดเก็บข้อมูล และซัพพลายเออร์ระหว่างประเทศ และ最終ลงสู่รหัสหุ้นเฉพาะ
ในบรรดาผู้ซื้อรายใหญ่เก้าราย เซมิคอนดักเตอร์และเซิร์ฟเวอร์เป็นหมวดรายจ่ายเดี่ยวที่ใหญ่ที่สุด โดยดูดซับ 6.72 แสนล้านดอลลาร์ ซึ่งส่วนใหญ่ไหลไปยัง NVIDIA หมวดที่ใหญ่เป็นอันดับสองคือซัพพลายเออร์ "ระหว่างประเทศ" มีมูลค่าถึง 5.11 แสนล้านดอลลาร์ ครอบคลุม Samsung, SK Hynix, โครงสร้างพื้นฐานที่เกี่ยวข้องกับ TSMC และผู้ผลิต ODM ของไต้หวัน ซึ่งบริษัทเหล่านี้ล้วนไม่อยู่ในรายชื่อองค์ประกอบของ S&P 500
รายงานยังระบุอีกว่า แผนที่ทั้งฉบับได้จับคู่รายจ่ายลงทุน 1.6 ล้านล้านดอลลาร์กับรายได้ของซัพพลายเออร์ประมาณ 1.7 ล้านล้านดอลลาร์ โดยส่วนต่างนั้นมาจากการรบกวนจากการแยกฐานลูกค้าของผู้ให้บริการคลาวด์รายใหม่ที่เป็นเอกชนและนักขุดบิตคอยน์ ความแตกต่างด้านเวลา และการขึ้นราคาของซัพพลายเออร์ที่ยังไม่สะท้อนอยู่ในประมาณการรายจ่ายลงทุน การตีความของ Morgan Stanley คือ: การปรับขึ้นรายจ่ายลงทุนรอบถัดไปได้ถูกฝังไว้ในโมเดลของซัพพลายเออร์แล้ว
NVIDIA กลืนกินสองในสาม ส่วนอีก 499 บริษัทแบ่งเศษที่เหลือ
ในรายได้ประมาณ 1.03 ล้านล้านดอลลาร์ที่ S&P 500 ดูดซับจากรายจ่ายลงทุนด้าน AI นั้น 67% ไหลไปยัง NVIDIA คิดเป็นประมาณ 6.9 แสนล้านดอลลาร์ เทียบเท่ากับ 44% ของงบรายจ่ายลงทุนทั้งหมด 1.58 ล้านล้านดอลลาร์ที่ตกอยู่บนงบกำไรขาดทุนของบริษัทเดียว หากตัด NVIDIA ออก การมีส่วนสนับสนุนของความเฟื่องฟูของรายจ่ายลงทุนด้าน AI ทั้งหมดต่อยอดขายของ S&P 500 จะเหลือเพียง 1.6%
ประมาณการคร่าวๆ: ประมาณ 7 แสนล้านดอลลาร์เป็นของ NVIDIA ประมาณ 3.4 แสนล้านดอลลาร์ถูกแบ่งปันโดยอีก 499 บริษัทใน S&P และอีกประมาณ 5.5 แสนล้านดอลลาร์ไหลออกนอกดัชนี ไปยังผู้ผลิตหน่วยความจำของเกาหลี ผู้ผลิต ODM ของไต้หวัน และบริษัทเอกชนต่างๆ
ในระดับหุ้นรายตัว Morgan Stanley ได้สำรวจสัดส่วนรายได้ของแต่ละบริษัทในปี 2027 ที่เชื่อมโยงกับการก่อสร้างโครงสร้างพื้นฐาน AI NVIDIA อยู่อันดับหนึ่งที่ 91.7% ตามมาด้วย Erock (EROC) 91%, Vertiv (VRT) 90%, Applied Opto (AAOI) 83%, Broadcom (AVGO) 81%, Bloom Energy (BE) 80% แม้แต่ Caterpillar (CAT) ก็มีรายได้ 21% ที่เกี่ยวข้องกับแนวโน้มรายจ่ายลงทุนด้าน AI ขณะที่ Seagate (STX) และ Western Digital (WDC) ต่างก็มีสัดส่วนถึง 60%
โครงสร้างนี้หมายความว่า สำหรับบริษัทขนาดใหญ่กว่าสิบแห่งเป็นอย่างน้อย "รายจ่ายลงทุนด้าน AI" และ "รายได้" แทบจะเป็นคำพ้องความหมายเดียวกัน—เมื่อขาขึ้นก็เสริมให้ดียิ่งขึ้น แต่เมื่อขาลง การแก้ไขรายจ่ายลงทุนใดๆ จะแปลงเป็นการแก้ไขกำไรโดยตรง โดยไม่มีธุรกิจอื่นมาช่วยรองรับได้
หนี้สินแฝง 1.95 แสนล้านดอลลาร์
หนึ่งในการแก้ไขระเบียบวิธีวิจัยที่สำคัญที่สุดของรายงานคือการนำสัญญาเช่าเข้ามารวมในการคำนวณรายจ่ายลงทุน Morgan Stanley ใช้สัญญาเช่าที่ลงนามแล้วแต่ยังไม่เริ่มต้นที่บริษัทเปิดเผย ประมาณการของนักวิเคราะห์ต่อกำลังการผลิตใหม่ และอัตราส่วนรายจ่ายลงทุนตามสัญญาเช่าต่อกำลังการผลิตใหม่แต่ละ GW เพื่อเพิ่มรายจ่ายลงทุนอีก 1.95 แสนล้านดอลลาร์ในปี 2027 และอีก 2.46 แสนล้านดอลลาร์ในปี 2028
ซึ่งจะทำให้รายจ่ายลงทุนด้าน AI ทั้งหมดในปี 2027 เพิ่มจาก 1.39 ล้านล้านดอลลาร์ (รายจ่ายลงทุนเงินสด) เป็น 1.58 ล้านล้านดอลลาร์ อัตราการเติบโตเมื่อเทียบปีต่อปีประมาณ 60% ขณะที่ปี 2028 เพิ่มจาก 1.57 ล้านล้านดอลลาร์เป็น 1.81 ล้านล้านดอลลาร์
ในด้านขนาดสัญญาเช่า Oracle อยู่อันดับหนึ่งที่ 5.7 หมื่นล้านดอลลาร์ ตามมาด้วย Microsoft (4.5 หมื่นล้านดอลลาร์), Meta (3.7 หมื่นล้านดอลลาร์), Amazon (2.8 หมื่นล้านดอลลาร์) และ Alphabet (2.7 หมื่นล้านดอลลาร์) ณ ไตรมาสที่สองของปี 2026 ท่อส่งสัญญาเช่าที่ลงนามแล้วแต่ยังไม่เริ่มต้นได้พองตัวขึ้นเป็น 1.118 ล้านล้านดอลลาร์ เพิ่มขึ้นกว่าสองเท่าในเวลาเพียงสองไตรมาส โดย Microsoft (3.29 แสนล้านดอลลาร์), Oracle (2.88 แสนล้านดอลลาร์) และ Meta (2.79 แสนล้านดอลลาร์) เป็นคู่สัญญาหลัก
ข้อวินิจฉัยเชิงคุณภาพของ Morgan Stanley คือ: การเช่าศูนย์ข้อมูลในสาระสำคัญทางเศรษฐกิจนั้นเหมือนกับการจัดหาเงินทุนผ่านหนี้สินสำหรับรายจ่ายลงทุนทุกประการ เพียงแต่หลีกเลี่ยงรายการรายจ่ายลงทุนตามหลัก GAAP เท่านั้น
หนี้สิน: ห่วงโซ่แรกที่ถูกประเมินต่ำเกินไป
นักกลยุทธ์ด้านเครดิตของ Morgan Stanley อย่าง Fernanda Lima และ Vishwas Patkar คาดการณ์ว่า กระแสเงินสดอิสระของกลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษและผู้ให้บริการคลาวด์รายใหม่จะแตะระดับติดลบมากที่สุดในปี 2027 และหากนับรวมการชำระตามสัญญาเช่า ช่องว่างทางการเงินจะยิ่งกว้างขึ้นอีก
กลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษได้ออกพันธบัตรไม่มีหลักประกันประมาณ 2.55 แสนล้านดอลลาร์นับตั้งแต่ต้นปี คิดเป็นประมาณ 30% ของรายจ่ายลงทุนที่คาดการณ์ไว้ในปี 2026 โดย Amazon (9.8 หมื่นล้านดอลลาร์) และ Alphabet (8.1 หมื่นล้านดอลลาร์) นำหน้า ขณะที่อัตราผลตอบแทนรวมได้เพิ่มขึ้น 100 ถึง 180 จุดbasis นับตั้งแต่ต้นปี โดยส่วนต่างอัตราดอกเบี้ยของพันธบัตรอายุ 10 ปีของ Oracle ขยายตัวชัดเจนที่สุดถึง 180 จุดbasis
การทดสอบภาวะวิกฤตของ Morgan Stanley แสดงให้เห็นว่า หากกลุ่มผู้ให้บริการคลาวด์ขนาดใหญ่พิเศษที่ได้รับการจัดอันดับ AA ออกพันธบัตร 4 แสนล้านดอลลาร์ที่อัตราดอกเบี้ย 7% อัตราส่วนความสามารถในการครอบคลุมดอกเบี้ยจะลดลงจาก 30.7 เท่าเหลือ 11.9 เท่า ซึ่งยังอยู่ในระดับที่สบาย แต่หาก Oracle และ SpaceX ระดมทุน 1.2 แสนล้านดอลลาร์ที่อัตราดอกเบี้ย 8.5% อัตราส่วนความสามารถในการครอบคลุมดอกเบี้ยรวมของทั้งสองจะลดลงอย่างรวดเร็วจาก 4.0 เท่าเหลือ 1.8 เท่า
รายงานระบุอย่างชัดเจนว่าผู้ให้บริการคลาวด์รายใหม่พึ่งพาการจัดหาเงินทุนผ่านหนี้สินในระดับสูงที่สุด "เกือบจะพึ่งพาการออกหนี้สินเพียงอย่างเดียวเพื่อรองรับความทะเยอทะยานด้านรายจ่ายลงทุน" หลายวันก่อนการเผยแพร่รายงาน ราคาหุ้นของ CoreWeave ได้ร่วงลงอย่างมาก และบริษัทนี้สอดคล้องกับขนาดรายจ่าย 4.7 หมื่นล้านดอลลาร์ในแผนที่รายจ่ายลงทุนของ Morgan Stanley
การเติบโตที่ชะลอตัวและ "กำแพงไฟฟ้า"
Morgan Stanley คาดการณ์ว่า อัตราการเติบโตของรายจ่ายลงทุนด้าน AI จะชะลอตัวลงอย่างมากจากประมาณ 60% ในปี 2027 เหลือประมาณ 14% ในปี 2028 ภายใต้บริบทนี้ รายงานได้คัดเลือกหลักทรัพย์ที่ยังคงมีอำนาจกำหนดราคาได้เมื่อการเติบโตของรายจ่ายลงทุนชะลอตัวลง โดยกลุ่มอุปกรณ์ไฟฟ้าครองสัดส่วนหลัก ขณะที่อุปกรณ์จัดเก็บข้อมูล ฮาร์ดดิสก์ และอุปกรณ์ระบายความร้อนก็ติดอันดับด้วยเช่นกัน
การจัดหาไฟฟ้าเป็นข้อจำกัดเชิงโครงสร้างอีกประการหนึ่ง โมเดล "การจ่ายไฟฟ้าสำหรับ AI" ของ Morgan Stanley เองแสดงให้เห็นว่า แม้จะพิจารณาโซลูชันการจ่ายไฟฟ้าแบบรวดเร็วต่างๆ (ครอบคลุม 34% ของ 97GW ที่ต้องการ) สหรัฐฯ ยังคงเผชิญกับช่องว่างสุทธิ 32GW ก่อนปี 2028 และช่องว่างจะขยายเป็นประมาณ 72GW ก่อนปี 2029 รายงานระบุว่านี่เป็นความคลาดเคลื่อนเชิงลำดับเวลา ไม่ใช่การพังทลายของอุปสงค์ แต่ชี้ให้เห็นว่าการก่อสร้างด้านการจัดเก็บข้อมูล เครือข่าย ออปติกส์ และ ODM มีความอ่อนไหวต่อการหยุดชะงักของการจ่ายไฟฟ้ามากที่สุด
ในด้านความเสี่ยงขาลง Morgan Stanley ใช้ถ้อยคำที่ตรงไปตรงมาอย่างหาได้ยาก: ขณะนี้ตลาดมีความรู้สึก "กลัวพลาดการจัดซื้อ" ผู้ซื้อแห่ซื้อในราคาสูงในวันนี้เพราะคาดว่าพรุ่งนี้จะแพงขึ้น เมื่ออุปทานตามทันอุปสงค์ ตรรกะนี้จะกลับทิศ รายงานอ้างถึงวัฏจักรหน่วยความจำ NAND ในปี 2022 เป็นตัวอย่าง—ปริมาณการส่งออกลดลงเพียงประมาณ 5% แต่ราคาร่วงลง 20% ถึง 30%—และสรุปว่า: "เราเชื่อว่าตลาดในปัจจุบันประเมินความเสี่ยงของการที่ทั้งปริมาณและราคาปรับตัวลงพร้อมกันต่ำเกินไป"
รายงานของ Morgan Stanley เป็นครั้งแรกที่มอบแผนที่การไหลของรายจ่ายลงทุนด้าน AI ที่ติดตามทุกระดับดอลลาร์ให้แก่ตลาด เผยให้เห็นอย่างชัดเจนว่าการเติบโตของยอดขายประมาณ 25% และการเติบโตของกำไร 78% ของ S&P 500 ขึ้นอยู่กับงบรายจ่ายลงทุน 1.6 ล้านล้านดอลลาร์—และในงบประมาณนี้ สองในสามของผลประโยชน์ในระดับดัชนีกระจุกตัวอยู่ที่บริษัทเดียว และสัดส่วนที่เพิ่มขึ้นเรื่อยๆ ได้รับการสนับสนุนผ่านสัญญาเช่าที่ไม่นับเป็นรายจ่ายลงทุนและหนี้สินที่จะปรากฏก็ต่อเมื่อต้องรีไฟแนนซ์





