






เทศกาลคริสต์มาส หรือฟองสบู่ปี 2000 กำลังจะกลับมาอีกครั้ง? สองบทเรียนประวัติศาสตร์จากวอลล์สตรีทเผชิญหน้ากัน


- ประเด็นหลัก: วอลล์สตรีทกำลังเผชิญทางแยกเชิงทิศทาง: Deutsche Bank จากข้อมูลร้อยปีมองในแง่ดีต่อ "Santa Rally" ปลายปี ขณะที่ BTIG ใช้ฟองสบู่เซมิคอนดักเตอร์ปี 2000 เป็นแม่แบบเตือนว่าตลาดกำลังจะกลับทิศ จุดแตกต่างหลักอยู่ที่การดีดตัวในปัจจุบันขาดการชำระล้างตำแหน่งที่แท้จริง
- ปัจจัยสำคัญ:
- Deutsche Bank อ้างอิงข้อมูลตั้งแต่ปี 1928 ว่า S&P 500 มักแตะจุดต่ำสุดครั้งสุดท้ายราววันที่ 27 ตุลาคม จากนั้นโดยพื้นฐานจะปรับขึ้นทางเดียวจนถึงสิ้นปี ใน 23 ปีที่มีการเลือกตั้งกลางเทอมที่ผ่านมา มี 21 ปีที่บันทึกการปรับขึ้นในสามเดือนหลังจากแตะจุดต่ำสุด
- Krinsky จาก BTIG ใช้ดัชนี Philadelphia Semiconductor ปี 2000 เป็นแม่แบบ: ในปีนั้น SOX ดิ่งลงกว่า 55% ตั้งแต่กันยายนถึงธันวาคม สอดคล้องอย่างมากกับแนวโน้มปีนี้ คาดว่า SOXX จะดีดตัวไปที่ 550-570 แล้วกลับทิศราวสัปดาห์ที่มีการเลือกตั้งกลางเทอม
- ตลาดชำระล้างไม่เพียงพอ: S&P 500 มีเพียงเซกเตอร์ comunicación services เท่านั้นที่ RSI ต่ำกว่า 49 อัตราส่วน put/call ปัจจุบันอยู่ที่ 0.59 และ 0.87 ต่ำกว่าช่วงจุดต่ำสุดเดือนมีนาคมที่ 0.67 และใกล้ 1.0 อย่างมาก ตำแหน่งป้องกันความเสี่ยงไม่ถูกซื้อเข้า
- Microsoft Azure เกินคาดแต่คำสั่งซื้อธรรมดา หุ้นขึ้นประมาณ 6%; Google รายได้และกำไรต่ำกว่าคาดทั้งคู่ หุ้นลงประมาณ 8% กระแสเงินสดอิสระติดลบสองไตรมาสติดต่อกัน รายงานผลประกอบการ flagship ทั้งสองฉบับไม่ได้ผลในการชำระล้าง
- Fed หยุดขึ้นดอกเบี้ยแต่มีสองเสียงสนับสนุนการขึ้นดอกเบี้ย และนำความต้องการหน่วยความจำ AI เข้าสู่กรอบการประเมินเงินเฟ้อ กระแสความร้อนแรงของหน่วยความจำอาจกลายเป็นตัวแปรที่อาจทำให้货币政策ตึงตัวขึ้น
- Deutsche Bank เองก็เตือนความเสี่ยง: ปีที่มีการเลือกตั้งกลางเทอมในปี 1962, 1974, 2002 และ 2022 ล้วนกลายเป็นตลาดหมี ค่าเฉลี่ยปิดบังการกระจายตัวที่ огромная
ผู้เขียนต้นฉบับ: Xu Chao
แหล่งที่มาต้นฉบับ:Wallstreetcn
เมื่อ Fed 暂停การขึ้นอัตราดอกเบี้ยและผลประกอบการของยักษ์ใหญ่เทคโนโลยีทยอยประกาศออกมาอย่างต่อเนื่อง Wall Street กำลังเผชิญกับคำถามเชิงประวัติศาสตร์: รูปแบบตลาดขาขึ้นตามฤดูกาลจะยังคงได้ผลอีกครั้ง หรือผีร้ายของฟองสบู่เทคโนโลยีปี 2000 กำลังหวนคืนมา?
Deutsche Bank และ BTIG ต่างหยิบสมุดบัญชีประวัติศาสตร์ออกมาดูในสัปดาห์นี้ แต่กลับได้ข้อสรุปที่ตรงกันข้ามกันโดยสิ้นเชิง Deutsche Bank อ้างอิงข้อมูลตลาดเกือบศตวรรษชี้ไปที่แรงขับเคลื่อนตามปกติของเทศกาลคริสต์มาสช่วงปลายปี ส่วน Jonathan Krinsky หัวหน้านักกลยุทธ์ด้านเทคนิคของ BTIG กลับใช้การล่มสลายของดัชนี Philadelphia Semiconductor ในปี 2000 เป็นแม่แบบ เตือนว่าตลาดกำลังเข้าใกล้จุดพลิกผันขาลง
การปะทะกันของกรอบการเล่าเรื่องสองชุดกำลังทำให้ผู้ลงทุนเผชิญกับการตัดสินใจเชิงทิศทางที่ตัดสินยากที่สุดของปีนี้ ประเด็นหลักของ Krinsky ไม่ได้อยู่ที่ตัวเลขผลประกอบการเอง แต่อยู่ที่ "การตอบสนองต่อการตอบสนองของตลาด" — เขาเห็นว่าการดีดตัวรอบนี้ขาดการชำระสะสางสถานะที่แท้จริง อารมณ์ความประมาทในตลาดออปชันยังไม่จางหายไป ซึ่งแตกต่างอย่างสิ้นเชิงจากภาพก่อนการก่อตัวของจุดต่ำสุดที่แท้จริงในครั้งก่อนๆ

หลักฐานเชิงประวัติศาสตร์ของตลาดขาขึ้นช่วงคริสต์มาส
Jim Reid จาก Deutsche Bank อ้างอิงข้อมูล S&P 500 ตั้งแต่ปี 1928 ในแผนภูมิรายวันของเขาในสัปดาห์นี้ ชี้ว่าจุดต่ำสุดสุดท้ายของ S&P 500 ในปีทั่วไปมักเกิดขึ้นราววันที่ 27 ตุลาคม หลังจากนั้น "ในปีโดยเฉลี่ยจะปรับตัวขึ้นทางเดียวจนถึงสิ้นปี"

Reid ยังอ้างอิงงานวิจัยของเพื่อนร่วมงาน Binky Chadha และ Parag Thatte เพิ่มเติม: ในช่วง 23 ปีที่มีการเลือกตั้งกลางเทอมที่ผ่านมา มี 21 ปีที่ S&P 500 ปรับตัวขึ้นภายในสามเดือนหลังจากจุดต่ำสุดต้นเดือนตุลาคม เหตุผลคือ:ความไม่แน่นอนจากการเลือกตั้งคลี่คลายลง สินทรัพย์ประเภทหุ้นได้ผ่านการย่อตัวมาแล้วหนึ่งรอบ และภาวะชะงักงันทางการเมืองมักถูกตลาดมองว่าเป็นผลดี
Reid อธิบายทิศทางปี 2026 ว่าเป็น "เวอร์ชันอ่อน" ของบทการเลือกตั้งกลางเทอม — S&P 500 ทำสถิติสูงสุดใหม่เมื่อวันที่ 29 พฤษภาคม ปรับตัวขึ้นราว 11% ในปีนี้ แต่เกือบห้าเดือนต่อมากลับต่ำกว่าจุดสูงสุดไม่ถึง 1% ข้อสรุปของเขาช่างมีบรรยากาศ festive: "รูปแบบตามฤดูกาลไม่ใช่ชะตากรรม ความกังวลเรื่องอิหร่าน ปัญญาประดิษฐ์ และฝรั่งเศสจะไม่หายไปอย่างปาฏิหาริย์ แต่หากประวัติศาสตร์เป็นสิ่งอ้างอิงได้ วันนี้มักเป็นช่วงเวลาที่ตลาดขาขึ้นช่วงคริสต์มาสเริ่มก่อตัวอุ่นเครื่อง"
อย่างไรก็ตาม Reid เองก็ให้คำเตือนความเสี่ยงที่ชัดเจน:ค่าเฉลี่ยกลบเกลื่อนการกระจายตัวที่มหาศาล ปี 1962, 1974, 2002 และ 2022 ล้วนเป็นปีเลือกตั้งกลางเทอม ซึ่งท้ายที่สุดกลายเป็นตลาดหมี โดยปี 2002 นั้น恰好เป็นปีที่ฟองสบู่เทคโนโลยีปี 2000 แตะจุดต่ำสุดในที่สุด
แม่แบบปี 2000 ของ Krinsky
Krinsky เริ่มติดตามการจำลองประวัติศาสตร์ของดัชนี Philadelphia Semiconductor (SOX) ปี 2000 ตั้งแต่เดือนกันยายน เขาชี้ว่า SOX ปี 2000 แตะจุดสูงสุดเมื่อวันที่ 14 มีนาคม หลังจากนั้นหุ้นบางตัวยังคงทำสถิติสูงสุดใหม่ต่อไป แต่ตัวดัชนีเองไม่หันกลับมาอีกเลย — ซึ่งสอดคล้องอย่างมากกับทิศทางในปีนี้ ในเวอร์ชันปี 2000 SOX ร่วงจากประมาณ 1,200 จุดต้นเดือนกันยายนเหลือประมาณ 540 จุดต้นเดือนธันวาคม ลดลงเกิน 55% ไม่มีความเกี่ยวข้องใดๆ กับตลาดขาขึ้นช่วงคริสต์มาส
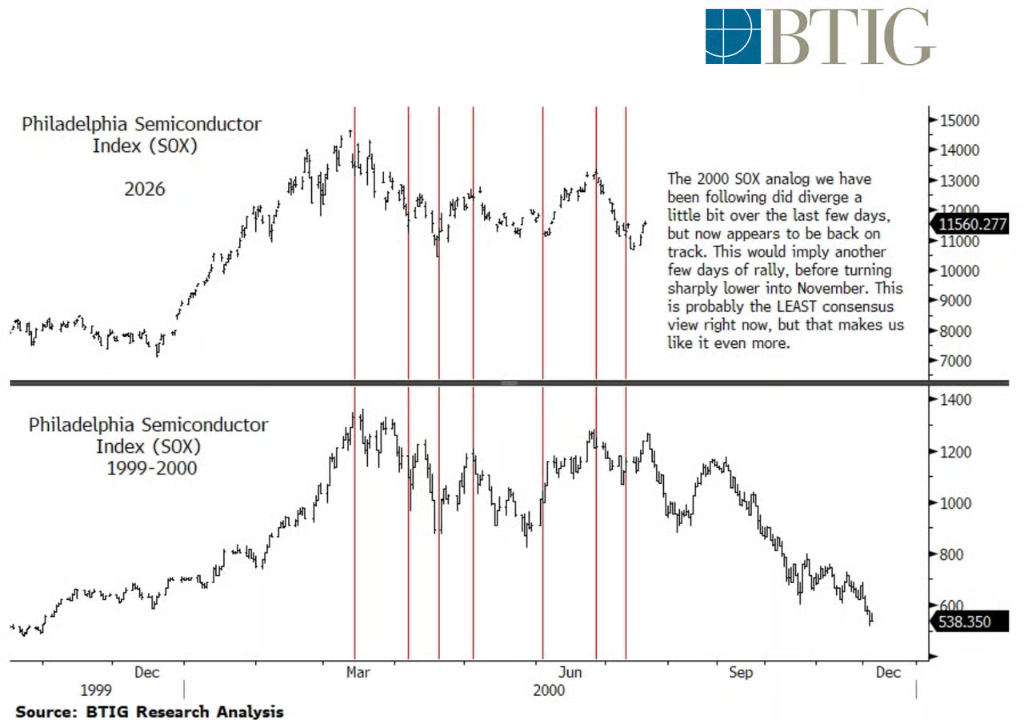
แม่แบบดังกล่าวเคยเบี่ยงเบนไปชั่วคราวเมื่อสัปดาห์ที่แล้ว แต่ Krinsky เห็นว่าสัปดาห์นี้กลับเข้าสู่เส้นทางเดิมแล้ว เขาคาดว่า SOXX (ETF เซมิคอนดักเตอร์) จะดีดตัวขึ้นเล็กน้อยต่อไปยังช่วง 550 ถึง 570 ภายในไม่กี่วันข้างหน้า จากนั้นจะพลิกกลับอย่างรวดเร็วช่วงสัปดาห์เลือกตั้งกลางเทอมในเดือนพฤศจิกายน เขายอมรับว่า "นี่อาจเป็นมุมมองที่ตลาดไม่เห็นพ้องมากที่สุดในขณะนี้ แต่ก็เพราะเช่นนั้นเราจึงให้น้ำหนักกับมันมากขึ้น"
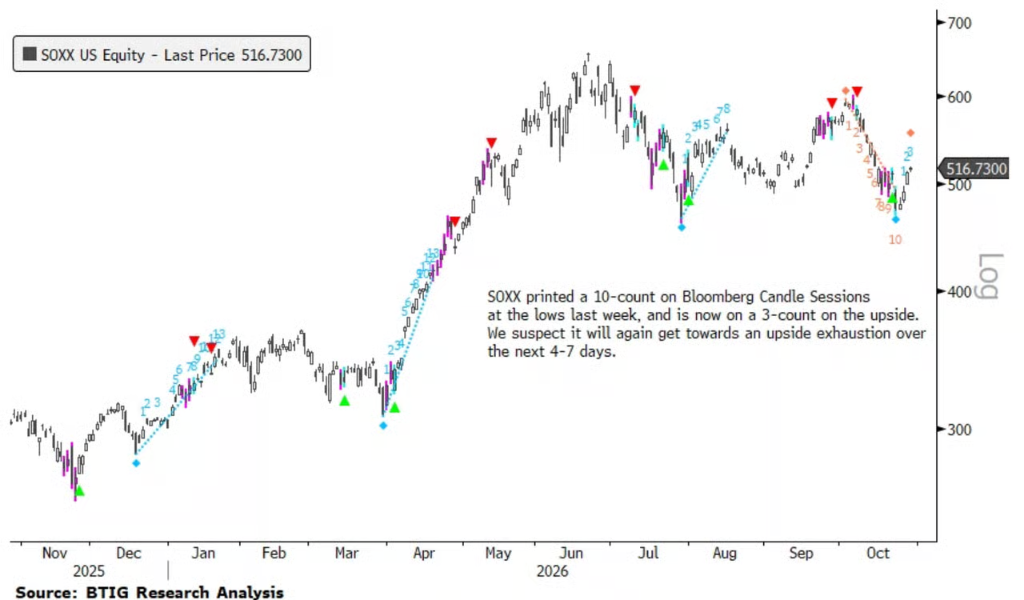
ในเชิงเทคนิค SOXX ได้รับแรงสนับสนุนบริเวณเส้นค่าเฉลี่ยเคลื่อนที่ 200 วันแล้ว แต่ Krinsky ไม่มั่นใจว่าเส้นค่าเฉลี่ยนี้จะยืนได้ เขาเห็นว่า SOXX ในที่สุดจะเผชิญแรงกดดันบริเวณเส้นค่าเฉลี่ย 200 วันราว 475 ดอลลาร์ ขณะที่การนับทางเทคนิคของ Bloomberg Candle Sessions แสดงว่า ETF นี้ได้กระตุ้นจุดนับถอยหลัง 10 เมื่อสัปดาห์ที่แล้ว ปัจจุบันอยู่ในการนับขาขึ้นครั้งที่ 3 และคาดว่าจะเกิดสัญญาณพลังงานขาขึ้นหมดลงอีกครั้งภายใน 4 ถึง 7 วันทำการข้างหน้า — ซึ่งหน้าต่างเวลานั้น恰好ตรงกับสัปดาห์เลือกตั้งกลางเทอม
เหตุการณ์ชำระสะสางยังไม่เกิดการชำระสะสางจริง
กรอบการวิเคราะห์หลักของ Krinsky คือ:การดีดตัวจากจุดต่ำสุดที่แท้จริงจำเป็นต้องมีการ "ชำระสะสาง" อย่างเพียงพอก่อนหน้านี้ เขาเห็นว่าตลาดปัจจุบันยังห่างไกลจากเงื่อนไขนี้มาก
ในระดับกลุ่มอุตสาหกรรม จาก 11 กลุ่มของ S&P 500 ปัจจุบันมีเพียงกลุ่มบริการสื่อสารกลุ่มเดียวที่มีดัชนีความแข็งแกร่งสัมพัทธ์ (RSI) ต่ำกว่า 49 เทียบกับวันที่ 31 มีนาคมของปีนี้ ซึ่งขณะนั้นมีเพียงสามกลุ่มที่มี RSI สูงกว่า 50 — ระดับการขายมากเกินของทั้งสองช่วงแตกต่างกันราวฟ้ากับเหว
ตลาดออปชันก็ไม่แสดงสัญญาณตื่นตระหนกเช่นกัน อัตราส่วน put/call ของออปชันหุ้น 20 วันปัจจุบันอยู่ที่ 0.59 อัตราส่วน put/call รวมอยู่ที่ 0.87 ขณะที่ช่วงก่อนและหลังจุดต่ำสุดที่แท้จริงของตลาดในเดือนมีนาคมปีนี้ อัตราส่วนดังกล่าวอยู่ที่ประมาณ 0.67 และใกล้ 1.0 ตามลำดับ ข้อสรุปของ Krinsky คือ:สถานะป้องกันความเสี่ยงที่มักหลั่งไหลเข้ามามากมายก่อนการดีดตัวจากจุดต่ำสุดที่แท้จริง ครั้งนี้กลับไม่ถูกซื้อเข้ามาเลย
ในระดับเฮดจ์ฟันด์นั้นเกิด "การชำระล้าง" ในระดับหนึ่งจริง ตามคำอธิบายของ Charlie McElligott จาก Nomura ในช่วง "ความตื่นตระหนกต่อการเติบโต" ของ AI ในเดือนตุลาคมและการปิดสถานะปัจจัยโมเมนตัม ผู้จัดการกองทุนหลายกลยุทธ์ประมาณ 100 คนได้ลาออกไปแล้ว บางคนยังซื้อออปชัน call ของ Mag7 มูลค่า delta ประมาณ 1.6 พันล้านดอลลาร์ในวันประชุม Fed แต่ Krinsky เห็นว่านี่恰好แสดงให้เห็นปัญหา — การชำระล้างยังดำเนินอยู่ แต่การเดิมพันใหม่ได้เข้าตลาดแล้ว
การทดสอบปฏิกิริยาในช่วงฤดูผลประกอบการ
ผลประกอบการของบริษัทเทคโนโลยีขนาดใหญ่พิเศษสองแห่งที่ประกาศออกมาจนถึงขณะนี้ในฤดูผลประกอบการนี้ ต่างไม่สามารถก่อให้เกิดผล "ชำระสะสาง" ได้ กลับตอกย้ำความกังวลของ Krinsky
Microsoft พุ่งขึ้นราว 6% หลังปิดตลาด ธุรกิจคลาวด์ Azure เกินคาด แต่ข้อมูลคำสั่งซื้อและงานค้างกลับธรรมดา ส่วน Google ร่วงหนักราว 8% จากรายได้และกำไรต่ำกว่าคาด แตะระดับต่ำสุดนับตั้งแต่เดือนเมษายน กระแสเงินสดอิสระของ Google ติดลบติดต่อกันเป็นไตรมาสที่สองแล้ว และได้ร่วมกับ Meta เข้าสู่รายชื่อบริษัทที่ตลาด "ไม่ยอมจ่ายเงินสำหรับค่าใช้จ่ายด้านทุน AI"
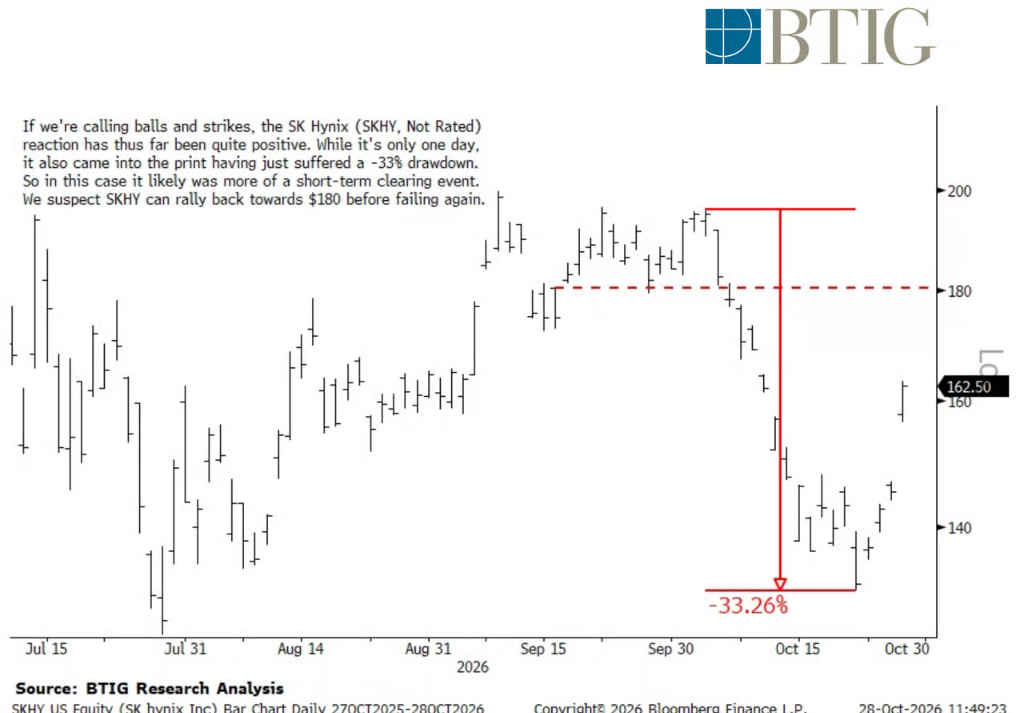
ผลประกอบการของ SK Hynix ยักษ์ใหญ่ชิปหน่วยความจำเกาหลีใต้เป็นกรณีpositive ที่หาได้ยากในฤดูนี้ ซึ่งช่วยปรับปรุงอารมณ์ของกลุ่มอุตสาหกรรมที่เกี่ยวข้องอย่างชัดเจน Krinsky ยอมรับว่านี่เป็นเหตุการณ์ชำระสะสางระยะสั้นที่แท้จริงในระดับหนึ่ง — SK Hynix ก่อนหน้านี้ได้ผ่านการย่อตัวราว 33% มาแล้ว เขาเห็นว่าราคาหุ้นมีโอกาสดีดตัวขึ้นไปถึงราว 180 ดอลลาร์ แต่หลังจากนั้นจะเผชิญแรงกดดันอีกครั้ง
นอกจากนี้ การประชุม Fed ครั้งนี้ก็ไม่สามารถให้ทิศทางได้เช่นกัน Fed 暂停การขึ้นอัตราดอกเบี้ยตามคาด แต่ Hammack และ Lisa Cook ต่างลงคะแนนสนับสนุนการขึ้นอัตราดอกเบี้ยอย่างไม่คาดคิด หลังการประชุมประธาน Fed ได้จัดการแถลงข่าวด้วยน้ำเสียงhawkish แต่ตลาดหุ้นกลับยังคงปรับตัวขึ้น น่าสังเกตว่า Fed ได้นำความต้องการหน่วยความจำที่เกี่ยวข้องกับ AI เข้าสู่กรอบการประเมินเงินเฟ้อแล้ว — ซึ่งหมายความว่า กระแสความร้อนแรงของหน่วยความจำที่ขับเคลื่อนการดีดตัวของเซมิคอนดักเตอร์ในปัจจุบัน ได้กลายเป็นตัวแปรแฝงต่อการรัดเข็มขัดนโยบายการเงินของ Fed ในระดับหนึ่งแล้ว
สองชุดประวัติศาสตร์ หนึ่งเดือนพฤศจิกายน
ความแตกต่างของสองชุดการเล่าเรื่อง ท้ายที่สุด归结เป็นคำถามเชิงระเบียบวิธี: กฎทางสถิติจากข้อมูลเฉลี่ย 98 ปี จะเอาชนะการจำลองประวัติศาสตร์เพียงหนึ่งเดียวแต่สอดคล้องสูงได้หรือไม่:
ข้อมูลของ Deutsche Bank ชนะด้วยขนาดตัวอย่าง แต่正如ที่ Reid เองเตือนไว้ ค่าเฉลี่ยปกปิดกรณีสุดขั้ว ตรรกะโต้แย้งของ Krinsky อยู่ที่: เงื่อนไขทางสถิติของปีโดยเฉลี่ยไม่เป็นจริงในปี 2026 — S&P 500 ห่างจากสถิติสูงสุดไม่ถึง 1% ตลาดออปชันไม่มีความตื่นตระหนกเลย มีเพียงกลุ่มเดียวที่อยู่ในช่วงขายมากเกิน ผลประกอบการเทคโนโลยีเรือธงสองฉบับล้วนถูกเทขาย เมื่อคนส่วนใหญ่ต่างอ้างอิงแผนภูมิตลาดขาขึ้นช่วงคริสต์มาสเดียวกัน ผลของการชำระสะสางก็ถูกคาดหวังนั้นเองกัดกินจนหมดสิ้นแล้ว
ภายใต้กรอบนี้ เส้นทางที่ชัดเจนที่สุดของตลาดปัจจุบันอาจเป็น: SOXX จะดีดตัวขึ้นช่วงสุดท้ายภายในไม่กี่วันข้างหน้า แตะช่วง 550 ถึง 570 จากนั้นจะเกิดการพลิกผันเชิงทิศทางช่วงสัปดาห์เลือกตั้งกลางเทอม แต่หากการปรับขึ้นของ Microsoft ดำเนินต่อไป และการร่วงลงของ Google ถูกซื้อรับในวันพรุ่งนี้ บทตลาดขาขึ้นช่วงคริสต์มาสก็ใช่ว่าจะไม่มีโอกาสพลิกสถานการณ์ คำตอบอาจปรากฏชัดแล้วในราคาปิดวันศุกร์นี้





