Galaxy: ผลกระทบของการโอนความมั่งคั่งจำนวนมากในตลาด Cryptocurrency


ชื่อเดิม: The Great Wealth Transfer its Impact on Crypto
ผู้เขียนต้นฉบับ: ชาร์ลส์ หยู
การรวบรวมต้นฉบับ: Luccy, BlockBeats
หมายเหตุบรรณาธิการ: ในอีกสองทศวรรษข้างหน้า คนรุ่นมิลเลนเนียลจะกลายเป็นผู้ได้รับผลประโยชน์หลักจากมรดกทรัพย์สิน และภายในปี 2573 อัตราการยอมรับหรือยอมรับสกุลเงินดิจิทัลจะสูงขึ้นอย่างน้อย 3 เท่า
Charles Yu นักวิจัยจาก Galaxy ได้ทำการวิเคราะห์เชิงลึกเกี่ยวกับการโอนความมั่งคั่งในสหรัฐอเมริกา โดยมุ่งเน้นไปที่การสืบทอดความมั่งคั่งจำนวนมากตั้งแต่รุ่นเบบี้บูมเมอร์ไปจนถึงคนรุ่นมิลเลนเนียล การเปลี่ยนจากระบบการเงินแบบเดิมไปสู่สกุลเงินดิจิทัลไม่เพียงแต่สะท้อนถึงความแตกต่างในพฤติกรรมการลงทุนและมูลค่าระหว่างคนรุ่นมิลเลนเนียลและคนรุ่นเก่าเท่านั้น แต่ยังนำโอกาสและความท้าทายใหม่ ๆ มาสู่ตลาดสกุลเงินดิจิทัลอีกด้วย บทความนี้ให้คำอธิบายเชิงลึกเกี่ยวกับการตั้งค่าสกุลเงินดิจิทัลของคนรุ่นใหม่ และผลกระทบอย่างลึกซึ้งที่แนวโน้มนี้อาจมีต่อตลาด
ชาร์ลส์ หยูยังชี้ให้เห็นว่า แม้ว่า การโอนความมั่งคั่งในวงกว้าง จะไม่สามารถแก้ปัญหาทางการเงินทั้งหมดที่คนรุ่นใหม่ต้องเผชิญได้ แต่ก็ถือเป็นการสับเปลี่ยนระหว่างอำนาจและความมั่งคั่ง ทำให้คนรุ่นพื้นเมืองดิจิทัลมีอิสระมากขึ้น
ในอีกไม่กี่ทศวรรษข้างหน้า คนรุ่นเก่าจะส่งต่อเงินและทรัพย์สินหลายล้านล้านดอลลาร์ให้กับลูกๆ ของพวกเขา ซึ่งเปลี่ยนแปลงภูมิทัศน์ความมั่งคั่งของชาวอเมริกันไปอย่างมาก “ชาวดิจิทัล” รุ่นเยาว์นี้มีความพึงพอใจที่แตกต่างจากผู้ปกครองในแง่ของพฤติกรรมการลงทุน รวมถึงความเต็มใจที่จะลงทุนใน Bitcoin และสกุลเงินดิจิทัลที่สูงกว่า
จุดหลัก
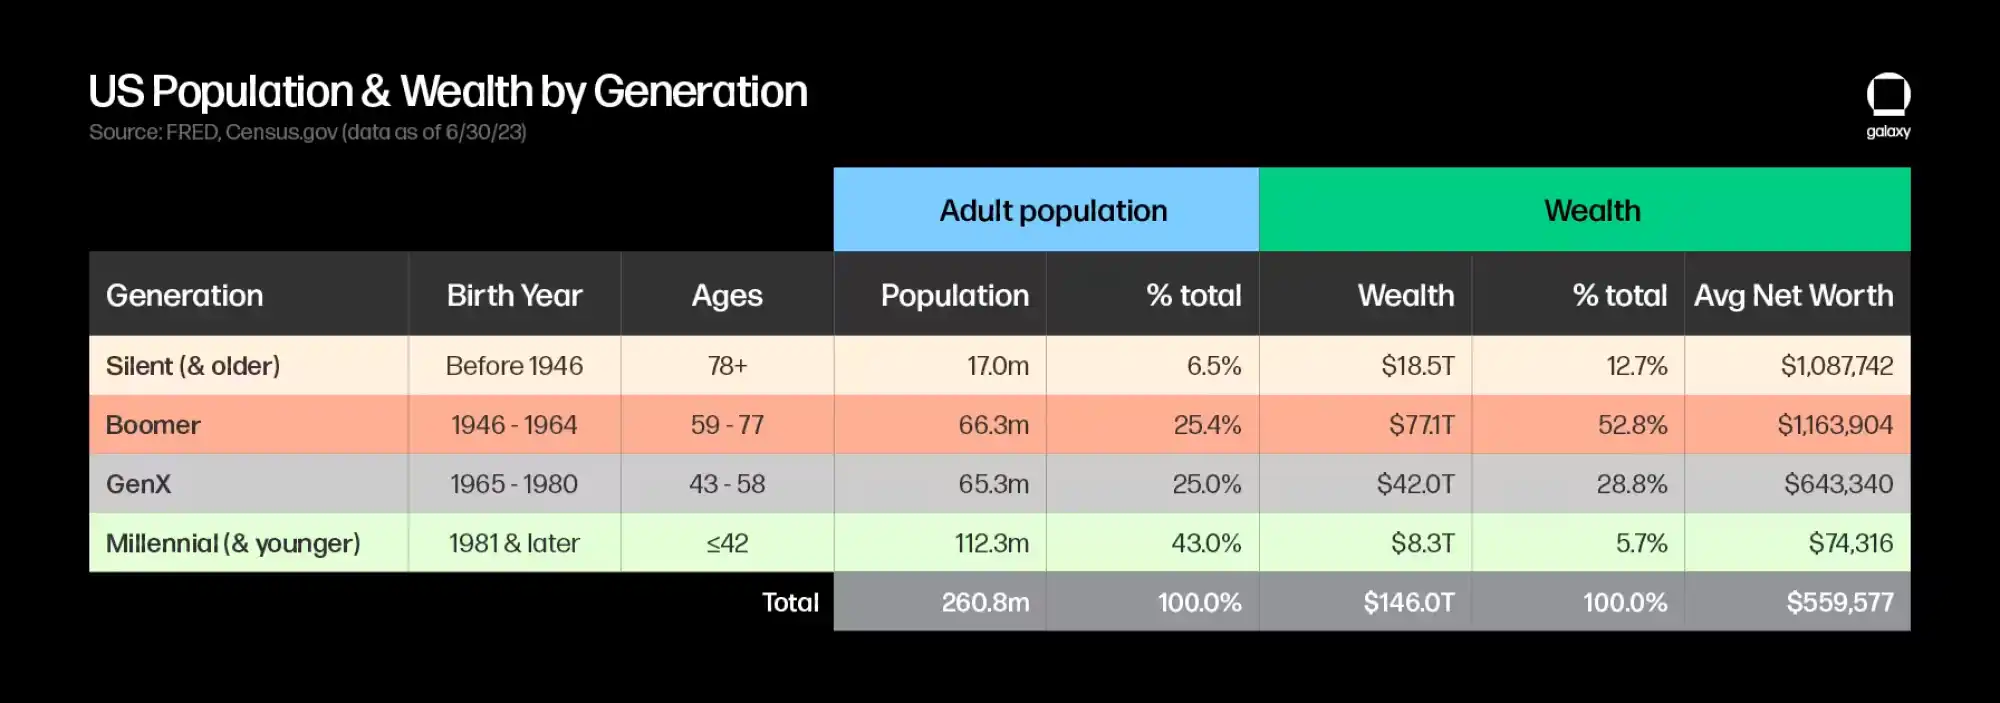
คนรุ่นมิลเลนเนียลกำลังจะได้รับมรดกความมั่งคั่งที่ใหญ่ที่สุดในประวัติศาสตร์ แม้ว่าคนรุ่นเบบี้บูมเมอร์และคนรุ่นเก่าจะมีสัดส่วนน้อยกว่าหนึ่งในสามของประชากรผู้ใหญ่ในสหรัฐฯ แต่พวกเขารวมกันเป็นเจ้าของความมั่งคั่งในครัวเรือนถึงสองในสามของสหรัฐอเมริกา (96 ล้านล้านเหรียญสหรัฐ) และเป็นกลุ่มคนรุ่นต่อไปของกลุ่มมิลเลนเนียลและรุ่นน้อง มากกว่า 11 เท่าของความมั่งคั่ง . ในอีกสองทศวรรษข้างหน้า Cerulli Associates คาดการณ์ว่าจะมีการโยกย้ายความมั่งคั่งมูลค่า 84.4 ล้านล้านดอลลาร์จากกลุ่มเบบี้บูมเมอร์และคนรุ่นเก่าไปยังรุ่นน้อง โดยคนรุ่นมิลเลนเนียลเป็นผู้รับผลประโยชน์หลัก Coldwell Banker ประมาณการว่าภายในปี 2573 คนกลุ่มมิลเลนเนียลจะร่ำรวยขึ้นกว่าต้นทศวรรษถึง 5 เท่า ซึ่งส่วนใหญ่เกิดจากการสืบทอด
คนรุ่นมิลเลนเนียลและเจเนอเรชั่น Z มีความแตกต่างอย่างมากจากคนรุ่นเก่าในเรื่องของสกุลเงินดิจิทัล และมีแนวโน้มที่จะเลือกสกุลเงินดิจิทัลมากกว่า คนรุ่นมิลเลนเนียลและเจเนอเรชั่น Z เป็นกลุ่มคนในยุคดิจิทัลกลุ่มแรก และมีความตระหนักรู้ทางเชื้อชาติ การศึกษา และสังคมมากกว่าพ่อแม่และปู่ย่าตายาย ต้องทนทุกข์ทรมานจากภาวะเศรษฐกิจถดถอยหลายครั้ง ต้นทุนที่อยู่อาศัยที่สูง และภาระหนี้จำนวนมาก คนรุ่นใหม่นี้เปิดกว้างมากขึ้นต่อระบบการเงินและการลงทุนทางเลือก รวมถึงสกุลเงินดิจิทัล การสำรวจจำนวนมากที่วัดการใช้สกุลเงินดิจิทัลในรุ่นต่างๆ พบว่าคนรุ่นใหม่เหล่านี้มีอัตราการยอมรับหรือการยอมรับสำหรับสกุลเงินดิจิทัลสูงกว่าอย่างน้อย 3 เท่า เมื่อเทียบกับรุ่นเบบี้บูมเมอร์
การโอนความมั่งคั่งไปอยู่ในมือของบุคคลที่เป็นมิตรกับ crypto เหล่านี้อาจนำไปสู่ความต้องการ Bitcoin และสินทรัพย์ crypto อื่น ๆ เพิ่มขึ้นอย่างมาก หากความมั่งคั่งอันยิ่งใหญ่เกิดขึ้นในวันนี้ เราประเมินว่าจะมีเงินเพิ่มอีก 160,000 ล้านถึง 225,000 ล้านดอลลาร์เข้าสู่ตลาด crypto โดยขึ้นอยู่กับการยอมรับเทคโนโลยีที่สูงขึ้นโดยคนรุ่นใหม่เมื่อเทียบกับรุ่นเบบี้บูมเมอร์ ด้วยความมั่งคั่งส่วนใหญ่ของคนรุ่นเบบี้บูมเมอร์และคนรุ่นเก่าที่คาดว่าจะถูกโอนไปยังคนรุ่นใหม่ภายในปี 2588 ประมาณการของเราชี้ให้เห็นว่าผลกระทบของการโอนความมั่งคั่งนี้อาจส่งผลให้มีการซื้อเพิ่มเติมในตลาด crypto รายวันเพิ่มขึ้น 20 ล้านถึง 28 ล้านดอลลาร์ต่อวัน ความกดดันในอีก 20 ปีข้างหน้า
แม้ว่าการโอนความมั่งคั่งอาจไม่สามารถแก้ปัญหาทางการเงินของคนรุ่นมิลเลนเนียลและรุ่นต่อไปได้ทั้งหมด คาดว่าประชากรเพียงส่วนน้อยเท่านั้นที่จะได้รับมรดก การโอนความมั่งคั่งไม่สามารถส่งไปยังกลุ่มผู้มีรายได้น้อยที่ได้รับประโยชน์สูงสุดจากมรดก สำหรับผู้ที่คาดว่าจะได้รับมรดก จำนวนความมั่งคั่งที่แท้จริงที่โอนอาจน้อยกว่าที่คาดไว้ เนื่องจากอายุขัยที่ยาวขึ้นและค่ารักษาพยาบาลที่สูงขึ้น การวางแผนทางการเงินที่ไม่ดี การใช้จ่ายที่เปลี่ยนไป และสิทธิประโยชน์น้อยลง
อย่างไรก็ตาม การเปลี่ยนแปลงด้านประชากรในด้านความมั่งคั่ง/อำนาจไปสู่คนรุ่นใหม่เป็นสิ่งที่หลีกเลี่ยงไม่ได้ ซึ่งเป็นลางดีสำหรับสกุลเงินดิจิทัล แม้ว่าการโอนความมั่งคั่งจำนวนมหาศาลไม่สามารถจัดการภาระทางการเงินของคนรุ่น Millennials ได้อย่างมีนัยสำคัญ แต่การเปลี่ยนจาก Baby Boomers ไปสู่คนรุ่นใหม่จะมีผลกระทบทางสังคมและการเมืองอย่างลึกซึ้ง ซึ่งทั้งหมดนี้มีผลกระทบต่อการนำไปใช้และอนาคตของสกุลเงินดิจิทัลในสหรัฐอเมริกา การพัฒนามีผลกระทบเชิงบวก
การโอนความมั่งคั่งมหาศาล
จากการสำรวจภาวะทางการเงินของผู้บริโภคโดย Federal Reserve ความมั่งคั่งในครัวเรือนของสหรัฐฯ ทั้งหมดสูงถึง 146 ล้านล้านดอลลาร์ ณ ไตรมาสที่สองของปี 2023 จากทั้งหมดนี้ คนรุ่นเบบี้บูมเมอร์และคนรุ่นเก่า (ผู้ที่เกิดในปี 1964 และก่อนหน้านั้น) ร่วมกันถือครองทรัพย์สินรวมกัน 95.6 ล้านล้านดอลลาร์ หรือประมาณสองในสามของความมั่งคั่งทั้งหมดในสหรัฐฯ แม้ว่ากลุ่มนี้จะเป็นเพียงผู้ใหญ่ส่วนใหญ่ที่น้อยกว่าหนึ่งในสามของประชากรก็ตาม
ในช่วงไม่กี่ปีที่ผ่านมา คนรุ่นมิลเลนเนียลแซงหน้าเบบี้บูมเมอร์จนกลายเป็นคนรุ่นที่มีประชากรมากที่สุดในสหรัฐอเมริกา แม้จะมีขนาดประชากรครอบงำ แต่คนรุ่น Millennials และคนรุ่นเยาว์ (รวมถึง Generation Z) ก็มีทรัพย์สินรวมกัน 8.3 ล้านล้านดอลลาร์ (ประมาณ 5.7% ของความมั่งคั่งทั้งหมด) ซึ่งเทียบเท่ากับความมั่งคั่งทั้งหมดที่ถือโดย Baby Boomers และคนรุ่นก่อน ๆ บางส่วนมีมูลค่าประมาณ 11.5 เท่าของ จำนวนเงินหรือจำนวนเงินที่แต่ละคนถืออยู่นั้นน้อยกว่าประมาณ 15.5 เท่า
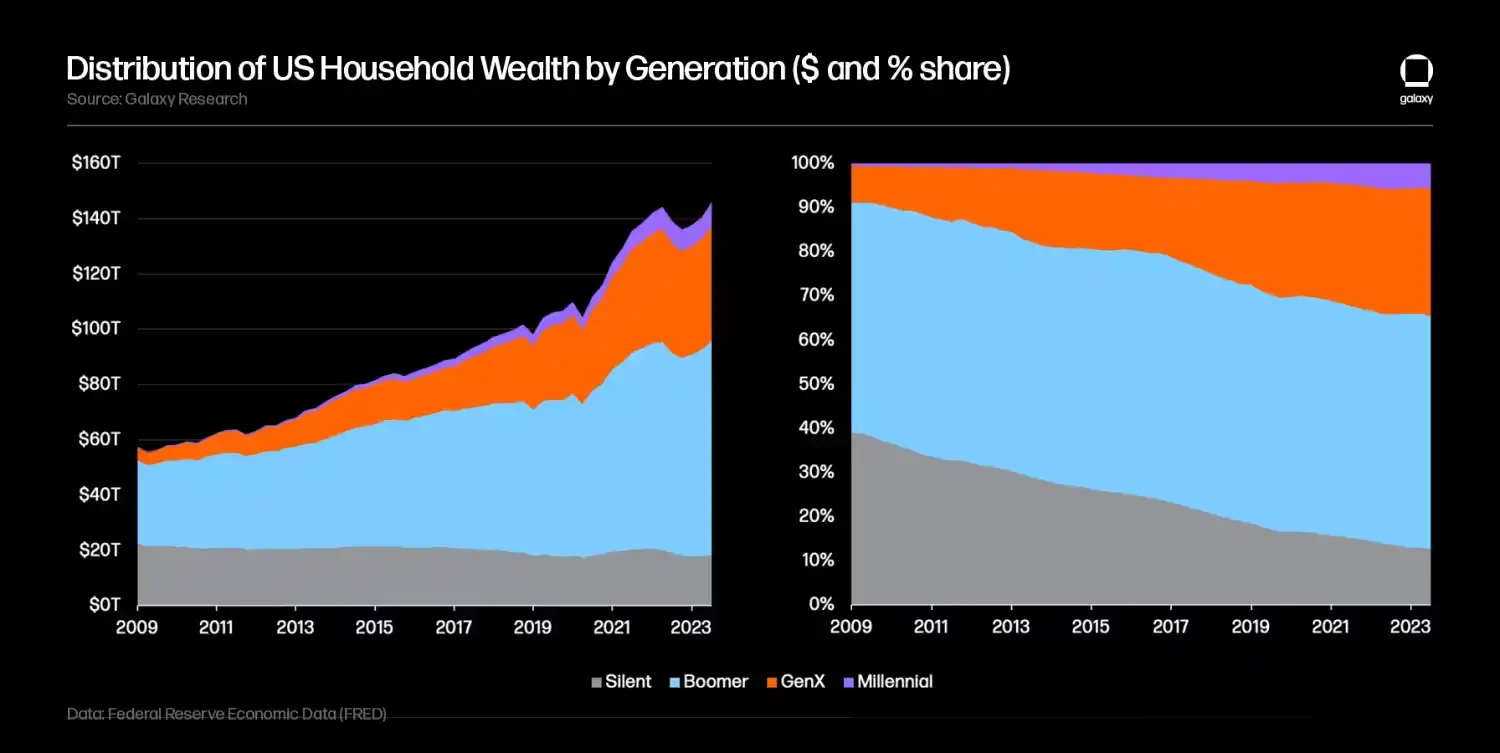
ในอีกสองทศวรรษข้างหน้า คนรุ่นมิลเลนเนียลถูกกำหนดให้เป็นผู้รับผลประโยชน์หลักจากสิ่งที่หลายคนเรียกว่า การโอนย้ายความมั่งคั่งครั้งใหญ่ ซึ่งคนรุ่นเก่าจะมอบความมั่งคั่งหลายล้านล้านดอลลาร์ให้กับลูกหลานของตน
Cerulli Associates คาดการณ์ว่าภายในปี 2588 ความมั่งคั่งทั้งหมดที่โอนจะมีมูลค่าถึง 84.4 ล้านล้านดอลลาร์ โดยในจำนวนนี้ 73.6 ล้านล้านดอลลาร์ (87% ของทั้งหมด) จะถูกส่งต่อไปยังทายาท และส่วนที่เหลืออีก 11.9 ล้านล้านดอลลาร์ (13% ของทั้งหมด) จะถูกส่งต่อไป ให้กับทายาท บริจาค เพื่อการกุศล เบบี้บูมเมอร์ (อายุ 59-77 ปี) คาดว่าจะโอนเงิน 53 ล้านล้านดอลลาร์ (63% ของการโอนทั้งหมด) ในขณะที่คนรุ่นเงียบ (ปัจจุบันอายุ 78 ปีขึ้นไป) คาดว่าจะโอนเงินเป็นหลักประมาณ 16 ล้านล้านดอลลาร์ในทศวรรษหน้า (19% ของการโอนทั้งหมด) จำนวน). Coldwell Banker ประมาณการว่าภายในปี 2573 คนรุ่นมิลเลนเนียลจะมีความมั่งคั่งมากกว่าเดิมถึง 5 เท่าเมื่อต้นทศวรรษนี้ โดยส่วนใหญ่มาจากมรดก
การแบ่งแยกระหว่างรุ่น
การรับรู้ความแตกต่างที่สำคัญระหว่างกลุ่มที่หลากหลายเหล่านี้และการระบุแนวโน้มของรุ่นจะให้ข้อมูลเชิงลึกที่มีคุณค่าสำหรับบุคคล นักลงทุน ธุรกิจ และผู้กำหนดนโยบายที่ต้องการทำความเข้าใจพฤติกรรมและความชอบของผู้ใช้ ใช้ประโยชน์จากโอกาสทางการตลาด หรือประเมินผลกระทบของการตัดสินใจด้านนโยบาย
บุคคลในแต่ละรุ่นต้องเผชิญกับเหตุการณ์และความท้าทายที่สำคัญและมีอิทธิพลมากมายเมื่อพวกเขาเติบโตขึ้น เหตุการณ์ที่ช่วยกำหนดหลักการและลำดับความสำคัญของชีวิตของพวกเขา ในฐานะคนหนุ่มสาว คนรุ่น Silent Generation มีชีวิตอยู่ในช่วงสงครามโลกครั้งที่สอง, Baby Boomers มีชีวิตอยู่ผ่านความขัดแย้งระดับโลกหลังสงครามโลกครั้งที่สองและขบวนการสิทธิพลเมืองและวัฒนธรรมต่อต้าน, รุ่น ; คนรุ่นมิลเลนเนียลมีชีวิตอยู่ในช่วงภาวะเศรษฐกิจถดถอยครั้งใหญ่และเปิดตัวขบวนการ Occupy Wall Street, รุ่น Z กำลังเข้าสู่ตลาดแรงงานหลังใช้ชีวิตผ่านยุคโควิด เหตุการณ์การพัฒนาที่สำคัญเหล่านี้มีอิทธิพลต่อวิธีที่เราโต้ตอบกับโลก รวมถึงทัศนคติต่อการทำงานและความชอบในการลงทุน
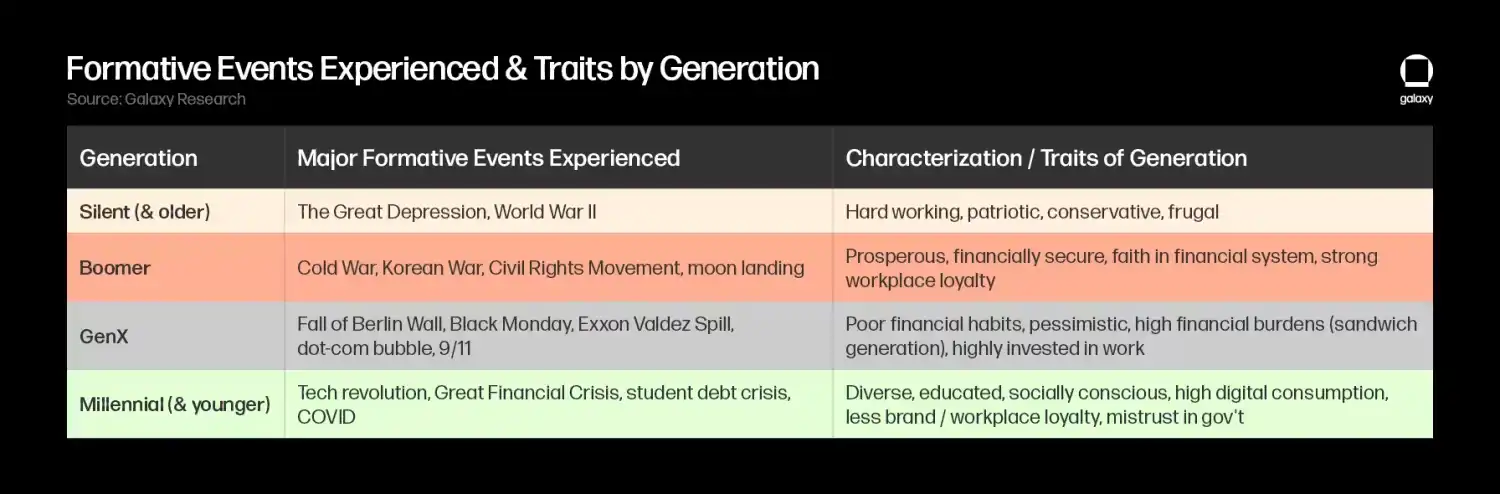
ในตารางด้านบน เราแสดงรายการการพัฒนาที่สำคัญหลายประการในปีการก่อสร้างแต่ละรุ่น รวมถึงคุณลักษณะและค่านิยมบางประการของแต่ละกลุ่ม ลักษณะเฉพาะและลักษณะเฉพาะของรุ่นเหล่านี้ส่วนใหญ่เกี่ยวข้องกับเงื่อนไขทางการเมืองและเศรษฐกิจสังคมทั่วโลกที่แต่ละรุ่นเติบโตขึ้นมา (เช่น สงคราม ตลาดทุน ตลาดงาน ที่อยู่อาศัย ฯลฯ) ในขณะที่สิ่งอื่นอาจเป็นความก้าวหน้าทางเทคโนโลยีหรือธนาคารกลางและผู้กำหนดนโยบาย ผลลัพธ์ของแนวโน้มอื่นๆ ที่อยู่นอกเหนือการควบคุมของคุณ (เช่น การเข้าถึงข้อมูลที่เพิ่มขึ้น ความพร้อมใช้งานของเทคโนโลยีและสื่อ โลกาภิวัตน์)
คนรุ่นมิลเลนเนียลและเจเนอเรชั่น Z โดดเด่นในฐานะคนกลุ่มแรกที่เติบโตมาทางอินเทอร์เน็ต และเป็นที่รู้จักในนาม ชาวดิจิทัลพื้นเมือง กลุ่มแรก พวกเขามีความหลากหลายทางเชื้อชาติ มีการศึกษาดีกว่า และมีความตระหนักรู้ทางสังคมมากกว่าคนรุ่นเก่า นอกจากนี้ยังมีช่องว่างระหว่างรุ่นระหว่างเด็กและผู้ใหญ่ ปัจจุบัน คนรุ่นเก่ามักมองว่าคนรุ่นใหม่เป็นคนเกียจคร้าน หยิ่ง วัตถุนิยม และอ่อนไหว ในทางกลับกัน คนรุ่นใหม่อาจมองคนรุ่นเก่าว่าไร้การสัมผัส ดื้อรั้น และใจแคบ
ข้อดีและข้อเสียของทั้งสองฝ่ายนั้นไม่ต้องสงสัยเลยว่าจะต้องถกเถียงกันเมื่อพูดถึงคำแนะนำเหล่านี้ แต่คนรุ่นมิลเลนเนียลและคนรุ่นใหม่ปฏิเสธไม่ได้ว่าต้องรับมือกับปัญหาทางการเงินและความท้าทายที่คนรุ่นเก่าไม่เคยประสบในวัยที่ใกล้เคียงกัน ไม่เพียงแต่ พวกเขาประสบกับภาวะเศรษฐกิจถดถอยครั้งใหญ่สองครั้งในช่วงวัยผู้ใหญ่ตอนต้น และยังต้องเผชิญกับค่าใช้จ่ายด้านการศึกษาที่สูงขึ้น (และเงินกู้ยืมเพื่อการศึกษา) และค่าที่อยู่อาศัยที่ส่งผลกระทบต่อการออมและความมั่งคั่งของพวกเขา:
สำหรับ Millennials และ Generation Z เงินกู้ยืมเพื่อการศึกษาเป็นปัญหาที่ร้ายแรงกว่า Generation X และ Baby Boomers ค่าใช้จ่ายของการไม่เข้าเรียนในวิทยาลัยไม่เพียงเพิ่มขึ้นเท่านั้น แต่ค่าใช้จ่ายด้านการศึกษายังเพิ่มขึ้นอย่างมีนัยสำคัญ ซึ่งแซงหน้าการเติบโตของรายได้ และทำให้ระดับสินเชื่อนักศึกษาขยายตัวในกลุ่มคนรุ่นใหม่ ตั้งแต่ปี 1982 ถึง 2022 ค่าใช้จ่ายเฉลี่ยในการเข้าเรียนวิทยาลัยสี่ปีเพิ่มขึ้นจาก 11,840 ดอลลาร์เป็น 30,031 ดอลลาร์ (เพิ่มขึ้น 40 ปีที่ 153%) หนี้เงินกู้นักเรียนเพิ่มขึ้น 163% ในช่วง 15 ปีที่ผ่านมาเป็น 1.74 ล้านล้านดอลลาร์ โดยจำนวนผู้กู้ยืมเงินกู้ยืมเพื่อการศึกษาของรัฐบาลกลางเพิ่มขึ้น 45% ณ ไตรมาสที่สามของปี 2023 เข้าถึงชาวอเมริกัน 43.5 ล้านคน หนี้เงินกู้นักเรียนโดยเฉลี่ยต่อบัณฑิตเพิ่มขึ้น 33% เป็น 37,650 ดอลลาร์ คนรุ่นมิลเลนเนียลมีแนวโน้มมากกว่าเบบี้บูมเมอร์เมื่ออายุ 30 ปี ที่จะมีหนี้นักเรียนในวัยเดียวกัน (ประมาณ 40% เทียบกับประมาณ 20%) และพวกเขาต้องเผชิญกับภาระทางการเงินมากกว่าสี่เท่า (อัตราส่วนหนี้สินต่อรายได้ 40% เทียบกับ . 10%).
ค่าที่อยู่อาศัยมีราคาแพงกว่าในทำนองเดียวกันสำหรับคนรุ่นใหม่ (โดยส่วนใหญ่จะเป็นประโยชน์ต่อความมั่งคั่งของรุ่นเบบี้บูมเมอร์เมื่อมูลค่าของสินทรัพย์อสังหาริมทรัพย์เพิ่มขึ้น) ในช่วง 40 ปีที่ผ่านมา ที่อยู่อาศัยกลายเป็นราคาที่ไม่สามารถซื้อได้มากขึ้นเนื่องจากราคาบ้านใหม่เฉลี่ยเกินกว่ารายได้เฉลี่ยของครัวเรือน ส่งผลให้หนี้จำนองคงค้างขยายตัวและชะลอการเป็นเจ้าของบ้านในยุคมิลเลนเนียลเมื่อเทียบกับรุ่นก่อน ๆ อัตรา (อัตราที่เพิ่มขึ้นในช่วงสองปีที่ผ่านมาส่งผลกระทบต่อที่อยู่อาศัยเพิ่มเติม ความสามารถในการจ่าย) อัตราการเป็นเจ้าของบ้านในยุคมิลเลนเนียลช้ากว่าคนรุ่นเก่า: 43% ของคนรุ่นมิลเลนเนียลจะเป็นเจ้าของบ้านภายในอายุ 30 ปีในปี 2565 เทียบกับ 52% ของกลุ่มเบบี้บูมเมอร์ในวัยเดียวกัน
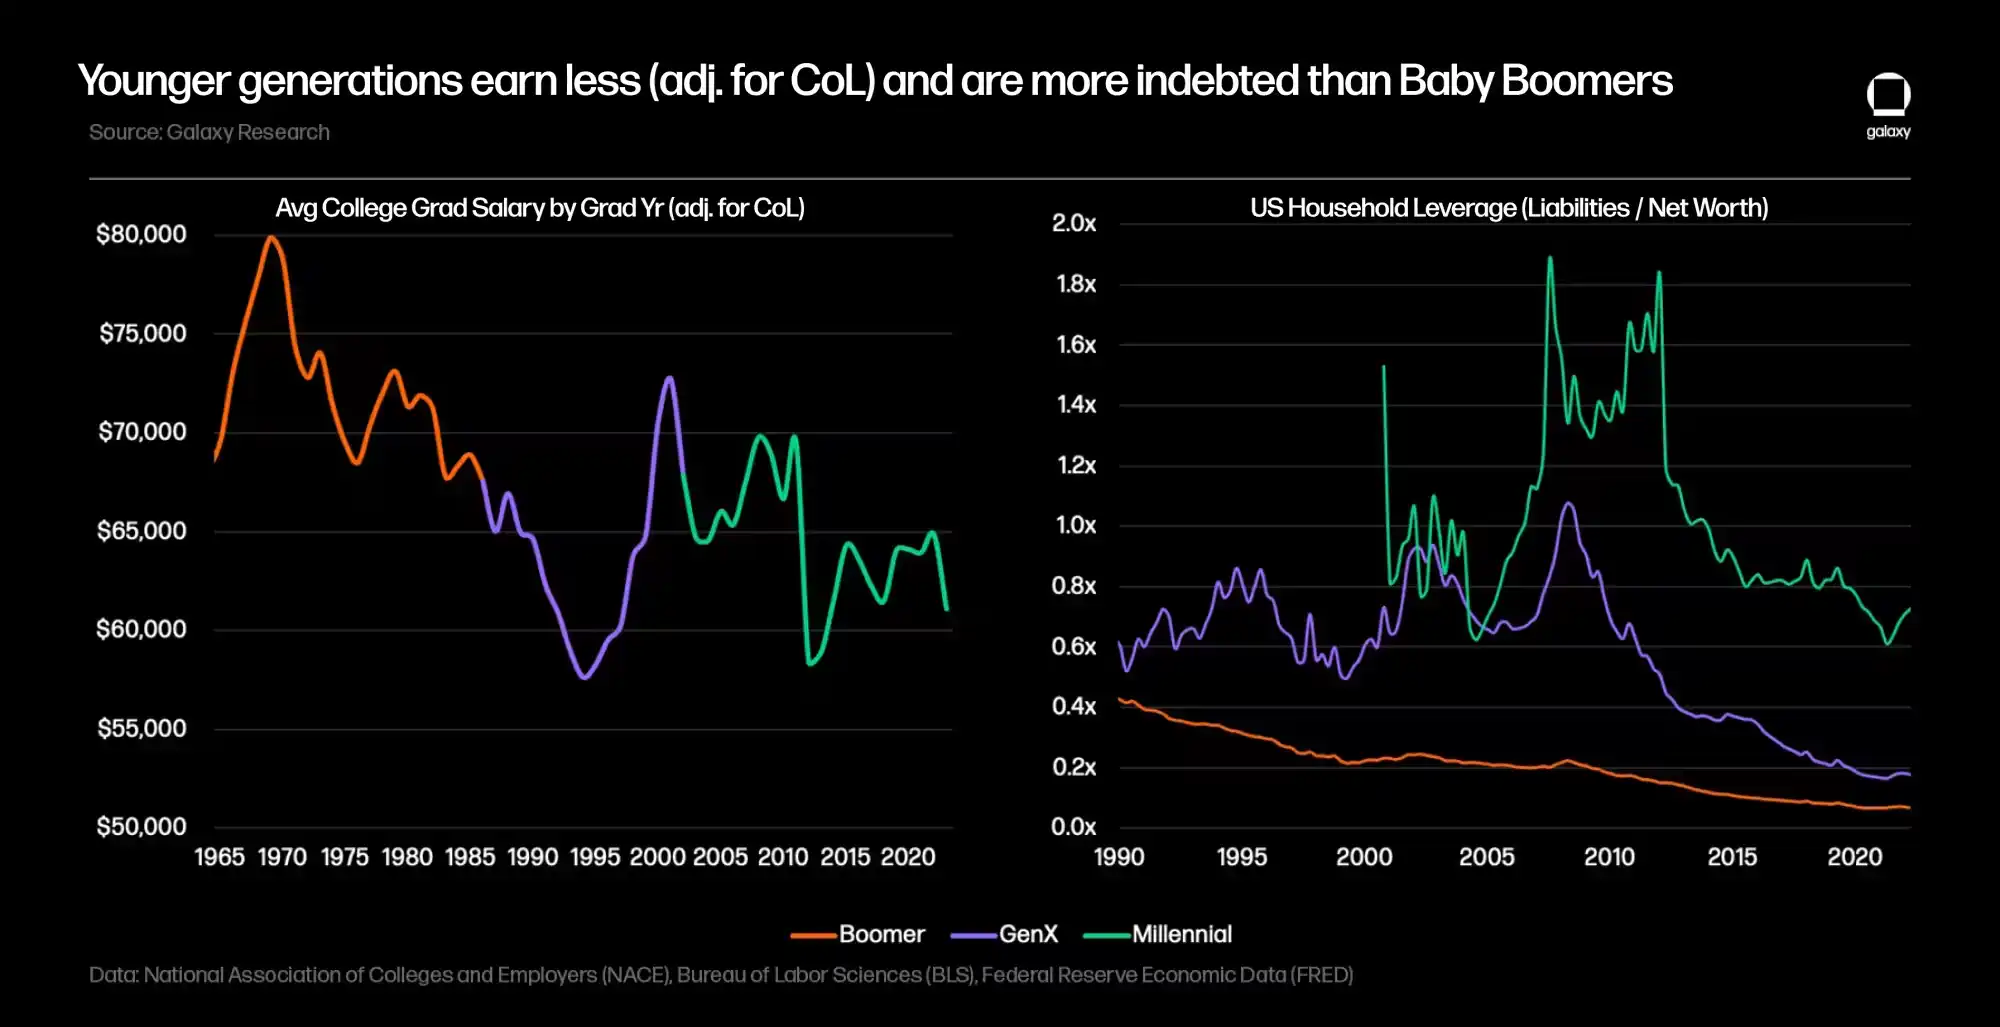
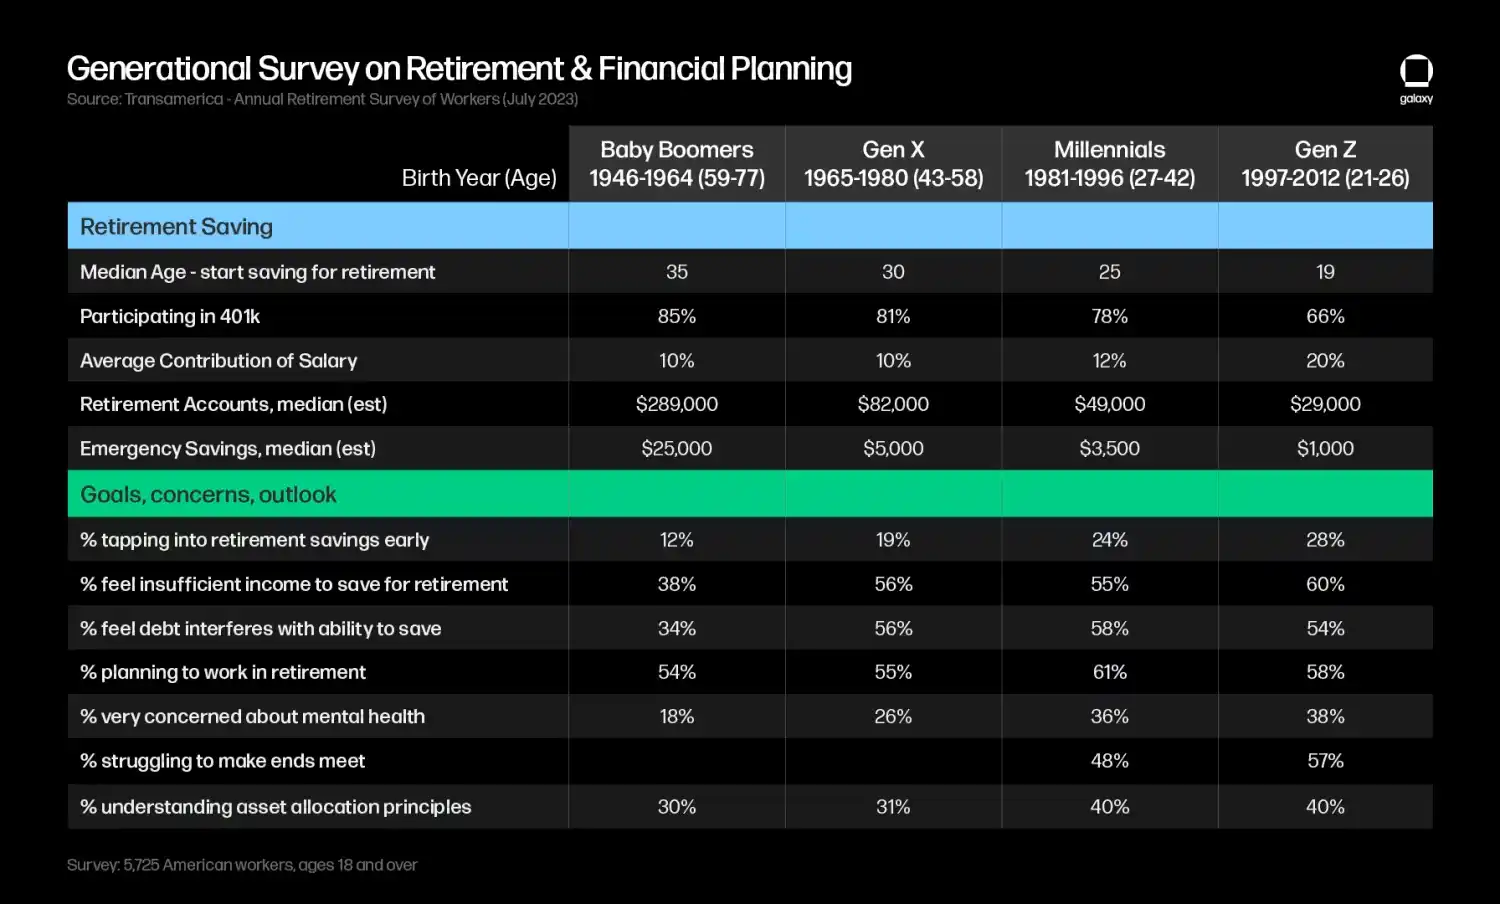
ความท้าทายทางเศรษฐกิจเหล่านี้ส่งผลเสียต่ออัตราส่วนความมั่งคั่งสุทธิต่อรายได้ของคนกลุ่มมิลเลนเนียล ส่งผลให้ความสามารถและแนวโน้มในการลงทุนหรือการออมของพวกเขายังตามหลัง Baby Boomer ในวัยใกล้เคียงกัน ระดับหนี้ที่สูงขึ้นอาจทำให้อายุเริ่มต้นลงทุนและปริมาณการออมล่าช้า และอาจส่งผลต่อพฤติกรรมเสี่ยงของคนรุ่นใหม่ด้วย นอกจากนี้ แหล่งรายได้จากการเกษียณอายุแบบดั้งเดิมได้เปลี่ยนจากประกันสังคมและกำหนดเงินบำนาญไปเป็นแผนการจ่ายสมทบที่กำหนดไว้ (เช่น แผน 401(k)) ซึ่งเปลี่ยนภาระของการออมและการจัดการการลงทุนให้กับพนักงาน คนรุ่นมิลเลนเนียลจะเป็นรุ่นแรกที่คนส่วนใหญ่เกษียณอายุโดยไม่มีแผนบำนาญที่กำหนดไว้ และประกันสังคมอาจไม่เป็นแหล่งรายได้หลังเกษียณที่เชื่อถือได้อีกต่อไป ผลการสำรวจของสถาบัน Transamerica Institute ระบุว่า การเข้าถึงเงินออมเพื่อการเกษียณก่อนกำหนด เช่น เงินกู้ การถอนเงินก่อนกำหนด การถอนความทุกข์ยาก กลายเป็นเรื่องธรรมดาในหมู่คนรุ่นใหม่มากขึ้น การสำรวจยังพบว่าคนรุ่นใหม่มีความกังวลเกี่ยวกับสุขภาพจิตและความสามารถในการออมเพื่อเกษียณมากกว่า
ทัศนคติต่อและการยอมรับสกุลเงินดิจิทัลจากรุ่นสู่รุ่น
ระบบการเงินแบบดั้งเดิมให้บริการแก่กลุ่มเบบี้บูมเมอร์เป็นอย่างดี โดยมีรายได้ค่อนข้างสูง ค่าครองชีพต่ำ และมีความเจริญรุ่งเรืองทางเศรษฐกิจเป็นเวลาหลายปี เมื่อเทียบกับคนรุ่นมิลเลนเนียลและรุ่นน้อง ผลการวิจัยแสดงให้เห็นว่าพวกเขามีแนวโน้มที่จะมีความเชื่อมั่นในระบบการเงินมากขึ้นและเลือกที่จะรักษาสถานะที่เป็นอยู่
ในทางกลับกัน คนรุ่นมิลเลนเนียลและบุคคลรุ่นเยาว์จำนวนมากกลับไม่แยแสกับระบบการเงิน โดยรู้สึกว่าระบบไม่สามารถสนองความต้องการของตนได้เช่นเดียวกับที่ทำกับพ่อแม่และปู่ย่าตายาย โดยเฉพาะอย่างยิ่งหลังจากวิกฤตการณ์ทางการเงินในปี 2551 ซึ่งทำให้เกิดความกังวลเรื่องเงินเฟ้อและความไว้วางใจในสถาบันที่ลดลง กลุ่มที่อาศัยอยู่ในดิจิทัลเหล่านี้มักเปิดกว้างต่อระบบการเงินและการลงทุนทางเลือกมากขึ้นโดยธรรมชาติ พวกเขามีแนวโน้มที่จะใช้แอปนายหน้าซื้อขายหลักทรัพย์ดิจิทัลและ robo-advisor ที่ไม่ใช่แบบดั้งเดิมมากกว่าคนรุ่นเก่า และมีความต้องการลงทุนในเทคโนโลยี ESG ผลกระทบทางสังคม และการลงทุนทางเลือกที่สูงกว่า
ดังนั้น โดยธรรมชาติแล้ว แนวคิดในการมีระบบการเงินทางเลือกที่ใช้สกุลเงินท้องถิ่นแบบดิจิทัลนอกการควบคุมของธนาคารและรัฐบาลนั้นสะท้อนกับกลุ่มประชากรกลุ่มนี้ ความน่าดึงดูดใจของ Bitcoin และสกุลเงินดิจิทัลนั้นสอดคล้องกับคุณค่าของคนรุ่นใหม่และเป็นแนวทางดิจิทัลที่คำนึงถึง เข้าถึงได้ ไม่ได้รับอนุญาต มุ่งเน้นความเป็นส่วนตัว และเปิดดำเนินการตลอดเวลาในด้านการเงินส่วนบุคคลที่เป็นอิสระ
อัตราการยอมรับ Bitcoin/Cryptocurrency ตามรุ่น
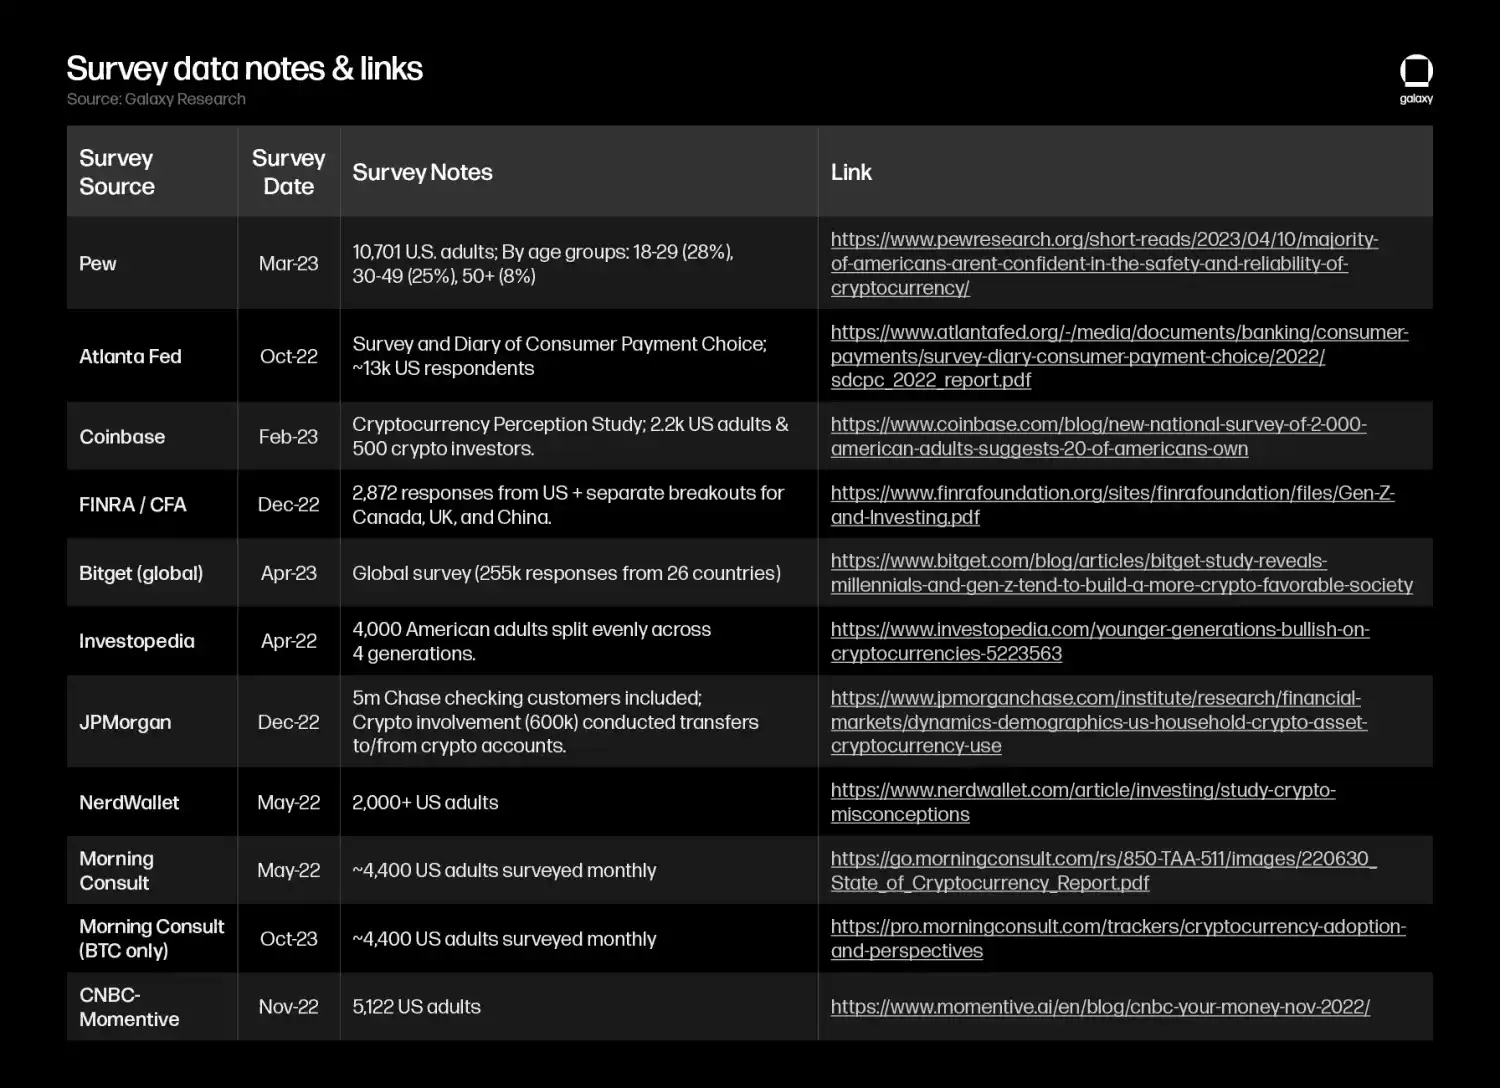
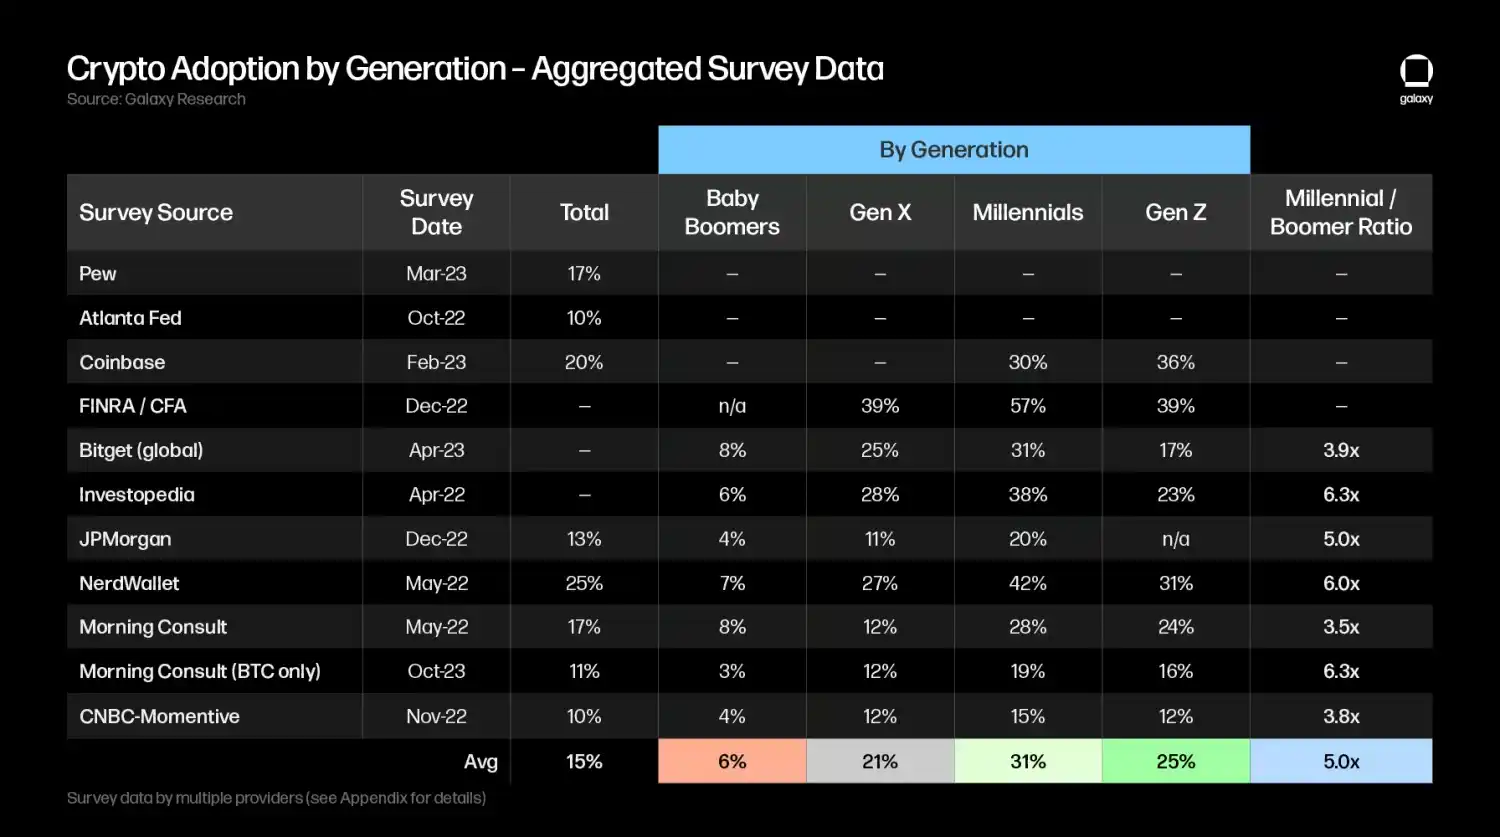
Coinbase ประมาณการว่าชาวอเมริกัน 52 ล้านคนเป็นเจ้าของ cryptocurrencies (ประมาณหนึ่งในห้าของผู้ใหญ่) โดยมีอัตราการเป็นเจ้าของสูงสุดในกลุ่ม Millennials (45%) และ Gen Z (39%) การค้นพบนี้ค่อนข้างคล้ายกับการศึกษาของ Pew ซึ่งพบว่า 8% ของผู้ใหญ่ที่มีอายุมากกว่า 50 ปีเคยลงทุน ซื้อขาย หรือใช้ cryptocurrencies เทียบกับ 25% ของผู้ที่มีอายุ 30-49 ปี และ 18-29 คน 28% บ่งชี้ว่าระดับการยอมรับของคนรุ่นใหม่สูงกว่าคนอายุ 50 ปีขึ้นไปถึง 3 เท่า
การสำรวจอื่นๆ ที่ติดตามการใช้สกุลเงินดิจิทัลในแต่ละรุ่นมีการประมาณการที่แตกต่างกันเล็กน้อย แต่แต่ละแบบก็มาพร้อมกับข้อค้นพบที่คล้ายกัน: อัตราการยอมรับสกุลเงินดิจิตอลของคนรุ่นมิลเลนเนียลนั้นสูงกว่ากลุ่มเบบี้บูมเมอร์หลายเท่า โดยเฉลี่ยดังที่แสดงในตารางด้านล่าง 5.0 เท่าของแบบสำรวจที่รวมไว้ (รายละเอียด และลิงก์ไปยังแบบสำรวจแต่ละรายการจะรวมอยู่ในภาคผนวก):
ข้อค้นพบที่โดดเด่นอื่นๆ:
ผู้ที่นำสกุลเงินดิจิทัลมาใช้มักจะเป็นบุคคลที่มีการศึกษาสูงและมีระดับความรู้ทางการเงินที่สูงกว่า การศึกษาเชิงประจักษ์เกี่ยวกับการนำสกุลเงินดิจิทัลมาใช้พบว่า “บุคคลที่มีความรู้ทางการเงินในระดับที่สูงขึ้นมีแนวโน้มที่จะรับรู้ถึงประโยชน์ของการใช้สกุลเงินดิจิทัลและแสดงความตั้งใจที่จะใช้สกุลเงินเหล่านั้นมากขึ้น” การสำรวจของ Investopedia พบว่า 69% ของคนรุ่น Millennials Generation Z รายงานว่ามี ความเข้าใจระดับกลางถึงขั้นสูงเกี่ยวกับสกุลเงินดิจิทัล เทียบกับ 23% ของ Baby Boomers
คนรุ่นใหม่ชอบสกุลเงินดิจิทัลพอๆ กับหุ้น และมีการจัดสรรประเภทสินทรัพย์ที่ใหญ่กว่า การสำรวจของ Investopedia แบบเดียวกันพบว่าคนรุ่นมิลเลนเนียลมีแนวโน้มที่จะลงทุนในสกุลเงินดิจิทัล (38%) มากกว่าหุ้น (37%) การสำรวจ FINRA/CFA ของ FINRA พบว่านักลงทุน Gen Z มีแนวโน้มที่จะลงทุนในสกุลเงินดิจิทัลเป็นครั้งแรก (44%) ตามมาด้วยหุ้นรายบุคคล (32%) และกองทุนรวม (21%) การศึกษา FINRA/CFA ยังพบว่า Gen Z รายงานการลงทุนเฉลี่ยในสกุลเงินดิจิทัลที่ 1,000 ดอลลาร์ หรือประมาณหนึ่งในสี่ของเงินลงทุนเฉลี่ยที่ถือครองอยู่ที่ 4,000 ดอลลาร์ การสำรวจโดย BNY Mellon พบว่า NextGen จัดสรร 5% ของพอร์ตโฟลิโอโดยเฉลี่ยให้กับ cryptocurrencies เทียบกับการจัดสรรสำนักงานครอบครัวในอเมริกาเหนือโดยเฉลี่ยเพียง 1%
จุดยืนต่อสกุลเงินดิจิทัลอาจเป็นหัวข้อสำคัญที่มีอิทธิพลต่อการตัดสินใจของผู้มีสิทธิเลือกตั้ง ปัจจุบันผู้ใหญ่รุ่น Millennials และ Gen Z คิดเป็นประมาณ 40% ของประชากรอายุที่ลงคะแนนเสียง และจะกลายเป็นผู้มีสิทธิเลือกตั้งส่วนใหญ่ของสหรัฐอเมริกาภายในปี 2571 การสำรวจของ Coinbase พบว่า 44% ของคนรุ่นมิลเลนเนียลเชื่อว่านักการเมืองและผู้กำหนดนโยบายควรสนับสนุนสกุลเงินดิจิทัล/บล็อคเชน จากจำนวน 52 ล้านคนที่เป็นเจ้าของสกุลเงินดิจิทัล 55% กล่าวว่าพวกเขามีแนวโน้มที่จะลงคะแนนให้ผู้สมัครที่สนับสนุนการเข้ารหัสลับในปี 2567 โดยคนรุ่นมิลเลนเนียลมีส่วนแบ่งสูงสุดที่ 78% แซงหน้าเจนเนอเรชั่น X (71%) และ Gen Z (69% ) และเบบี้บูมเมอร์ (51%)
ดังนั้นจากการสำรวจรุ่นต่างๆ เหล่านี้ ไม่ว่าคุณจะใช้คำพูดอย่างไร คนรุ่น Millennials และ Gen Z มีแนวโน้มมากกว่า Baby Boomers ที่จะสนับสนุนสกุลเงินดิจิทัล ดังนั้น การโอนความมั่งคั่งจากคนรุ่นเก่าไปอยู่ในมือของประชากรที่เป็นมิตรกับการเข้ารหัสนี้อาจนำไปสู่การไหลเข้าของ Bitcoin และประเภทสินทรัพย์ crypto ที่กว้างขึ้น
ผลกระทบของการโอนความมั่งคั่งจำนวนมากต่อ Bitcoin/Cryptocurrencies
ณ วันที่ 27 พฤศจิกายน 2023 ตลาด crypto มีมูลค่าประมาณ 1.5 ล้านล้านดอลลาร์ สมมติว่ามีการกระจายที่คล้ายคลึงกันกับส่วนแบ่งความมั่งคั่งทั่วโลกของสหรัฐอเมริกา (31%) เราประเมินว่าตลาด crypto ของสหรัฐฯ มีมูลค่าประมาณ 465 พันล้านดอลลาร์
หากเราใช้อัตราการยอมรับสกุลเงินดิจิทัลโดยเฉลี่ยต่อรุ่นจากการสำรวจกับข้อมูลประชากรจากการสำรวจสำมะโนประชากร เราคาดการณ์ว่าชาวอเมริกันทั้งหมด 51 ล้านคนเป็นเจ้าของสกุลเงินดิจิทัล (ซึ่งสอดคล้องกับประมาณการของ Coinbase ที่ 52 ล้านคน) โดยมีกลุ่มคนรุ่นเบบี้บูมเมอร์และคนรุ่นเก่าประกอบกัน ส่วนใหญ่ของสหรัฐอเมริกา ประมาณ 10% ของประชากร crypto (เทียบกับ 27% สำหรับ Generation X และ 63% สำหรับ Millennials และต่ำกว่า) สมมติว่ามีการกระจายความมั่งคั่งในสกุลเงินดิจิทัลประมาณ 465 พันล้านดอลลาร์สหรัฐ เราประเมินว่าคนรุ่นเบบี้บูมเมอร์และคนรุ่นเก่าถือครองความมั่งคั่งในสกุลเงินดิจิทัลประมาณ 45 พันล้านดอลลาร์
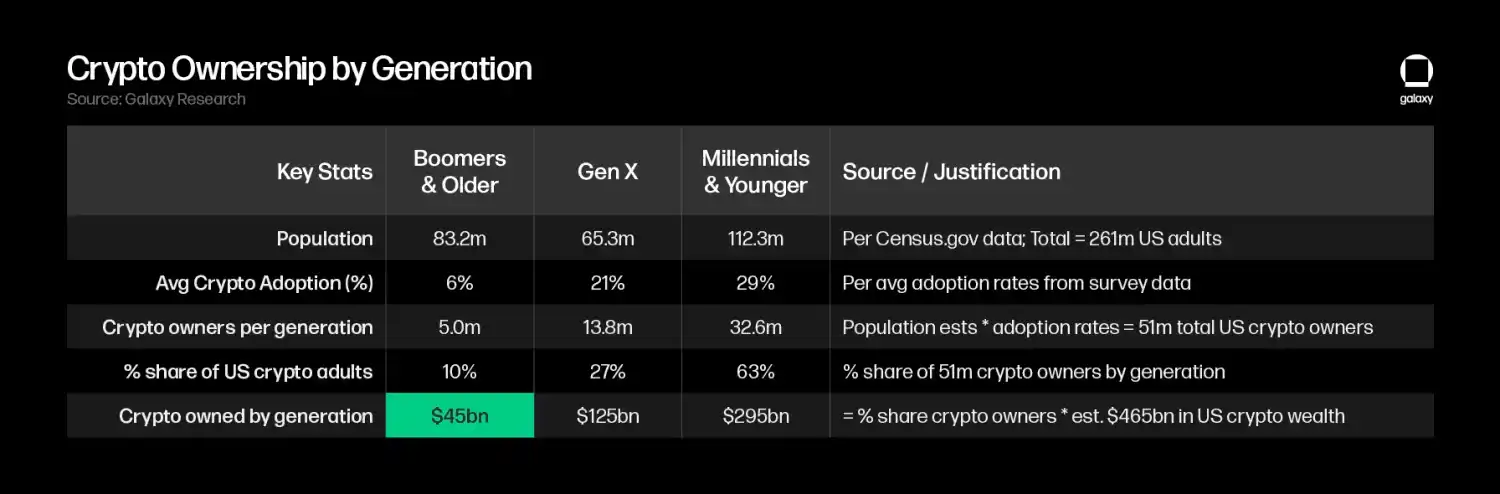
หาก Great Wealth Transfer เกิดขึ้นในวันนี้ เราคาดการณ์ว่าจะมีเงินเพิ่มอีก 160 พันล้านดอลลาร์ถึง 225 พันล้านดอลลาร์เข้าสู่ตลาดสกุลเงินดิจิทัล เนื่องจากความมั่งคั่งไหลเข้าสู่สกุลเงินดิจิทัลที่ได้รับความนิยมมากกว่าในกลุ่มคนรุ่นใหม่ สมมติฐานนี้อิงจากคนรุ่นใหม่ที่มีอัตราการนำไปใช้สูงกว่า 3.5 เท่าถึง 5 เท่า เมื่อเทียบกับกลุ่มเบบี้บูมเมอร์ (โดยเฉลี่ยอิงตามข้อมูลการสำรวจ โดย Gen คูณ Millennial พหุคูณเป็นค่าสูงสุด) และนี่ก็เท่ากับความจริงที่ว่าคนรุ่นใหม่จะ มีความมั่งคั่ง crypto มากกว่า Baby Boomers ที่มีอยู่ในปัจจุบันถึง 3.5 เท่าถึง 5 เท่า
เนื่องจากความมั่งคั่งส่วนใหญ่ที่ถือครองโดยรุ่นเบบี้บูมเมอร์และคนรุ่นเก่านั้นคาดว่าจะถูกส่งต่อไปยังรุ่นน้องภายในปี 2588 ประมาณการของเราแนะนำว่าผลกระทบของการโอนความมั่งคั่งอาจนำเงิน 20 ล้านถึง 28 ล้านดอลลาร์ต่อวันสู่ตลาด crypto ในอีก 20 ปีข้างหน้า แรงกดดันในการซื้อเพิ่มเติม
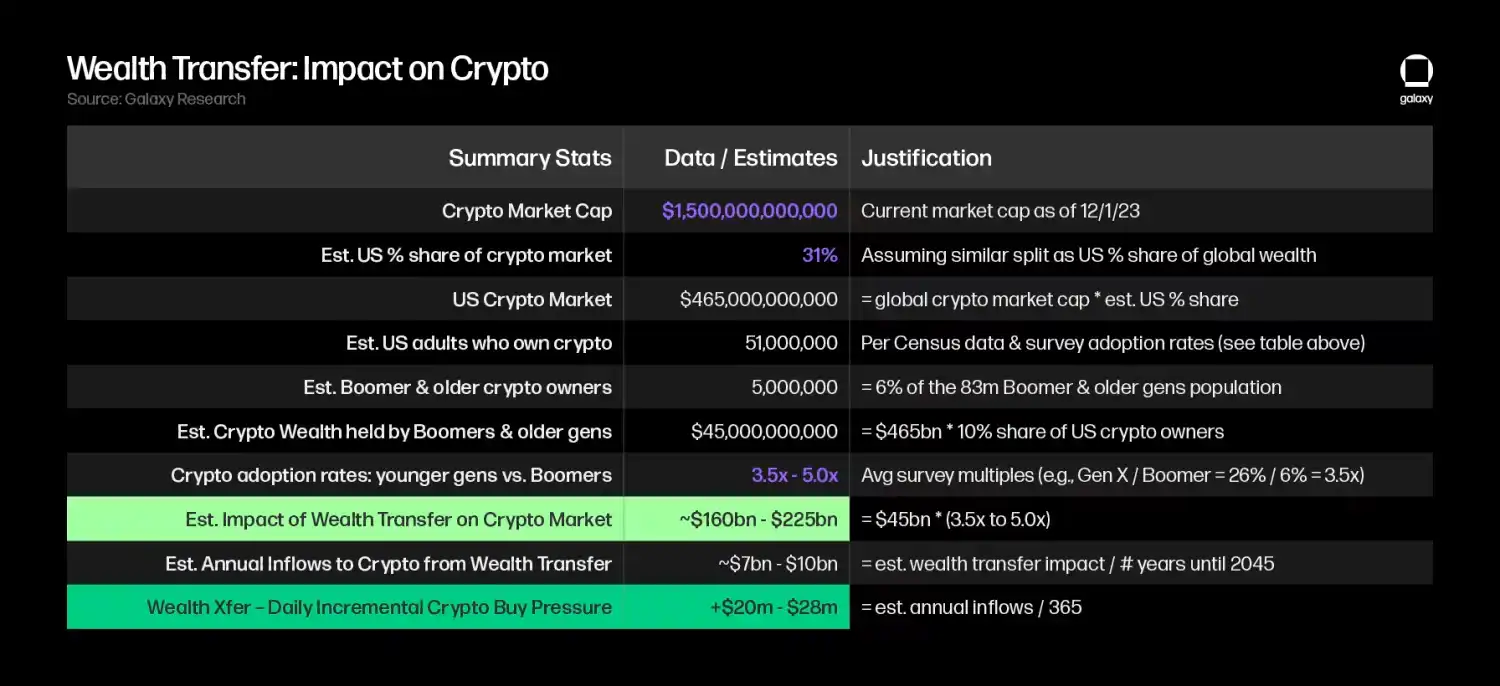
โปรดทราบว่าแนวทางที่อธิบายไว้นี้อาจดูถูกดูแคลนผลกระทบของการโอนความมั่งคั่งในตลาด crypto เนื่องจากใช้การประมาณการคร่าวๆ ของความมั่งคั่ง crypto ที่ถือครองโดยกลุ่มเบบี้บูมเมอร์เป็นข้อมูลพื้นฐาน ซึ่งหมายความว่าในขณะที่การยอมรับการเข้ารหัสลับเพิ่มขึ้น แนวโน้มที่จะลงทุนในสินทรัพย์ crypto ยังคงอยู่ ไม่เปลี่ยนแปลง สิ่งที่มีแนวโน้มที่จะเกิดขึ้นมากกว่าก็คือจะมีผลกระทบทวีคูณเพิ่มเติม เนื่องจากคนรุ่น Millennials และอายุน้อยกว่ามักจะจัดสรรสัดส่วนความมั่งคั่งที่ลงทุนได้ให้กับสินทรัพย์ crypto มากกว่าสินทรัพย์ทางการเงินแบบดั้งเดิม รวมถึงหุ้นและพันธบัตร
วิธีการนี้ยังแสดงถึงแนวคิดอนุรักษ์นิยม เนื่องจากใช้มุมมองแบบคงที่เกี่ยวกับการตั้งค่า crypto ในปัจจุบันและศักยภาพด้านความมั่งคั่ง โดยไม่ได้คำนึงถึงศักยภาพในการสร้างรายได้ที่สูงขึ้นของคนรุ่นใหม่ในปัจจุบัน และไม่รวมถึงผลกระทบทบต้นของผลตอบแทนการลงทุนเมื่อเวลาผ่านไป การยอมรับและการยอมรับ Crypto ควรเติบโตต่อไปเนื่องจากโครงสร้างพื้นฐานและเลเยอร์แอปพลิเคชันยังคงพัฒนาต่อไป และประโยชน์ที่เป็นไปได้ของเทคโนโลยีจะพิสูจน์เมื่อเวลาผ่านไป
ความคาดหวังเกี่ยวกับผลกระทบทางการเงินจากการโอนความมั่งคั่งจำนวนมหาศาลบรรเทาลง
ในขณะที่นักเศรษฐศาสตร์บางคนคาดการณ์ว่าการโอนความมั่งคั่งจะเพิ่มความมั่งคั่งโดยรวมของคนรุ่นมิลเลนเนียลได้ 5-10 เท่า ซึ่งสามารถปรับปรุงสถานการณ์ทางการเงินของคนรุ่นใหม่ที่กำลังดิ้นรนทางเศรษฐกิจได้อย่างมีนัยสำคัญ และกระตุ้นให้เกิดการเติบโตทางเศรษฐกิจ (คริปโต) แต่ก็มีสาเหตุหลายประการที่นำไปสู่ เชื่อว่าผลกระทบของการโอนความมั่งคั่งอาจมีน้อยกว่ามาก:
ความมั่งคั่งส่วนใหญ่ที่คาดว่าจะถูกโอนนั้นถือครองโดยครัวเรือนที่ร่ำรวยจำนวนหนึ่ง หากความมั่งคั่งทั้งหมดที่ถือครองโดยกลุ่มเบบี้บูมเมอร์และคนรุ่นก่อนถูกโอนไปยังชาวอเมริกันที่เหลือประมาณ 250 ล้านคน ก็จะมีมูลค่าประมาณ 380,000 ดอลลาร์ต่อคน ซึ่งสามารถแก้ไขหนี้ที่มีอยู่ของคนรุ่นใหม่ได้อย่างง่ายดาย อย่างไรก็ตาม การโอนความมั่งคั่งจะไม่กระจายอย่างเท่าเทียมกัน Cerulli ประมาณว่า 42% (35.8 ล้านล้านเหรียญสหรัฐ) ของปริมาณการโอนโดยรวม คาดว่าจะมาจากครัวเรือนที่มีรายได้สุทธิสูงและครัวเรือนที่มีมูลค่าสุทธิสูงพิเศษ ซึ่งรวมกันคิดเป็น 1.5 เท่าเท่านั้น % ของครัวเรือนทั้งหมด การศึกษามรดกทางประวัติศาสตร์ของมหาวิทยาลัยเพนซิลวาเนียพบว่าครอบครัวที่อยู่ในกลุ่ม 5 เปอร์เซ็นต์แรกของการกระจายรายได้ได้รับมรดกที่ใหญ่กว่าครอบครัวที่อยู่ในกลุ่ม 80 เปอร์เซ็นต์ล่างถึง 4 ถึง 12 เท่า นอกจากนี้ ความเป็นไปได้ที่จะได้รับมรดกในช่วงห้าปีใดๆ ก็ตามมีเพียง 7.4% เท่านั้น โดยความน่าจะเป็นนี้จะเพิ่มขึ้นในกลุ่มรายได้ที่สูงขึ้น
สำหรับผู้ที่คาดหวังที่จะได้รับมรดก ความมั่งคั่งที่แท้จริงที่สืบทอดมาอาจน้อยกว่าที่คาดไว้ ผลการศึกษาของ Federal Reserve พบว่าผู้ที่ได้รับมรดกในช่วง 3 ปีที่ผ่านมาประเมินว่าพวกเขาจะได้รับเงินเฉลี่ย 72,200 ดอลลาร์สหรัฐฯ (จริงๆ แล้วได้รับเงินเฉลี่ย 46,200 ดอลลาร์สหรัฐฯ) ทำให้เกิดช่องว่างระหว่างความมั่งคั่งที่คาดหวังกับความมั่งคั่งที่สืบทอดตามจริง ช่องว่างดังกล่าวชัดเจนยิ่งขึ้นสำหรับกลุ่ม 50 เปอร์เซ็นต์สุดท้าย ซึ่งคาดว่าจะได้รับค่าเฉลี่ย 29,400 ดอลลาร์ (จริงๆ แล้วได้รับค่าเฉลี่ย 9,700 ดอลลาร์) ในแง่ของ การโอนความมั่งคั่งจำนวนมหาศาล การสำรวจของ Allianz Credit Union พบว่า 52% ของคนรุ่น Millennials ที่คาดว่าจะได้รับมรดกกล่าวว่าพวกเขาคาดหวังว่าจะได้รับมรดกอย่างน้อย 350,000 ดอลลาร์ เทียบกับ 55% ของ Baby Boomers ที่วางแผนจะทิ้งมรดก % กล่าวว่าพวกเขา จะส่งต่อน้อยกว่า $250,000
เมื่ออายุขัยเพิ่มขึ้นและเงินบำนาญ/สวัสดิการลดลง คนรุ่นเบบี้บูมเมอร์ก็ใช้จ่ายกับตัวเองมากขึ้น การศึกษา Fidelity พบว่าคู่รักที่เกษียณอายุเมื่ออายุ 65 ปีสามารถคาดหวังที่จะจ่ายค่ารักษาพยาบาลและค่ารักษาพยาบาลจำนวน 300,000 ดอลลาร์ระหว่างเกษียณอายุ (เพิ่มขึ้น 88% ตั้งแต่ปี 2545) การศึกษาในโคเวนทรีพบว่า 85% ของผู้เกษียณอายุให้ความสำคัญกับความมั่นคงทางการเงินและสุขภาพของตนเอง โดยมากกว่า 75% ของผู้เกษียณอายุที่สำรวจวางแผนที่จะทิ้งมรดกไว้
ตอนก่อนหน้านี้ของการส่งผ่านความมั่งคั่งระหว่างรุ่นในประวัติศาสตร์ได้นำไปสู่ความไม่เท่าเทียมกันทางความมั่งคั่งมากขึ้น การศึกษาของสำนักงานสถิติแรงงานแห่งสหรัฐอเมริกา (BLS) เกี่ยวกับการโอนความมั่งคั่งระหว่างรุ่นก่อนหน้านี้ ซึ่งติดตามมรดกตั้งแต่ปี 1989 ถึง 2007 พบว่ามีหลักฐานเพียงเล็กน้อยที่บ่งชี้ถึงการเพิ่มขึ้นของมรดก นั่นคือ มรดกและของขวัญคิดเป็นค่าเฉลี่ย 19% ของมูลค่าสุทธิ ซึ่งมีแนวโน้มลดลงอย่างต่อเนื่อง โดยแนะนำว่ามรดกและของกำนัลมีส่วนทำให้ส่วนแบ่งความมั่งคั่งในครัวเรือนสะสมน้อยลงเมื่อเวลาผ่านไป
ดังนั้น คนรุ่นมิลเลนเนียลที่คาดหวังว่าการโอนความมั่งคั่งจะทำให้เศรษฐกิจเติบโตอย่างรวดเร็วเพื่อชำระหนี้ทั้งหมด ควรลดความคาดหวังลงและเตรียมพร้อมเป็นอย่างอื่น ความมั่งคั่งส่วนใหญ่ที่สืบทอดมาจากคนรุ่นก่อนไม่น่าจะไหลไปสู่กลุ่มผู้มีรายได้น้อยที่ต้องการมันมากที่สุด อย่างไรก็ตาม จำนวนเงินที่สืบทอดมาสามารถปรับปรุงสถานการณ์ทางการเงินของบุคคลและเพิ่มความสามารถในการลงทุนได้มากขึ้น โดยที่ Bitcoin และสินทรัพย์ดิจิทัลอื่น ๆ น่าจะเป็นผู้รับผลประโยชน์หลัก
แนวโน้ม
คนรุ่นเบบี้บูมมีการเติบโตทางเศรษฐกิจที่รุ่งเรืองหลังสงครามโลกครั้งที่สอง ซึ่งเปลี่ยนแปลงสังคมอเมริกันโดยรวมไปอย่างมาก อย่างไรก็ตาม มีการแบ่งแยกระหว่างรุ่นอย่างชัดเจนระหว่างพวกเขากับรุ่นมิลเลนเนียลและรุ่นน้อง ซึ่งเผชิญกับแรงกดดันทางเศรษฐกิจมากกว่าคนรุ่นเก่า นอกเหนือจากความแตกต่างด้านความมั่งคั่งอย่างมากแล้ว ชาวดิจิทัลยังมีค่านิยมทางสังคมที่แตกต่างกันมาก โดยเฉพาะอย่างยิ่งในแง่ของการเปิดรับเทคโนโลยี ความตระหนักรู้ทางสังคม และความไว้วางใจในสถาบันต่างๆ สิ่งนี้ทำให้กลุ่มเหล่านี้เต็มใจที่จะยอมรับระบบการเงินทางเลือก เช่น Bitcoin และสกุลเงินดิจิทัลมากขึ้น
เมื่อคนรุ่นเบบี้บูมเมอร์คนสุดท้ายเข้าสู่วัยเกษียณ คนรุ่นมิลเลนเนียลจะเป็นผู้ได้รับประโยชน์หลักจาก การโอนความมั่งคั่งครั้งใหญ่ ซึ่งเป็นกระบวนการที่จะส่งต่อความมั่งคั่งเกือบ 100 ล้านล้านดอลลาร์ให้กับคนรุ่นเก่าผ่านการสืบทอด แม้ว่า “การโอนความมั่งคั่งจำนวนมาก” อาจไม่สามารถแก้ปัญหาหนี้ที่เพิ่มขึ้นมากมายที่คนรุ่นใหม่ต้องเผชิญ แต่ก็แสดงให้เห็นถึงการเปลี่ยนแปลงทางประชากรศาสตร์ที่สำคัญซึ่งจะเสริมสร้างแนวโน้มการเข้ารหัสลับที่แข็งแกร่งขึ้นในหมู่ประชากรที่เป็นเจ้าของดิจิทัล เมื่อเวลาผ่านไปและผู้คนมีอายุมากขึ้น สกุลเงินดิจิทัลอาจเห็นการไหลเข้ามากขึ้นและพบเส้นทางที่สนับสนุนมากขึ้นในการนำไปใช้ในวงกว้าง
ภาคผนวก: ข้อมูลการสำรวจ