


งานวิจัยของ OKEx | การวิเคราะห์ Stablecoins อัลกอริทึม: การแข่งขันระหว่างอัลกอริทึมกับธรรมชาติของมนุ


สิ่งที่น่าชื่นชมที่สุดเกี่ยวกับฟิลด์ cryptocurrency คือนวัตกรรมที่ต่อเนื่อง และสกุลเงินที่มีเสถียรภาพแบบอัลกอริธึมที่เริ่มปรากฏขึ้นในช่วงต้นปีใหม่ไม่ต้องสงสัยเลยว่าเป็นการทดลองนวัตกรรมสกุลเงินที่มีความทะเยอทะยานและจินตนาการมากที่สุดในปัจจุบัน --- พยายามที่จะละทิ้งมนุษย์แบบดั้งเดิม การจัดการ และมุ่งมั่นที่จะบรรลุเสถียรภาพของสกุลเงินด้วยอัลกอริทึมเอง
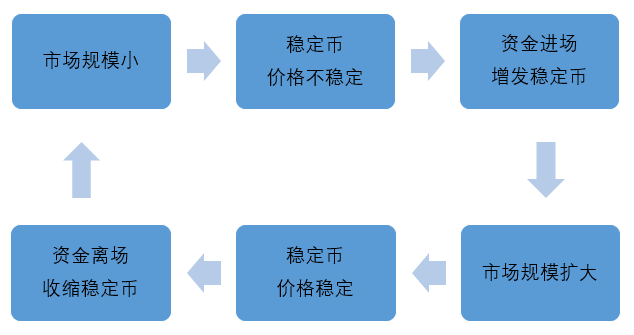
อาจกล่าวได้ว่าความพยายามในการพัฒนาสกุลเงินที่เสถียรของอัลกอริทึมเป็นการแข่งขันระหว่างอัลกอริทึมกับธรรมชาติของมนุษย์ อัลกอริทึมซึ่งใช้เหตุผลสัมบูรณ์ นำเสนอกฎที่ตั้งไว้ล่วงหน้าในรูปแบบของรหัส และตรรกะในการดำเนินงานไม่ได้รับผลกระทบจากสิ่งแวดล้อม ธรรมชาติของมนุษย์มักแสดงออกมาด้วยความโลภและความกลัวภายใต้ "จิตวิญญาณของสัตว์" กระตุ้นให้ตลาดพุ่งสูงขึ้นและดิ่งลง .
อย่างไรก็ตาม สิ่งนี้ได้สร้างความขัดแย้งทั่วไปในอัลกอริทึม Stablecoins ในปัจจุบัน: ในช่วงแรก เพื่อให้บรรลุการขยายตัวของตลาด Stablecoins แบบอัลกอริทึมต้องใช้ความโลภของมนุษย์ในการออก Stablecoins เพิ่มเติม แต่นี่เป็นต้นทุนของความไม่แน่นอนของราคา เมื่อสกุลเงินมีเสถียรภาพ ตลาดมีขนาดใหญ่เพียงพอ เสถียรภาพของค่าเงินได้รับการปรับปรุง แต่ผู้คนออกจากตลาดเพราะไม่สามารถทำกำไรได้ ส่งผลให้ขนาดตลาดหดตัวลง
ชื่อเรื่องรอง
สกุลเงินที่เสถียรอัลกอริทึมรุ่นแรก --- ระบบสกุลเงินเดียว (AMPL)
แม้ว่าอัลกอริทึม Stablecoins จะเริ่มปรากฏในตลาดตั้งแต่ปี 2018 แต่จนกระทั่ง AMPL เกิดขึ้นในช่วงฤดูร้อนปี 2020 เหรียญ Stablecoins แบบอัลกอริทึมก็ดึงดูดความสนใจของทุกคนได้อย่างแท้จริง
จากมุมมองของหลักการอัลกอริทึม AMPL ไม่มีอะไรพิเศษ พื้นฐานทางทฤษฎีคือแบบจำลองอุปสงค์และอุปทานที่ง่ายที่สุดและสำคัญที่สุดในทางเศรษฐศาสตร์: AMPL ไม่มีขีดจำกัดของจำนวนเงินทั้งหมด เมื่อราคาของ AMPL เพิ่มขึ้นเหนือ $1.06 AMPL จะ เพิ่มการหมุนเวียนเพื่อลดราคาตลาด เมื่อราคาของ AMPL ลดลงต่ำกว่า $0.96 การไหลเวียนของ AMPL จะลดลงเพื่อเพิ่มราคาตลาด ดังนั้นราคาของ AMPL จะยังคงอยู่ที่ประมาณ $1
มีเรื่องตลกที่ว่าถ้าคุณสอนนกแก้วให้พูดคำว่า "อุปทาน" และ "อุปสงค์" มันสามารถกลายเป็นนักเศรษฐศาสตร์ได้ แม้ว่านี่จะเป็นเรื่องตลก แต่ก็แสดงให้เห็นถึงตำแหน่งที่สำคัญของการวิเคราะห์อุปสงค์และอุปทานในทางเศรษฐศาสตร์ เมื่อวิเคราะห์ AMPL หลายคนชอบใช้สองประโยคในการวิเคราะห์อุปสงค์และอุปทานเพื่ออธิบาย:
"ราคา Stablecoin ที่เพิ่มขึ้น นำไปสู่อุปทาน Stablecoin ที่เพิ่มขึ้น"
"อุปทาน Stablecoin เพิ่มขึ้น ทำให้ราคา Stablecoin ลดลง"
ในประโยคแรกดูเหมือนจะไม่มีปัญหาเพราะในความเป็นจริงแล้วเมื่อราคาสินค้าสูงขึ้นจะทำให้พ่อค้ามีความกระตือรือร้นและผลิตสินค้ามากขึ้นในประโยคที่สองไม่มีปัญหาเมื่อ มีอุปทานมากเกินไปทำให้ราคาลดลง หลายคนชอบอธิบายว่า AMPL ทำงานอย่างไร:
ราคา AMPL เพิ่มขึ้น → อุปทาน AMPL เพิ่มขึ้น → ราคา AMPL ลดลง
ด้วยวิธีนี้ทำให้ AMPL มีเสถียรภาพด้านราคา อย่างไรก็ตาม จากสถานการณ์การดำเนินงานจริง AMPL ผันผวนอย่างรุนแรง เหตุผลก็คือเหตุผลข้างต้นดูเหมือนจะมีเหตุผลที่สอดคล้องกันในตัวเอง แต่จริง ๆ แล้วเต็มไปด้วยช่องโหว่ ประเด็นสำคัญคือ "อุปทาน" ในประโยคแรกและ "อุปทาน" ในประโยคที่สองเป็นสองแนวคิดที่แตกต่างกัน
ในประโยคแรก "ราคาเพิ่มขึ้น อุปทานเพิ่มขึ้น" และ "อุปทาน" ในที่นี้หมายถึง "ปริมาณที่จัดหา" กล่าวคือ หากเงื่อนไขอื่นๆ ไม่เปลี่ยนแปลง ยิ่งราคาสูงขึ้น ปริมาณสินค้าที่ผู้ผลิตจัดหาให้จะมากขึ้น จาก แผนภาพอุปสงค์และอุปทาน ปริมาณอุปทานเป็นจุด ในประโยคที่สอง "อุปทานเพิ่มขึ้น ราคาเพิ่มขึ้น" "อุปทาน" ในที่นี้ควรหมายความว่า ณ ราคาใดก็ตาม ผู้ผลิตยินดีที่จะจัดหาสินค้าเพิ่มเติมจากอุปทานและ แผนภาพอุปสงค์ อุปทานเป็นเส้นโค้ง การเพิ่มขึ้นของอุปทานหมายความว่าเส้นโค้งเลื่อนไปทางขวา ดังนั้นประโยคที่สมบูรณ์ของสองประโยคข้างต้นควรเป็น:
ราคา Stablecoin เพิ่มขึ้น → อุปทาน Stablecoin เพิ่มขึ้น (จุดบนเส้นโค้งขยับขึ้น)
อุปทาน Stablecoin เพิ่มขึ้น (เส้นโค้งเลื่อนไปทางขวา) → ราคา Stablecoin ลดลง
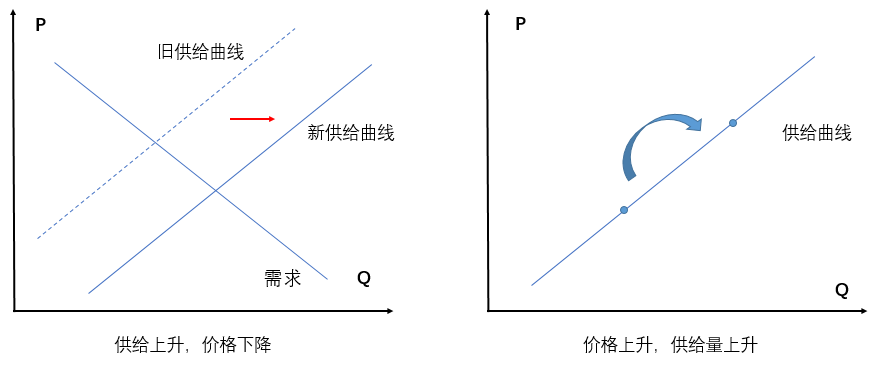
หลังจากแยกความแตกต่างระหว่าง "อุปทาน" และ "ปริมาณอุปทาน" แล้ว เราจะพบว่าสิ่งที่เรียกว่า "ความยืดหยุ่นของอุปทาน" ของสกุลเงินที่เสถียรแบบอัลกอริทึมรุ่นแรกนั้นเป็นเพียงความเข้าใจผิด --- AMPL ยังคงเป็นสกุลเงินที่มีอุปทานที่ไม่ยืดหยุ่นอย่างสมบูรณ์ ( เส้นโค้งแนวตั้งทำให้เกิดความผันผวนของราคามากขึ้น) แต่จะขึ้นอยู่กับพารามิเตอร์ของราคาในการปรับอุปทานเท่านั้น ตรรกะในการดำเนินงานจริงคือ:
อุปสงค์ AMPL เพิ่มขึ้น (เส้นโค้งเลื่อนไปทางขวา) → ราคาเพิ่มขึ้น → อุปทาน AMPL เพิ่มขึ้น (การควบคุมอัลกอริทึม เส้นโค้งเลื่อนไปทางขวา) → ราคา AMPL ลดลง
อุปสงค์ AMPL ลดลง (เส้นโค้งเลื่อนไปทางซ้าย) → ราคาลดลง → อุปทาน AMPL ลดลง (ภายใต้การควบคุมอัลกอริทึม เส้นโค้งจะเลื่อนไปทางขวา) → ราคา AMPL เพิ่มขึ้น
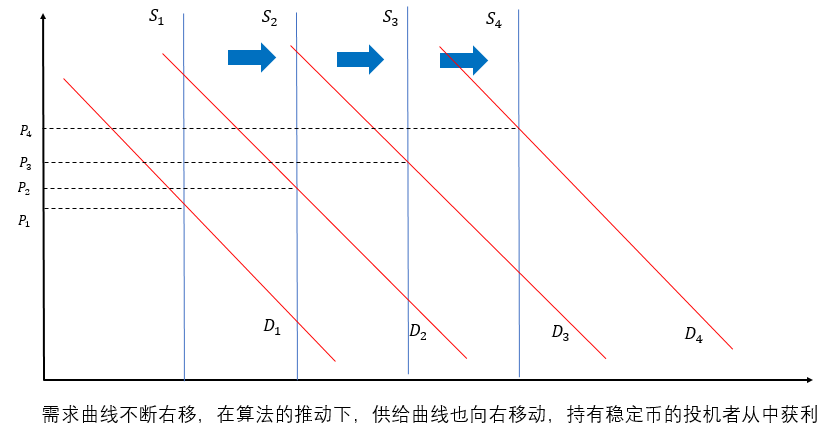
สำหรับนักเก็งกำไร นี่เป็นโอกาสที่ยอดเยี่ยมในการใช้อัลกอริธึมเพื่อควบคุมตลาด: การหมุนเวียนของ Stablecoins ในระยะแรกยังต่ำ และง่ายต่อการเพิ่มราคาด้วยต้นทุนที่ต่ำโดยการอัดฉีดเงินทุน (เส้นอุปสงค์เลื่อนไปทางขวา ดันราคาขึ้น) ทำให้มีการออกเหรียญ Stable เพิ่มเติม เหรียญ Stable เพิ่มเติมเหล่านี้จะถูกแจกจ่ายให้กับผู้ถือ และเมื่อราคาถึงระดับหนึ่ง ผู้ถือจะขายเหรียญ Stable เพิ่มเติมเพื่อรับผลกำไรมหาศาล
อย่างไรก็ตาม เมื่อการหมุนเวียนในตลาดของ AMPL ถึงระดับหนึ่ง กองทุนเก็งกำไรจำเป็นต้องจ่ายต้นทุนเพิ่มขึ้นเพื่อเพิ่มราคา ด้วยเหตุนี้ กองทุนเก็งกำไรจึงเริ่มขายเหรียญ Stablecoin และถอนตัวออกจากโครงการ ส่งผลให้ความต้องการลดลง (การเลื่อนไปทางซ้ายของเส้นอุปสงค์) และเป็นผลให้ราคาของ AMPL เริ่มลดลง เมื่อราคาตกลงซึ่งขับเคลื่อนโดยอัลกอริธึม เส้นอุปทานเริ่มเลื่อนไปทางขวา ซึ่งทำให้ราคาตกลงต่อไปและผลักดันให้เงินทุนจำนวนมากออกจากตลาด จึงก่อตัวเป็น "เกลียวมรณะ" จนกว่าความต้องการของตลาดจะตกลงไปที่ ระดับที่มั่นคง
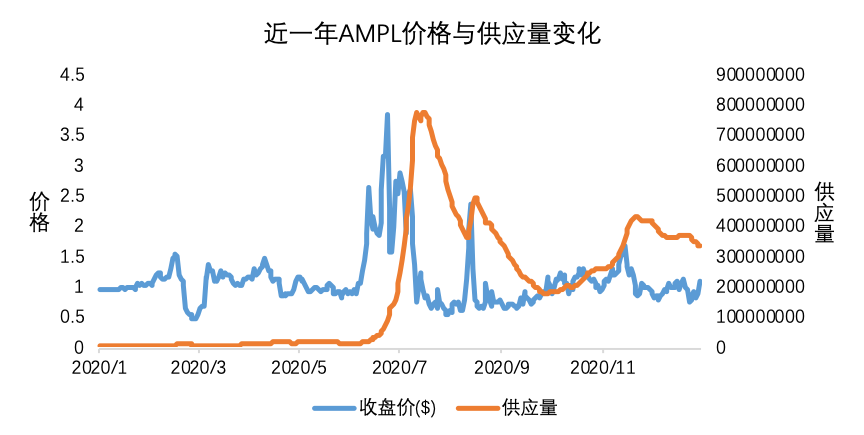
ปรากฏการณ์ข้างต้นยังสามารถเห็นได้จากการเปลี่ยนแปลงของราคาและอุปทานของ AMPL ในรูปด้านล่าง: ในเดือนมิถุนายน การไหลเข้าของกองทุนเก็งกำไรทำให้ราคาของ AMPL เพิ่มขึ้น ทำให้ AMPL ยังคงออกมากขึ้น ในเดือนกรกฎาคม ราคาของ AMPL ถูกดึงลงมาสูงถึงเกือบ 4 ดอลลาร์ ค่าใช้จ่ายในการดึงตลาดอย่างต่อเนื่องนั้นสูงเกินไป กองทุนเก็งกำไรเริ่มถอนตัว และนักเก็งกำไรทิ้ง AMPL ของพวกเขา ทำให้ราคาของ AMPL ทะลุ 1 ดอลลาร์ จากนั้นอุปทานของ AMPL เริ่มลดลงอย่างรวดเร็ว
ชื่อเรื่องรอง
สกุลเงินที่มีเสถียรภาพอัลกอริทึมรุ่นที่สอง --- ระบบหลายสกุลเงิน (Basis Cash)
เมื่อเปรียบเทียบกับ Stablecoin แบบอัลกอริทึมรุ่นแรกที่มีเพียงสกุลเงินเดียว เพื่อเพิ่มความเสถียรของระบบ Stablecoin แบบอัลกอริทึมรุ่นที่สองซึ่งแสดงโดย Basis Cash และ ESD ได้เพิ่มความสมบูรณ์ของระบบ
ยกตัวอย่าง Basis Cash มีบทบาทหลักสามประการในอัลกอริทึม ได้แก่ BAC (Basis Cash), BAB (Basis Bond) และ BAS (Basis Share) ตามการโฆษณาชวนเชื่ออย่างเป็นทางการโทเค็นทั้งสามนี้สอดคล้องกับดอลลาร์สหรัฐ พันธบัตร, หุ้น. กลไกการรักษาเสถียรภาพมีดังนี้:
เมื่อราคา BAC ต่ำกว่า $1 ผู้ใช้สามารถใช้ BAC เพื่อซื้อพันธบัตร BAB ได้ในราคาต่ำ (ราคา BAB = กำลังสองของราคา BAC) ซึ่งจะช่วยลดการหมุนเวียนของ BAC และเพิ่มราคาของ BAC
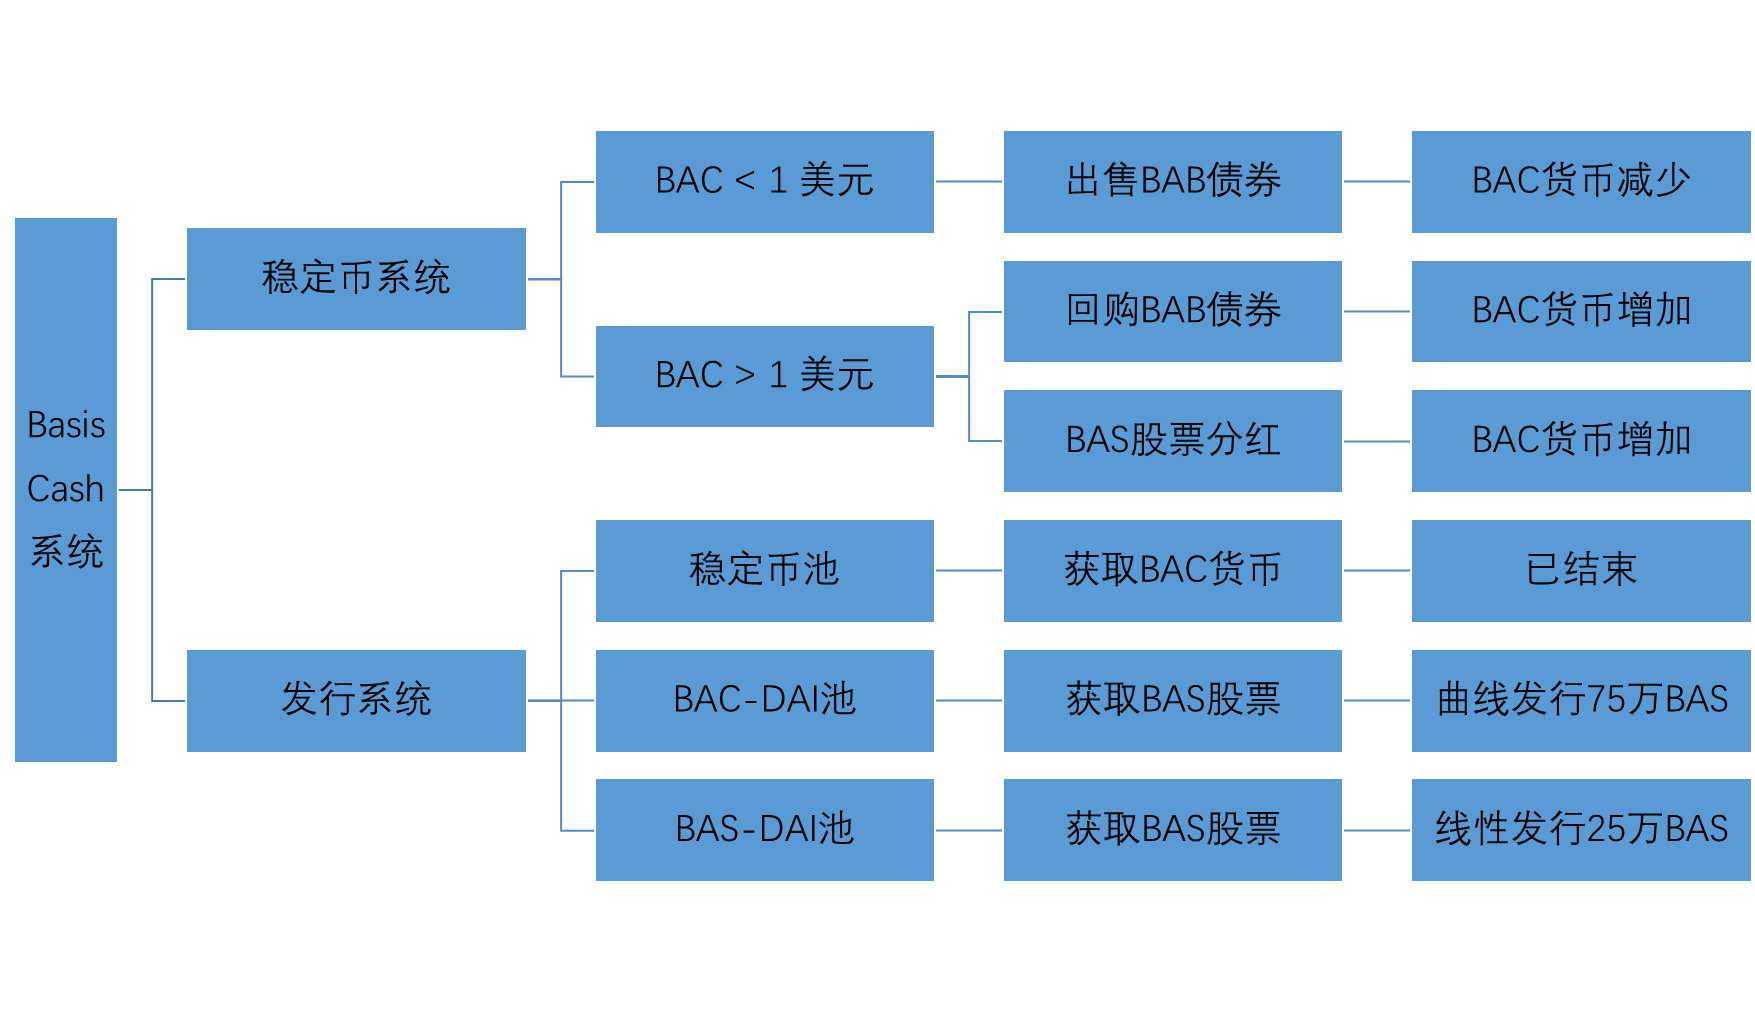
เมื่อราคาของ BAC สูงกว่า $1 ผู้ใช้สามารถแลกเปลี่ยน BAC เป็น BAC ได้ หากจำเป็นต้องออก BAC หลังจากสิ้นสุดการซื้อคืน BAB การออกเพิ่มเติมจะถูกแจกจ่ายให้กับผู้ถือ BAS เป็นเงินปันผล โดยวิธีการข้างต้นเพื่อเพิ่ม การหมุนเวียนของ BAC เพื่อลดราคา BAC
ในแง่ของการออกสกุลเงิน Basis Cash ได้ออกแบบกลุ่มสภาพคล่องสามกลุ่มเป็นหลัก:
อย่างแรกคือกลุ่มสกุลเงินที่มีเสถียรภาพ ในระยะแรก ๆ ของโครงการ ผู้ใช้สามารถฝาก DAI (MCD), yCRV, USDT, sUSD และ USDC ลงในกลุ่มสัญญาที่เกี่ยวข้องเพื่อรับ BAC ใหม่เป็นรายได้ ขณะนี้กลุ่มปิดอยู่
ประการที่สองคือกลุ่ม Basis Share 1 ผู้ใช้ต้องจัดหาสภาพคล่องให้กับกลุ่ม DAI-BAC ของ Uniswap V2 หลังจากได้รับโทเค็น LP และฝากไว้ในกลุ่ม 1 แล้ว พวกเขาสามารถเพลิดเพลินกับรายได้ BAS ตามการออกแบบ 1 พูลจะจัดสรรทั้งหมด 750,000 BAS;
สุดท้าย มีกลุ่ม Basis Share 2 ผู้ใช้จะให้สภาพคล่องแก่กลุ่ม DAI-BAS ของ Uniswap V2 หลังจากได้รับโทเค็น LP และฝากไว้ในกลุ่ม 2 แล้ว พวกเขาสามารถเพลิดเพลินกับรายได้ BAS ตามการออกแบบ 1 พูลจะจัดสรรทั้งหมด 250,000 BAS;
จากข้างต้นจะเห็นได้ว่ากลไกการออกแบบ Stablecoin ของ Basis Cash จำลองการดำเนินการในตลาดเปิดของธนาคารกลาง (การดำเนินการในตลาดเปิด): เมื่อตลาดมีเงินทุนส่วนเกิน ธนาคารกลางจะขายพันธบัตรและถอนสกุลเงินออกจากตลาด เมื่อตลาดสั้น ของกองทุน ธนาคารกลางจะซื้อพันธบัตรและนำเงินเข้าสู่ตลาด นี่คือสิ่งที่เจ้าหน้าที่ของ Basis Cash สนับสนุนมาโดยตลอด --- การสร้าง "ธนาคารกลางสหรัฐแบบกระจายอำนาจ"
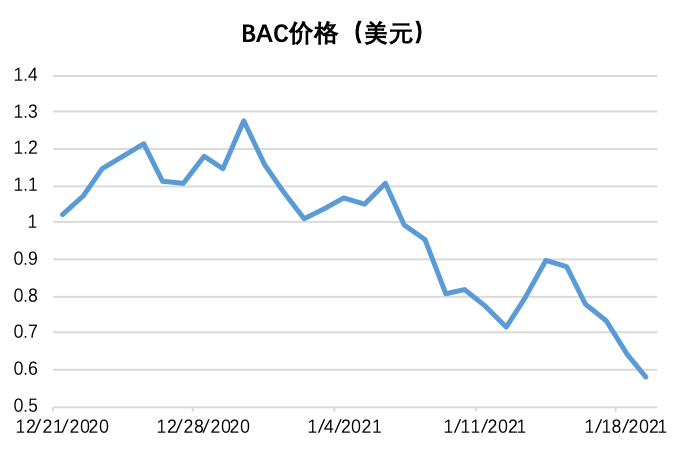
อย่างไรก็ตามจากสถานการณ์จริง ราคาของ BAC ผันผวนอย่างรุนแรงหลังจากเข้าจดทะเบียนและยังไม่แสดงลักษณะที่มั่นคง ปัจจุบัน ราคาของ BAC ลดลงต่ำกว่าเครื่องหมาย $0.6 นั่นคือมีเบี้ยประกันภัยติดลบ 40% แต่ราคายังไม่ปรากฎแนวโน้มขาขึ้น เหตุใด Basis Cash หรือที่รู้จักในชื่อ "ธนาคารกลางสหรัฐที่กระจายอำนาจ" จึงล้มเหลวในการควบคุมราคาที่มีเสถียรภาพในท้ายที่สุด เนื่องจาก Basis Cash ได้เรียนรู้เพียงรูปร่างหน้าตาและลักษณะของธนาคารกลางสมัยใหม่เท่านั้น แต่ยังไม่ใช่สาระสำคัญ สิ่งนี้รวมอยู่ในลักษณะของ Basis Bond และการออกแบบเครื่องมือนโยบายการเงิน
(1) Basis Bond คืออะไร?
Basis Bond (BAB) ที่ออกโดย Basis Cash เป็นพันธบัตรอย่างเป็นทางการ ในความเป็นจริง BAB ไม่ใช่พันธบัตร (Bond) แต่เป็นตัวเลือกการโทรที่เพิ่มขึ้นอย่างต่อเนื่อง (up-and-in-call)
สิ่งสำคัญคือต้องเข้าใจว่ามีการออกพันธบัตรให้กับเจ้าหนี้และสัญญาว่าจะชำระคืนเงินต้นและดอกเบี้ยในวันที่กำหนด ซึ่งไม่เกี่ยวข้องกับราคาของวัตถุอ้างอิง แม้ว่าราคา BAC จะยังคงอยู่ต่ำกว่า $1 ใน ในอนาคตจะไม่กระทบกระเทือนสิทธิของเจ้าหนี้ในการชดใช้เงิน ดังนั้น เมื่อธนาคารกลางออกตั๋วเงินของธนาคารกลางในตลาด นักลงทุนบางรายยินดีที่จะซื้อและถอนเงินออกจากตลาดได้สำเร็จ
Basis Bond (BAB) คืออะไร? เนื่องจากเมื่อราคาของสินทรัพย์อ้างอิง BAC เพิ่มขึ้นเป็น $1 เท่านั้น ระบบจึงอนุญาตให้นักลงทุนใช้สิทธิ์ในการซื้อ BAC โดยที่รายได้ = ราคา BAC ปัจจุบัน - กำลังสองของราคา BAC เมื่อซื้อ BAB ตัวอย่างเช่น นักลงทุนซื้อ BAB ที่ราคา 0.81 เหรียญสหรัฐฯ เมื่อ BAC เท่ากับ 0.9 เหรียญสหรัฐฯ เมื่อราคา BAC เพิ่มขึ้นเป็น 1.5 เหรียญสหรัฐฯ เงื่อนไขสำหรับออปชันจะมีผลคือ 1.5 – 0.81 = 0.69 เหรียญสหรัฐฯ และหากราคาของ BAC ต่ำกว่า 1 เหรียญสหรัฐ เงื่อนไขการใช้ Basis Bond จะไม่เกิดขึ้น และ Basis Bond ก็เป็นเศษกระดาษสำหรับนักลงทุนในเวลานี้
อาจกล่าวได้ว่าตัวเลือกที่แปลกใหม่ของ Basis Bond ได้นำไปสู่ความล้มเหลวของ "การดำเนินการตลาดแบบเปิด" ของ Basis Bash นักลงทุนซื้อ Basis Bond และความมั่นใจของพวกเขาไม่ได้ขึ้นอยู่กับการชำระคืนพันธบัตรเมื่อหมดอายุ BAC ราคาจะกลับไปเหนือ $1 ในอนาคต การเดิมพันคือความเชื่อมั่นของตลาดที่มีต่อ BAC และการเดิมพันคืออนาคตของ BAC
สิ่งนี้เหมือนกับเมื่อราคาของ BTC ตกลง นักวิเคราะห์บางคนที่มีคำสั่งซื้อบอกนักลงทุนว่าพวกเขาต้องใช้ประโยชน์จากเลเวอเรจเพื่อซื้อ BTC จำนวนมากในตอนนี้ ตรรกะคือ: ตราบใดที่ทุกคนซื้อ BTC การไหลเวียนของ BTC จะลดลง ซึ่งจะเป็นการเพิ่มราคา BTC จากนั้นคุณจะได้รับเงินจำนวนมาก จำนวนนักลงทุนที่ยินดีจ่าย? ผมเชื่อว่าตลาดได้ให้คำตอบแล้ว
(2) Basis Cash มีคุณสมบัติเป็น "ธนาคารกลางที่กระจายอำนาจ" หรือไม่?
การดำเนินการตลาดเปิดที่แท้จริงนั้นต้องการให้ธนาคารกลางมีทั้งเครื่องมือในการปลดปล่อยสภาพคล่องและเครื่องมือในการถอนสภาพคล่อง จากมุมมองของประเภทของการดำเนินการของตลาดเปิด การดำเนินการของตลาดเปิดในปัจจุบันส่วนใหญ่รวมถึงธุรกรรมการซื้อคืน ธุรกรรมสปอตพันธบัตร และตั๋วเงินธนาคารกลาง ธุรกิจเฉพาะมีดังนี้:
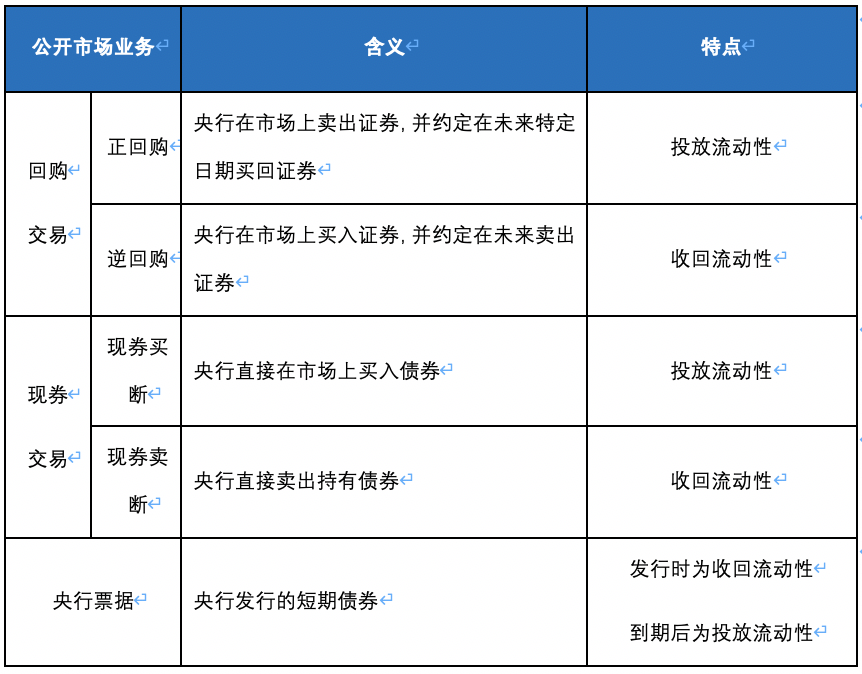
แม้ว่า Basis Cash จะอ้างว่าเป็น "ธนาคารกลางที่กระจายอำนาจ" แต่ก็เลียนแบบตราสารของธนาคารกลางเท่านั้น และสามารถถอนสภาพคล่องได้โดยการออก Basis Bond (BAB) เท่านั้น แต่เมื่อเผชิญกับภาวะขาดแคลนสภาพคล่องในตลาด (BAC > 1 ดอลลาร์สหรัฐ ) เครื่องมืออัดฉีดสภาพคล่องในตลาดมีไม่เพียงพอ ดังนั้นสิ่งนี้จึงต้องกลับไปสู่แนวทางเดิมของ AMPL: เพื่ออัดฉีดสภาพคล่องโดยการควบคุมอุปทานของเหรียญที่มีเสถียรภาพโดยตรง
ชื่อเรื่องรอง
Stablecoin อัลกอริทึมรุ่นที่สาม --- กึ่งหลักประกัน (FRAX)
ในตลาดปัจจุบัน ตัวแทนของ Stablecoin อัลกอริธึมกึ่งหลักประกันคือ FRAX ซึ่งแตกต่างจาก Stablecoin อัลกอริธึมรุ่นแรกและรุ่นที่สอง การขุดและการเผาไหม้ของ FRAX ขึ้นอยู่กับความมั่งคั่งสองประเภท --- Stablecoin แบบดั้งเดิม USDC และการเงินของระบบ "FXS" กล่าวคือ
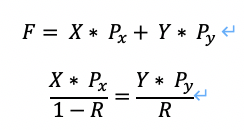
ในหมู่พวกเขา F คือจำนวนของ FRAX ที่เพิ่งสร้างใหม่ X คือจำนวนของ FXS และคือราคา USD ของ FXS Y คือจำนวนของสกุลเงิน USDC ที่เสถียรแบบดั้งเดิม และเป็นราคา USD ของ USDC และ R คือ อัตราจำนอง
อัตราการจำนอง R ได้รับการปรับตามอัลกอริทึมของระบบ: ที่จุดเริ่มต้นของการดำเนินการ อัตราการจำนองของ FRAX คือ 100% และจะถูกปรับทุก ๆ ชั่วโมง (กำหนดตามจำนวนบล็อก) ใน 1 ชั่วโมงแรก มีค่าใช้จ่าย 1 USD ในการสร้าง FRAX Stablecoins ทำหน้าที่เป็นหลักประกัน ทุก ๆ ชั่วโมงต่อจากนี้ไป:
หาก PUSD > 1 USD ในการปรับปรุงนี้ อัตราการจำนองจะลดลง 0.25%
หาก PUSD < 1 USD ในการปรับปรุงนี้ อัตราการจำนองจะเพิ่มขึ้น 0.25%
เพื่อให้แน่ใจว่าอัตราการจำนองที่แท้จริงเท่ากับอัตราการจำนองที่กำหนดโดยอัลกอริทึม FRAX ยังได้ออกแบบ "กลไกการซื้อคืนและการค้ำประกันใหม่" ประการแรกคือกลไก re-mortgage เมื่ออัลกอริธึมเพิ่มอัตราจำนองระบบเพื่อให้อัตราจำนองจริงเท่ากับอัตราจำนองระบบ จำนวน USDC ในระบบจะต้องเพิ่มขึ้น FRAX ได้ตั้งค่าแรงจูงใจ : ทุกคนสามารถเพิ่ม USDC ในระบบได้ และเพื่อแลกกับ FXS จำนวนมากขึ้น ตัวอย่างเช่น ผู้ใช้สามารถเพิ่ม USDC มูลค่า $1 ในระบบเพื่อแลกกับ FSX มูลค่า $1.2 "กลไกการซื้อคืน" หมายความว่าเมื่ออัตราการจำนองของระบบลดลง ผู้ใช้สามารถแลกเปลี่ยน FXS เป็น USDC ที่มีมูลค่าเท่ากันจากระบบได้ตลอดเวลา ดังนั้นจึงไม่มีสิ่งจูงใจในกลไกการซื้อคืน
การมีอยู่ของ "กลไกการซื้อคืนและการปรับหลักประกัน" ทำให้มั่นใจได้ว่าผู้ใช้สามารถสร้างหรือแลกเหรียญ Stablecoin FRAX ได้ตลอดเวลาตามอัตราจำนองที่กำหนดโดยอัลกอริทึม ป้องกันปรากฏการณ์หลักประกัน USDC ไม่เพียงพอ ในขณะนี้ ภายใต้กลไกการเก็งกำไร รับประกันเสถียรภาพของราคา FRAX:
เมื่อ 1 FRAX < $1 อนุญาโตตุลาการจะซื้อ FRAX แลก USDC และ FXS ด้วย FRAX และทำกำไรจากการขาย FXS ความต้องการซื้อ FRAX จะทำให้ราคาของ FRAX สูงขึ้น
เมื่อ 1 FRAX > $1 arbitrageurs จะซื้อขาย FRAX ผ่าน USDAC และ FXS และขาย FRAX เพื่อทำกำไร แรงขายจะทำให้ราคาของ FRAX ลดลง
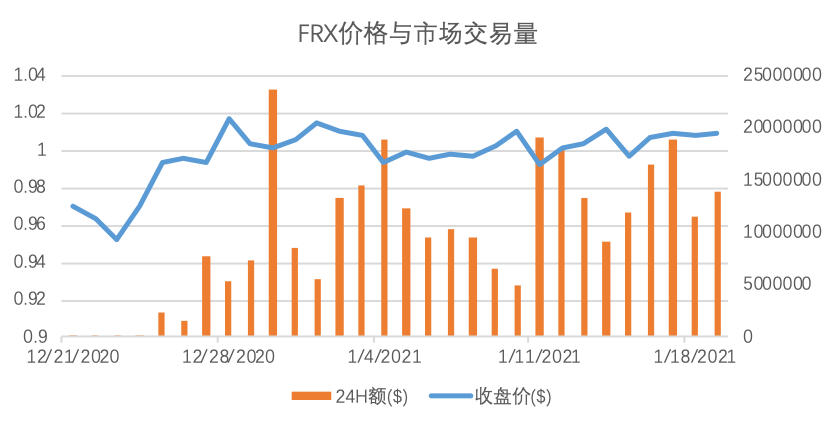
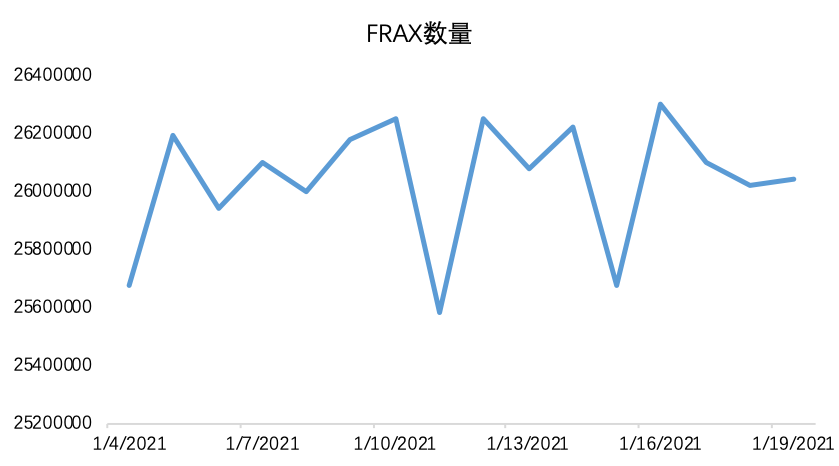
ดังจะเห็นได้จากด้านบนว่าแม้ว่า FRAX จะอ้างว่าเป็นสกุลเงินที่มีเสถียรภาพแบบอัลกอริทึมแบบ "กึ่งค้ำประกัน" แต่แท้จริงแล้วเป็นสกุลเงินที่มีเสถียรภาพแบบอัลกอริทึมแบบ "หลักประกันเต็มรูปแบบ" --- ผู้ใช้สามารถแลกเปลี่ยน 1 FRAX เป็น USDC และ FRX มูลค่า 1 US ดอลลาร์ได้ตลอดเวลา อัลกอริทึมควบคุมเฉพาะอัตราการจำนองของระบบและอัตราการออกเพิ่มเติมของ FXS ดังนั้นราคาของ FRAX จึงมีเสถียรภาพมาก
แน่นอน ปัญหาของ FRAX คือ: FXS ไม่มีมูลค่าเลยในความเป็นจริง และนักอนุญาโตตุลาการสามารถแลกเปลี่ยน 1 FRAX เป็น USDC และ FXS มูลค่า 1 ดอลลาร์ได้ทุกเมื่อ ซึ่งหมายความว่าระบบจะโอนความเสี่ยงจากความผันผวนของราคาของ Stablecoins ให้กับผู้ถือ ของ FXS ท้ายที่สุดแล้ว FXS มูลค่า $1 สามารถเป็น "100 FXS ที่ $0.01" หรือ "1000 FXS ที่ $0.001"
ชื่อเรื่องรอง
อนาคตของ Algorithmic Stablecoins
ภายใต้สภาวะเศรษฐกิจสมัยใหม่ มีสองช่องทางหลักในการจัดส่งสกุลเงิน:
ประการแรกคือสถาบันจัดส่งเงินจะปล่อยสกุลเงินโดยการซื้อเงินสำรองหรือตัวยึดมูลค่า (เช่น ทองคำ การแลกเปลี่ยนเงินตราต่างประเทศ เป็นต้น) เพื่อกำหนดมูลค่าต่อหน่วยของสกุลเงินและเพิ่มความน่าเชื่อถือของสกุลเงิน
ประการที่สองคือสกุลเงินที่ออกโดยสถาบันจัดส่งเงินโดยการออกเงินกู้ให้กับหน่วยงานทางสังคมหรือการซื้อพันธบัตรของพวกเขา ทั้งเงินกู้และพันธบัตรเป็นตัวแทนของความมั่งคั่งในอนาคตซึ่งหลุดพ้นจากข้อจำกัดของความมั่งคั่งที่แท้จริงในปัจจุบัน ตามการอัดฉีด เงินจะสามารถรับประกันการจัดหาเงินได้ทันเวลาและความสอดคล้องพื้นฐานระหว่างจำนวนเงินทั้งหมดและขนาด ของความมั่งคั่งเพื่อให้แน่ใจว่ามูลค่าของเหรียญทองมีเสถียรภาพ
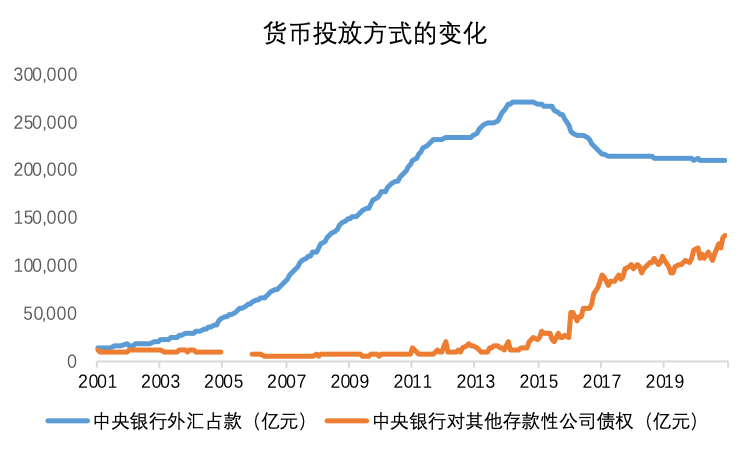
ยกตัวอย่างประเทศจีน ระหว่างปี 2000 ถึง 2014 การออกเงินหยวนส่วนใหญ่ใช้กองทุนแลกเปลี่ยนเงินตราต่างประเทศ เหตุผลคือ ในช่วงเวลาดังกล่าวการส่งออกไปต่างประเทศของจีนเพิ่มขึ้นอย่างรวดเร็ว ธนาคารกลาง จำเป็นต้องซื้อเงินดอลลาร์สหรัฐจำนวนมากใน เพื่อรักษาเสถียรภาพของอัตราแลกเปลี่ยน RMB และสินทรัพย์แลกเปลี่ยนเงินตราต่างประเทศอื่น ๆ แล้วปล่อย RMB จำนวนมาก นั่นคือ การออกเพิ่มเติมของ RMB ขึ้นอยู่กับสินทรัพย์แลกเปลี่ยนเงินตราต่างประเทศ เช่น ดอลลาร์สหรัฐ ตั้งแต่ปี 2014 กองทุนแลกเปลี่ยนเงินตราต่างประเทศของจีน เริ่มลดลงทุกปี และในเวลานี้ การออกเงินหยวนได้พัฒนาเป็นสกุลเงินในประเทศ หนี้ที่เพิ่มขึ้นในระบบธนาคารมีความโดดเด่น นั่นคือ การออกเงินหยวนขึ้นอยู่กับหนี้
ในทำนองเดียวกัน Stablecoins รุ่นแรก เช่น USDT, USDC เป็นต้น ล้วนมีลักษณะดังนี้: เบื้องหลัง Stablecoin ทุกอันที่ออก จะมีสกุลเงินจริงตามกฎหมาย 1 ดอลลาร์เป็นทุนสำรอง (แม้ว่า Stablecoin ที่ไม่เป็นไปตามมาตรฐานบางตัวจะยุ่งยาก) ดังนั้น เป็นการรักษาเสถียรภาพ ความเชื่อมั่นในสกุลเงินช่วยรับประกันเสถียรภาพของราคาของสกุลเงินที่มีเสถียรภาพ
ต้นตอของความขัดแย้งในปัจจุบันของ "ความเสถียรของขนาดตลาดและราคา" ในอัลกอริทึม Stablecoins ต่างๆ คือการเปิดตัว Stablecoins แบบอัลกอริทึมนั้นไม่ได้ขึ้นอยู่กับขนาดความมั่งคั่งในปัจจุบันหรืออนาคต ซึ่งง่ายต่อการทำให้เกิดการเก็งกำไรและบรรลุขนาดของ Stablecoins ผลที่ตามมาของการขยายตัวคือความไม่แน่นอนอย่างมากของค่าเงินและความไม่ยั่งยืนของโครงการ
ในทำนองเดียวกัน มีความผิดพลาดในตลาดปัจจุบัน: การขยายตัวของตลาด Stablecoin แบบอัลกอริทึมต้องพึ่งพาการเก็งกำไร ดังนั้นความไม่แน่นอนของราคาของ Stablecoin แบบอัลกอริทึมสามารถเสียสละได้ ในตัวมันเองคือการขาดความเข้าใจอย่างลึกซึ้งเกี่ยวกับเศรษฐกิจตลาด และการขยายตัวของมาตราส่วนสกุลเงินขึ้นอยู่กับการเติบโตของความมั่งคั่งทางสังคม ความมั่งคั่งที่เกิดจากการเก็งกำไรนั้นเป็นสิ่งชั่วคราว เพราะมันไม่ได้สร้างความมั่งคั่ง แต่เป็นเพียงการถ่ายโอนความมั่งคั่งโดยใช้กฎของตลาด ดังนั้นเมื่อกองทุนเก็งกำไรถอนออก โครงการก็จะลดลงเช่นกัน
อัลกอริทึม Stablecoin ปัจจุบันมักขาดตลาดที่สามารถสร้างความมั่งคั่งได้ ดังนั้นหากอัลกอริทึม Stablecoin ต้องการประสบความสำเร็จในอนาคต จำเป็นต้องสร้าง "ตลาดตราสารหนี้" หรือ "ตลาดสร้างความมั่งคั่ง" สำหรับโปรโตคอล Stablecoin อัลกอริทึม ขึ้นอยู่กับระดับความมั่งคั่งในปัจจุบันและอนาคต การเปิดตัวและการถอนเหรียญที่มีเสถียรภาพแบบอัลกอริธึมจะดำเนินการ สิ่งนี้ไม่เพียงสามารถแก้ปัญหาความขัดแย้ง "ขนาดของตลาดและเสถียรภาพของราคา" เท่านั้น แต่ยังสร้าง "เครื่องมือนโยบาย" ที่เพียงพอสำหรับอัลกอริทึม Stablecoins เพื่อรักษาเสถียรภาพของราคา





