


美 국채 '검은 수요일'! '완벽한 폭풍' 충격, '10월 추가 금리 인상' 바람 분다


- 핵심 관점: 복수의 악재가 집중적으로 폭발하며 10년물 미 국채 수익률이 하루 만에 14bp 급등해 5.113%를 기록, 2007년 이후 최고치를 경신했다. 연준의 지속적 금리 인상에 대한 시장의 베팅이 급격히 확대됐으며, 실질금리 재정렬이 매도세의 주된 원인으로 작용했다.
- 핵심 요소:
- 네 가지 충격 중첩: 중동 정세로 유가 약 4% 상승, 9월 PMI 5년여 만에 최고 속도 확장, 연준 이사 Barr의 매파적 발언, 700억 달러 5년물 국채 입찰 부진.
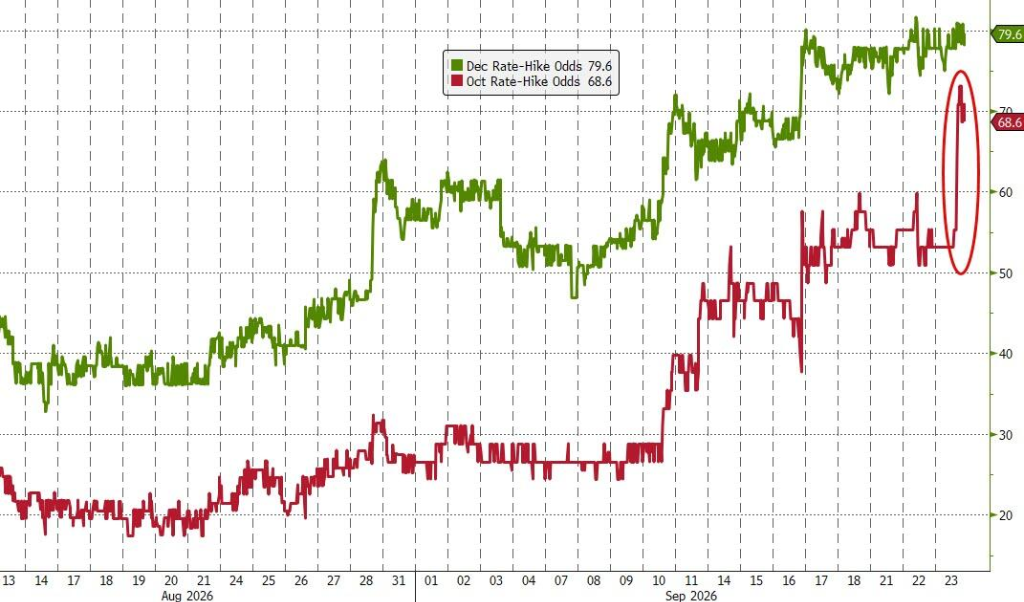
- 선물 시장에서 10월 금리 인상 확률 68%로 상승, 스왑 시장은 향후 1년간 25bp 금리 인상 3회를 완전히 반영.
- 10년물 수익률 5% 돌파, 5년물 하루 만에 약 20bp 급등, 30년물 2004년 이후 최고치 상승, 변동성 지표 대폭 상승.
- 매도세의 약 80~85%가 실질금리 상승에서 비롯, 손익분기 인플레이션율은 약 2bp 상승에 그쳐 단순한 인플레이션 공포가 아님.
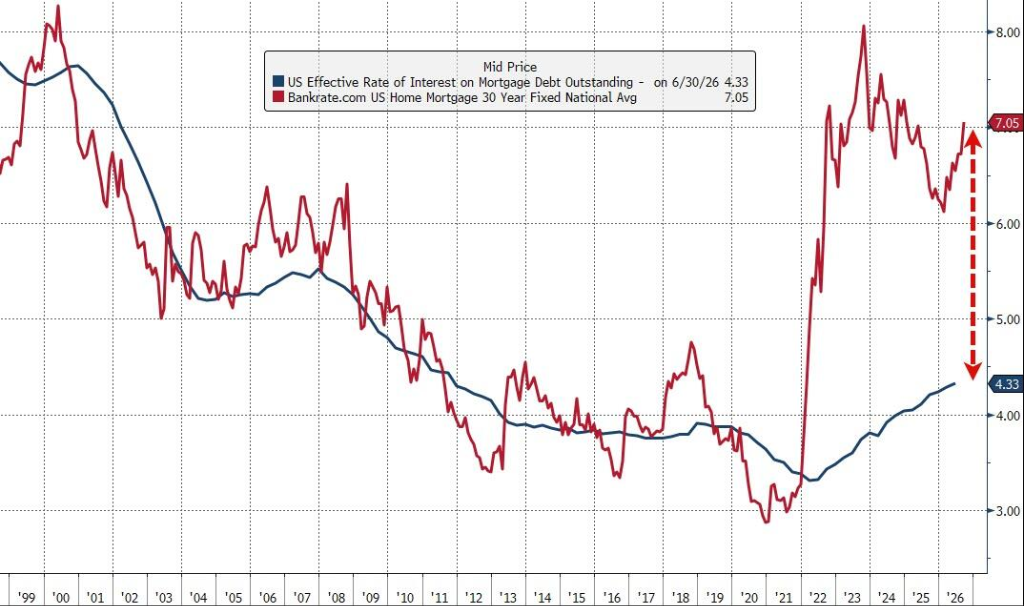
- 30년물 모기지 금리 7% 돌파, 사모펀드 등 부채 조달 분야 압박, 실물경제 전이 효과 나타나.
- 재무부 환매 계획 규모가 시장 기대에 미치지 못하며 매도세 진정 실패.
원문 작성자: 董静
원문 출처: 월스트리트견문
여러 악재가 같은 날 집중적으로 폭발하면서 미국 국채 시장은近 18개월 만에 가장 참혹한 단일 일일 매도세를 겪었다.
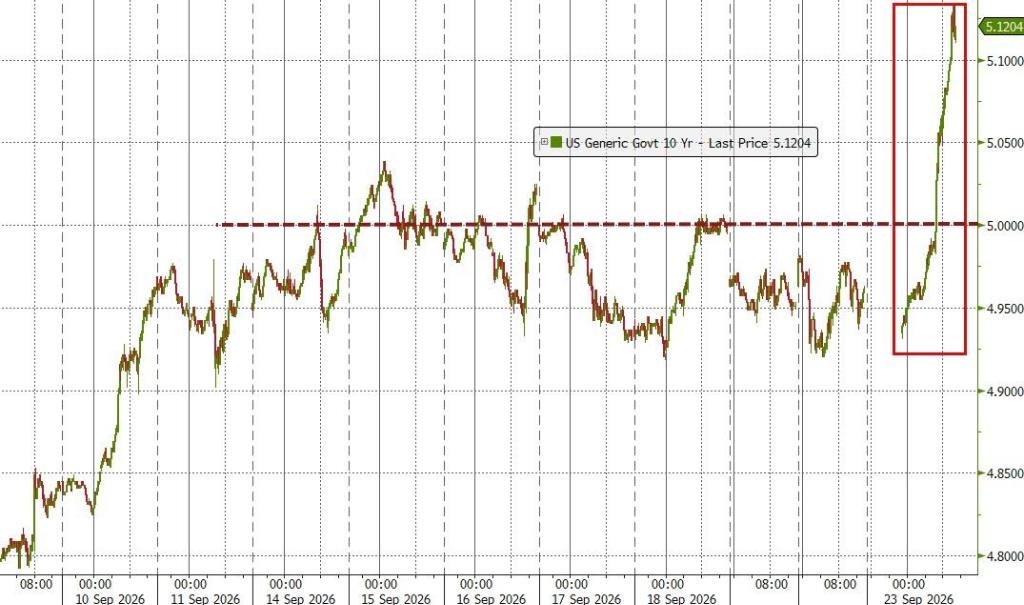
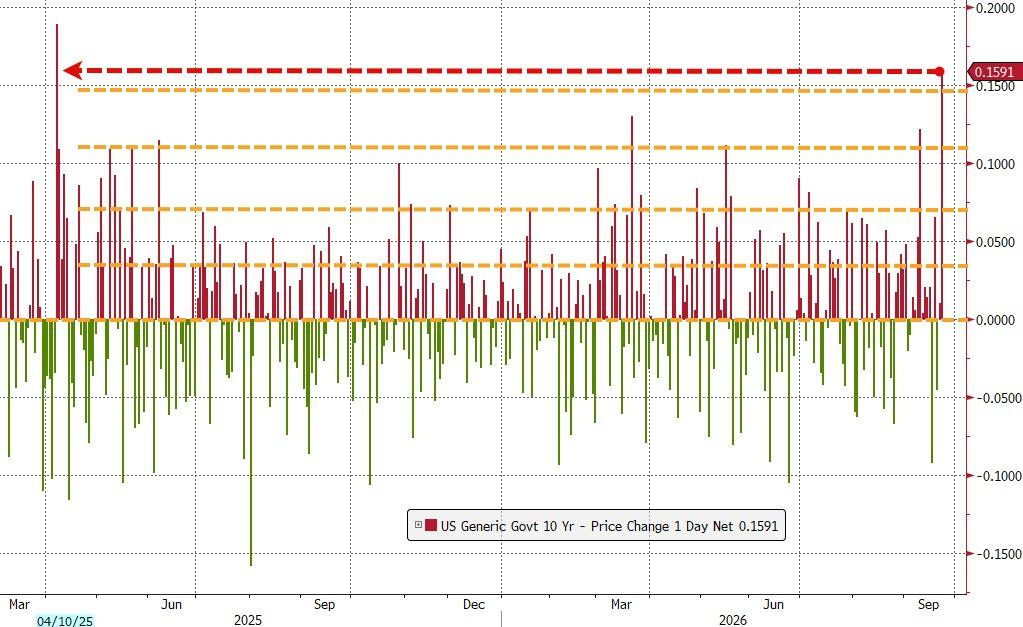
10년물 미국채 수익률은 수요일 하루 만에 약 14bp 급등해 5.113%에 마감하며 2007년 이후 최고치를 기록했으며, 일일 상승폭은 트럼프가 작년 4월 이른바 "상호관세의 날" 충격을 준 이후 최대였다. 이 흐름은 시장 관계자들에 의해 "완벽한 폭풍"으로 묘사되었다—강력한 PMI 데이터, 중동 정세 고조, 연준 관계자의 매파적 발언, 그리고 부진한 국채 입찰 결과라는 네 가지 악재가 같은 거래일에 연이어 닥친 것이다.
이번 충격의 핵심 신호는 연준이 10월에 다시 금리를 인상할 것이라는 시장의 베팅이 급격히 뜨거워지고 있다는 점이다. 선물 시장의 현재 가격은 10월 말 금리 인상 확률이 68%로 상승했음을 보여주며, 이는 미국 중간선거를 불과 며칠 앞둔 시점이다. 동시에 스왑 시장은 향후 1년 내 세 차례의 25bp 금리 인상을 완전히 반영했고, 네 번째 인상에 대해서도 상당한 헤지를 하고 있다. 모두 실현될 경우 연방기금금리 목표 범위는 4.75%에서 5%로 상승하게 된다.
동시에 수익률의 지속적인 상승이 실물 경제로 전이되고 있다. 30년물 모기지 금리는 이미 7%를 돌파했고, 사모펀드 등 부채 조달에 의존하는 분야의 압박이 심화되고 있다. 재무장관 베센트가 내놓은 국채 매입 프로그램은 매도세를 효과적으로 억제하지 못했고, 시장 신뢰는明显不足하다.
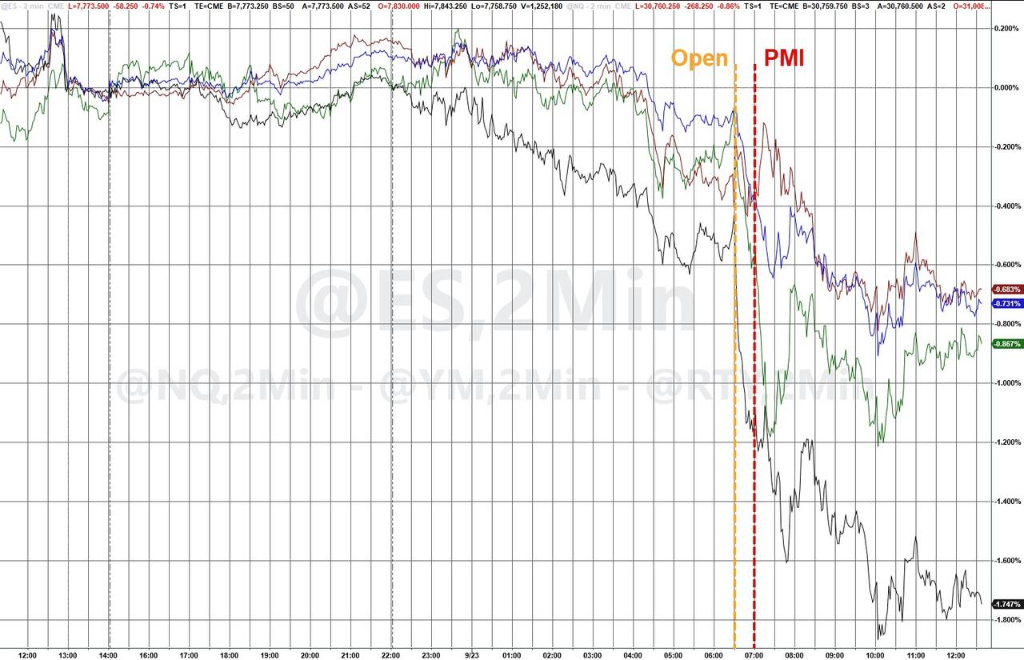
주식 시장도 동반 하락했지만 낙폭은 상대적으로 완만했다—S&P 500 지수는 약 0.8% 하락했고, 나스닥 종합지수는 1.1% 하락했으며, 다우존스 산업평균지수는 약 352포인트 떨어졌다.
네 가지 악재가 연이어 닥치며 "완벽한 폭풍" 형성
수요일 채권 시장의 붕괴는 단일 사건에서 비롯된 것이 아니라, 여러 악재가 같은 거래일에 중첩되어 공명한 결과였다.
첫 번째 타격: 유가 급등, 중동 외교 희망 좌절.当天 장 초반, 국제 유가는 유럽 거래 시간대에 급등했다.此前 시장은 뉴욕에서 열리는 유엔 총회가 미국-이란 관계 완화를 촉진할 수 있기를 기대했지만, 이란 대통령 Masoud Pezeshkian의 발언으로 이 기대는 좌절되었다—그는 이란이 협상할 의사는 있지만 트럼프의 "괴롭힘"은 받아들이지 않겠다고 밝혔고, 제재가 지속되는 한 이란은 호르무즈 해협을 완전히 개방하지 않을 것이라고 경고했다. 국제 유가 기준인 브렌트유는当日 약 4% 상승 마감했다. 지속적인 유가 상승이 더 광범위한 인플레이션으로 전이될 수 있기 때문에, 최근 몇 달간 채권 수익률과 유가 흐름은高度联动되었다.
두 번째 타격: PMI 데이터 폭발, 경제 과열 우려 심화. S&P Global이 발표한 9월 미국 종합 PMI 예비 보고서는 미국 비즈니스 활동이 5년여 만에 가장 빠른 속도로 확장되고 있으며, 고용 성장은 4년여 만에 가장 빠르다는 것을 보여주었다.
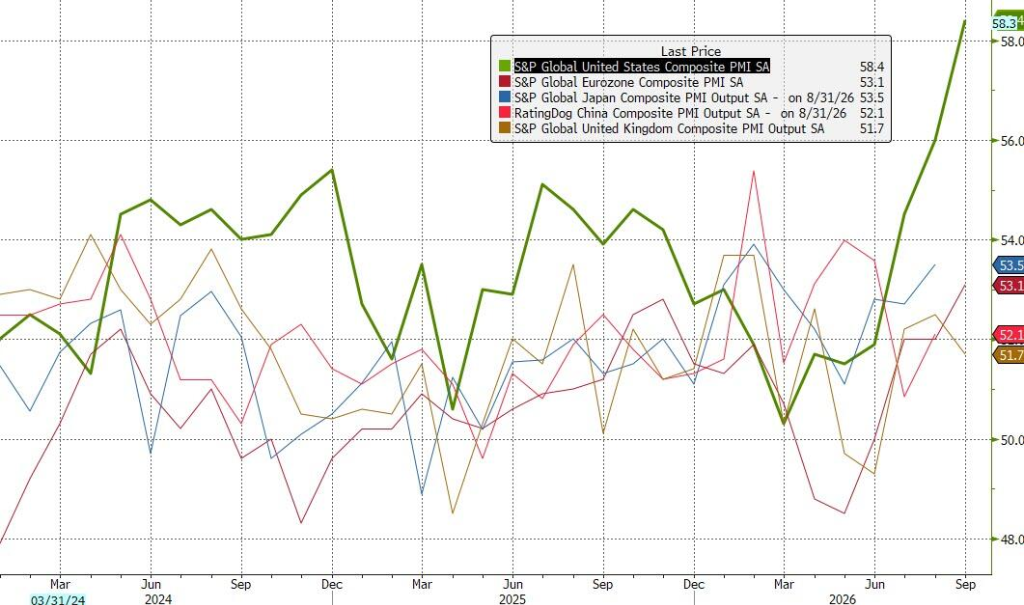
S&P Global 수석 비즈니스 이코노미스트 Chris Williamson은 "코로나19 봉쇄 종료 후 수요 반등을 제외하면, 이번 비즈니스 활동 개선 폭은 2015년 초 이후 가장 큰 것"이라고 말했다. 데이터 발표 후 단기물과 장기물 국채 수익률 모두 급등했다.
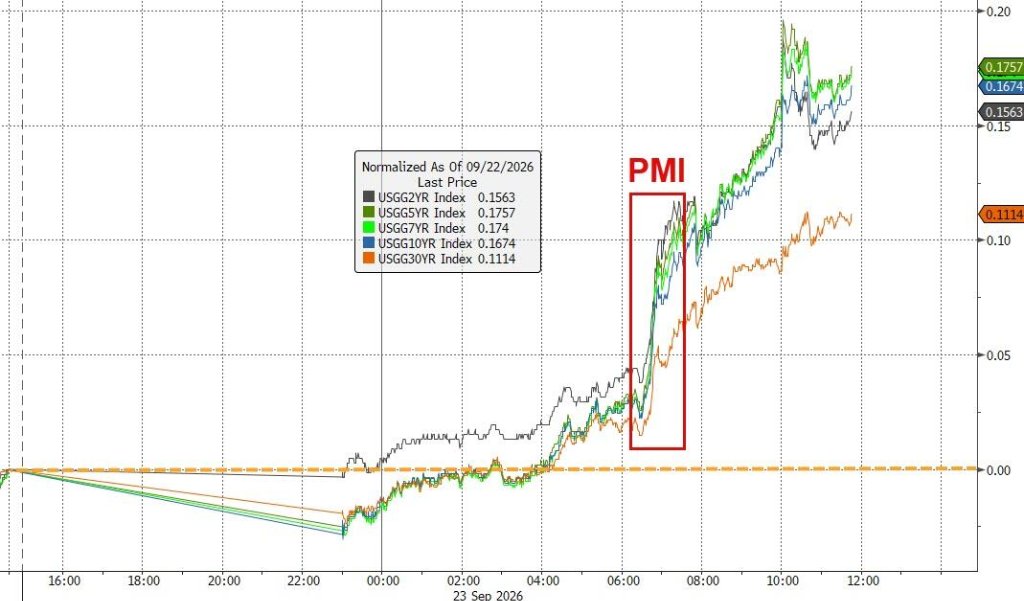
세 번째 타격: 연준 관계자의 매파적 발언. 연준 이사 Michael Barr는 시카고에서 연설하며 "인플레이션이 2% 목표를 웃돌고 있으며 목표에明显하게 다가가는 추세가 보이지 않는다"고 분명히 밝혔고, "나의 기준 시나리오에서는 인플레이션이 적시에 목표 수준으로回落하도록 하기 위해 추가적인 정책 조정이 필요할 수 있다"고 말했다. HSBC 미국 금리 전략가 Dhiraj Narula는 시장이 우려하는 것은 "연준이 공급 충격이 가져오는 압박에도 불구하고 금리 인상을 지속할 의사가 있다는 것이며, 이는 매파적 입장이 전혀 완화되지 않을 수 있음을 의미한다"고 지적했다.
네 번째 타격: 5년물 국채 입찰 참담, 공포 심리 확산 가속. 미국 재무부의 700억 달러 5년물 국채 입찰은 냉담한 반응을 얻었다. 낙찰 수익률은 5.033%로, 입찰 전 시장 거래 수준보다 약 3bp 높았다—일반적으로 이처럼 공급을平稳하게 소화할 수 있는 거대한 시장에서 이 프리미엄은 상당히 두드러진다. 인수자(1차 딜러)는异常하게 큰 비율의 채권을 떠안아야 했으며, 이는 2024년 이후 최고치로 다른 잠재적 매수자들의 관심이寥寥함을 보여준다. 입찰 결과 발표 후 수익률은 더욱走高했고, 공포 심리가随之蔓延했다.
수익률 전선이 핵심 관문 돌파, 수년 만에 최고치 경신
이번 매도세의 강도는 데이터에서一览无余하다.
10년물 미국채 수익률은 5.113%에 마감하며 2007년 이후 처음으로 5%以上에 올라섰고, 일일 상승폭은 약 14bp로 작년 4월 트럼프의 이른바 "상호관세의 날" 충격 이후 최대 일일 상승폭이며, 약 4 표준편차의 극단적 변동을构成한다—불과 2주 전 시장은 막 3 표준편차의 충격을 겪어 각종 리스크 장부의 VaR(위험가치)에 압박을 주었다.
5년물 수익률은 하루 만에 약 20bp 급등하며 2007년 이후 처음으로 5%를 돌파했고, 입찰 실패가 이 흐름을 더욱 가속화했다.
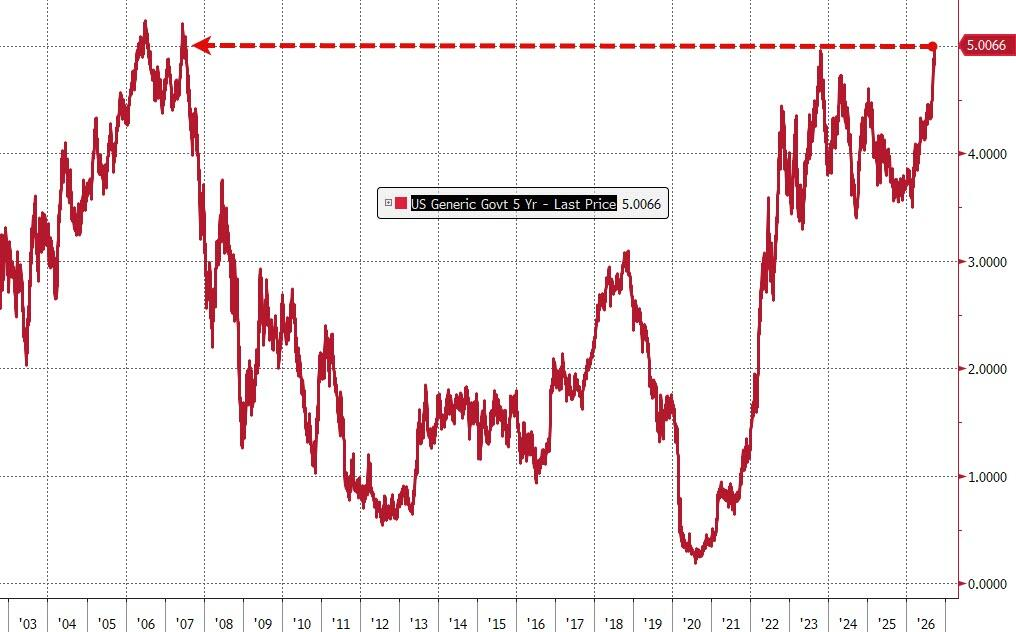
30년물 수익률은 2004년 이후 최고 수준으로 상승했다. 2년물 수익률은 한때 2024년 이후 최고치로 올랐다가 소폭回落해 4.90%를 기록했으며, 전일 대비 12bp 상승했다.
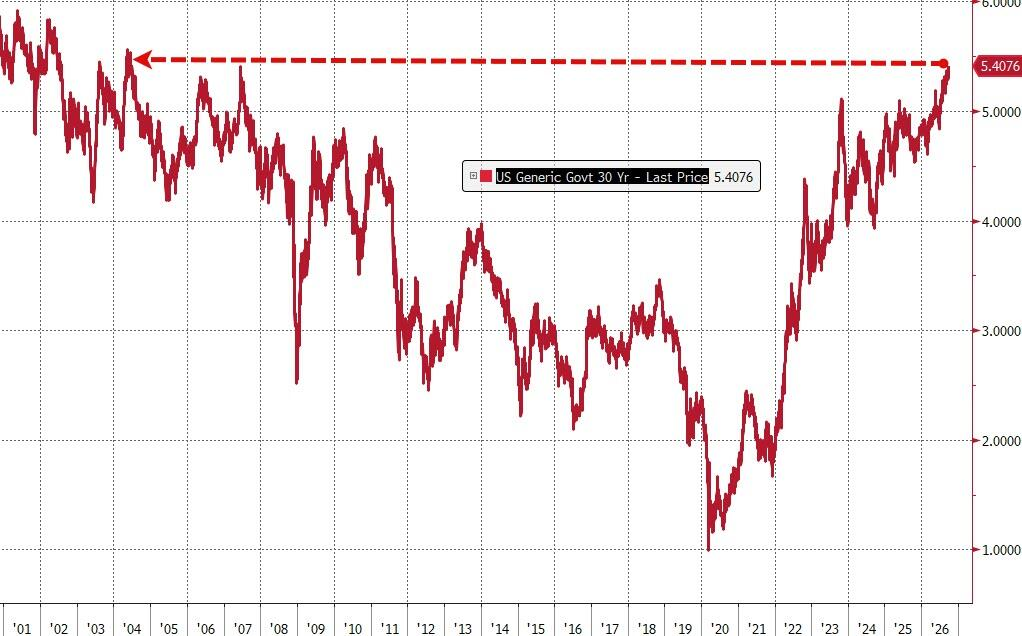
채권 변동성 지표도 동반 급등하며 시장의 향후 흐름에 대한 신뢰가 심각하게 부족함을 보여주었다. SEI Investments 고정수익 투자 관리 책임자 Sean Simko는 당일 상황을 "삼중 타격"으로 요약했다:
"더 강력한 경제 데이터, 공급 압력이 5년물 수익률을 수년 만에 보지 못한 수준으로 끌어올린 점, 그리고 글로벌 인플레이션의 끈적함에 대한 판단."
매도세의 본질: 단순한 인플레이션 공포가 아닌 실질금리 재평가
주목할 점은 이번 채권 시장 매도세의 동인 논리가 단순한 인플레이션 기대 상승이 아니라는 것이다.
블룸버그 분석에 따르면, 이번 매도세의 약 80%에서 85%의 폭은 실질금리 상승에서 비롯되었다: 명목 10년물 수익률은 약 15bp 상승했고, 10년물 물가연동국채(TIPS) 수익률은 약 12.5bp 상승했으며, 손익분기 인플레이션율은 약 2bp만 상승했다.
이는 채권 투자자들이 다음과 같은 요인들의某种 조합을 재평가하고 있음을 의미한다: 더 오래 높은 금리를 유지하는 연준 경로, 더 강한 실질 성장 기대, 더 높은 중립금리, 더 높은 실질 기간 프리미엄 또는 듀레이션 보상, 그리고 더 큰 공급 압력과 더 긴축된 글로벌 금융 여건.
골드만삭스의 Rich Privorotsky는 이 흐름을 성장 관점에서 해석하는 것을 선호한다:
"내가 보기에 이것은 점점 더 강력한 성장 가정에 대한 반영처럼 보인다(6%의 재정 적자에 1.5조 달러의 지출은 대량의 채권 공급과 대량의 명목 성장을 의미한다). 이것은 주식 시장에较为 명확한 거시 리스크다—통제 불능의 인플레이션이 아니라 지속적으로 높은 실질 자본 비용."
애틀랜타 연준의 GDPNow 모델은 미국 경제가 3분기에 연율 5.1%의 속도로 성장할 것으로 예측하며, 실현될 경우 코로나19 이후 회복 이후 가장 빠른 성장률이 될 것이다. JPMorgan Chase 이코노미스트들은 지난주 연준 회의 후 연준 관계자들이 "수요 주도의 과열 리스크 상승을 보고 있을 수 있으며, 정책이 이에 대응해야 할 필요가 있을 수 있다"고 지적했다.
BNY 최고투자책임자 겸 신용 서비스 책임자 Jason Granet은 핵심 질문을 제기했다: "연준은 이미 금리 인상을 시작했다. 이제 문제는... 그것이 이 길에서 상당히 오랫동안 갈 것인가이다?"
매입 프로그램 효과 의문, 재무부 압박 직면
수익률의 지속적인 상승에 직면해 재무장관 베센트는 장기 국채 매입 규모를 확대해 수익률을 억제하려 시도했지만 효과는 제한적이었다.
수요일 재무부는 목요일에 최대 60억 달러의 20~30년물 국채를 매입할 것이라고 발표했으며, 이는 8월 중순 매입 프로그램 확대 발표 이후 두 번째操作이다. 그러나 이 규모는 시장을 실망시켰다. JPMorgan 자산운용 최고투자책임자 Bob Michele은 직언했다:
"우리는 재무부가 지난번 60억 달러 매입이 실패작이었다는 것을 깨닫고 이번에는 100억 달러에 가깝게 할 것이라고 생각했다. 하지만 그들은 그러지 않았다."
발표 후 20년물과 30년물 수익률은 더욱走高했고, 채권 변동성 지표도 동반 급등하며 시장의 매입 프로그램에 대한 신뢰가 심각하게 부족함을 보여주었다.
United Nations Federal Credit Union 최고투자책임자 Christopher Sullivan은 현재 채권 시장의困境을 요약했다: "이란의 해결하기 어려운 갈등에서 견고해 보이는 미국 경제에 이르기까지, 지금 채권을 보유하는 것은 많은 사람들에게 '말이 안 된다'."
주식 시장 상대적 내성, 그러나 금리 리스크 무시할 수 없어
채권 시장이 큰 타격을 입었음에도 미국 주식의 낙폭은 상대적으로 제한적이었다. Loop Capital Asset Management 고정수익 최고투자책임자 Scott Kimball은 "리스크 시장이 상당히 잘 대응했다. 이것은 정말로 금리 시장의 문제처럼 보인다"고 말했다.
그러나 수익률의 지속적인 상승은 이미 실물 경제 차원에서 연쇄 반응을 일으켰다—모기지 금리, 신용카드 금리에서 사모펀드 기관의 레버리지 인수 의향에 이르기까지 모두 영향을 받았다. 30년물 모기지 금리는 이미 7%를 돌파해 부동산 시장에 직접적인 압박을 가하고 있다.
ABN AMRO Investment Solutions 최고투자책임자 Christophe Boucher는 "단기물 수익률 곡선이 압력을 축적하고 있으며", 오늘의 경제 데이터가 연준으로 하여금 매파적 입장을 "배로 고수"하게 할 것이라고 경고했다.
RBC Capital Markets 전략가 Brook은 시장이 이미 좌절스러운 순환에 빠졌다고 솔직히 말했다:
"이 수익률 수준을 보며 정말 매력적이라고 말할 수 있다. 하지만 우리는 지난 6개월 동안 이 게임을 해왔고, 우리가 어딘가에 선을 긋으려 할 때마다 그것은 계속 돌파했다."





