


After a successful position swap, the Bankless founder once again shills ZEC and NEAR


- 핵심 관점: Bankless 공동 창업자 David Hoffman은 ZEC와 NEAR가 각각 가치 저장과 스마트 컨트랙트 섹터의 새로운 "셸링 포인트"가 되어가고 있으며, 비트코인과 이더리움의 오버플로 매수세를 흡수하여 가치 재평가를 실현하고 있다고 본다. 반면 BTC, ETH 등 기존 블루칩은 10배 성장 내러티브가 부족하여 업계 가치가 전통 금융 기관으로 외溢하는困境에 직면해 있다.
- 핵심 요소:
- Hoffman은 올해 6월 ETH를 전량 매도하고 ZEC, NEAR 등 토큰으로 포지션을 교체했으며, 교체 후 여러 토큰이 ETH를 크게 아웃퍼폼했다.
- ZEC 시가총액은 2억 달러에서 260억 달러로 급등했으며, 핵심 논리는 1.7조 달러 BTC 시장의 오버플로 매수세를 흡수하는 것으로, 2021년 ETH의 가치 재평가 경로와 유사하다.
- NEAR는 스마트 컨트랙트 분야의 "셸링 포인트"로 여겨지며 이더리움의 스마트 컨트랙트 매수세를争夺하지만, 해당 섹터의 에너지는 비트코인 매수세에 미치지 못하고 ETH의 장악력도 BTC의 SoV 지배력만큼 견고하지 않다.
- Hoffman은 BTC와 ETH가 다시 10배 상승할 탄탄한 내러티브가 부족하며, Hyperliquid, Ethena 등 업계 혁신 가치가 Robinhood, Coinbase 등 전통 기관에 의해 포착될 수 있다고 본다.
- 암호화폐 총 시가총액이 3조 달러에서 30조 달러로 도약하지 못한다면, 신흥 프로젝트의 가치가 네이티브 블루칩에 침전되기 어려우며 업계 전체 파이도 예상보다 훨씬 작을 수 있다.
이 글은:Bankless 공동 창업자 David Hoffman의 글입니다.
편집|Odaily(@OdailyChina), 번역|Azuma(@azuma_eth)
편집자 주: 이 글은 Bankless 공동 창업자 David Hoffman의 최신 글입니다. 올해 6월, ETH의 오랜 신봉자였던 Hoffman은 ETH를 전량 청산하고 ZEC, NEAR, LIT, HYPE, VVV로 포지션을 변경했다고 공개적으로 밝혔습니다. 몇 달 후, Hoffman이 갈아탄 여러 토큰은 모두 ETH를 크게 상회하는 성과를 냈으며, 여러 토큰이 장기간 시장을 주도했습니다.
최신 글에서 Hoffman은 ZEC와 NEAR에 대한 자신의 확고한 베팅 논리를 설명하며, 이 두 토큰이 가치 저장과 스마트 컨트랙트 두 방향에서 새로운 '셸링 포인트'가 될 것이며 미래에 여전히 막대한 가치 상승 여력이 있다고 주장합니다.
다음은 Hoffman의 원문 내용으로, Odaily가 번역했습니다.
'비트코인 매수세'의 트로피
- "도대체 ZEC가 뭘 잘했다고 이렇게 폭등한 거야?"
- "이 끊임없는 매수세는 도대체 어디서 오는 거야?"
- "어떻게 한 자산이 시세 조종 없이 시가총액이 2억 달러에서 260억 달러까지 치솟을 수 있지?"
암호화폐 업계에서는 수시로 '비트코인 매수세'(Bitcoin Bid) 트로피를 차지하는 자산이 등장합니다.
잘 알려진 대로, 비트코인 신봉자들(Bitcoiners)은 BTC를 매우 움켜쥐고 놓지 않습니다. 비트코인 커뮤니티와 그 내러티브의 강력한 힘은 '오직 BTC만'(BTC and BTC only)을 중심으로 극도로 견고한 '셸링 포인트'(Schelling point)를 구축했으며, 이 내러티브는 실제로 효과를 발휘했습니다 — 그 성과는 현재 1조 7천억 달러에 달하는 시가총액으로 나타나고 있습니다.
- Odaily 주: '셸링 포인트'의 핵심 의미는 소통 없이도 사람들이 자연스럽게 가장 눈에 띄고 자연스러운 선택을 향해 수렴하는 경향을 뜻합니다.
이 방어선은 거의 무너뜨릴 수 없습니다. 다른 자산으로 이탈한 비트코인 신봉자들은 수치와 조롱, 고립을 당합니다. 비트코인 세계에는 오직 하나의 철칙이 있습니다 — 알트코인에 손대지 말 것(no shitcoins). 두 번째 철칙이 있다면, 비트코인 외의 모든 것은 알트코인이라는 것입니다.
그러나 비트코인 신봉자들도 인간입니다. 유혹과 질투, 탐욕 앞에서 그들 역시 예외일 수 없습니다. 겉으로는 독실한 비트코인 원리주의자이지만, 속으로는 알트코인을 하는 사람들(Bitcoiner in the streets, shitcoiner in the sheets)입니다.
일반적으로 신봉자들은 산발적으로만 이탈하며, 아무도 주목하지 않고 신경 쓰지 않습니다. 그러나 때때로 충분히 많은 사람들이 동시에 같은 자산으로 달려가서 이러한 이탈이 매우 전염성이 강해지는 경우가 있습니다.
2021년의 ETH가 바로 이 장면을 겪었습니다. 이것은 당시 ETH가 그토록 놀라운 가치 재평가를 완성할 수 있었던 이유를 설명합니다 — 시가총액이 바닥의 120억 달러에서 정점의 5,540억 달러까지 치솟았습니다.
2021년 10월 Su Zhu가 한 이 폭탄 발언을 들어보세요: "상황이 이 지경에 이르렀습니다. 저는 심지어 전 세계를 달려가 콜드 월렛을 꺼내 비트코인을 빼서 이더리움을 사는 사람들을 알고 있습니다. 트위터에서 '비트코인 맥시멀리스트'로 공개 페르소나를 유지하고 있다면, 공개적으로 항복할 수 없습니다. 팔로워가 떨어질 테니까요. 하지만 저는 이들이 개인적으로 엄청난 양의 ETH를 보유하고 있다고 확신합니다."
2026년의 ZEC는 2021년의 ETH다
ZEC는 '비트코인 매수세'를 흡수하기 위해 충분히 견고한 '셸링 포인트'를 구축했습니다. 시장에는 1조 7천억 달러 규모의 BTC가 흐르고 있으며, 극히 일부의 비트코인 신봉자들만이 ZEC의 가치를 인정하면 — 그것이 ZEC 자체의 특성(프라이버시, 양자 컴퓨팅 저항성) 때문이든, 단순히 자신의 BTC 리스크 노출을 헤지하기 위해서든 — 그것으로 충분합니다.
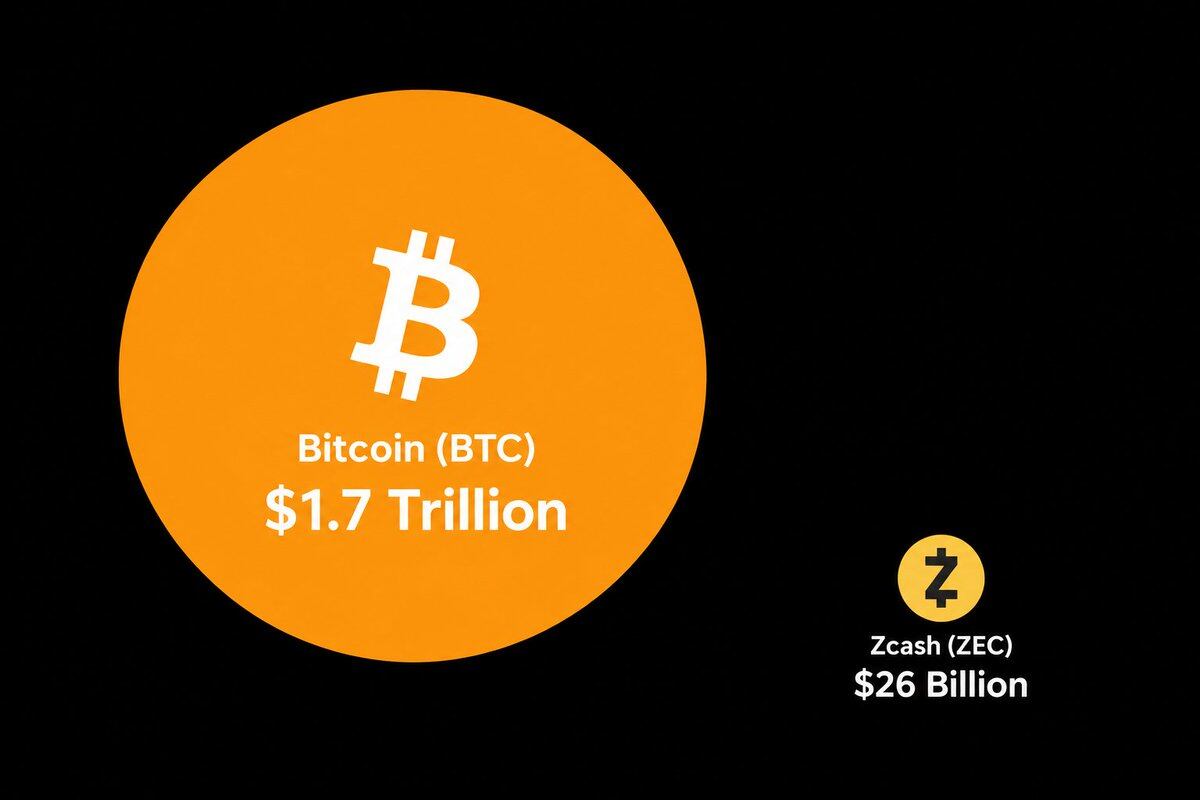
이것이 ZEC가 오르기만 하는(Up Only) 이유입니다.1조 7천억 달러의 거대한 존재에 비하면, 260억 달러 시가총액의 자산은 여전히 잔돈처럼 저렴합니다. ZEC가 계속해서 극히 일부의 비트코인 신봉자들을 설득해 '만일을 대비해' 조금이라도 사게 만들 수 있다면, 그것은 계속 오를 것입니다 — 아이러니하게도, '만일을 대비해'는 비트코인 신봉자들이 전 세계에 BTC를 팔 때 가장 자주 쓰는 표현입니다.
ZEC가 달러로 얼마나 올랐는지는 중요하지 않습니다. 진정으로 중요한 것은 ZEC의 BTC 대비 규모 비율입니다. 왜냐하면 ZEC 매수세를 추동하는 핵심 원천이 바로 BTC로부터의 부의溢出이기 때문입니다.
제가 잘못 이해했다면 정정해 주시기 바랍니다. 하지만 제가 보기에 시장에는 BTC, ETH 및 기타 모든 암호화폐 자산을 건너뛰고 순전히 ZEC 자체의 가치 때문에 ZEC를 사는 자본 배분자는 거의 존재하지 않습니다.
NEAR: 스마트 컨트랙트 분야의 새로운 '셸링 포인트'
저는 유사한 현상이 NEAR에서도 재현되고 있다고 생각합니다. NEAR는 2026년 '스마트 컨트랙트 매수세' 트로피를 차지했습니다.
NEAR가争夺하는 '스마트 컨트랙트 매수세'는 ZEC가 흡수하고 있는 '비트코인 매수세'보다 에너지가 확실히 약합니다. 암호화폐 세계에서 가치 저장(SoV) 내러티브는 항상 1위를 차지하며, 스마트 컨트랙트 퍼블릭 체인은 2위에 머물 수밖에 없습니다.
게다가 ETH가 스마트 컨트랙트 패권에 대한 장악력은 BTC가 가치 저장 왕좌에 대한 통치력보다 훨씬 약합니다. SOL이 ETH에 가한 충격은 어떤 자산도 비트코인에 가한 적이 없습니다. 또한 비트코인 맥시멀리스트의 배타성에 비해 이더리움 커뮤니티의 문화는 항상 더 느슨하고 포용적이며 다원적이었습니다.
따라서 NEAR가 끌어들이는 매수자 집단은 ZEC가 겨냥하는 비트코인 신봉자들보다 더 분산되어 있을 수 있습니다.그럼에도 불구하고 그 근본 논리는 동일합니다.
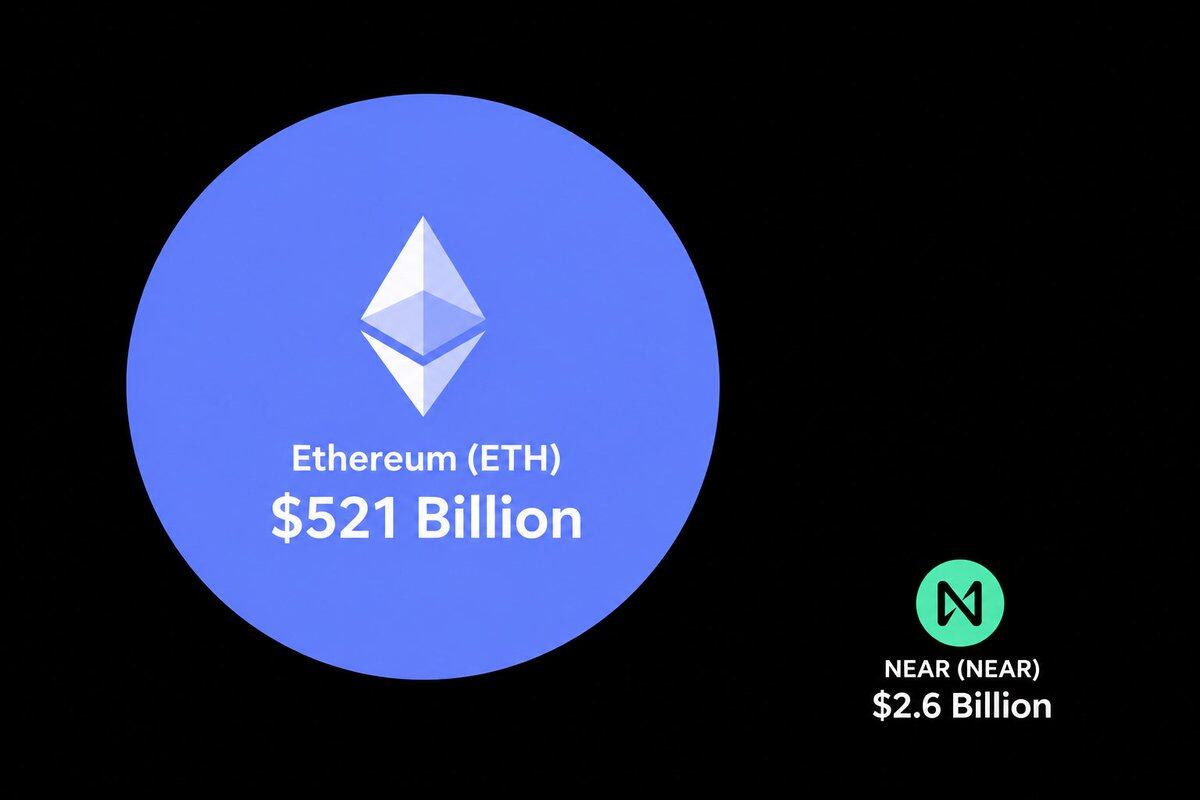
점점 더 적은 사람들이 초대형 기존 블루칩을 사려고 합니다. 이유는 간단합니다 — 충분한 수익률이 부족하기 때문입니다. 그리고 2026년에 이르러 이 두 기존 블루칩은 너무 많은 기술적 부담을 안게 되어 기술 아키텍처상 이미 뒤처진 모습입니다.
블루칩의 저주
안타깝게도 이러한 시장 역학은 전체 암호화폐 업계에 난제를 남겼습니다 — 누군가는 이 블루칩 자산을 이어받아야 합니다.
비트코인은 높은 변동성의 디지털 화폐에서 성숙한 금 대체재로 완전히 진화해야 하지만, 최근 성과를 보면 BTC는 이 역할을 잘 수행하지 못하는 듯합니다; 반면 진짜 금은 아무리 많은 결점이 있든 금은 결국 금입니다.
그리고 Tom Lee 이후, 누가 ETH를 사러 올까요? 저는 아직 그것이 다시 10배 오를 수 있다는 견고한 근거나 새로운 내러티브를 보지 못했습니다.
시가총액 상위 두 선두 자산이 이 기반 위에서 10배 성장할 수 없다면, 업계 전체는 어떻게 앞으로 나아가야 할까요?발전은 반드시 일어날 것입니다 — Hyperliquid, Venice, Lighter, Ethena, Morpho 모두 놀라운 혁신을 가져왔습니다. 그러나 암호화폐 총 시가총액이 3조 달러에서 30조 달러로 도약하지 않는 한, 이 신흥 창업 프로젝트들이 창출한 가치는 암호화폐 밖의 기관에 포획될 가능성이 높으며, 우리本土의 네이티브 블루칩에 축적되지 않을 것입니다.
BTC와 ETH에 비해 Robinhood, Coinbase, Apollo 및 전통 증권사들은 이 새로운 세력의红利를 포획할 더 좋은 위치에 있습니다. BTC와 ETH가 여기서 실질적인 가치를 흡수할 수 있을지는 현재로서는 상당히 의문입니다.
이러한 구도가 지속된다면, 우리는 항상 새로운 국지적 승자를 맞이할 수 있을지 모르지만, 전체 암호화폐 업계의 총 파이는 우리가 한때 품었던 원대한 염원보다 여전히 훨씬 작을 것입니다.
제가 너무 조급한 것일 수도 있습니다. 이번 사이클에서 암호화폐 총 시가총액이 진정으로 10조 달러 고지를 돌파하기를 진심으로 바랍니다! 수조(Zillions)를 향해!





