


IOSG: HIP-3의 비싼 입장권, 살 수 없는 해자


- 핵심 관점: Hyperliquid의 HIP-3 빌더 시장은 이미 고도로 집중되었고 전체적으로 위축되고 있으며, 선두주자 Trade[XYZ]가 97.8%의 거래량을 차지하지만 한 달 새 44% 하락했고, 도전자들의 수수료 수익 합계는 겨우 74.7만 달러로 운영 수익이 패시브 스테이킹보다 훨씬 낮으며, 유일한 예외인 Entropy도 겨우 일주일 앞섰을 뿐이다.
- 핵심 요소:
- 열 개 팀이 총 HIP-3 무기한 DEX를 등록했으며, 네 곳은 여전히 거래 중이고 다섯 곳은 운영 중단, 한 곳은 미개장 상태이며, 각각 약 4000만 달러의 HYPE를 스테이킹했다.
- HIP-3가 Hyperliquid 무기한 거래량에서 차지하는 비중이 57.1%에서 25.8%로 하락했는데, 이는 단순한 점유율 상실이 아니라 핵심 거래량이 두 배로 늘어난 것이 주된 원인이다.
- Trade[XYZ]는 30일간 646억 달러를 거래했으며 전월 대비 44.2% 감소했는데, 그중 약 절반은 스토리지와 AI 섹터의 실제 거래 감소에서 비롯되었고 나머지 절반은 자체 점유율 상실이다.
- 결제 자산이 생사의 갈림길이 되었다: 비USDC 스테이블코인으로 결제하는 플랫폼은 모두 운영 중단되었고, 생존한 곳은 모두 USDC를 사용해 6대 6의 기록을 형성했다.
- 가격 경쟁 없음: 모든 주식형 플랫폼의 수수료율이 바닥을 찍었으며, 실측 결과 Trade[XYZ] 0.427bp, Entropy 0.400bp이고, 선두주자 외 모든 플랫폼의 누적 배포자 수익 분배는 겨우 74.7만 달러이다.
- 자산 포지션당 약 3.99만 달러이며, 스테이킹 수익이 운영 수익을 훨씬 초과한다(Paragon의 스테이킹 연간 수익은 수수료 수입의 약 14배). 도전자의 가치는 수수료로 지탱하기 어렵다.
- 예측력이 있는 유일한 변수는 결제 자산과 오라클, 펀딩레이트 설계이며, Entropy는 자체 오라클로 Nebius에서 일주일 앞섰지만 곧 역전당했다.
원문 작성자: Mario Chow, IOSG Ventures
열 개 팀이 Hyperliquid에 자체 영구 시장을 등록했고, 대부분 이를 위해 약 $40M 상당의 HYPE를 락업했다. 그중 한 곳이 거래량의 97.8%를 차지하고 있으며, 방금 한 달 만에 44% 하락했다. 이 글은 나머지 아홉 곳이 무엇을 사들였는지를 답하려 한다. 숫자는 전부 온체인에서 가져왔으며, 공지가 아니다.
이 글의 모든 숫자는 Hyperliquid 공개 API에서 직접 가져왔다: perpDexs, metaAndAssetCtxs, 등록된 519개 자산 전체를 커버하는 일봉 candleSnapshot, delegatorSummary, userNonFundingLedgerUpdates, 그리고 clearinghouseState{dex}.
「30일」은 2026년 8월 15일부터 9월 13일까지의 완전한 UTC 역일을, 「지난 30일」은 7월 16일부터 8월 14일을, 「7일」은 9월 7일부터 13일을 뜻한다. HYPE는 $79.73으로 계산했다. 7절의 라우팅 데이터는 Flowscan에서 가져왔는데, builder code의 거래량은 공개 API로 집계할 수 없기 때문이다.
요약
· HIP-3는 또다시 Hyperliquid의 소수파가 되었다. 빌더가 배포한 시장은 30일 동안 영구 거래량의 25.8%를 차지했으며, 지난달에는 57.1%였다. 이 변화는 주로 분모에서 비롯된다: 핵심 거래량은 두 배 이상 늘었지만 HIP-3 자체는 줄고 있다.
· 선두 주자가 위축되고 있다. Trade[XYZ]의 30일 거래량은 $64.60B로 전월 대비 44.2% 감소했고, 7일 평균 거래량은 8월 초 $5.36B/일의 고점에서 $2.01B/일로 떨어졌다. 이 하락의 약 절반은 실제 시장에서 스토리지와 AI 섹터의 거래 감소에 대응하며, 나머지 절반은 이 거래소 자체의 문제다. 이곳은 8월 18일 이후로 단 하루도 핵심 오더북을 앞지르지 못했다.
· Entropy(io)는 정면 승부 시장에서 꼬박 일주일 앞섰다가 다시 반납했다. Nebius에서의 점유율은 3주 연속 8.7%, 53.1%, 20.4%의 궤적을 그렸고, 자체 거래량도 3주 연속 하락했다. 반대 신호는 포지션에 있다: 미결제약정이 역주행하며 37% 증가해 $51.4M에 도달했다.
· 결제 자산은 여전히 생사선이며, 기록은 여전히 6 대 6이다. 비 USDC 스테이블코인으로 결제하는 거래소는 모두 거래를 중단했다; 살아남은 곳은 전부 USDC를 사용한다.
· 자산 상장은 지켜지지 않는다. 현재 경매 최저가 기준으로 자산 슬롯 하나는 약 $39,900이며, Paragon의 모든 온라인 시장을 사들이는 데도 $1.04M 정도로, Trade[XYZ]의 2주치 수수료 수익에 해당한다.
· 아무도 가격으로 경쟁하지 않는다. 모든 주식类 거래소는 deployerFeeScale = 1.0에 Growth Mode를 얹어 운영되며, 실측 수수료율은 Trade[XYZ] 0.427 bp, Entropy 0.400 bp다. 선두 주자 외의 모든 거래소는 생사 여부를 막론하고 평생 합쳐 $747,000의 배포자 몫만 벌었다.
현장에 있는 열 곳의 배포자
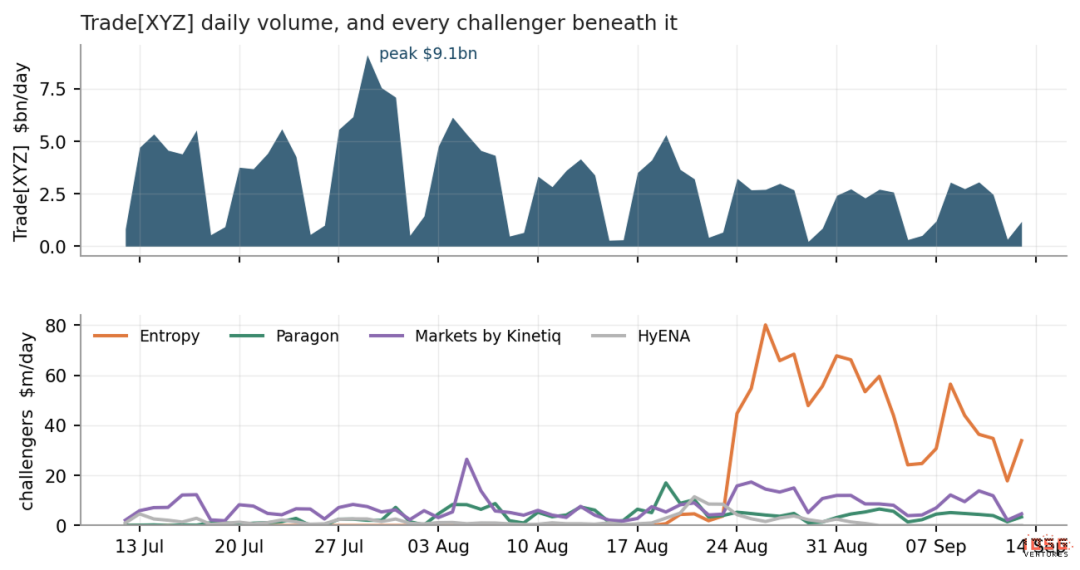
▲ Trade[XYZ]의 일일 거래량과 그 아래의 모든 도전자. 두 그림의 세로축 스케일은 약 100배 차이 난다.
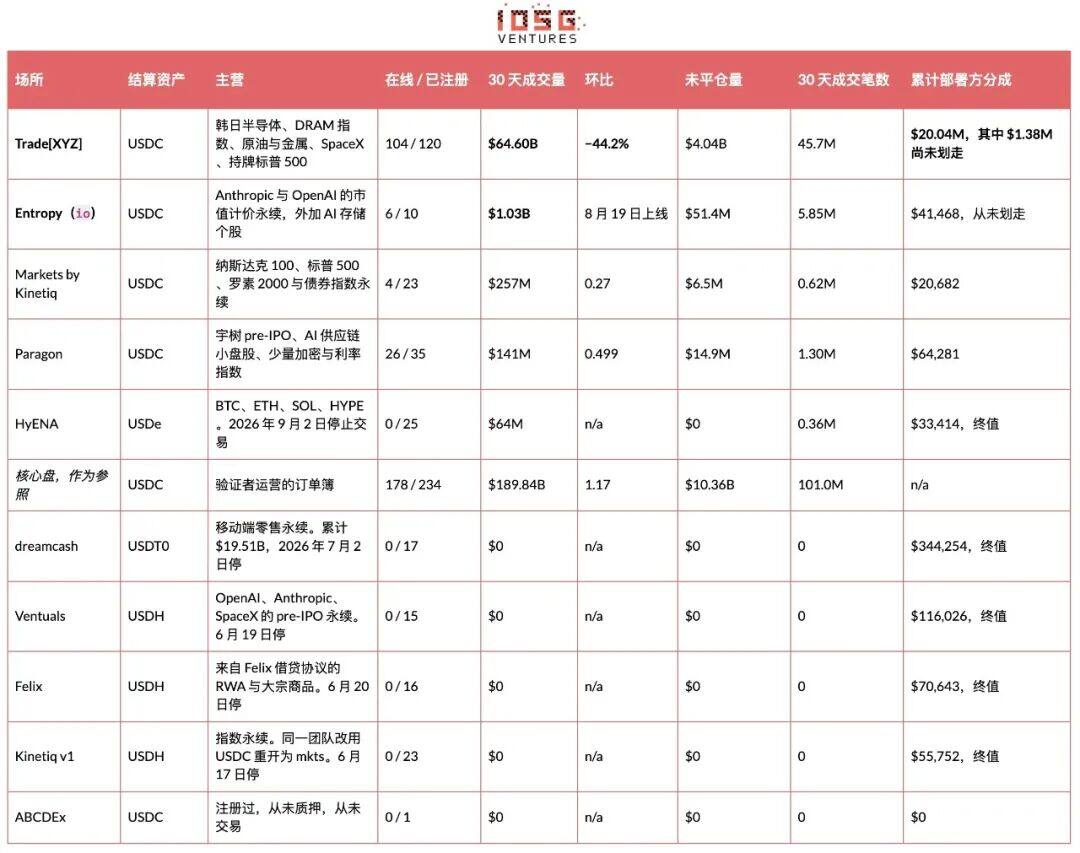
「거래 건수」는 일봉 K선의 n 필드를 윈도 내에서 합산한 값이다. 공개 API로는 독립 트레이더 수를 도출할 수 없다.
역사적으로 총 열 곳만 영구 DEX를 등록했고, 지금까지 열한 번째는 없다. 네 곳은 거래 중이고, 다섯 곳은 중단했으며, 한 곳은 한 번도 문을 열지 않았다. Trade[XYZ]는 HIP-3 거래량의 30일 기준 97.8%, 최근 7일 기준 97.6%를 차지한다.
도전자들의 상황은 몇 마디로 끝난다. Entropy는 26일 동안 $1.03B를 처리했고, 여섯 개의 온라인 시장을 보유했으며, 자산 목록이 아닌 자체 구축 오라클에 의존한다. 선두 주자도 호가하는 시장에서 앞선 적이 있는 유일한 거래소다. Paragon은 호가창이 호가창처럼 생긴 유일한 도전자로, 26개의 온라인 시장에 테일 분포가 넓게 퍼져 있으며, Trade[XYZ]가 한 번에 다섯 개 종목에 진입한 상황에서도 당월 49.9% 상승했다. Markets by Kinetiq는 23개 종목을 매수했고, 거래량의 95%가 두 개의 지수 영구 상품에 집중되어 있다. HyENA는 이미 끝났다: 시장 전부 상장폐지, 미결제약정 제로, 평생 $33,414를 벌었다.
HIP-3의 점유율, 그리고 이것이 오독되기 쉬운 이유
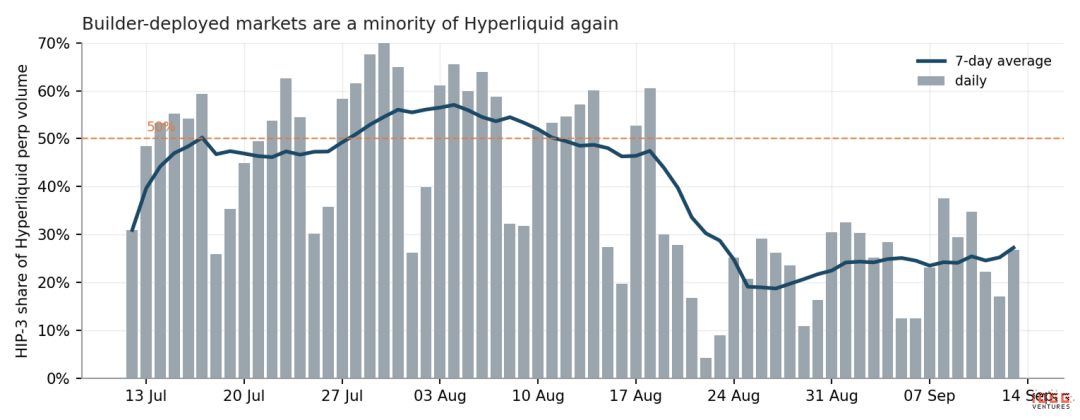
▲ Hyperliquid 영구 거래량에서 HIP-3가 차지하는 비중, 일별 산출.
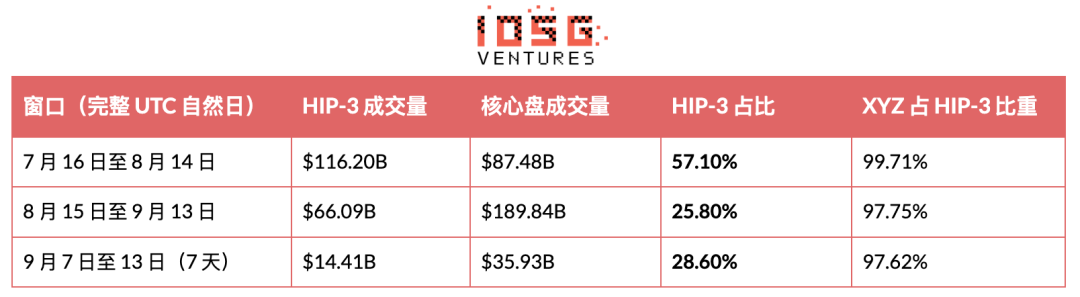
7일 평균은 7월 중순 50%를 넘어섰고, 8월 초에는 거의 57%까지 올랐다가 이후 30% 아래로 떨어졌으며, 8월 20일 이후로 다시 올라간 적이 없다. 8월 18일에는 한 빌더의 거래량이 Hyperliquid 전체 검증자 집합을 압도했다. 그 이후로는 다시 해내지 못했다.
이 비율이 말하는 것은 사실 분모다. 분자는 주식 호가창이고, 분모는 암호화폐 호가창이며, 변동하는 다리는 암호화폐 쪽이다. 57%는 암호화폐가 한산할 때 읽힌 값이고, 26%는 같은 주식 호가창이 장세를 맞았을 때 읽힌 값이며, 같은 기간 핵심 거래량은 117% 증가했다. 최근 7일 점유율은 심지어 28.6%로 돌아왔는데, Trade[XYZ]는 계속 줄고 있다. 어떤 HIP-3 점유율을 인용하기 전에, 그 기간 암호화폐 시장이 무엇을 하고 있었는지 먼저 밝혀야 한다.
진짜 봐야 할 것은 절대량이며, 절대량은 악화되고 있다. Trade[XYZ]의 30일 거래량은 $64.60B로 전월 대비 44.2% 감소했고, 7일 평균 거래량은 8월 초 $5.36B/일에서 $2.01B/일로 떨어졌으며, 자체 호가창은 62% 후퇴했다. 최대 시장인 SK하이닉스는 $8.50B로 하락했다. 점유율 하락의 두 다리 모두 사실이다. 그리고 다음 단락은 HIP-3의 이 다리 대부분이 경쟁 문제가 아니라는 것을 보여줄 것이다.
거래량 하락의 주원인은 점유율 상실이 아니라 스토리지 섹터의 침체
44%의 하락을 곧바로 「선두 주자가 지고 있다」로 읽는 것이 가장 손쉬운 해석이지만, 데이터는 이를 뒷받침하지 않는다. 검증 방법은 간단하다: 경쟁으로 인한 하락이라면, 종목 자체는 평소처럼 거래되지만 Trade[XYZ]가 잡는 몫만 줄어드는 것을 봐야 한다. 실제로 일어난 일은 종목 자체가 조용해진 것이다.
매도는 전혀 없었다. 거래량이 정점을 찍은 8월 초를 기준으로, 호가창의 모든 대형 시장 가격은 오늘 더 높다.
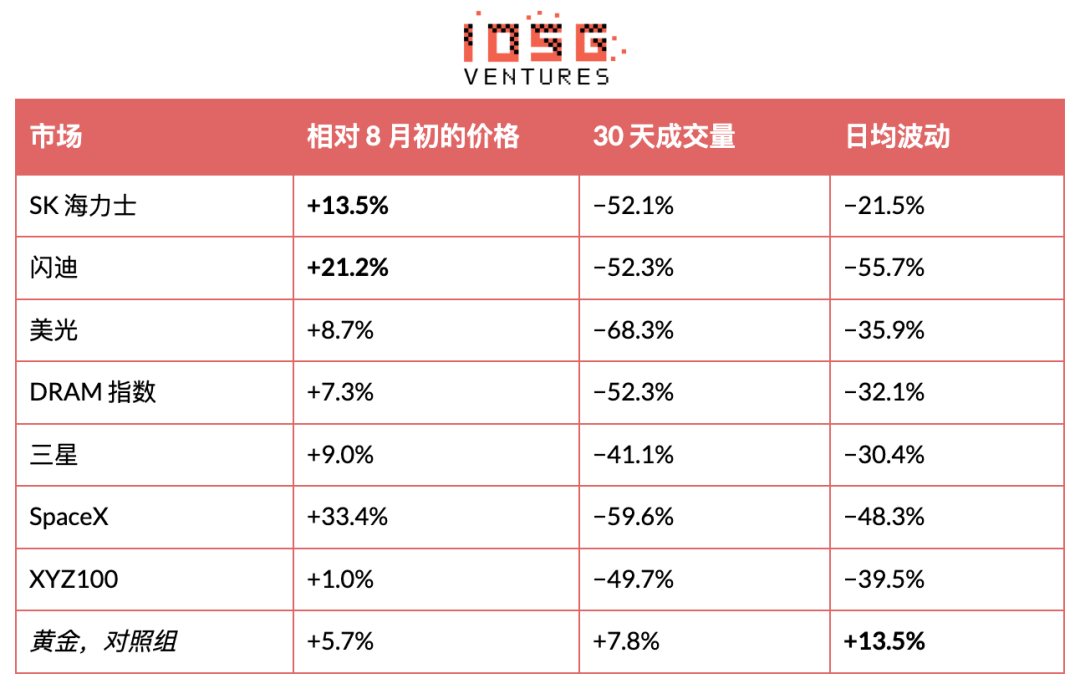
진짜 무너진 것은 이 종목들이 하루에 얼마나 움직일 수 있는가이며, 거래소의 거래량은 거의 동기적으로 따라갔다.
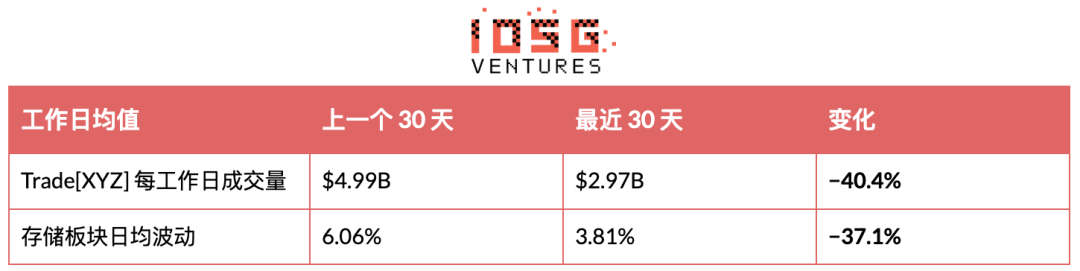
위는 모두 평일 기준인데, 주말에는 주식 시장이 휴장이지만 Trade[XYZ]는 정상 거래하기 때문에 주말을 포함하면 이 관계가 현저히 과장된다. 평일만 보면, 스토리지 섹터의 일평균 변동성과 거래소 일일 거래량 사이의 상관계수는 +0.47이며, 표본은 45일이다. 금은 자연스러운 대조군이다: 이번 달 유일하게 일중 변동성이 상승한 대형 시장이며, 거래량도 함께 올라갔다. 은은 이 패턴에 맞지 않는 예외다.
다만 변동성은 대리 변수일 뿐이다. 더 직접적인 검증은 같은 아홉 종목의 실제 주식 거래량과 비교하는 것이며, 답은: 전통 시장이 약 절반만 설명한다.
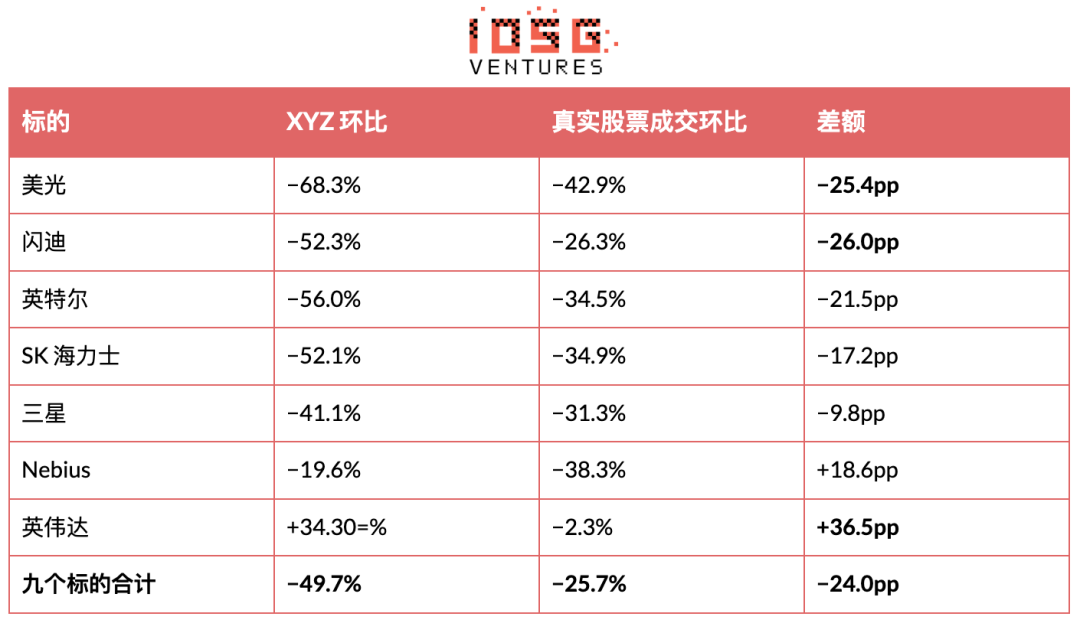
스토리지와 AI 섹터의 실제 거래는 실제로 25.7% 무너졌고, 이 절반은 사실이다. 하지만 XYZ는 49.7% 하락했는데, 거의 두 배다. 초과된 24%p는 업종이 준 것이 아니다.
그리고 격차가 가장 큰 곳이 바로 핵심이다: 샌디스크 −26.0pp, 마이크론 −25.4pp, 인텔 −21.5pp, SK하이닉스 −17.2pp. 반대로 엔비디아(+36.5pp)와 Nebius(+18.6pp)에서는 실제 시장을 앞섰지만, 그 두 호가창은 모두 작다.
경쟁으로도 이 격차를 설명할 수 없다. Entropy의 30일 전체 샌디스크 거래는 $523M인데, XYZ 자체의 샌디스크 호가창은 $6.14B 줄었으므로 도전자가 최대 그중 약 8%만 가져간 셈이다.
나머지는 자금 순환에 더 가깝다. 같은 기간 Hyperliquid 핵심 영구 거래는 117% 증가했고 HIP-3는 하락했는데, 양쪽을 합친 총량은 26% 증가했다. 돈은 Hyperliquid를 떠나지 않았고, 단지 주식 호가창에서 암호화폐 호가창으로 돌아온 것이다.
규모의 기준점. 같은 30일 동안 이 아홉 종목은 각자 거래소에서 $2,004.7B를 거래했고, XYZ는 그 종목들에서 $23.5B를 거래해 1.2%를 차지했다. XYZ의 전체 104개 시장을 합친 $64.60B도 이 아홉 이름의 실제 거래의 3.2%에 불과하다. 침투율이 가장 높은 것은 SK하이닉스의 9.1%, 가장 낮은 것은 브로드컴의 0.1%이며, 이 곡선 자체가 이 사업이 무엇인지 말해준다: 암호화폐 네이티브 트레이더가 접근할 수 없는 자산은 침투율이 높고, 누구나 살 수 있는 미국 대형주는 침투율이 낮다.
따라서 이번 하락은 둘 다 해당한다: 약 절반은 섹터의 베타이고, 나머지 절반은 자체 문제다. 6절의 계산은 실제 거래량만 취하고 거래량이 어디서 오는지는 묻지 않으므로, 수수료 계산은 영향을 받지 않는다. 하지만 이 두 절반을 나눠 보는 것이 중요하다: 섹터 쪽 절반은 돌아올 것이고, 거래소 자체의 절반은 그렇지 않을 수 있다.
재편, 그리고 유일하게 예측력이 있는 변수
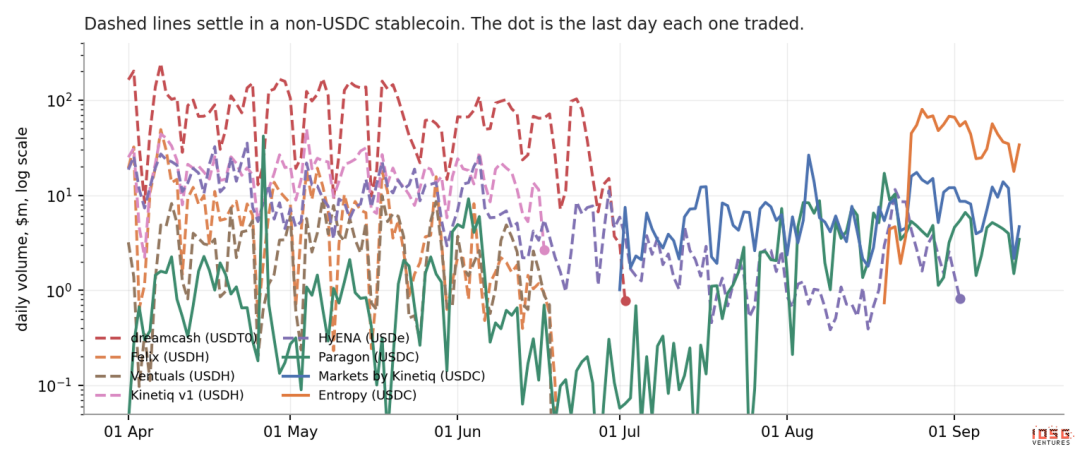
▲ 각 HIP-3 거래소의 일일 거래량, 로그 좌표. 점선은 비 USDC 스테이블코인 결제를 나타내며, 원점은 마지막으로 거래가 있었던 날.
오늘까지 여섯 곳이 거래를 중단했으며, 이들을 갈라놓은 변수는 자산 선택도, 팀 수준도, 과거 거래량도 아닌, 결제에 사용한 스테이블코인이었다.
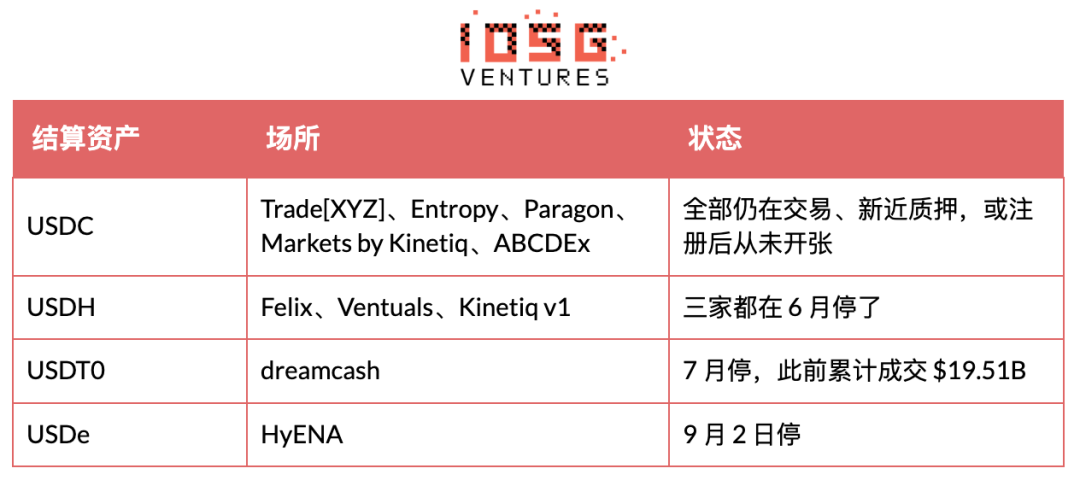
메커니즘 자체는 소박하다: 트레이더는 첫 주문을 넣기 위해 먼저 특정 스테이블코인으로 교환해야 하는데, 그들은 교환하기 귀찮아한다. Felix가 가장 명확한 예다. 당초 USDH를 뒷받침하던 수수료 혜택은 Growth Mode가 출시되자마자 상쇄되었고, 이후 이 결제 자산에는 마찰만 남았다.
Kinetiq는 그 대조 실험군이다. 유일하게 폐쇄 후 살아남은 운영자로, USDH 거래소를 없애고 똑같은 지수 상품을 USDC로 옮겨 재개했다. 과거 거래량은 아무것도 예측하지 못한다: dreamcash는 $19.51B를 처리해 6월 전체 배치를 합친 것보다 많았지만 그대로 중단했다. Entropy는 8월에 이전 어떤 진입자보다 많은 자금을 들고 들어왔고, USDC를 선택할 때 망설임이 보이지 않았다.
결제 자산을 실제로 정한 것은 무엇이고, 무엇이 아닌가
USDC의 휩쓸기를 프로토콜의 조치로 읽는 것은 자연스럽지만, Hyperliquid 자체 문서는 정반대를 말한다. Aligned Quote Assets v2 하에서 (8월 하순 USDC에 활성화





