


Skyの創設者が自身のUSDS借入プールを空にした疑い


- 核心观点:SkyのstUSDSプールは、創設者に関連するアドレス(rune.eth)の多額の借入により流動性が枯渇し、金利は19.75%まで急騰した。Skyは事前に清算パラメータを調整してリスクを遅らせたものの、退出流動性が著しく不足しており、SKY価格がさらに下落すれば、不良債権は避けられず、ガバナンスとリスク転嫁をめぐる議論を引き起こす可能性がある。
- 关键要素:
- stUSDSプールは借り尽くされ、債務の48%(約7690万ドル)が共同創設者Rune Christensenを示すrune.ethに由来し、4つのポジションは6ヶ月間返済がなく、3つはすでに清算ラインを下回っている。
- Skyは2025年9月以降、自動清算を手動清算に変更し、11月には清算ラインを120%に、ハードキャップ価格を0.025ドルに引き下げ、一部の清算発動を遅延させた。
- 退出流動性が著しく不足している。CurveプールのstUSDS比率は80%超、Morphoの3つのプールは空にされ、利用可能な退出価値は900万ドル未満で、1億5000万ドルのプールの6%にも満たない。
- SKYは約0.04625ドル、Runeの担保は約40億枚。わずか1億枚の取引でスリッページは20%超となり、0.025ドルを下回れば不良債権は1億ドルを超える可能性がある。
- USDSの発行量は52億ドル超で、クリプトネイティブステーブルコインとして最大であり、SkyのTVLはDeFi第10位で、プロトコル規模は依然として影響力を持つ。
原文作者:Eric、Foresight News
2026年11月14日、Xで「punkquidity」というユーザーが、SkyのstUSDSの年利が13%まで上昇しているにもかかわらず、引き出せる資金がないことを発見した。
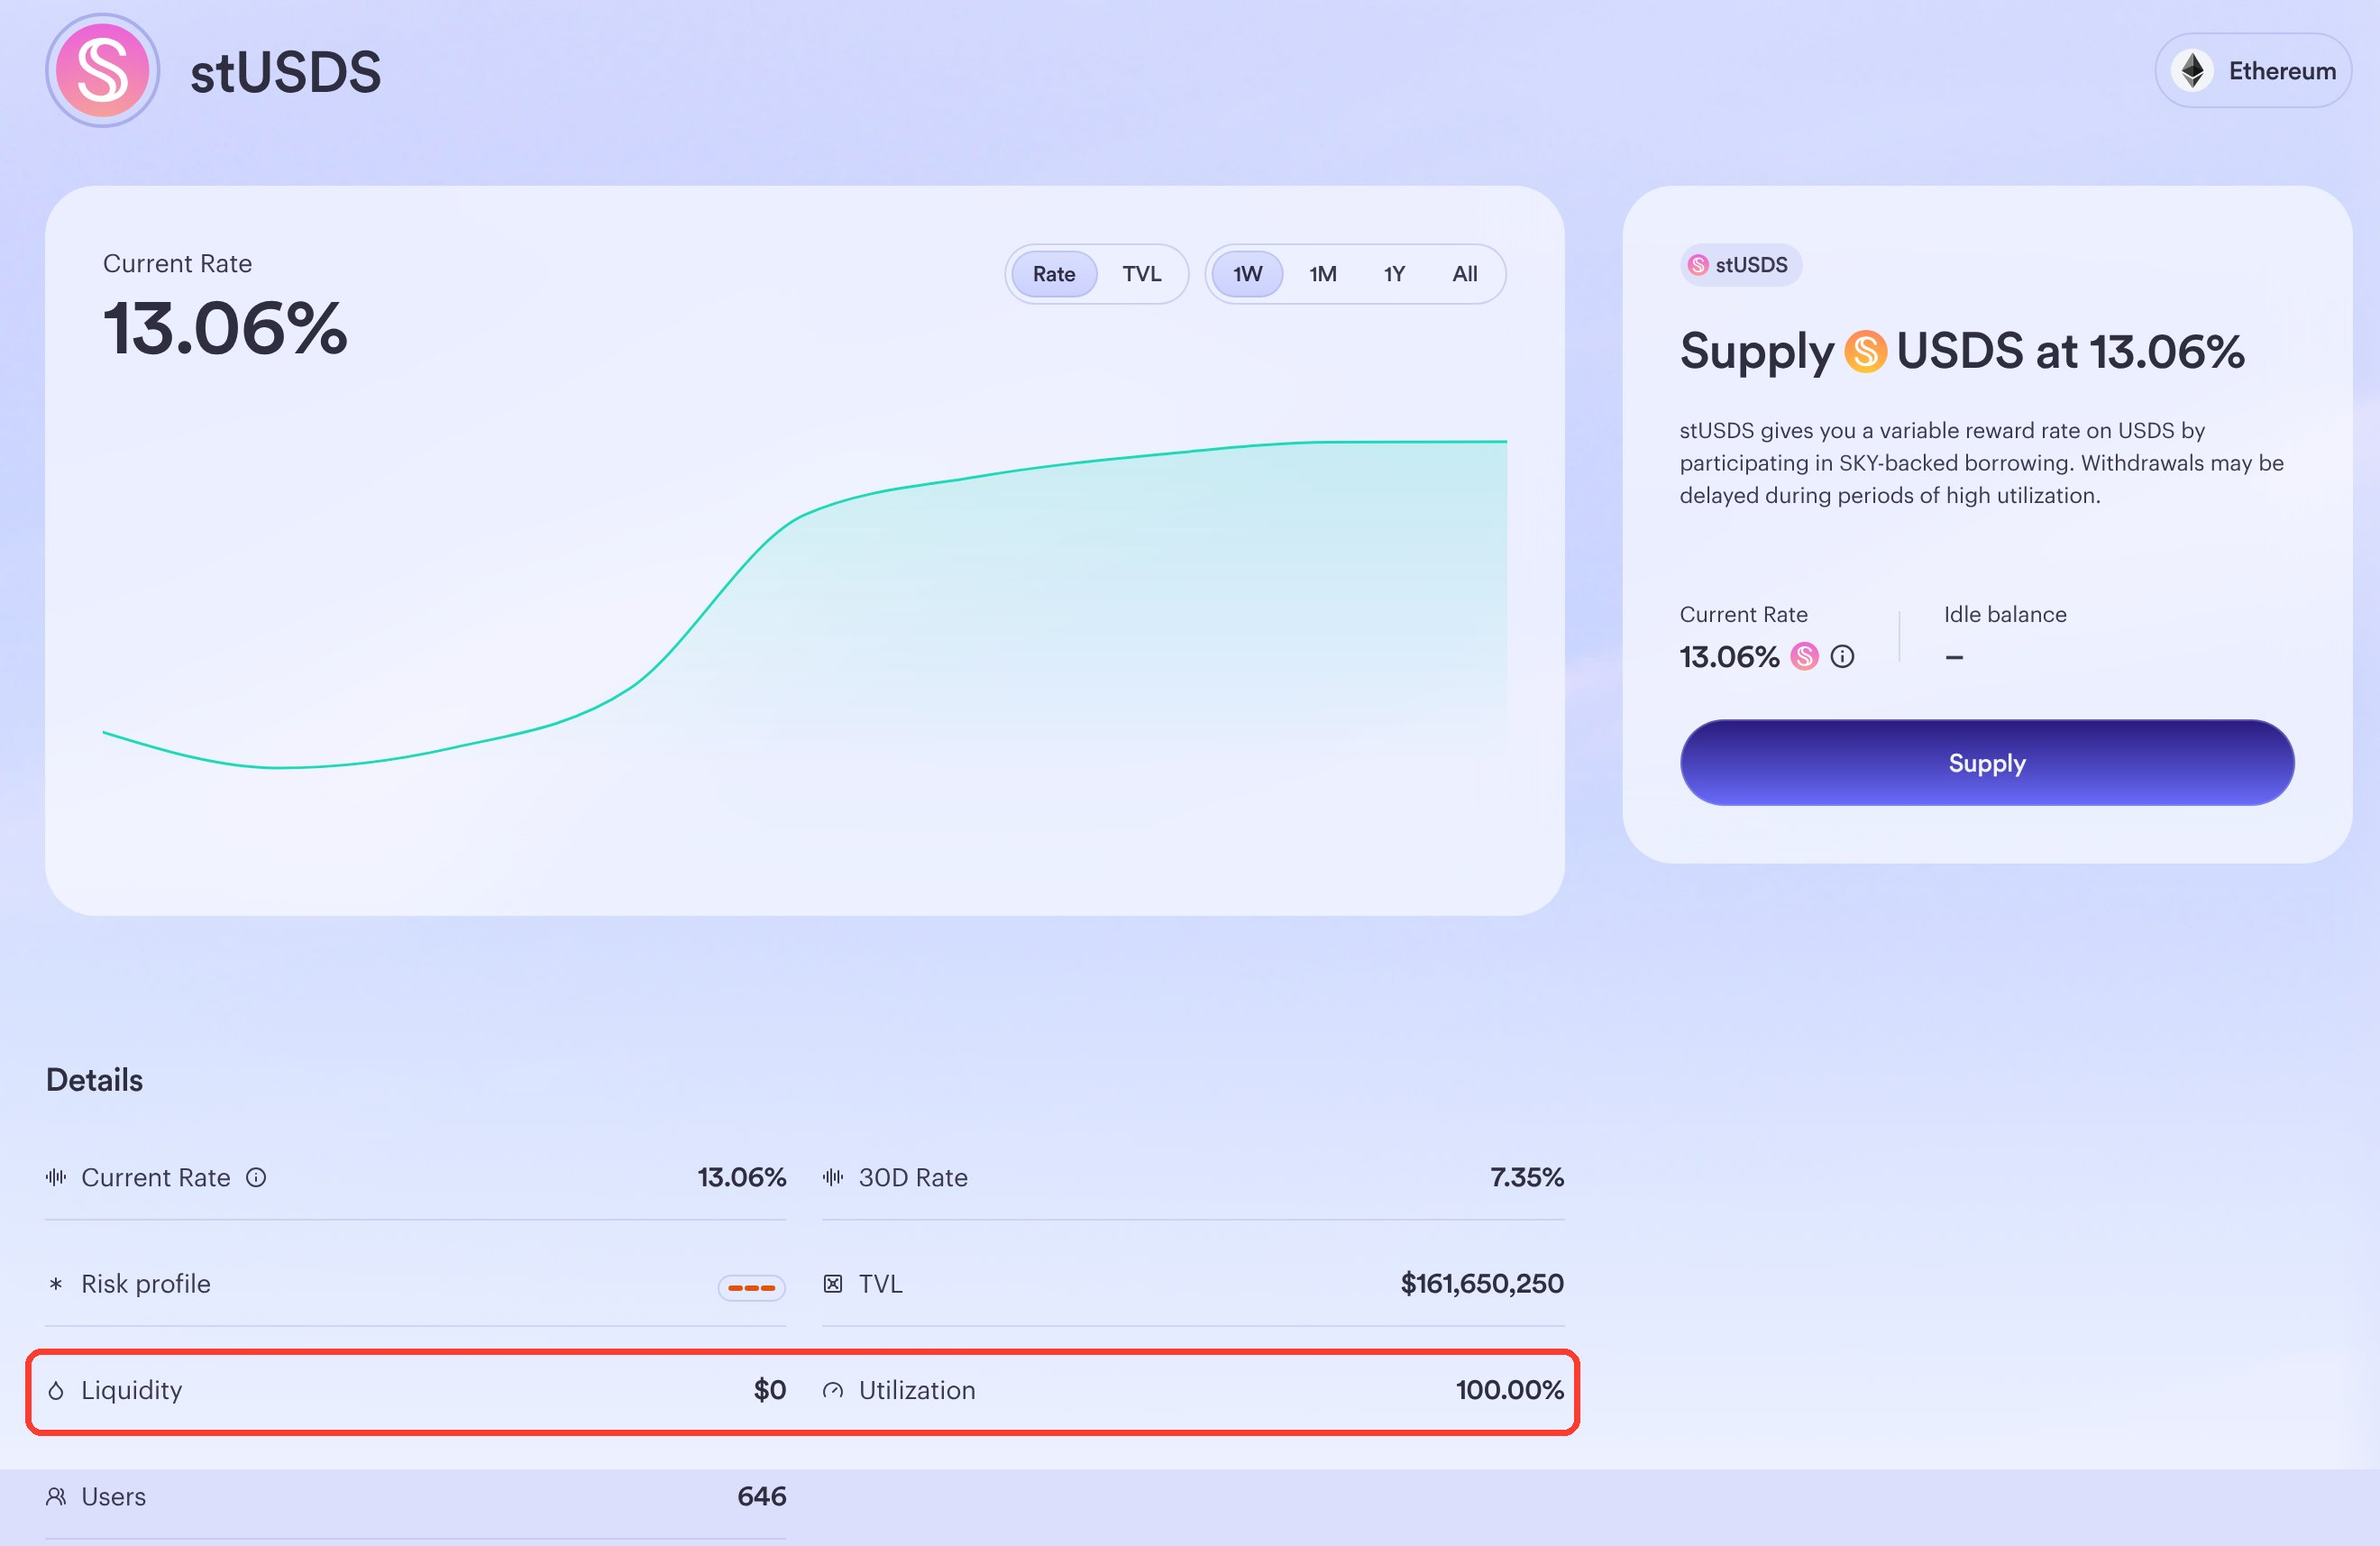
SkyのstUSDSはすべて、担保としてステーキングされたSKYに対してUSDSを借り出すために用意されている。ユーザーはUSDSを提供してstUSDSを収益獲得の証明として受け取り、他のユーザーはSKYを担保にUSDSを借りることができる。punkquidityはさらに、11月10日に誰かがプール内の最後の引き出し可能なUSDSを引き出し、その後誰もプールにUSDSを預け入れなくなったと指摘した。
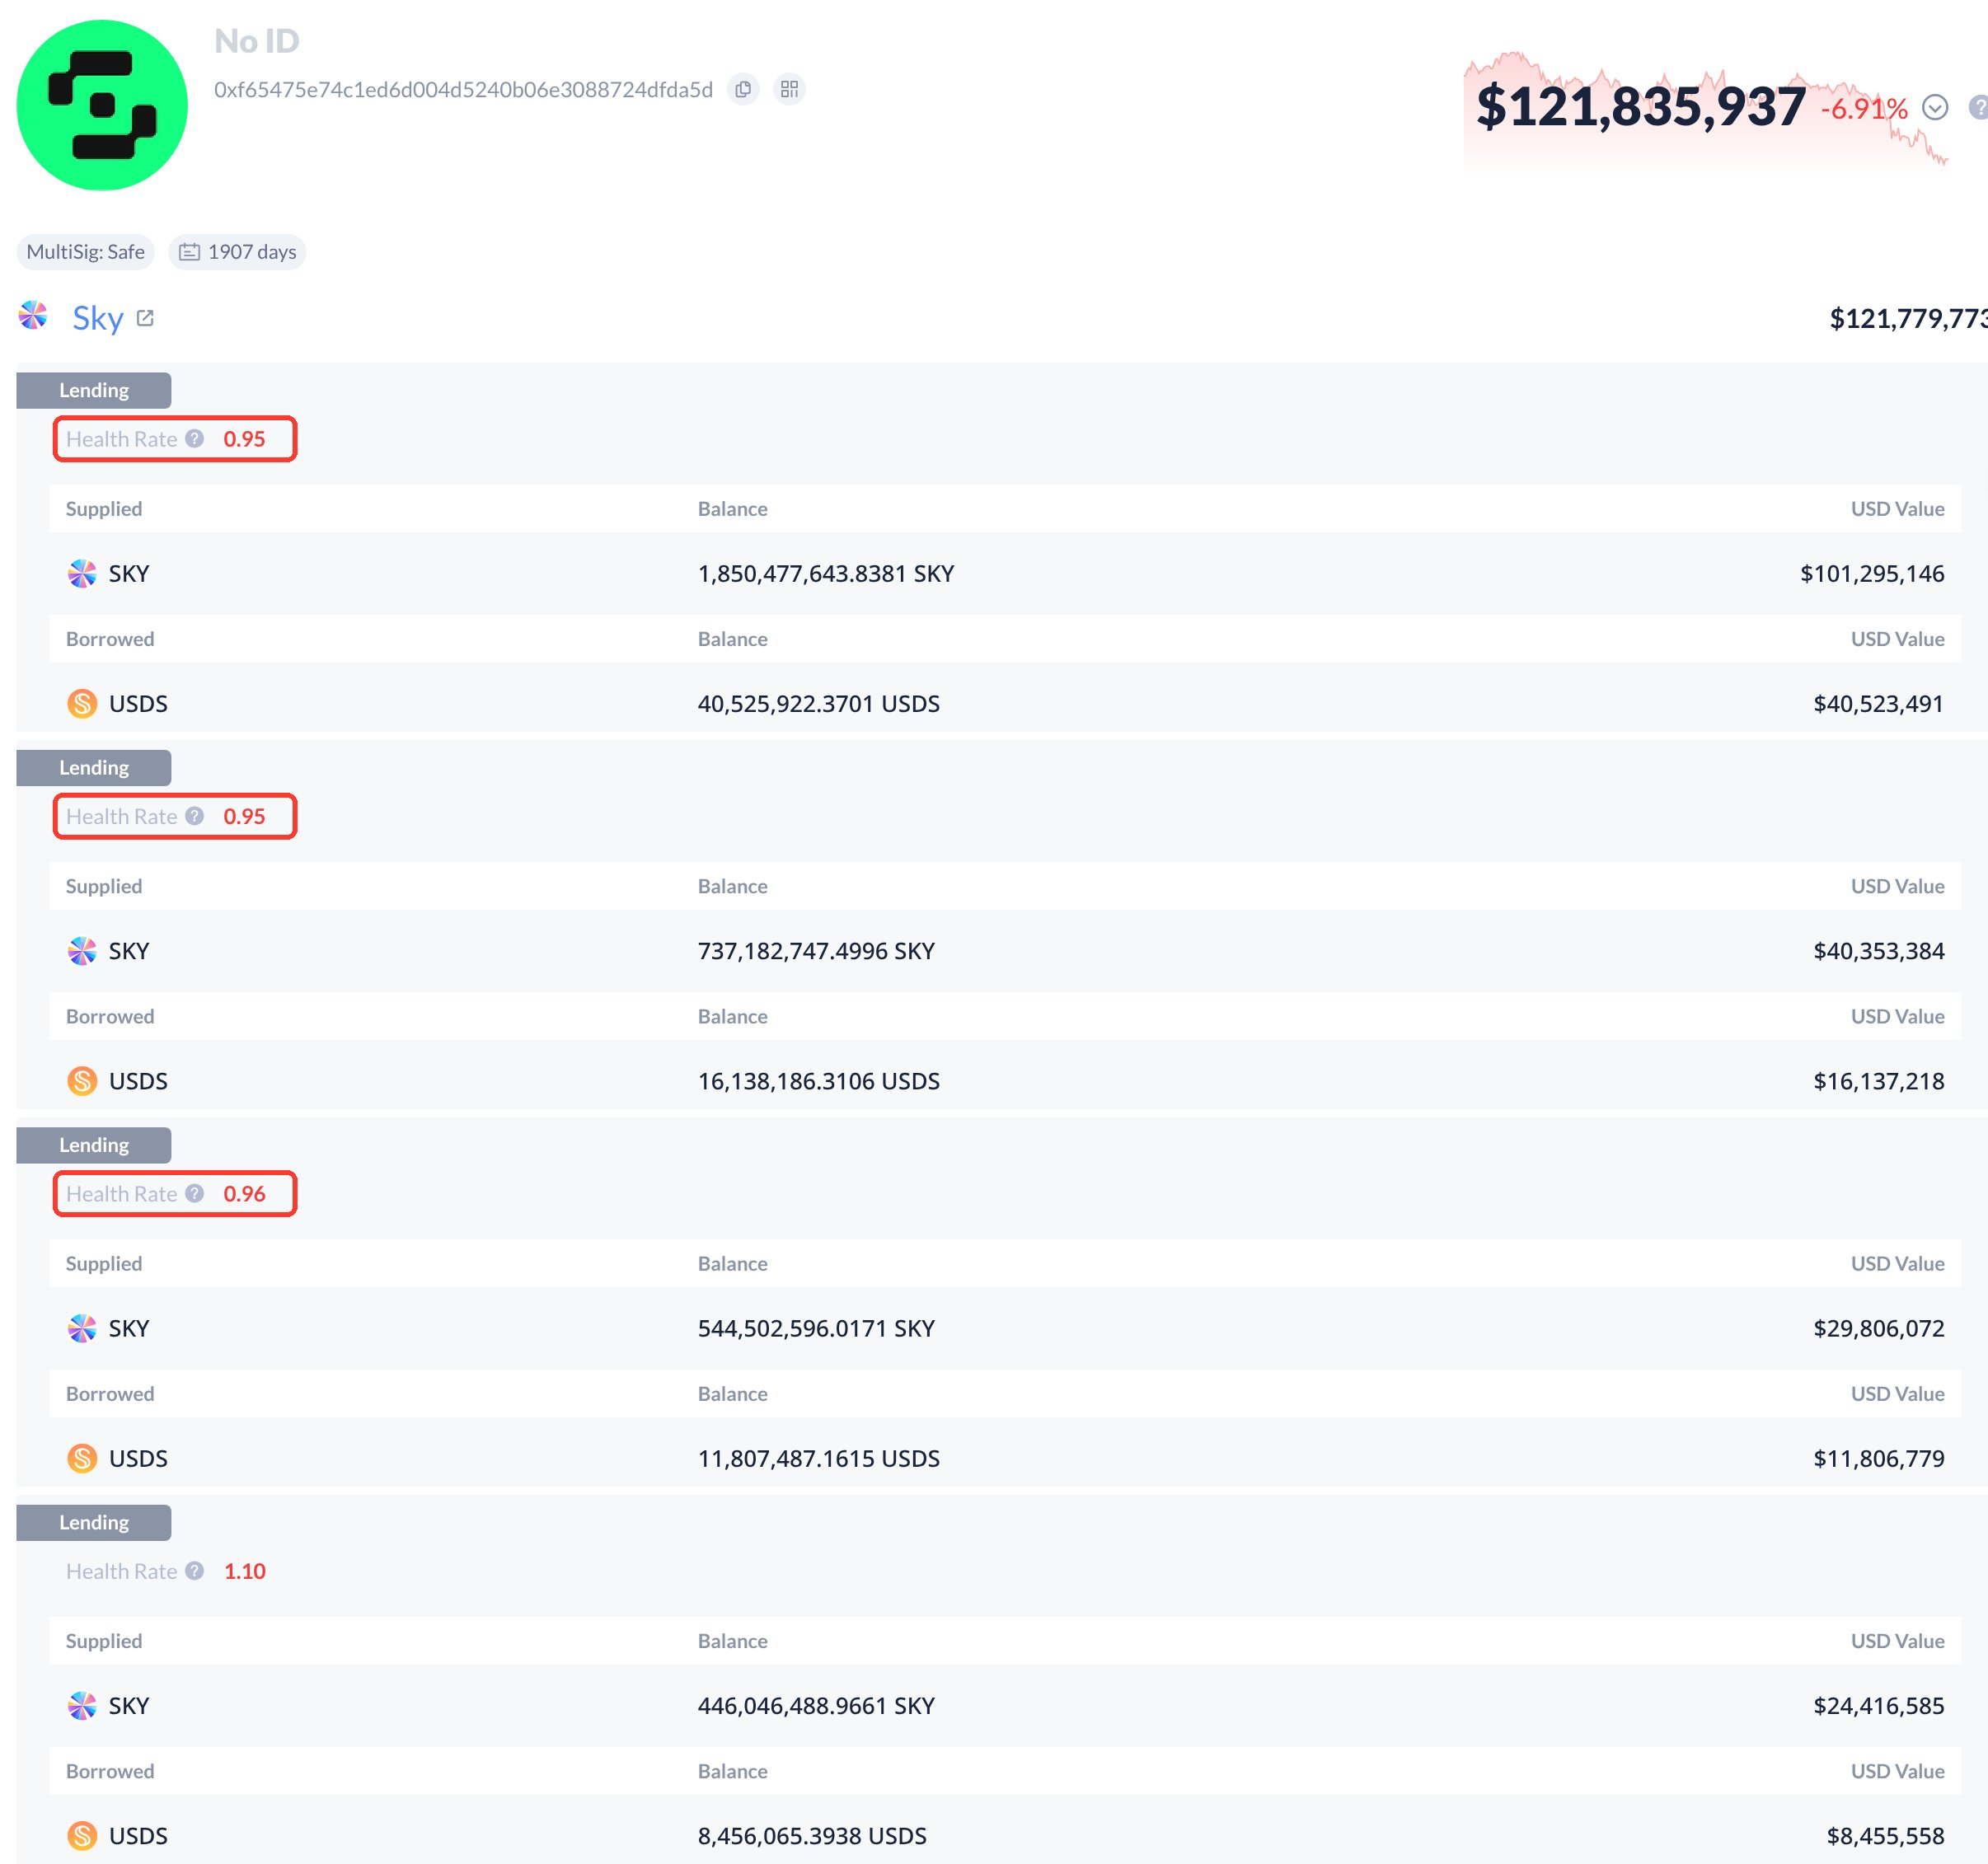
1日後、punkquidityは再度投稿し、この借り尽くされたUSDSプールの債務の48%、すなわち約7690万ドルがrune.ethアドレスに由来しており、このアドレスはSkyの共同創設者Rune Christensenを指していると述べた。合計4つの借入ポジションが6ヶ月間一切返済されておらず、そのうち3つはすでに清算ラインを下回っている。
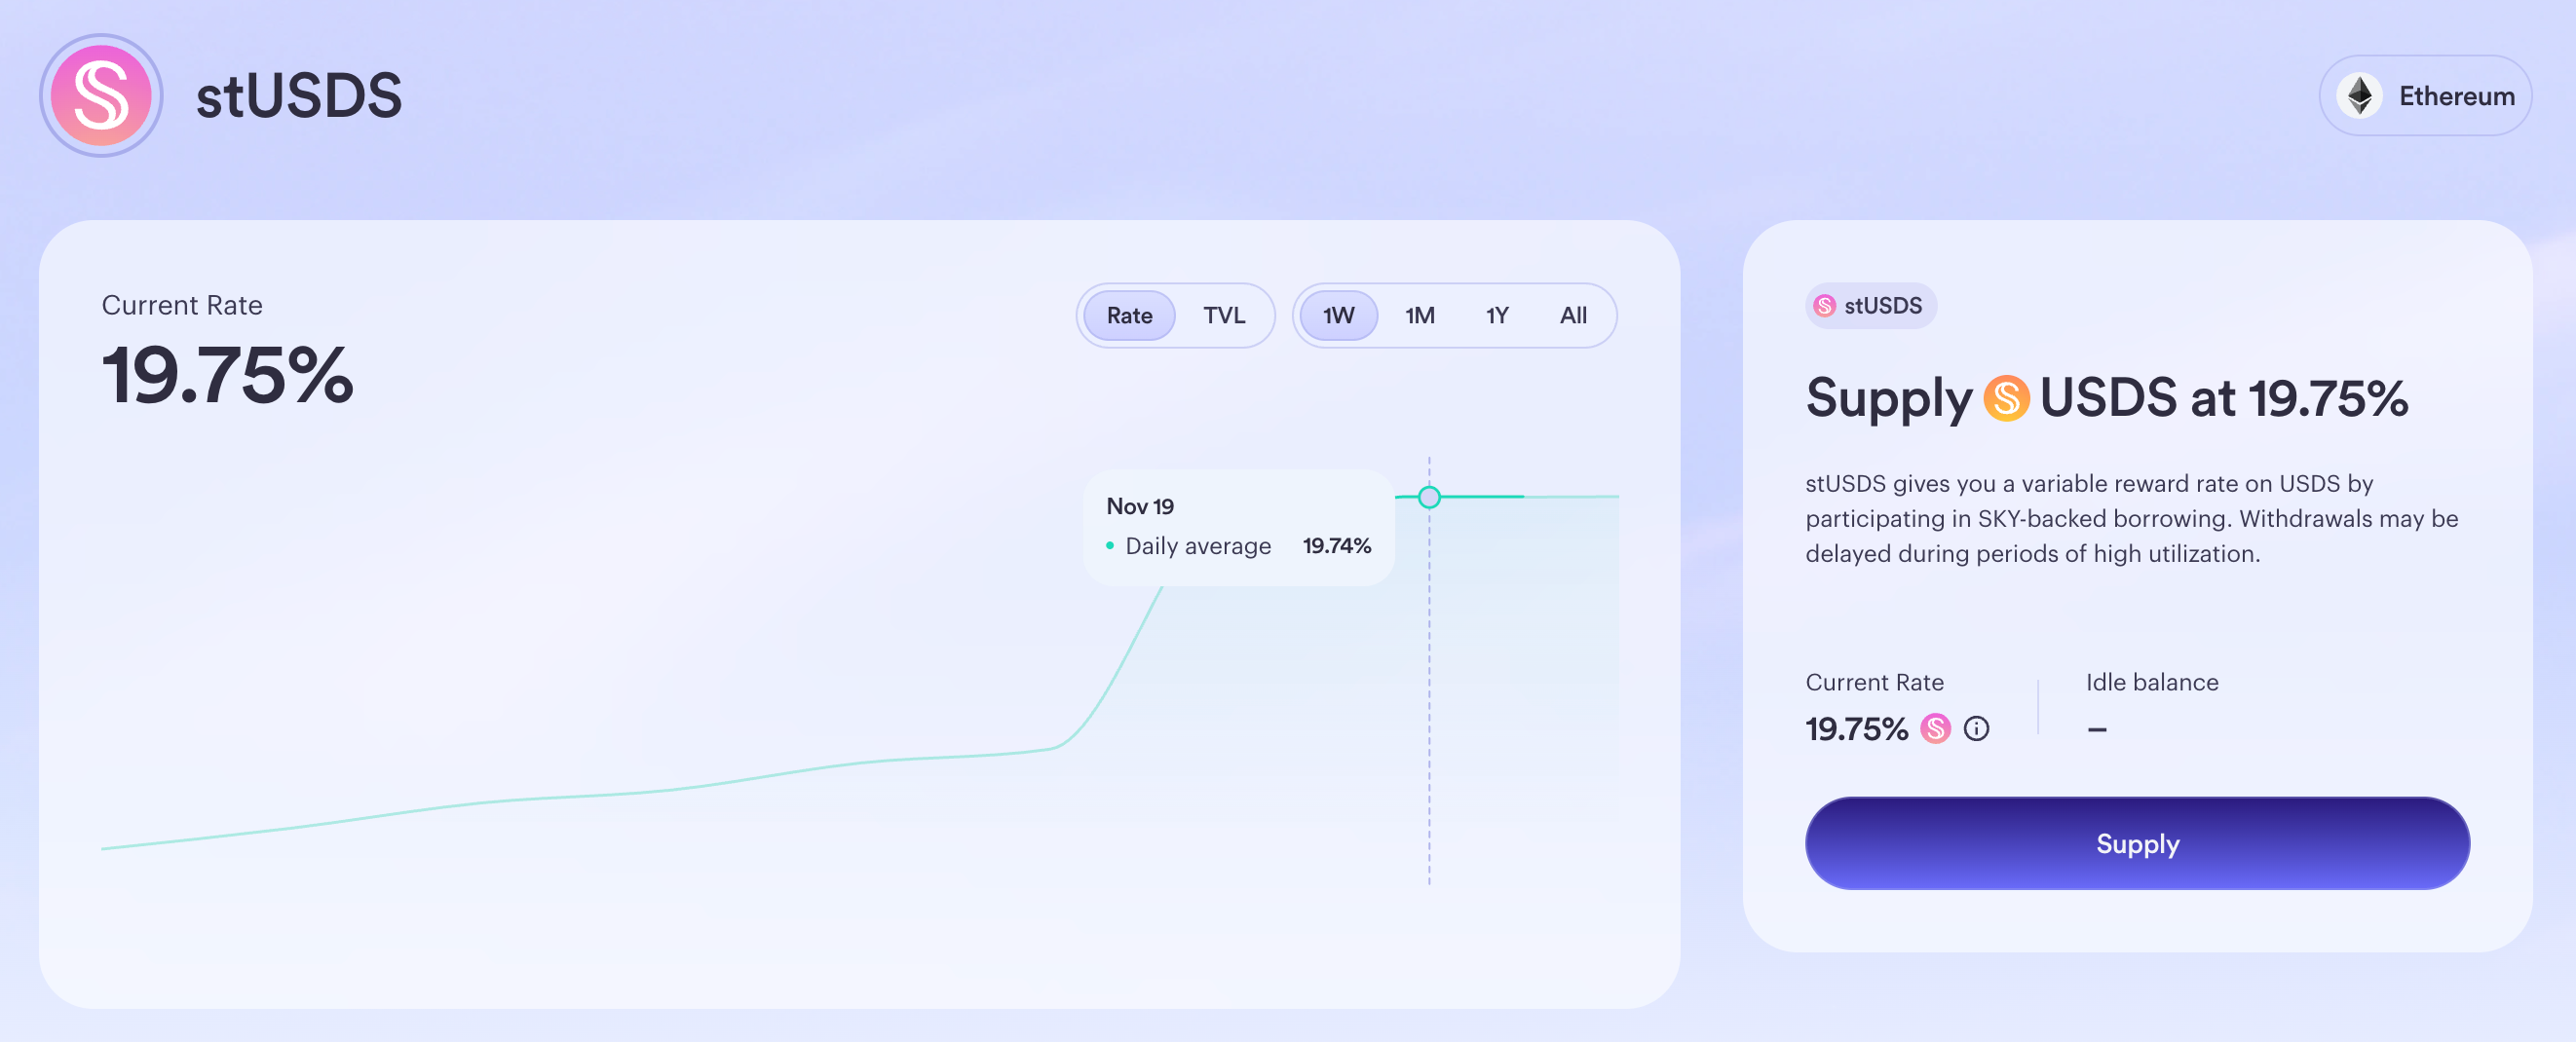
筆者が確認したところ、執筆時点でこの借入プールには依然としてUSDSを引き出せる流動性がなく、stUSDSの金利はすでに19.75%まで上昇している。
X上でのこの件に関する議論は11月18日になってようやく徐々に盛り上がり始め、Skyが創設者のポジションを清算しないのはバックドア的操作ではないかと考える人も多くいた。しかし実際には、Skyは2025年下半期からこの日のために準備を進めていた。
2025年9月、Skyは「SKYを担保にUSDSを借りる」市場の自動清算を停止し、手動清算に切り替えた。当時この措置を実行したのは、トークンがMKRからSKYに移行する際に短期的な流動性の空白が生じ、それによってトークン価格が操作されて不必要な清算が引き起こされるのを防ぐためだった。
2025年10月、Skyの価格が暗号資産市場全体とともに下落し始めたのを受けて、Skyは緊急に一連の措置を講じた。
10月初旬、Skyは「Lockstake Capped OSM Wrapper」を発表した。その核心は、Skyのオラクル価格を市場価格と「設定された上限価格」のうち小さい方の値に設定することであり、SKY価格が依然として比較的高い水準にあるうちに誰かが大量に借り入れを行い、将来の清算リスクを増大させることを防ぐことが目的だった。
11月26日、市場が極端な清算を経験してから1ヶ月も経たないうちに、Skyは再びリスクパラメータを調整した。清算ラインを145%から120%に引き下げ、さらに以前の「上限価格」を0.025ドルまで引き下げた。これはつまり、SKYトークンの価格が0.03ドルを下回った場合にのみ、一部の清算が開始されることを意味する。
同時に、SkyはCurve sUSDS/stUSDSプールを設立し、預金者が100%の利用率でもディスカウントで退出できるようにする計画を立てた。その後、SkyはMorphoを通じて流動性の供給源を拡大することも計画している。
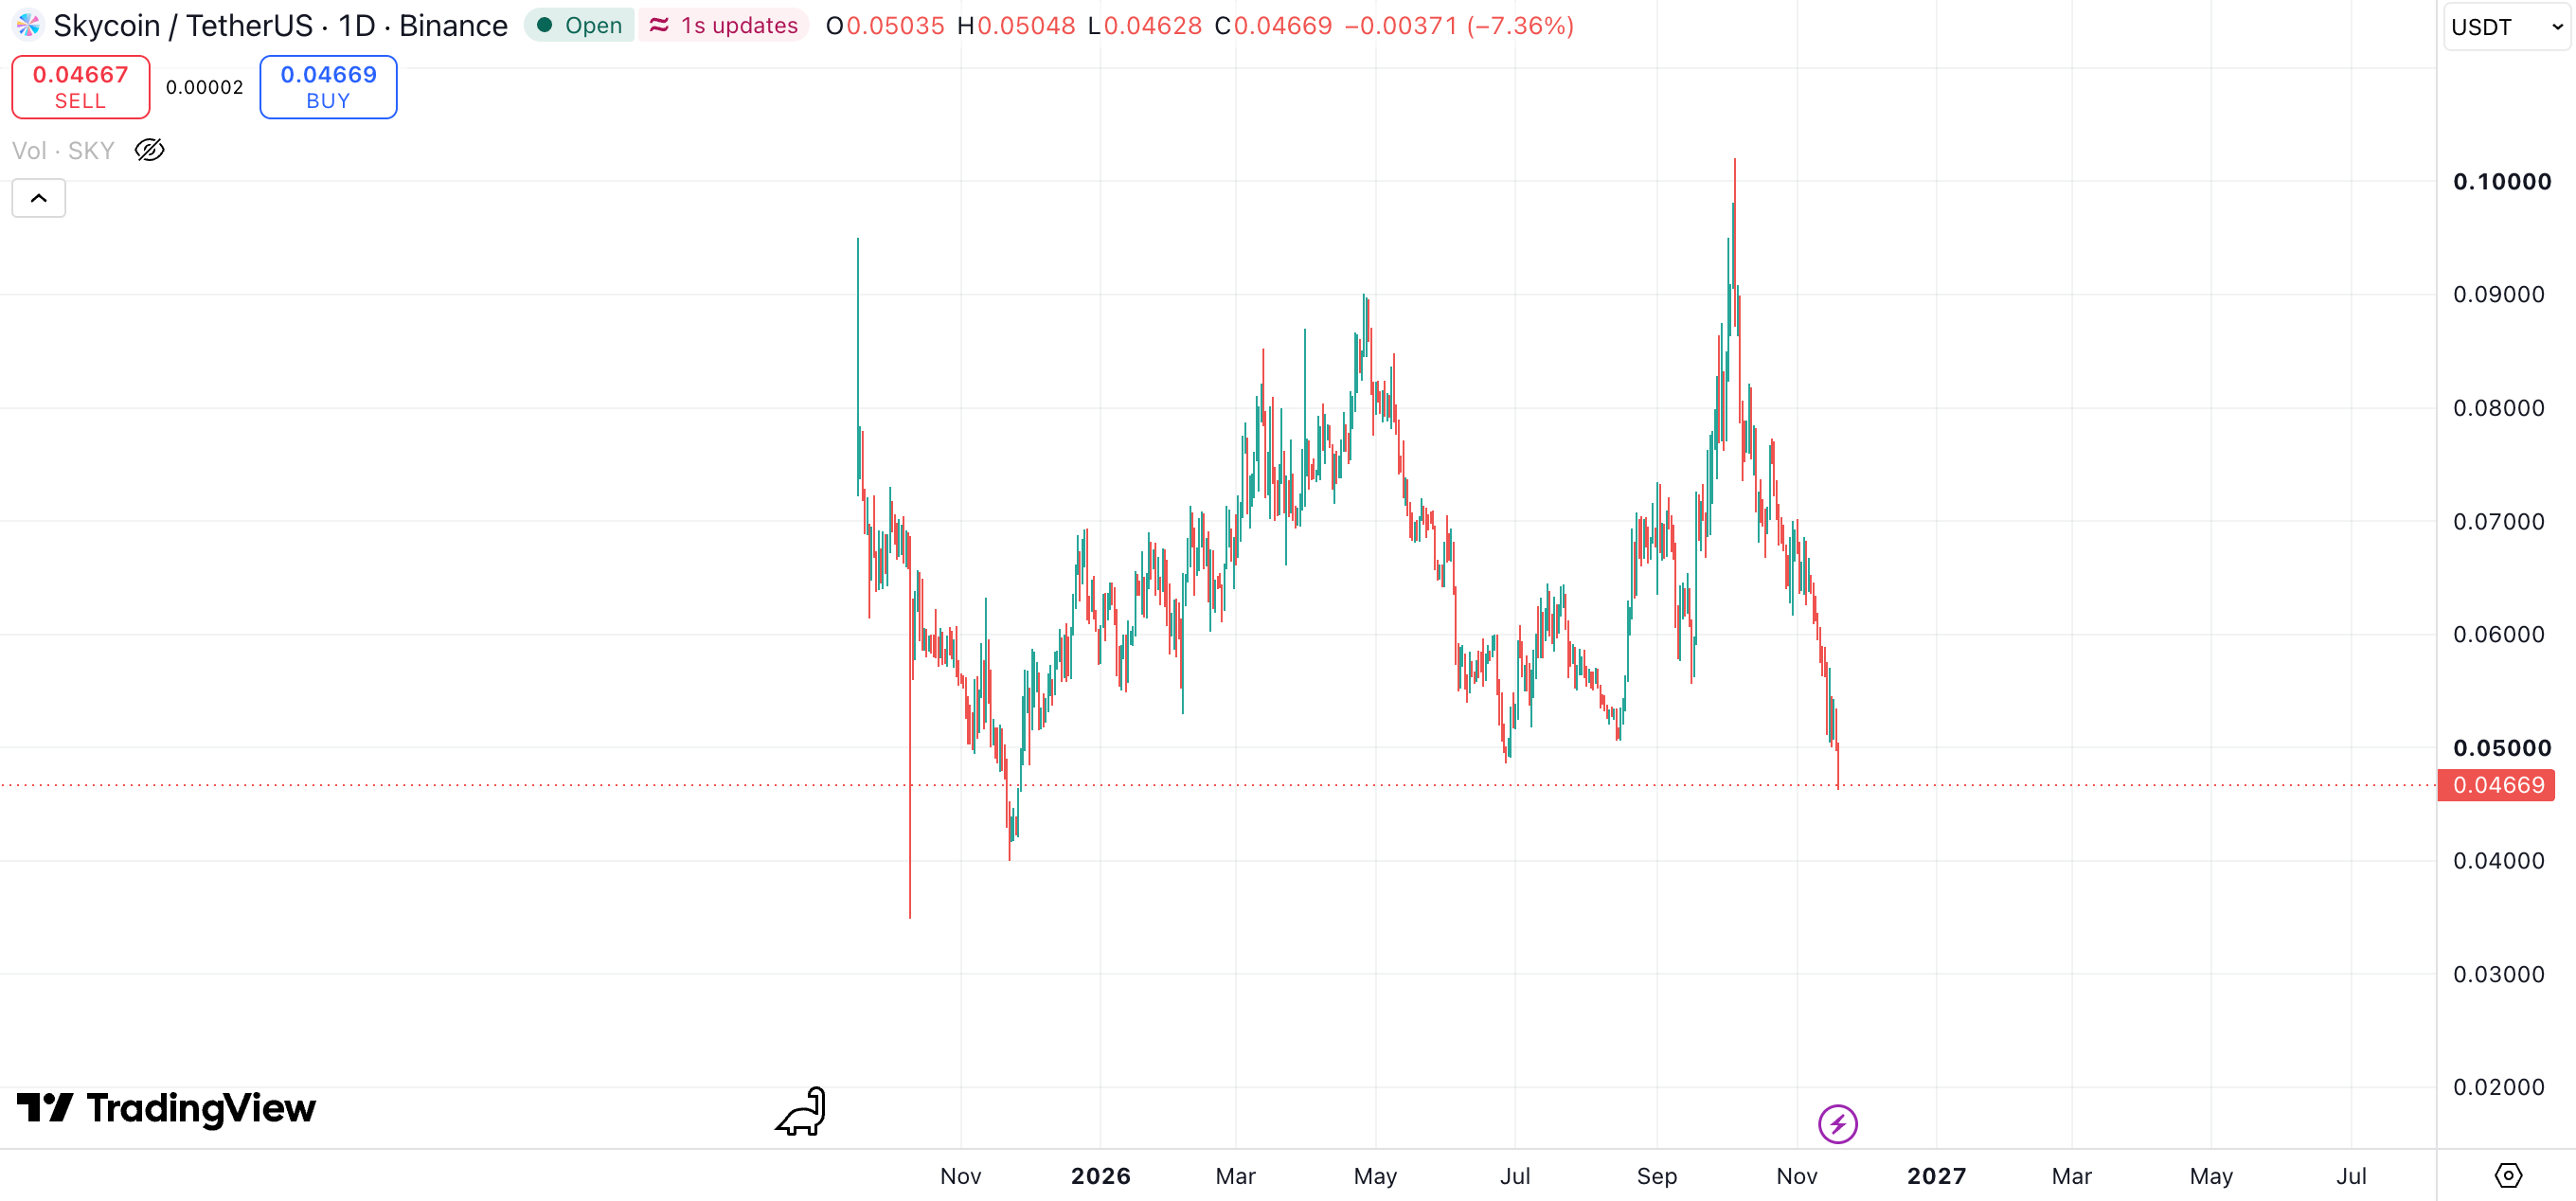
SkyがトークンをMKRからSKYに転換したタイミングはちょうど強気相場の終わりにあたり、そのためSKYの流動性は最初から良い状態ではなかった。現時点では、Runeのポジションは一時的に安全であるものの、今後暗号資産市場の相場がさらに弱含めば、清算は避けられない。
DeBankは145%の清算ラインを沿用している可能性があるため、一部のポジションの健全性がすでに1を下回って表示されている。総じて言えば、昨年下半期の一連の措置により、このSKY/USDS借入プールは見た目には危うく見えても、SKYが極端な下落相場にならない限り、このプールは当面「破綻」するには至らない。
しかし、別の問題が浮上する。rune.ethがこのようにルールを利用して大幅に現金化することは、リスクをプロトコルや個人投資家に転嫁しているのではないか。
SKY/USDS借入プール内のUSDS資金量は1.5億ドルを超えている。そして昨年末のガバナンスフォーラムで言及されたCurveとMorphoの退出経路は、現時点では焼け石に水のようだ。
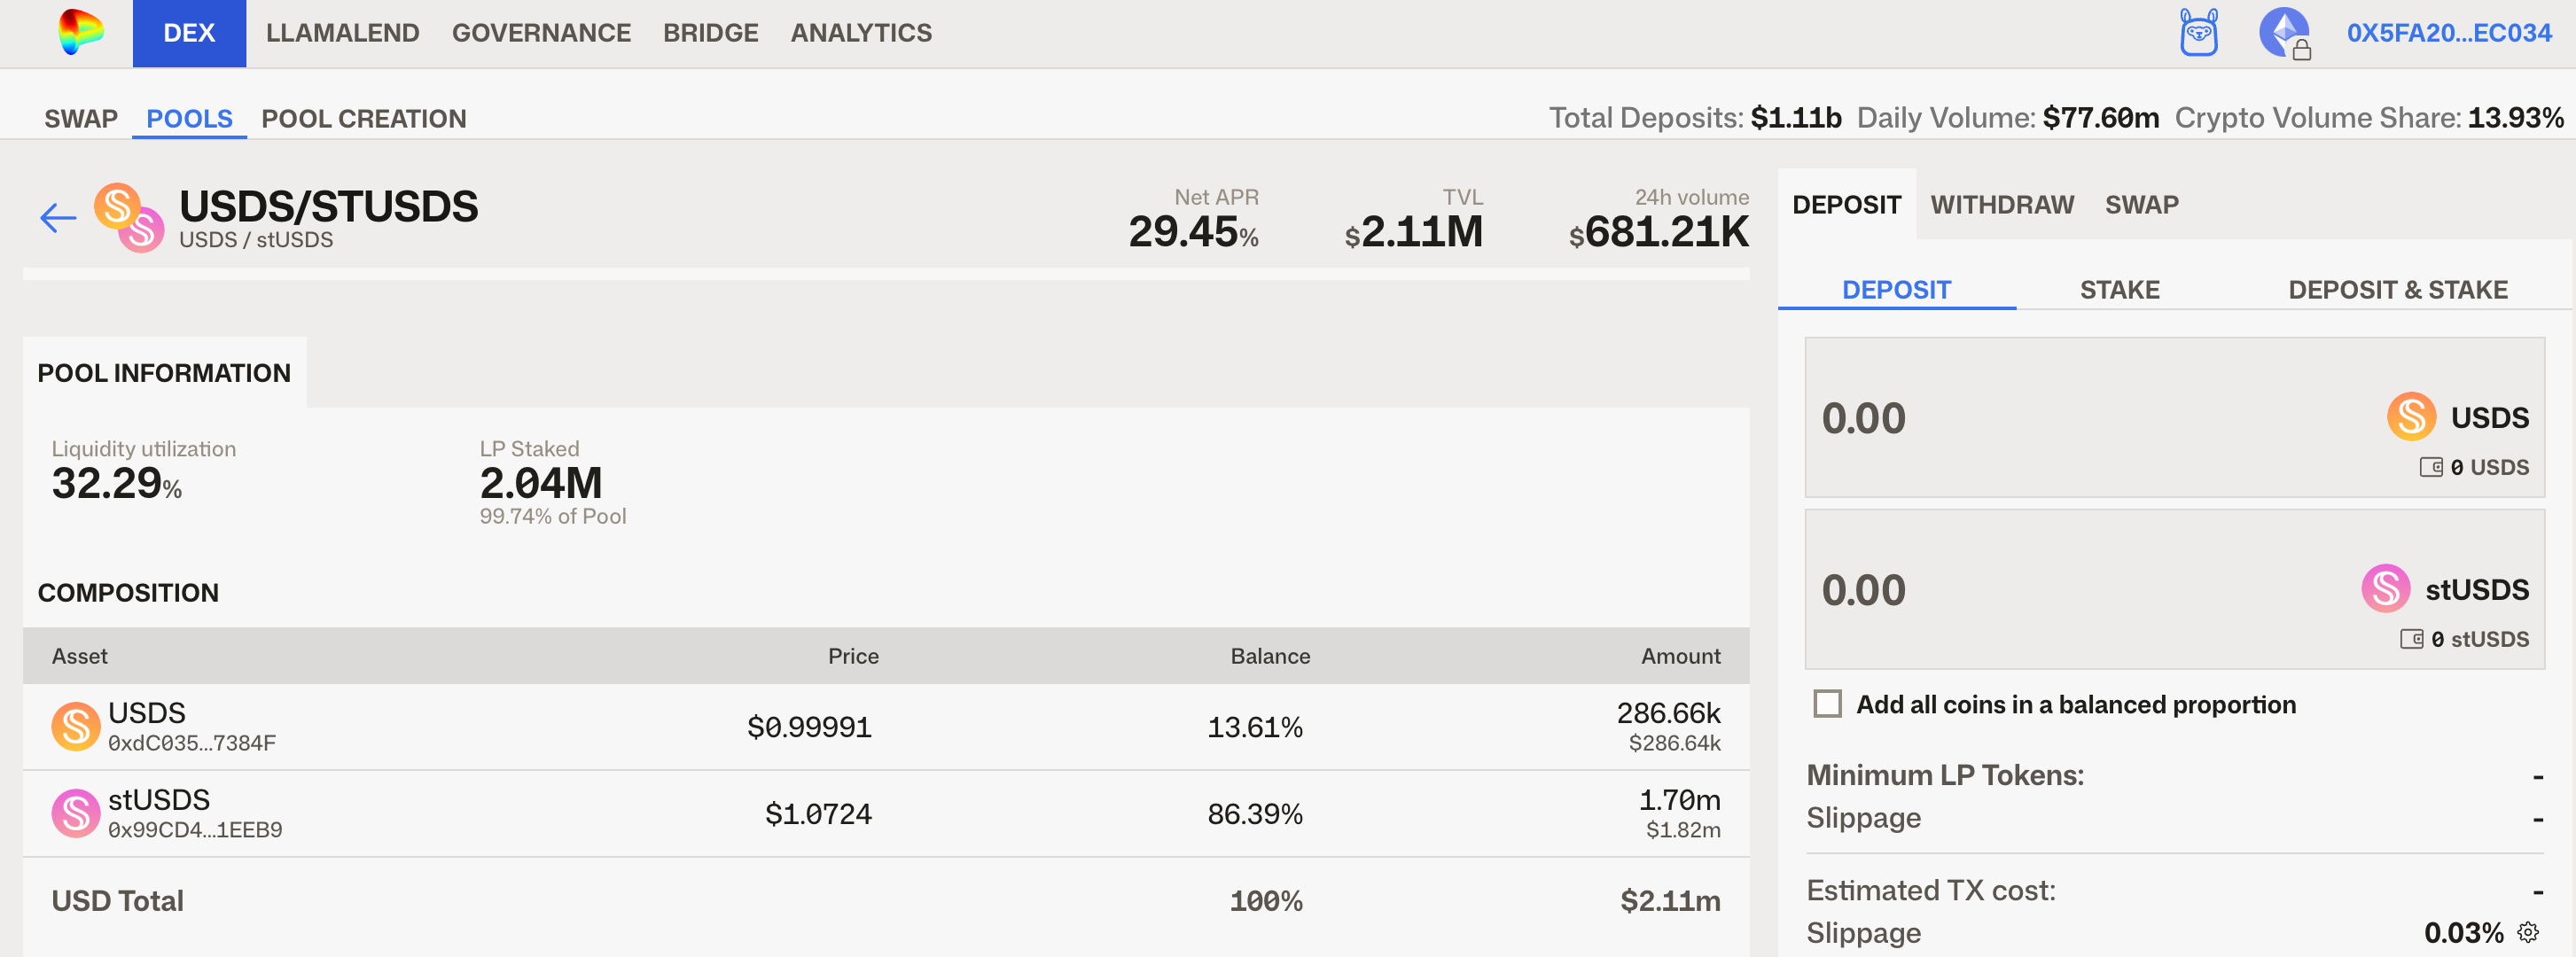
Curve上のUSDS/stUSDS流動性プールでは、stUSDSの占比がすでに80%を超えており、明らかに大量のUSDSがstUSDSと交換されて流出している。Morpho上ではさらに顕著で、流動性が650万ドルを超える3つのstUSDSプールはすべて底を突かれている。
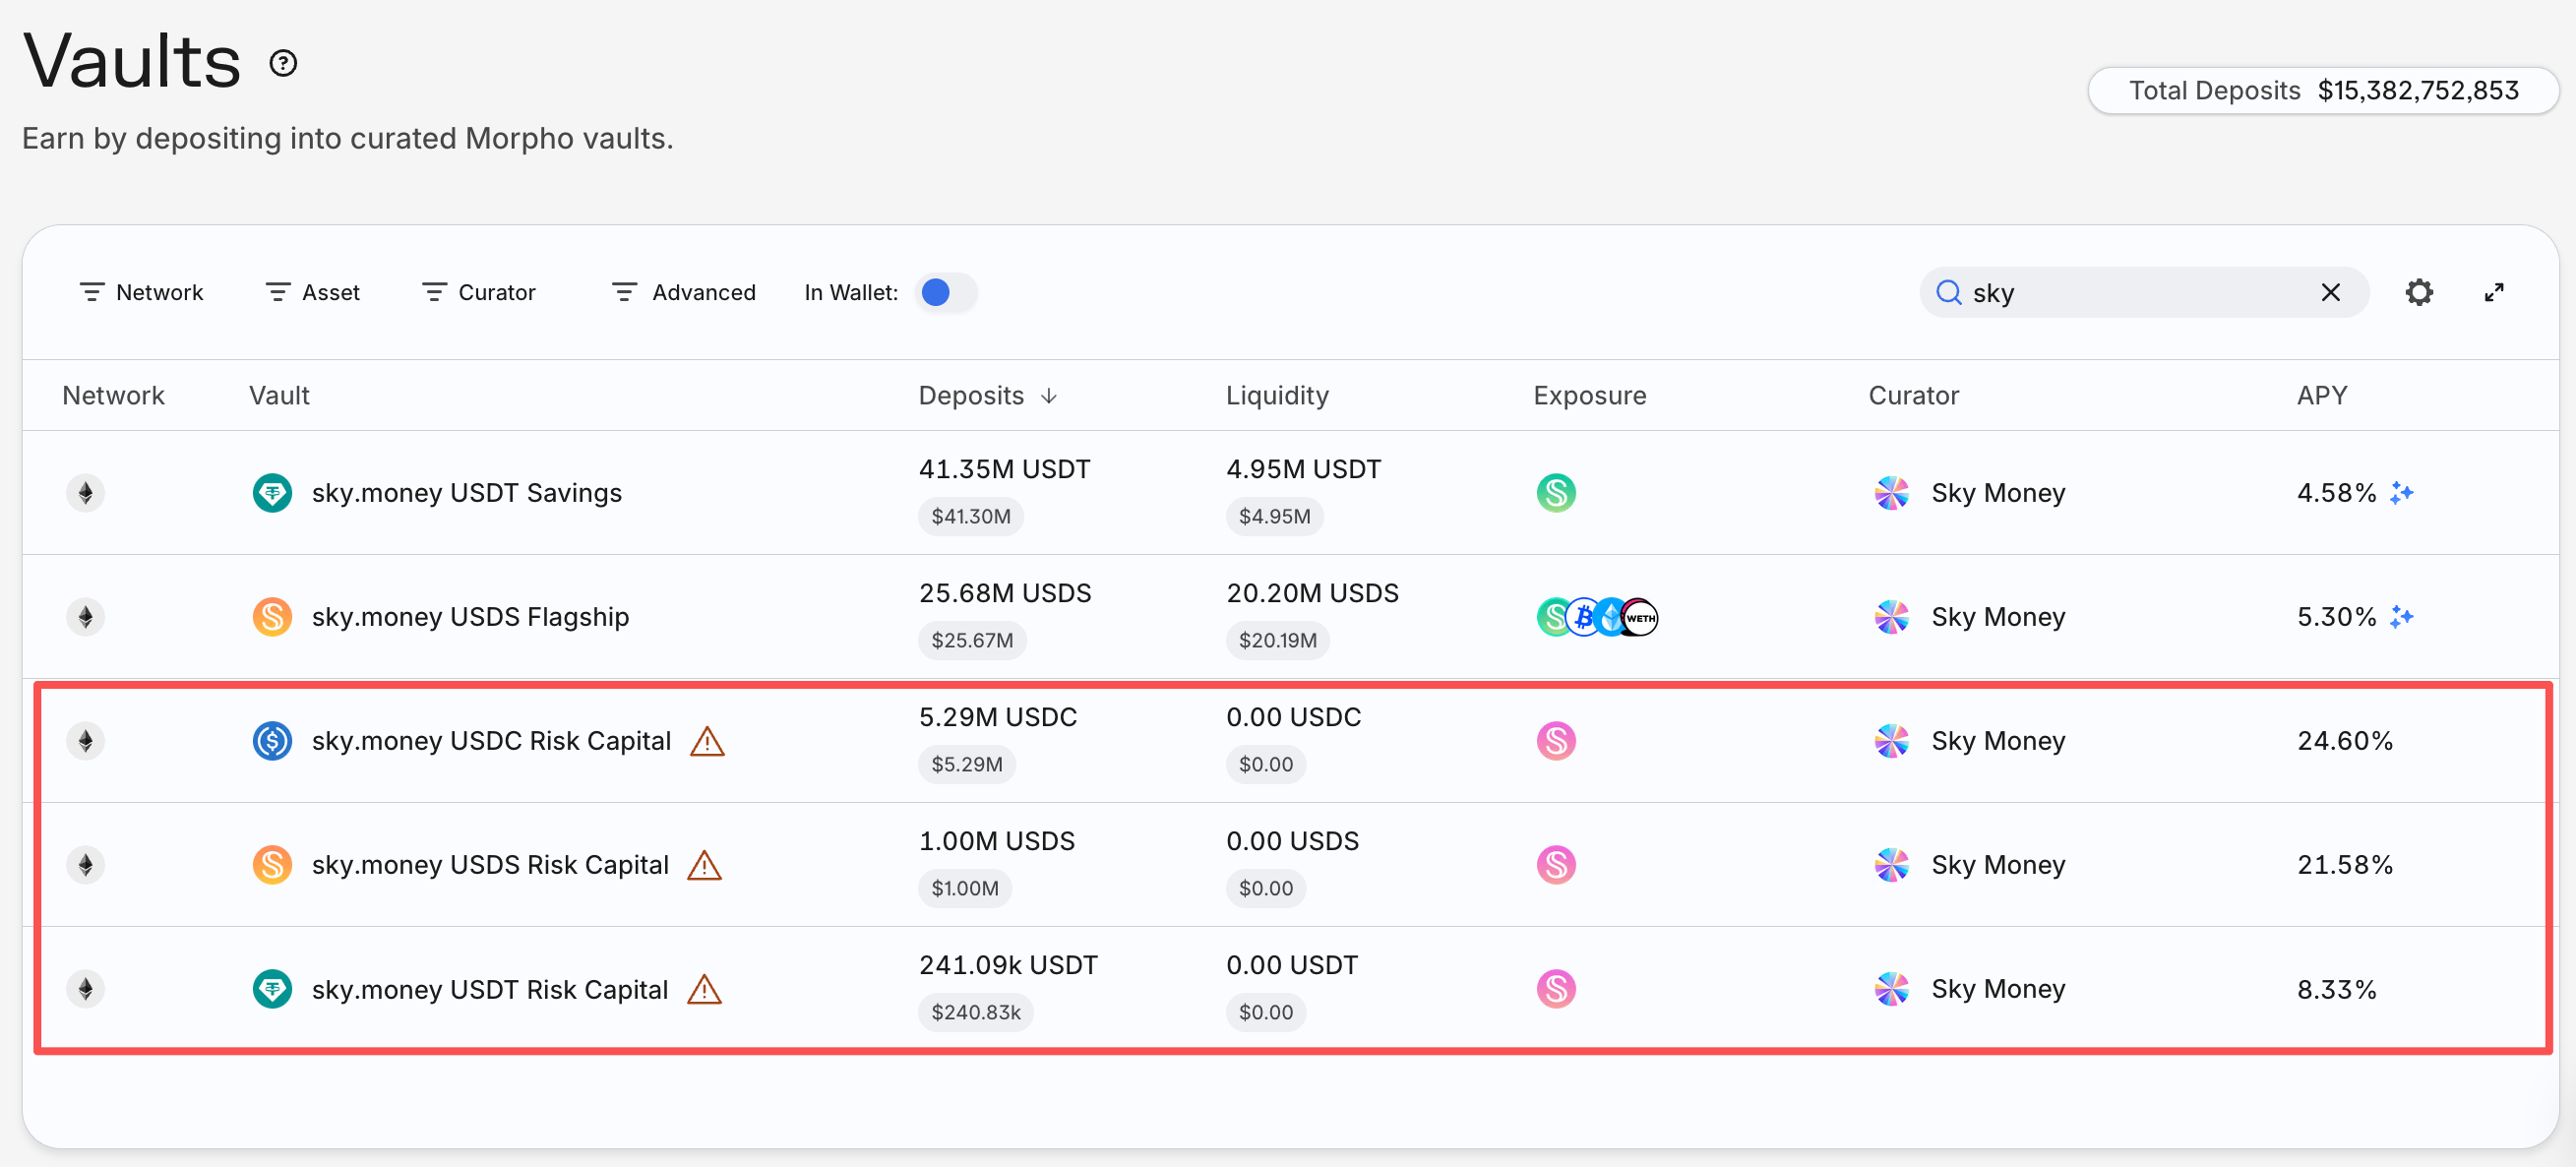
計算しても、これらのstUSDSの退出流動性の価値はわずか900万ドル未満であり、1.5億ドルのプールの6%にも満たず、しかもすでに「賢い人々」によって先に引き出されている。
筆者の執筆時点でのSKY約0.04625ドルの価格に基づいて計算すると、Runeが担保として差し入れているSKYの数量は約40億枚であり、1inchのデータによれば、40億枚のわずか2.5%すなわち1億枚を取引するだけでも、スリッページは20%を超える。
つまり、今後SKY価格が持続的に下落し、0.03ドルさらには0.025ドルを下回った場合、段階的な手動清算を行っても、このプールの不良債権は避けられない。また、イーサリアム上のSKY流動性から見ると、SkyプロトコルがこれらのSKYを引き受けない限り、不良債権の規模は1億ドルを超える可能性が高い。
X上では相当数のWeb3業界関係者が、これはCurve創設者がCRVを担保にステーブルコインを借りた事件の再現である可能性が高いと指摘している。
DefiLlamaのデータによると、USDSは現在USDTとUSDCに次ぐ第3位のステーブルコインであり、暗号資産ネイティブのステーブルコインの中では発行量が最大で、52億ドルを超え、USDeの約49億ドルを上回っている。Skyは全DeFiプロトコルの中でTVL第10位にランクしている。Skyプロトコル自体の規模とDeFi領域における地位は依然として疑いようがない。
また、Skyおよびその創設者Runeは執筆時点でこの件についてコメントしておらず、現時点でrune.ethが必ずRune Christensenによって管理されていることを示す十分なオンチェーン証拠も存在しない。しかし、このような大口保有者が流動性の悪い時に借入プロトコルを通じて現金化し、個人のリスクをシステムリスクに転換する行為は、DeFi借入プロトコルが検討し、的を絞った解決策を提示する価値がある。





