


ETFが損益分岐点に迫る、強気と弱気の攻防戦は6万4千ドルの正念場


- 核心見解:暗号資産市場はデレバレッジによる調整を経て、ビットコインは週間で約13%下落し$63000を割り込んだ。デリバティブのレバレッジリスクはほぼ一掃されたが、現物ETFからの継続的な純流出によりETFの平均保有MVRVは1.0の損益分岐線に迫り、市場は重要な臨界点にある。
- 重要要素:
- 先物未決済総量は7.2%減の$342億に低下、無期限契約の資金調達率は中立圏に戻り、レバレッジの過熱はほぼ解消された。
- 米国現物ETFは過去1週間、毎取引日で純流出となり、週間流出額は約$9.954億、ETF全体のMVRVは1.06に低下した。
- 短期保有者は全面的に含み損に陥り、STH-NUPLはプラスからマイナスへ転じて-7.4%となり、実現損失は今年7月以来の最高を記録した。
- 実現時価総額の月次増加率は0.43%から0.04%へ急落し、外部からの新規資金流入は著しく鈍化した。
- 25デルタスキューは13.7%に上昇し、8月以来のプットプレミアム記録を更新、下方向へのヘッジ需要が旺盛である。
- 全ネットワークの利益確定トークン比率は60.4%から55.3%へ低下し、ホットマネーの比率は22.0%の高水準を維持している。
原文著者:Glassnode Insights
原文翻訳:深潮 TechFlow
导读:1か月以上の狭いレンジでの揉み合いを経て、暗号資産市場は先週末に新たな容赦ないデレバレッジによる洗礼を迎えた。ビットコインは週間で約13%下落し、一時$63,000を下抜け、数か月来で最も激しい単日変動を記録した。
Glassnodeの第47週マーケットパルスレポートによると、デリバティブ市場の過熱したレバレッジはほぼ一掃されたものの、現物ETF投資家の継続的な資金引き揚げがセクター全体を重要な臨界点へと押し進めている。ETFの平均保有MVRVは損益分岐ラインである1.0に迫っている。
オンチェーンのマイクロデータによると、損失圧力は主に最近参入した新規プレイヤーに集中しており、短期保有者は全体として含み損状態に陥っている。本稿ではオフチェーンのデリバティブとオンチェーンのファンダメンタル指標を全景的に分析し、今回の急落後の真のポジション構造を明らかにする。

市場全体の概観:デレバレッジの嵐と投げ売りの波
ビットコインは月曜日に$64,000付近での揉み合いを維持しており、前週末の終値は累計で約13%下落した。この急激な下落は先週木曜日に始まり、週末にかけてさらに加速した。土曜日の取引中に一時$63,000を下回り、8月下旬以来の段階的な安値を記録した。
この集中的な売り圧力は、過去数週間にデリバティブ市場で積み上がった高額なレバレッジを急速に清算した。無期限契約の未決済建玉総量は統計レンジの下限まで低下し、ロング資金調達率は数週間連続で高水準の警告圏内にあった後、ようやく大幅に冷え込んで中立圏内に戻った。
同時に、米国現物ETF投資家は純流出の勢いを継続し、過去1週間の各取引日において資金流出を記録した。ETF全体のMVRV指標は急速に1.06まで低下し、保有者の総合的な損益分岐基準ラインに極めて接近している。
オンチェーンの基盤活動は依然として比較的活発な水準にあり、日次アクティブアドレス数と大口転送規模は底堅さを維持している。しかし、帳簿上の損失はほぼここ数か月に参入した保有者層に集中しており、短期保有者は全面的に含み損に転じ、実現損失規模は今年7月以来の最高ピークを記録した。
オフチェーンデリバティブ指標:契約建玉の氷点下とプットオプションの急増
オフチェーンの現物・デリバティブ次元の集約モニタリングから見ると、市場は売り浴びせの洗礼を経て顕著なリスク解放の特徴を示している。
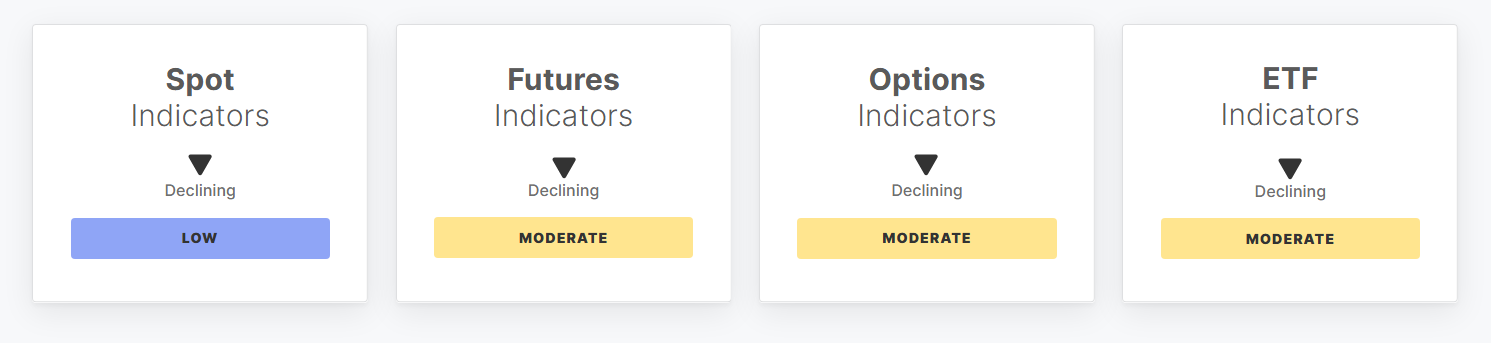
図:ビットコインのオフチェーン現物・先物・オプション・現物ETFの主要指標全景ダッシュボード
現物モメンタム指標(Price Momentum)は1週間前の35.6から36.1%急落して22.8となり、先週水曜日に下限レンジを下抜けてから底値を探り続け、8月以来最も弱い読み値を記録した。
現物累計出来高差(Spot CVD)は-$5,150万からさらに-$1億3,370万へと悪化し、現物のテイカー売りは先週木曜日から土曜日にかけて激しい自主的な売り叩きの特徴を示し、日曜日になってようやく徐々に鈍化した。
先物契約未決済建玉総量(Futures Open Interest)は前週比7.2%減の$342億となり、同じくレンジの下境界に達した。無期限契約の自主的売り圧力(Perpetual CVD)は-$4億9,300万から-$14億へと拡大し、投機的ロングが強制清算と自主的ストップロスの二重の踏み上げに遭ったことを反映している。
オプション市場では、25デルタスキュー(Skew)が30.9%急増して13.7%まで上昇し、8月以来のプットプレミアム記録を更新、下落リスクをヘッジするアウト・オブ・ザ・マネーのプットオプション需要が極めて旺盛であることを反映している。
米国現物ETFの週次純流出規模は若干縮小して-$9億9,540万となったものの、依然としてレンジの底に位置している。週次取引総額は$115億に低下し、機関投資家の配分ポートフォリオは転換点において依然として慎重な防御を選択している。
オンチェーンファンダメンタル分析:短期保有者の含み損とホットマネー比率の頭打ち
オンチェーンの基盤データを深掘りすると、ネットワークセキュリティと資産移転は基本的な運用を維持しているものの、資本ストックの流動性と損益構造はすでに深い逆転が生じている。
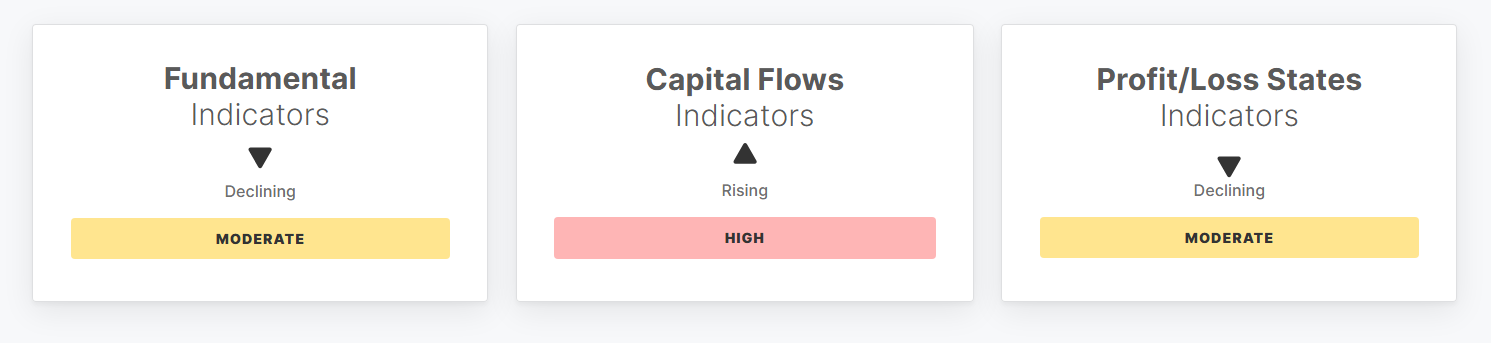
図:ビットコインのオンチェーンファンダメンタル・資本フロー・未実現損益状態の主要ダッシュボード
オンチェーン送金と活動規模は高水準を維持しており、エンティティ調整後の日次転送規模は3.6%増加して$54億となり、レンジ上限に接近している。ネットワーク全体の日次アクティブアドレス数は約65万9,700で、週中の高値からやや反落したものの、全体としては健全なレンジ内に維持されている。
しかし、実現時価総額(Realized Cap)の月次成長率はほぼ停滞しており、1週間前の0.43%から0.04%へと急落した。これは外部からの新規資金注入のパイプラインが著しく鈍化していることを意味する。
短期保有者の長期保有者に対する供給比率(STH to LTH Supply Ratio)は微増して15.1%となり、ホットマネーの総時価総額に占める割合(Hot Capital Share)は22.0%の高水準を維持しており、直近3か月以内に購入された若いポジションが依然として大きな取引ウェイトを占めていることを示している。
損益状態の面では、ネットワーク全体で利益状態にあるトークンの比率は60.4%から55.3%へと低下した。短期保有者の未実現純損益比(STH-NUPL)はプラスからマイナスに転じて-7.4%となり、これは歴史的にポジションの段階的な投降的売買に対応する典型的なレンジである。
今後の見通しと重要な観察臨界点
オンチェーンとデリバティブの複数の視点を総合すると、今回の暴落は本質的に現物ETFの継続的なポジション削減、短期投機ロングの踏み上げ、そしてマクロのリスク回避心理が共同で引き起こしたデレバレッジのプロセスである。
現在、契約建玉量と資金調達率はいずれも危険な過熱高値から脱しており、デリバティブ面の純粋なレバレッジリスクは相当程度清理された。しかし、現物ETFの純流出がいつマイナスからプラスに転じるのか、そして短期保有者層の損切り投げ売りが長期積立信奉者にまで波及するかどうかが、$64,000の関門を強固な底値構造として構築できるかを決定する決定的な力となるだろう。





