


AIインフラブームに冷や水?SemiAnalysisが今後5年間の計算能力予測を大幅下方修正、NVIDIAが最も深刻な打撃を受ける


- 核心的見解:SemiAnalysisはAIアクセラレータの設備投資とハードウェア需要の予測を大幅に下方修正し、2030年の設備投資予測を6080億ドル削減した。AIインフラ投資の成長期待は、収入の鈍化と資金調達の引き締まりにより再調整されつつある。
- 主要ポイント:
- 2028年から2030年の世界のAIアクセラレータ設備投資予測はそれぞれ28%、41%、40%下方修正され、2030年は1兆5310億ドルから9230億ドルに減少した。
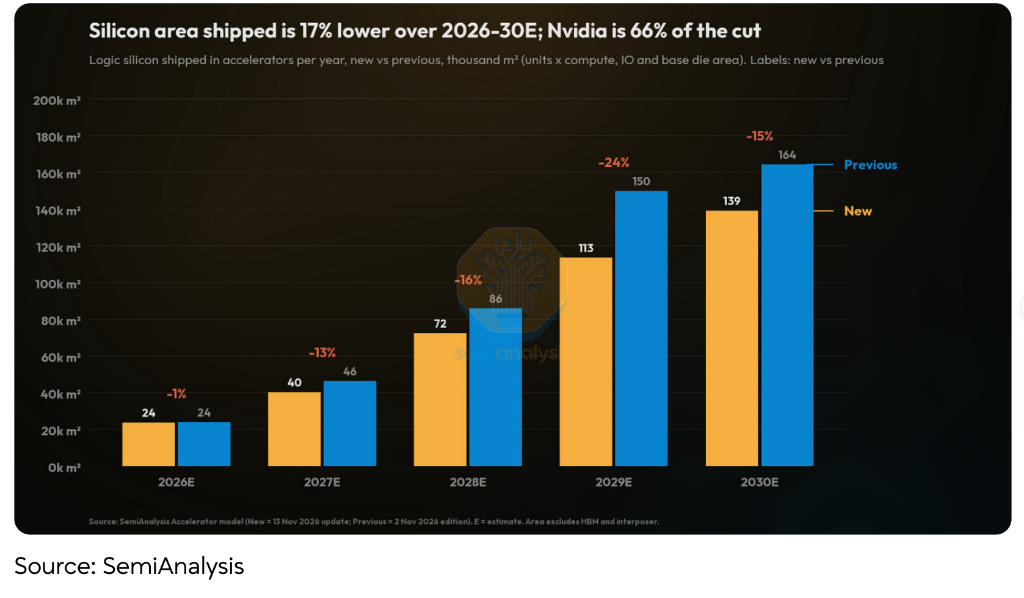
- 2026年から2030年のアクセラレータ用ロジックシリコンウェハ出荷面積の累計予測は17%下方修正され、NVIDIAが削減幅の66%を占めた。
- 2028年の世界のHBM出荷量予測は9.0EBから6.4EBに下方修正され、30%の減少となった。2030年のAIアクセラレータの消費電力需要は34%下方修正され、80.7GWとなった。
- NVIDIAの2027年から2030年の出荷予測はそれぞれ22%、39%、56%、66%下方修正され、Feynmanの平均販売価格は約11万ドルから約7.8万ドルに下落した。
- BroadcomのASIC事業の累計収入はわずか11%の下方修正で、主にHBMコスト低下による価格調整に起因し、出荷削減によるものではない。
- 最先端AIラボの第3四半期のARR成長率が鈍化し、債務・株式投資家のAIインフラ投資意欲が減退、米中間選挙により5.8GWのデータセンターが延期された。
原文作者:卜淑情
原文来源:华尔街见闻
AIインフラ投資ブームに新たな減速シグナルが現れた。
半導体調査機関SemiAnalysisが11月13日に発表した最新モデル更新において、今後数年間のAIアクセラレータ出荷台数、設備投資額、HBM需要、電力需要の予測を大幅に下方修正した。中でも2028年から2030年の調整幅は特に顕著で、2028年の世界AIアクセラレータ設備投資予測は28%引き下げられ、2029年と2030年はそれぞれ41%と40%引き下げられた。
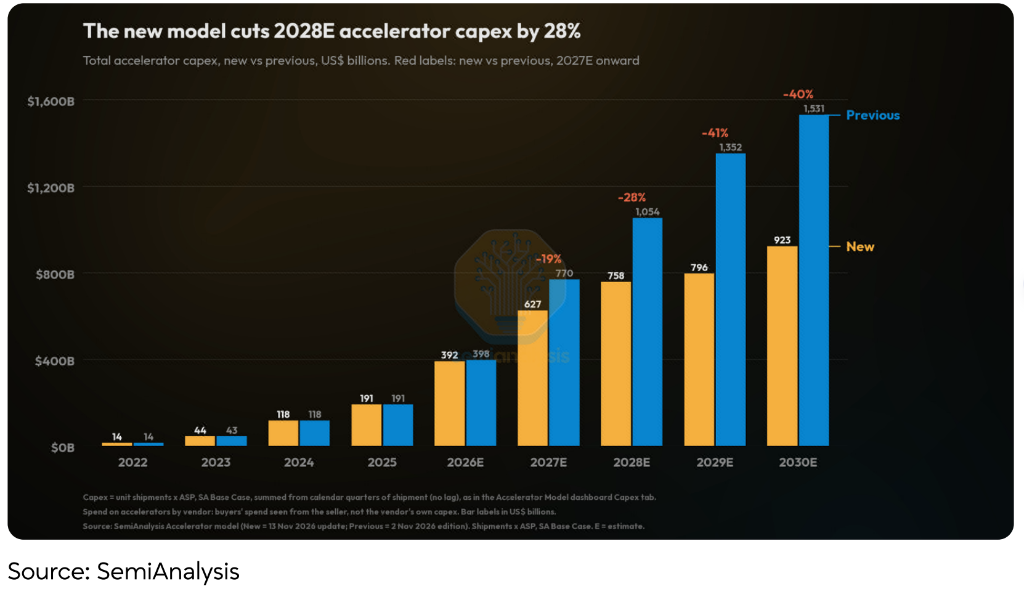
最新モデルによると、2030年の世界AIアクセラレータ設備投資は従来予測の1兆5310億ドルから9230億ドルへと減少し、6080億ドル削減される。同時に、2026年から2030年のアクセラレータ用ロジックシリコンウェハー出荷面積の累計予測は17%下方修正され、NVIDIAがその削減幅の66%を占めている。
今回の予測調整で最も大きな打撃を受けたのはNVIDIAである。SemiAnalysisはNVIDIAの今後数年間の出荷予測を大幅に引き下げただけでなく、新世代製品の平均販売価格の想定をさらに引き下げ、AIハードウェア市場の競争激化に伴い、NVIDIAは競争力を維持するために低い利益率を受け入れる必要があるとしている。
AI設備投資予測が急落、2030年予測は6080億ドル下方修正
SemiAnalysisの今回の調整で最も直接的なシグナルは、世界のAIアクセラレータ設備投資規模の再評価である。
最新モデルによると、2026年の世界AIアクセラレータ設備投資予測はほぼ変わらず、約3920億ドルとなっている。しかし2027年以降、従来の高成長期待は明らかに下方修正されている。
2027年の設備投資予測は従来の7700億ドルから6270億ドルへと19%引き下げられ、2028年は1兆540億ドルから7580億ドルへと28%引き下げられ、2029年は1兆3520億ドルから7960億ドルへと41%引き下げられ、2030年は1兆5310億ドルから9230億ドルへと40%引き下げられた。
これは、SemiAnalysisが以前予測していたAIアクセラレータ設備投資の持続的な高速拡大経路が、明確に修正されつつあることを意味する。特に2029年と2030年は、従来1兆ドルを超えていた年間投資規模が、現在では8000億ドルから9000億ドルの範囲に引き下げられている。
これはAIインフラ投資が成長を停止することを意味するものではない。新予測によれば、世界のAIアクセラレータ設備投資は2026年の3920億ドルから2030年の9230億ドルへと成長を続けるが、その成長規模は従来予測を大きく下回る。
設備投資の下方修正の背景には、AI産業の収入成長と資金調達環境の二重の変化がある。
SemiAnalysisは、最先端AIラボの第3四半期における新規年間経常収益(ARR)の成長鈍化を受け、エコシステム全体が生み出せるToken収入規模を再検討したと指摘する。AI事業収入が計算コストをより持続的にカバーできるようにするため、同機関は将来の計算資源供給の拡大予測を相応に引き下げた。
同時に、債券・株式投資家のAIインフラ設備投資への投資意欲は弱まっており、特に大手クラウドサービスプロバイダー(Hyperscaler)の購入コミットメントがないプロジェクトで顕著である。これはデータセンターの土地、電力、建物本体(Shell)の開発に直接影響し、将来AI計算システムの展開に利用可能な電力供給を減少させる。
米中間選挙の結果はこの圧力をさらに強めている。SemiAnalysisは、当初2027年下半期から2028年上半期に稼働予定だった米国データセンター供給のうち5.8GWが延期され、規制要因が2028年のデータセンター容量をさらに圧縮すると予測している。
ただし、同機関は特に、中間選挙によるデータセンター建設の遅延は予測下方修正の追加要因に過ぎず、AI収入成長の鈍化と資金調達環境の引き締まりがより重要な要因であると強調している。
シリコンウェハー出荷面積は累計17%下方修正、HBM需要も大幅修正
設備投資予測の下方修正に加え、SemiAnalysisの実際のハードウェア需要に対する判断も慎重になっている。
最新モデルによると、2026年から2030年の世界AIアクセラレータ用ロジックシリコンウェハー出荷面積の累計予測は17%下方修正された。うち2027年、2028年、2029年、2030年の予測はそれぞれ13%、16%、24%、15%引き下げられた。
注目すべきは、NVIDIAがシリコンウェハー出荷面積の削減幅の66%を占めており、今回のAIハードウェア需要予測の調整が各サプライヤーに均等に圧力がかかったものではなく、NVIDIAが最も主要な影響を受けたことを意味している。
HBM需要予測も明らかに下方修正された。2028年の世界HBM出荷量予測は従来の9.0EBから6.4EBへと30%引き下げられ、2029年は10.3EBから7.9EBへと23%引き下げられ、2030年は10.9EBから9.6EBへと12%引き下げられた。
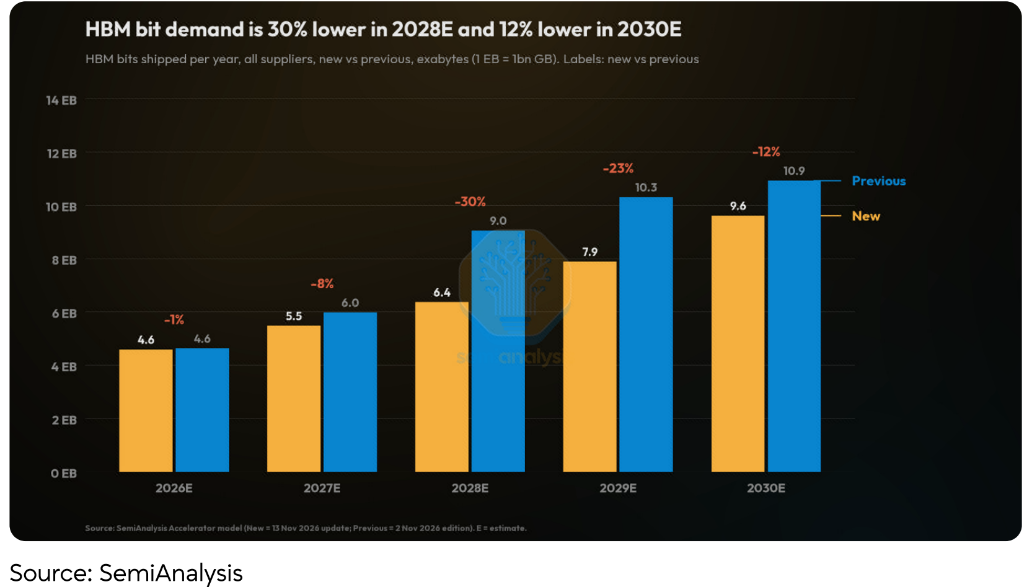
SemiAnalysisは、HBMの需給バランスが改善しつつあるため、将来のHBM価格想定を引き下げ、価格変化を各種AIチップの部材コスト(BOM)に反映させたとしている。
従来、2027年のAIインフラ支出の相当部分の成長は価格上昇、特にメモリ価格によるものだった。今回の価格予測の下方修正は、同機関によれば、サプライチェーンがより正常な状態に回帰しつつあることも意味する。
さらに、AIアクセラレータの消費電力需要も大幅に下方修正された。最新予測によると、2030年のAIアクセラレータ消費電力需要は従来の122.8GWから80.7GWへと34%引き下げられ、2029年予測は108.7GWから72.5GWへと33%引き下げられた。
この変化はチップ出荷台数の減少によるものでもあり、将来の単一チップ消費電力想定の調整によるものでもある。SemiAnalysisは、電力が引き続き制約要因となっており、将来のアクセラレータ製品ロードマップにおける最高チップ消費電力も穏やかになる可能性があると指摘する。
NVIDIAが最大の圧力、将来のチップ出荷予測を大幅下方修正
主要AIチップサプライヤーの中で、NVIDIAは今回の予測調整で最も影響を受けた企業となった。
SemiAnalysisは計算収入(Compute Revenue)ベースで、NVIDIAの2027年から2030年の出荷予測をそれぞれ22%、39%、56%、66%引き下げた。システム全体を含む総消費電力ベースで計算すると、引き下げ幅はそれぞれ14%、35%、50%、59%となる。
価格面では、SemiAnalysisはHBMコスト低下の影響を考慮しただけでなく、NVIDIAがFeynman以降の製品で競争激化に対応するため値上げ幅を縮小する必要があるとしている。
具体的には、Feynmanの平均販売価格予測は約11万ドルから約7.8万ドルへ、Feynman Ultraは約17.5万ドルから約9.8万ドルへ、Feynman Nextは約19.1万ドルから約11.8万ドルへと引き下げられた。
出荷量と販売価格の両方が引き下げられることで、NVIDIAの将来収入予測にはより大きな圧力がかかる。今回の調整はGPUだけでなく、Groq LPUや独立CPU製品にも及んでいる。
SemiAnalysisは、NVIDIAがより大きな打撃を受けた主な理由は、一部の大手AIラボの計算資源調達ポートフォリオにおいて、同社のチップが他のプラットフォームと比較して魅力が低下したためと説明する。
Anthropicを例にとると、同社が使用する4大計算プラットフォームにはTPU、Trainium、AMD GPU、NVIDIA GPUが含まれる。SemiAnalysisは、性能対コスト比の観点から、NVIDIA GPUはこれら4類のプラットフォームの中で限界的な位置にあり、Anthropicは他のプラットフォームをより好むとしている。
OpenAIについては、GPUがそのインフラにおいて依然として重要な地位を占めているものの、AMD GPUはすでに魅力的な選択肢となっている。さらに、OpenAIはJalapenoや次世代Serranoなど自社開発ASICプロジェクトを優先的に展開する予定である。
新興クラウドサービスプロバイダー(Neocloud)はNVIDIAにとって別のリスクとなっている。SemiAnalysisは、NVIDIAのNeocloud顧客へのエクスポージャーが最も高く、特に小規模なロングテール顧客で顕著であると指摘する。こうした企業は現在、より大きなプロジェクト実行リスクと資金調達リスクに直面している。
注目すべきは、SemiAnalysisが今回のモデル調整にJensen HuangのNVIDIA CEO辞任がもたらす可能性のある影響は含まれておらず、Jensen HuangがCEOを継続しても同機関は同じ予測下方修正を行うと強調している点である。ただし、同機関は経営陣の交代がNVIDIAの市場シェア喪失の下振れリスクをさらに高める可能性があると考えている。
Broadcomは相対的に堅調、AMDとMediaTekは程度の差こそあれ調整
NVIDIAとは対照的に、Broadcomは今回の予測調整においてより強い resilience を示した。
SemiAnalysisはBroadcomの2026年から2030年のASIC事業累計収入予測を11%下方修正したが、主な理由はHBMコスト低下による平均販売価格の調整であり、大規模な出荷量削減ではない。
同機関は、Broadcomの主要ASICプロジェクト(Google TPU、OpenAI、Anthropic関連プロジェクトを含む)が性能対コスト比とエネルギー効率の面で優位性を持ち、さらにBroadcomは債権者と協力してデータセンターの土地、電力、建物本体、システム展開の資金調達支援を提供できるとしている。
AMDも一定の resilience を示しているが、依然として明らかな下方修正に直面している。SemiAnalysisは総消費電力ベースで、AMDの2028年から2030年の予測をそれぞれ23%、55%、57%引き下げ、支出ベースでは引き下げ幅はそれぞれ29%、35%、32%となる。2027年予測は比較的安定しており、消費電力ベースではほぼ横ばい、支出ベースでは11%引き下げられた。
AMDの打撃がNVIDIAより小さい主な理由は、Meta、OpenAI、Anthropicなど大手顧客における布石にある。SemiAnalysisは、MetaとOpenAIがAMDとの間で結んだワラント取引の取り決めにより、AMDシステムの調達が強い魅力を持つとしている。AnthropicもAMDを推論計算分野でTPUに次ぐ性能対コスト比の選択肢と見なしている。
さらに、AMDの最近の製品展開ペースはむしろ前倒しされている。SemiAnalysisは約2.5万個のMI400チップと約3万個のMetaカスタムMI450-MCチップの出荷時期を、2027年第4四半期から2026年第4四半期へと前倒しし、より力強い生産ランプアップを反映させた。
MediaTekはより明らかな出荷量調整に直面している。SemiAnalysisはHumufishのライフサイクル出荷量を2028年から2029年に累計47万個下方修正し、Anthropic向けTriggerfishプロジェクトのライフサイクル出荷量を42%下方修正した。
Amazon Trainiumは今回の調整で数少ない直近予測が下方修正されなかったプラットフォームである。SemiAnalysisはTrainiumの2027年と2028年の出荷予測を削減しなかった。理由はAmazonが比較的十分なデータセンタープロジェクトの蓄積を持ち、Trainiumの製造コストがより低く、Amazonも戦略的補助金を通じて重要顧客を支援する意欲があるためである。
全体として見ると、SemiAnalysisの今回の調整はAI計算需要が全面的に消失することを意味するものではなく、従来の持続的な資金調達、データセンターの急速な拡大、高価格ハードウェアに基づく成長期待が再調整されつつあることを意味する。
AIラボの収入成長が鈍化し、資本市場の資金調達が引き締まると、チップサプライヤー間の競争は単純な性能競争から、性能対コスト比、エネルギー効率、資金調達力の総合的な競争へとさらに移行していく。
NVIDIAは依然として強力なAIチップ市場での地位を有しているが、SemiAnalysisの見解では、その将来の成長は一部のASICサプライヤーよりも大きな圧力に直面することになる。





