米国株デイリー|フィラデルフィア半導体指数が5.28%急落、エヌビディアはQ3決算発表前夜に4.12%下落継続、明日未明にAIセクターの「明暗」が決まる(11月17日)

この記事は約5969文字で、全文を読むには約9分かかります
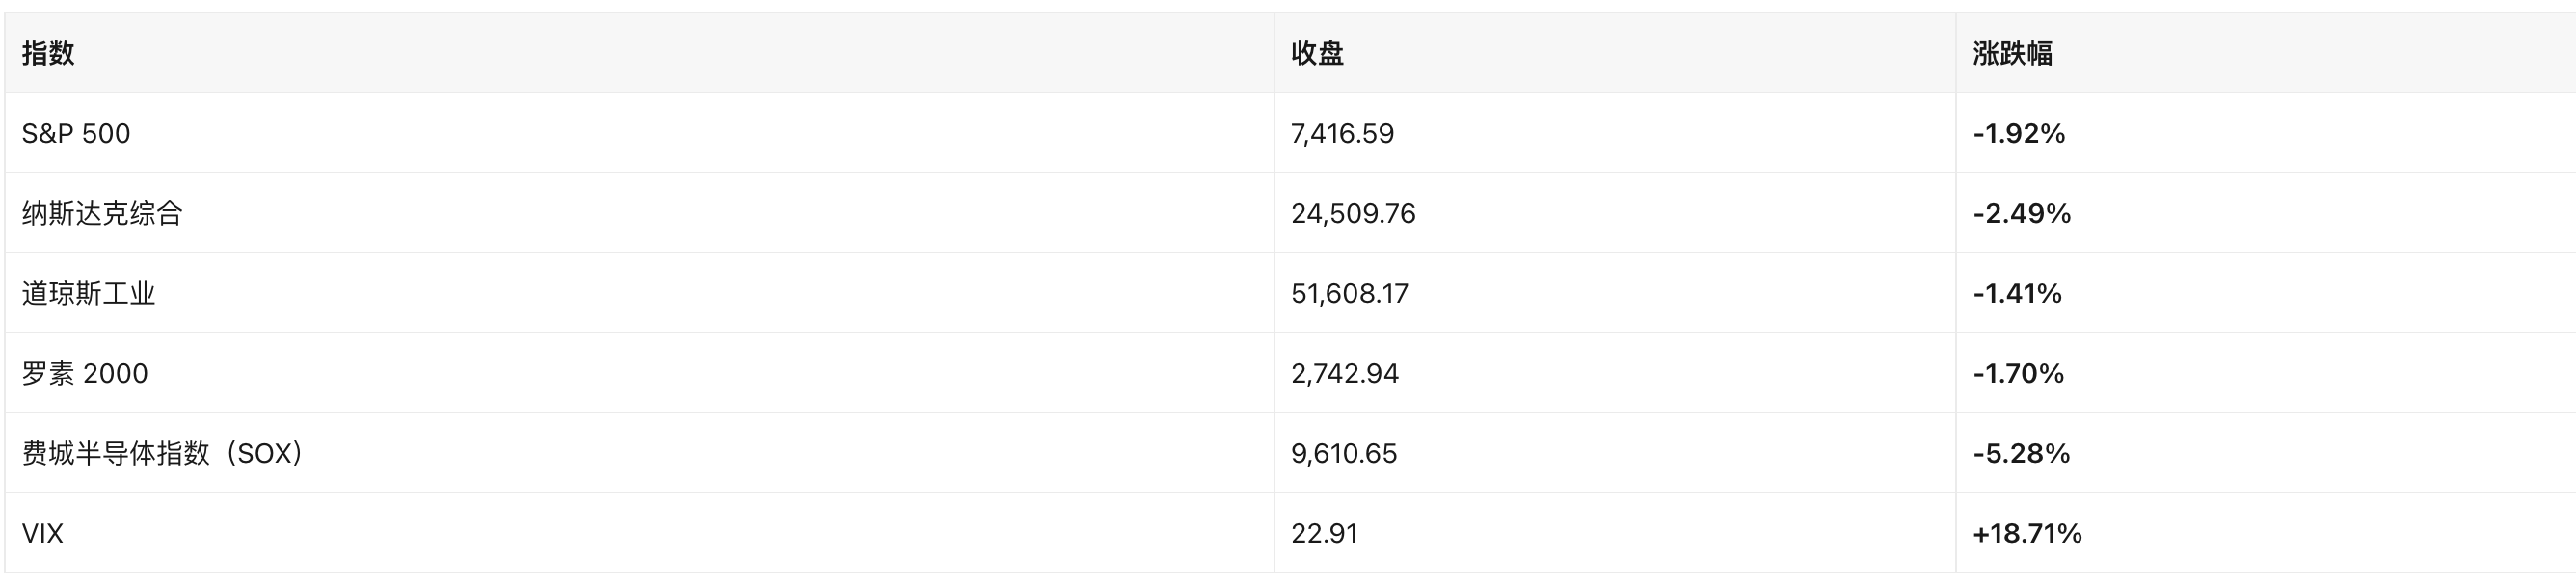
三大指数そろって下落、ナスダックは2.49%安、フィラデルフィア半導体指数は5.28%安、エヌビディアは4.12%安。市場はジェンスン・ファン氏退任後初の決算発表を前にポジション縮小を継続。PPIは前年比6.5%で12月利上げ観測が9割超に上昇、10年物米国債利回りは5.121%。暗号資産関連米国株は圧迫:Strategyは485枚を追加取得し850,849枚に、MSTRは7.70%安、ビットコインETFは10.7億ドルの純流出。翌日はエヌビディア決算と10月小売売上高に注目。

AI要約
- 核心見解:エヌビディアCEOの退任がガバナンス危機を引き起こし、さらにCPI/PPIの予想超えが12月利上げ確率を90%以上に押し上げ、AI設備投資の物語とリスク資産の価格形成が同時に決算検証期に入り、ビットコインおよび暗号資産関連米国株が圧迫されている。
- 重要要素:
- エヌビディアは11月17日の取引終了後に退任後初の決算を発表、市場予想は売上高1,080億ドル。財務長官は外部からのCEO招聘を呼びかけ、対中販売に疑問を呈しており、結果がAIセクターの方向性を決める。
- 10月CPIは前月比+0.4%、コア+0.3%といずれも予想超え、PPIは前年比6.5%で約4年ぶりの高水準、ドル指数は19カ月ぶり高値に到達、金は1年ぶり安値に下落。
- Anthropicは11月18日にIPO価格を決定、Altimeterは50億ドルの投資を計画。市場では新規公開が流通市場の流動性を吸い上げるとの懸念がある。
- BTCは週間14.8%安、ETHは18.7%安、週末に20億ドルの強制決済が発生し、BTCは一時62,100ドルまで下落。
- Strategyの保有分は93.2億ドルの含み損(-14.5%)、mNAVは約0.79倍で21%のディスカウント、MSCI除外によりパッシブファンドは11月30日までの売却が必須。
- 「CLARITY法案」は進展せず、規則制定権はSEC/CFTCに戻り、DAT企業のコンプライアンスプレミアム期待は外れた。
- 米国現物ビットコインETFは2週連続で純流出、7日間累計19.1億ドル;ステーブルコイン時価総額はTerra-Luna崩壊以来最大の縮小を記録。
一、ヘッドライン
- NVIDIAの経営陣危機が決算検証局面に突入。同社は11月12日にCEO交代を公告し、Jensen Huang氏が退任した。Bessent財務長官は外部からのCEO招聘を公然と求め、対中販売が業績を「かさ上げ」したのではないかと疑問を呈した。NVIDIAは11月17日の引け後に退任後初の決算を発表する予定で、市場予想売上高は1,080億ドル(Yahoo Finance/StoneX)。解説:これはAI設備投資の物語が継続できるかどうかの単一リスクであり、ビットコインなどリスク資産の現在の価格形成のアンカーでもある。
- 米国債利回りと利上げ予想が同時に上昇し、リスク資産のバリュエーションが圧迫。先週発表された10月CPIは前月比+0.4%、コア+0.3%(いずれも予想超過。2025年の政府閉鎖によるデータ欠落のため、BLSは前年同月比の数値を公表せず)、PPIは前年同月比6.5%(約4年ぶりの高水準)となり、12月利上げの確率は市場で90%超に織り込まれた。ドル指数は19カ月ぶりの高値に達し、金は1年ぶりの安値に下落した。
- AI一次市場による資金吸い上げが重なる。AnthropicのIPOは水曜日(11月18日)に価格決定予定で、Altimeterは50億ドルの投資を計画。巨額の新規株式発行が二級市場から流動性を吸い上げることへの懸念から、ナスダックと暗号資産が同時に軟調となった。
- Strategyは引き続き「小口」でビットコインを追加保有するも、資金は優先株の支えを優先。11月9〜15日に485BTC(3,340万ドル、平均価格68,887ドル)を購入した一方、同期間に2億2,810万ドルのSTRC優先株を買い戻した。MSTRは7.70%下落。
- 「CLARITY法案」は進展せず。トランプ前暗号顧問は同法案が「時間に負けた」と述べ、ルール制定権はSEC/CFTCに戻った。上院レベルでの駆け引きは続いている。
二、米国株式市場とマクロ
2.1 三大指数の終値(米東部時間 2026-11-16 16:00)
2.2 マクロデータとFRB
- 10月CPI:前月比+0.4%、コア+0.3%でいずれも予想を上回った。2025年10月の政府閉鎖によるデータ欠落のため、BLSは前年同月比の数値を公表せず(直前の9月は前年同月比3.7%)。
- 10月PPIは前月比+0.3%、前年同月比6.5%で約4年ぶりの高水準となり、値上げの範囲も拡大している。
- 市場の12月利上げ織り込みは90%超に上昇し、一部機関は「完全に織り込まれた」としている。Reutersの10月調査ではすでに「大多数のエコノミストが10月は据え置き、12月は利上げと予想」と示されていた。
- FRB議長のWarsh氏は、FRB職員がAIの3つのシナリオを研究していると述べた。生産性の大幅向上、失業率の上昇、テック株の「苦痛を伴う調整」が含まれる。同氏は11月16日にもAIが「失望させる」可能性があると指摘した。
- 今週は他にも複数の当局者が発言する。11-17 Barr、Williams、Warsh、Barkin。11-18 Waller、Williams。
2.3 金利、ドル、商品
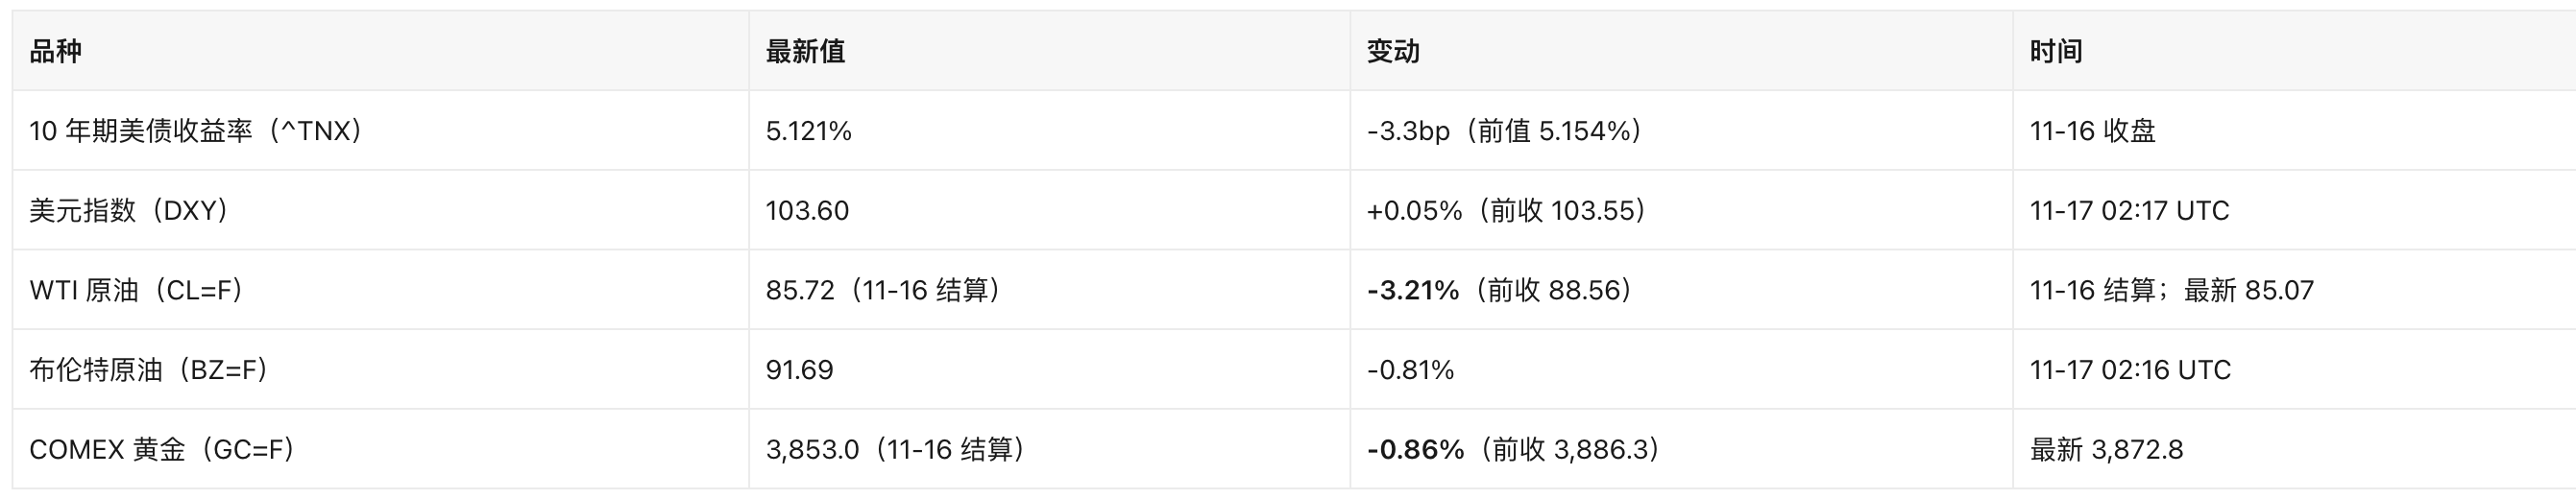
- 利回りは月曜日に小幅反落したが、前週には5.17%まで急騰しており、「債券売りは終わっていない」が依然として主流の見方だ。
- Reutersはドルが19カ月ぶりの高値に達したと報じ、同時に金が1年ぶりの安値をつけ、2015年以来最悪の年間パフォーマンスとなる見通しとも伝えた。
- 原油安の主因は、トランプ氏がイランへの新たな攻撃は「可能性が低い」と述べたことと、中東の輸出回復が重なったこと。これによりエネルギー株のインフレヘッジとしての性質が弱まった。
2.4 イベントと不確実性
- NVIDIAのガバナンス危機 → 半導体 → バリュエーション・ディスカウント:CEO不在+対中販売のコンプライアンス審査+米商務省による遠隔算力輸出の規制強化により、「AIハードウェア」は確実性プレミアムから政策ディスカウントへと転じた。不確実性は決算自体が予想を上回れるか、そして新CEOの人選にある。
- インフレの粘着性 → 長期金利 → デュレーションの長い資産:5%超の10年利回りはグロース株のバリュエーション分母を直接圧縮し、同時にDAT企業の高プレミアム調達モデルを圧迫する。
- 新規株式供給 → 流動性 → 小型株と暗号資産:Anthropicの価格決定前に資金が高ベータ資産から撤退し、ラッセル2000と暗号資産関連米国株の下落幅が大きかった。
三、注目個別株とセクター
3.1 NVIDIA(NVDA):156.14ドル、-4.12%
- イベントの連鎖:11-12 会社がCEO交代を公告 → Bessent財務長官が外部CEO招聘を求め中国販売を疑問視 → 取締役会がJensen Huang氏の復帰を排除と報道 → 11-17 引け後に決算発表。
- 市場予想:売上高1,080億ドル。Fortuneは信頼回復には「6つのことを同時に正しく行う」必要があり、起点は1,090億ドルの売上高だと指摘。
- 影響:NVDAの時価総額は3兆9,200億ドルで、S&P500のウェイトが最も高い銘柄の一つ。決算結果は今週後半のAIセクターの方向性を決める。
3.2 半導体セクター:SOX -5.28%、SMH -5.11%
- Micron(MU)719.02ドル、-7.62%。Intel(INTC)55.47ドル、-7.02%。TSMC(TSM)373.45ドル、-6.34%。
- Intelには追加の悪材料:NVIDIAが同社株を減資し、株主が「PC需要減少により1日で29%下落した」として集団訴訟を提起。
- TSMCの下落は「NVIDIAの資金調達懸念」と関連している。
- 波及:AI設備投資の資金調達チェーン(顧客の資金調達 → 受注 → ファウンドリの生産能力)に亀裂が生じたことが、今回の半導体の下落幅が市場全体を大きく上回った核心的な理由だ。
3.3 AI一次市場:Anthropic IPO
- 水曜日(11-18)に価格決定。創業者保有株は公開価格でそれぞれ180億ドル相当。Altimeterは50億ドルの投資を予定。
- 影響:AIの物語への「信認投票」であると同時に、短期的な流動性の吸い上げ装置でもある。二級市場のAI関連株に対して「比較効果」と「資金流出効果」が併存する双方向の撹乱となる。
3.4 エネルギーセクター:XLE -1.96%
- WTI清算価格は3.21%下落して85.72ドル。主因はトランプ氏がイランへの武力行使観測を弱めたことと、中東の輸出回復。
- 影響:エネルギー株は短期的に「地政学プレミアム」の支えを失った。イラン情勢が再び緊迫化すれば、同セクターは最も直接的な反転の恩恵を受ける主体となる。
3.5 金融:JPMorgan(JPM)338.21ドル、-2.31%
- ソフトウェアの不具合による取引遅延とシステム障害の報告が急増。イールドカーブのスティープ化が本来銀行に有利なはずの状況下で、オペレーショナルリスクの事象がバリュエーションを圧迫した。
3.6 個別銘柄リスク:Summit Therapeutics(SMMT)11.82ドル、-16.47%
- 当日のS&P構成銘柄で下落率最大。バイオテックの個別銘柄の変動は市場全体とは無関係だが、現在の市場が悪材料を極めて迅速に織り込むことを示唆している。
セクターレベル:XLK -3.24%、XLF -0.85%、XLE -1.96%。テックが著しくアンダーパフォームし、ディフェンシブセクターが相対的に底堅い。
四、暗号資産関連米国株
4.1 DATのリーダー:Strategy(MSTR)103.03ドル、-7.70%
SEC 8-K原文の確認(11-16提出、報告期間11-14):
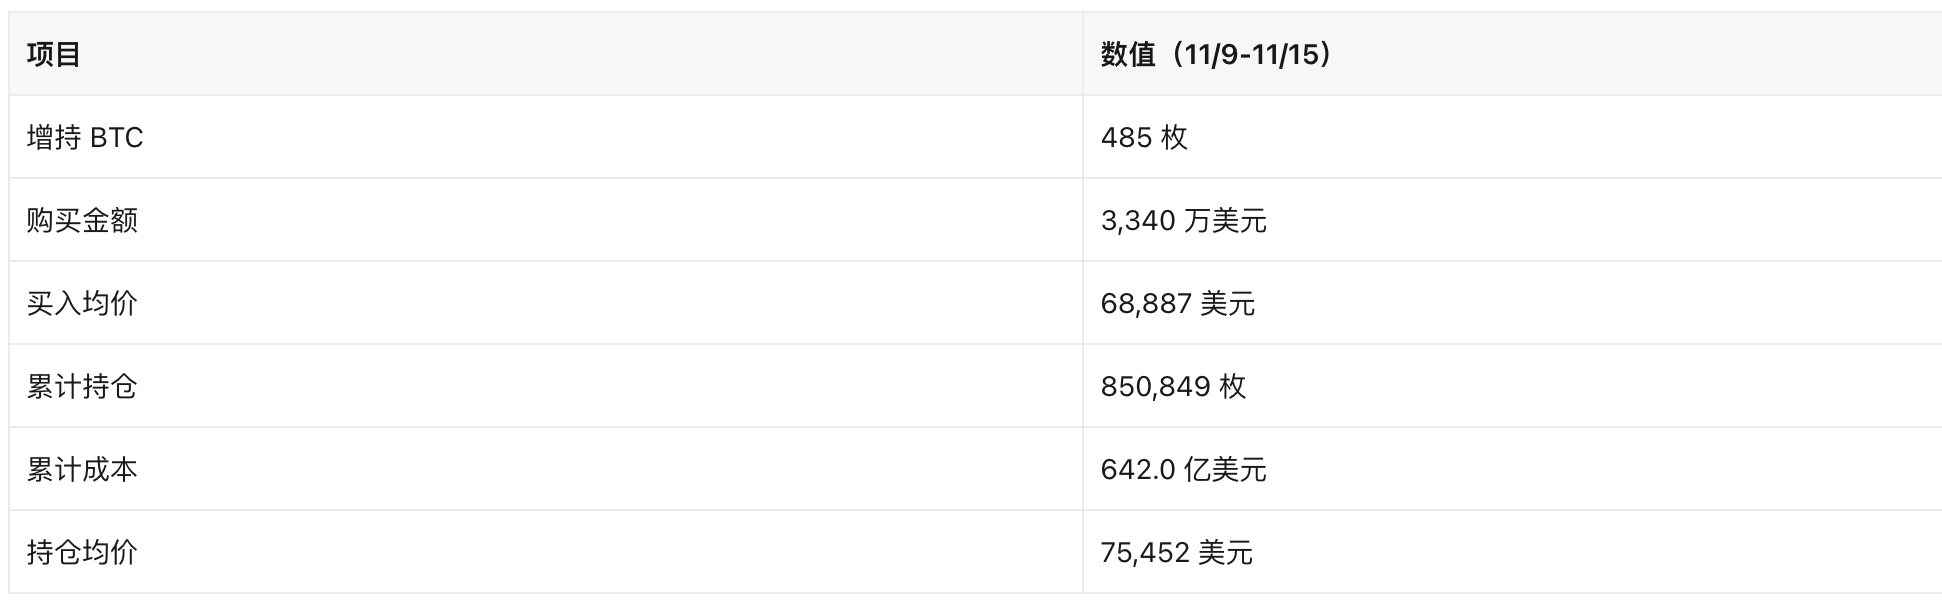
- 保有含み損:BTCの最新価格64,499ドルで計算すると、保有時価総額は548.8億ドルで、642.0億ドルの取得原価を93.2億ドル下回る(-14.5%)。平均価格75,452ドルはすでに現価を明確に上回っており、これが「下落するほど買う」モデルの現在最大の帳簿上の圧力だ。
- mNAV(時価総額/保有コイン時価総額)は約0.79倍:Nasdaqインターフェースの時価総額項目は11-13時点(471.4億ドル/111.62ドル、約4.223億株)で止まっており、株数で按分すると11-16終値103.03ドルに対応する時価総額は約435.1億ドル。435.1 ÷ 548.8 = 0.79で、ディスカウントは約21%(この基準は債務と優先株を考慮しておらず、標準的なEV/NAVではない)。
- 調達構造の転換:今週のATMはMSTRを2,087,040株売却したのみで、純調達額は2億4,470万ドル。うち2億630万ドルがSTRC優先株の買い戻しに充てられ、コイン購入にはわずか3,340万ドル、500万ドルが現金として留保された。同期間にSTRC 2,282,510株を2億2,810万ドルで買い戻した。STRCの12月配当率は12%を維持。
- 構造的な悪材料:MSCIはMSTRを指数から除外することを確認済みで、パッシブファンドは11月30日までに売却する必要がある。Metaplanetも同じ枠で除外された。この技術的な売り圧力とファンダメンタルズのディスカウントが重なり、今週MSTRがBTCをアンダーパフォームした主因となった。
4.2 その他のDATと保有企業
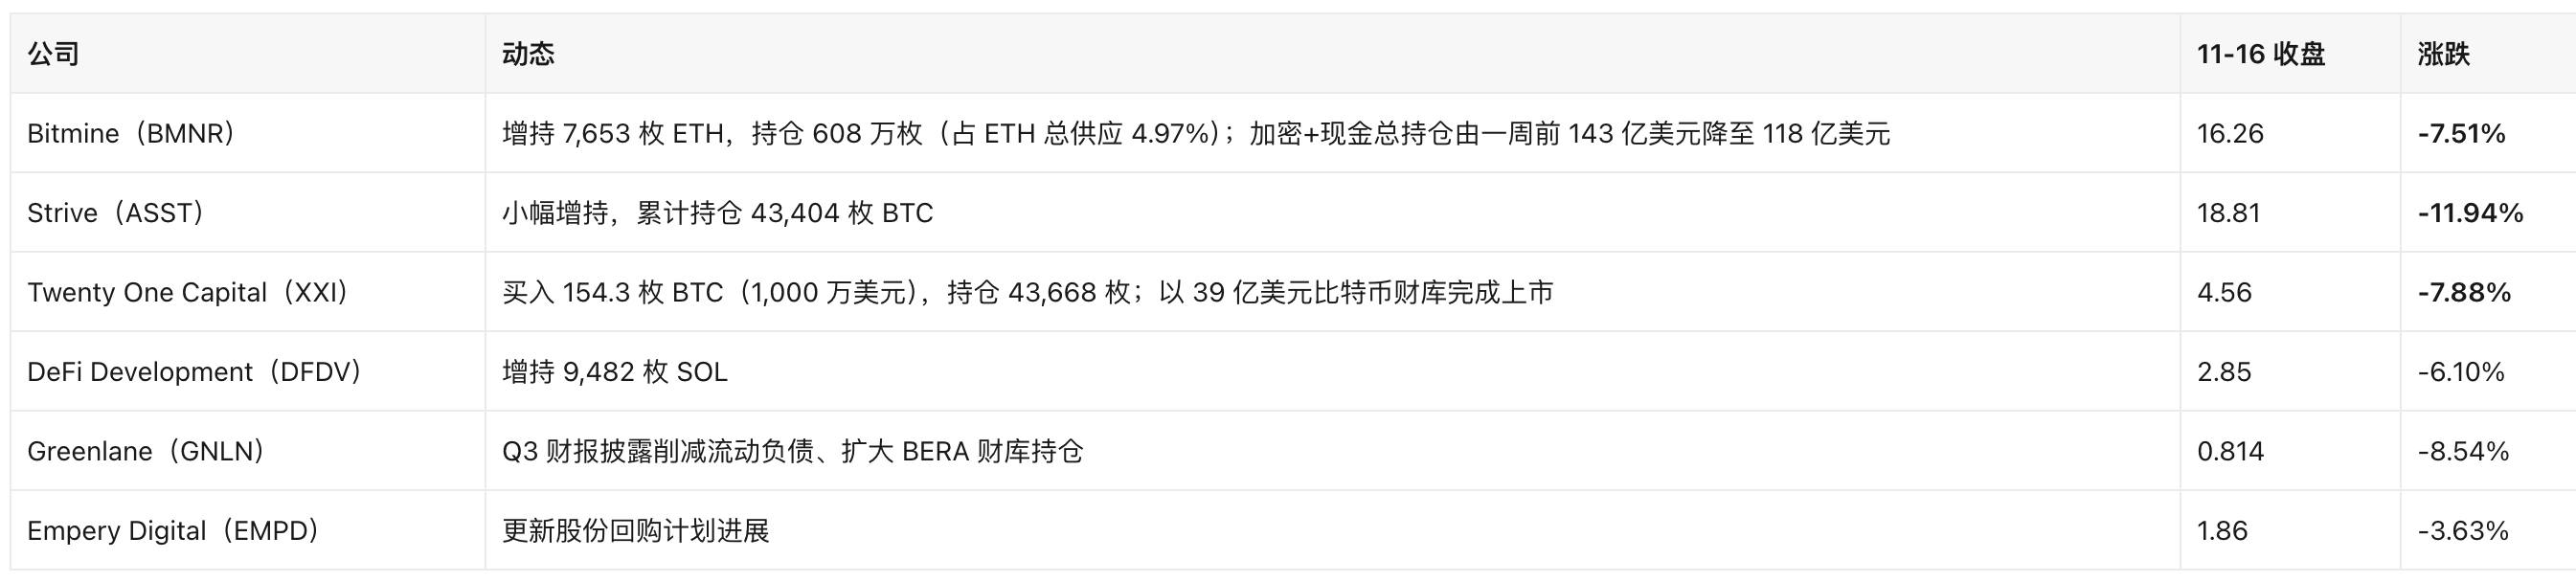
- XXIの会計上の特徴は記録に値する:Q3純利益10.87億ドルの大部分はBTCの公正価値変動によるもので、営業によるものではない。株価は高値からその利益の大部分をすでに吐き出している。これは「公正価値会計基準」がDAT企業の損益計算書の変動をいかに増幅するかを裏付けている。
4.3 暗号資産関連米国株ウォッチリストの追加
- Twenty One Capital(XXI):Jack Mallers氏が主導し、SPAC経由で39億ドル相当のBTCトレジャリーで上場。今期最大規模の新規上場DAT銘柄。ロックアップ期間の設定と今後の調達手段を追跡する必要がある。
- Super League Enterprise(SLE、4.09ドル、+0.74%):ビットコイントレジャリー運営者のJesse Myers氏を次期CIOに任命すると発表し、先に公告したMetaplanet取引と合わせて「ビットコイントレジャリー」への転換を進める。同期間に1株4ドルで60万ドルを調達。典型的な「小型株の転換+逆さ合併型の提携」の道筋で、規模は極めて小さく希薄化リスクが高い。
- Greenlane(GNLN):BERA(Berachain)を中心としたトレジャリー戦略で、非BTCトレジャリーの差別化サンプル。持続可能性を観察する必要がある。
4.4 広義の暗号資産関連米国株
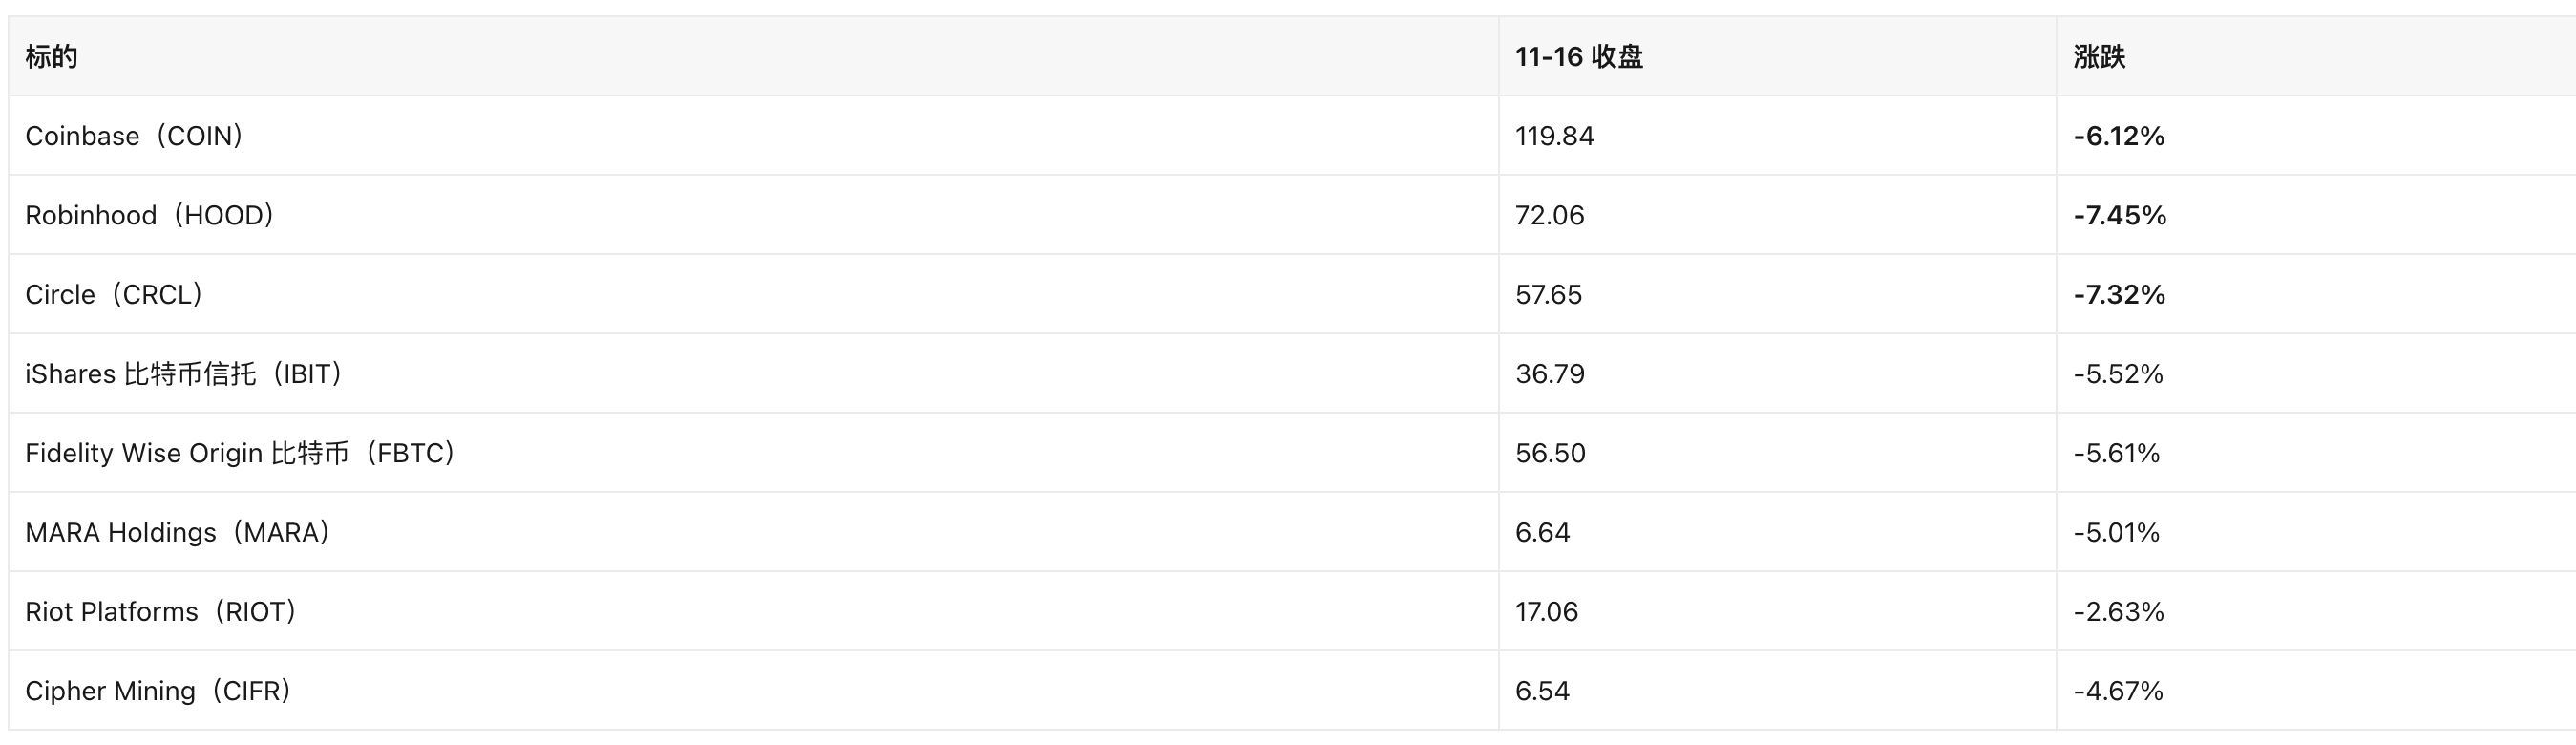
- ETF資金フロー:先週(11/9-11/13)の米国現物ビットコインETFは10.7億ドルの純流出で、2週連続の純流出。11/13時点で7営業日連続の純流出となり、7日間累計は19.1億ドル。IBITは2週間累計で23.5億ドルの流出だが、年初来では依然プラス流入。11-16の単日データはT+1開示のため、締め切り時点では未公表。
- ステーブルコイン:ステーブルコインの総時価総額は2022年のTerra-Luna崩壊以来最大の縮小を記録。トレーダーはビットコインが4カ月ぶり安値をつけた際にステーブルコインを償還した。Circleは単日で7.32%下落し、「金利感応度+規模縮小」という二重の性質と一致している。
- マイニング企業:NVIDIAの
美股
Odaily公式コミュニティへの参加を歓迎します


おすすめ記事