


アリババ、平頭哥の香港IPO分離を計画:売上高100億元、出荷56万枚、評価額の差は660億ドル?


- 核心观点:アリババが平頭哥を分離し香港で独立上場することについて、香港取引所(HKEX)の確認を得た。年換算売上高は100億元を超え、AIチップの累計出荷台数は数十万枚に達しており、国産計算力が技術的なストーリーから商業化の検証段階に入ったことを示している。しかし、200億ドルから860億ドルという評価額の隔たりは、市場が同社の収益構造、収益性、成長の持続性に対して異なる見方をしていることを浮き彫りにしている。
- 关键要素:
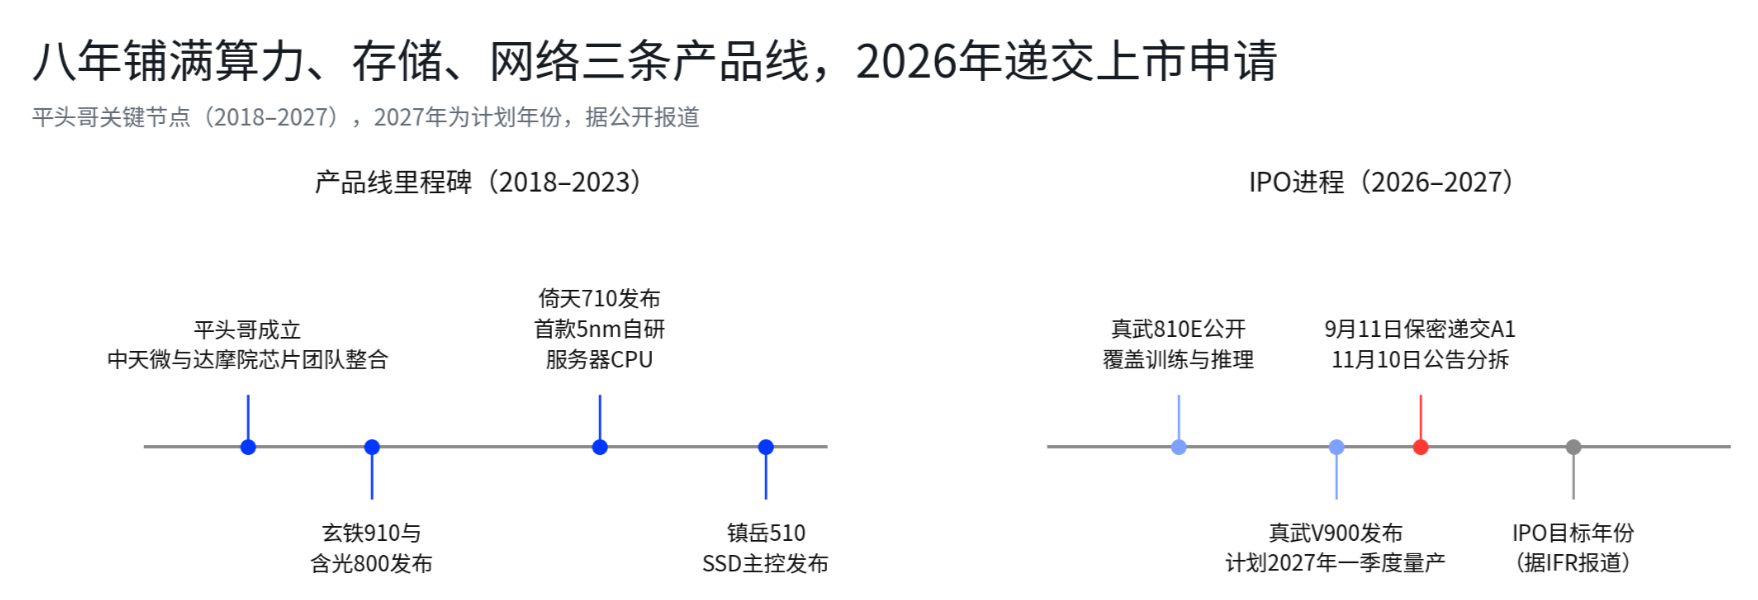
- HKEXは、アリババが第15項応用指引に基づき平頭哥を分離することを既に確認している。同社は2026年9月11日にA1申請表を秘密裏に提出し、メインボード上場を計画。資金調達額は20億〜30億ドルと噂され、2027年の上場を目指す。
- 平頭哥の年換算売上高は100億元を超え、真武シリーズAIチップの累計出荷台数は47万枚超。2026年6月時点で650社以上の企業顧客にサービスを提供し、外部商業化顧客の比率は60%超。
- 製品ラインはAIチップ、サーバーCPU、SSDコントローラー、スマートNIC、インターコネクトチップ、RISC-V IPに及び、玄鉄シリーズの累計出荷台数は60億個超、エコシステムパートナーは400社超。
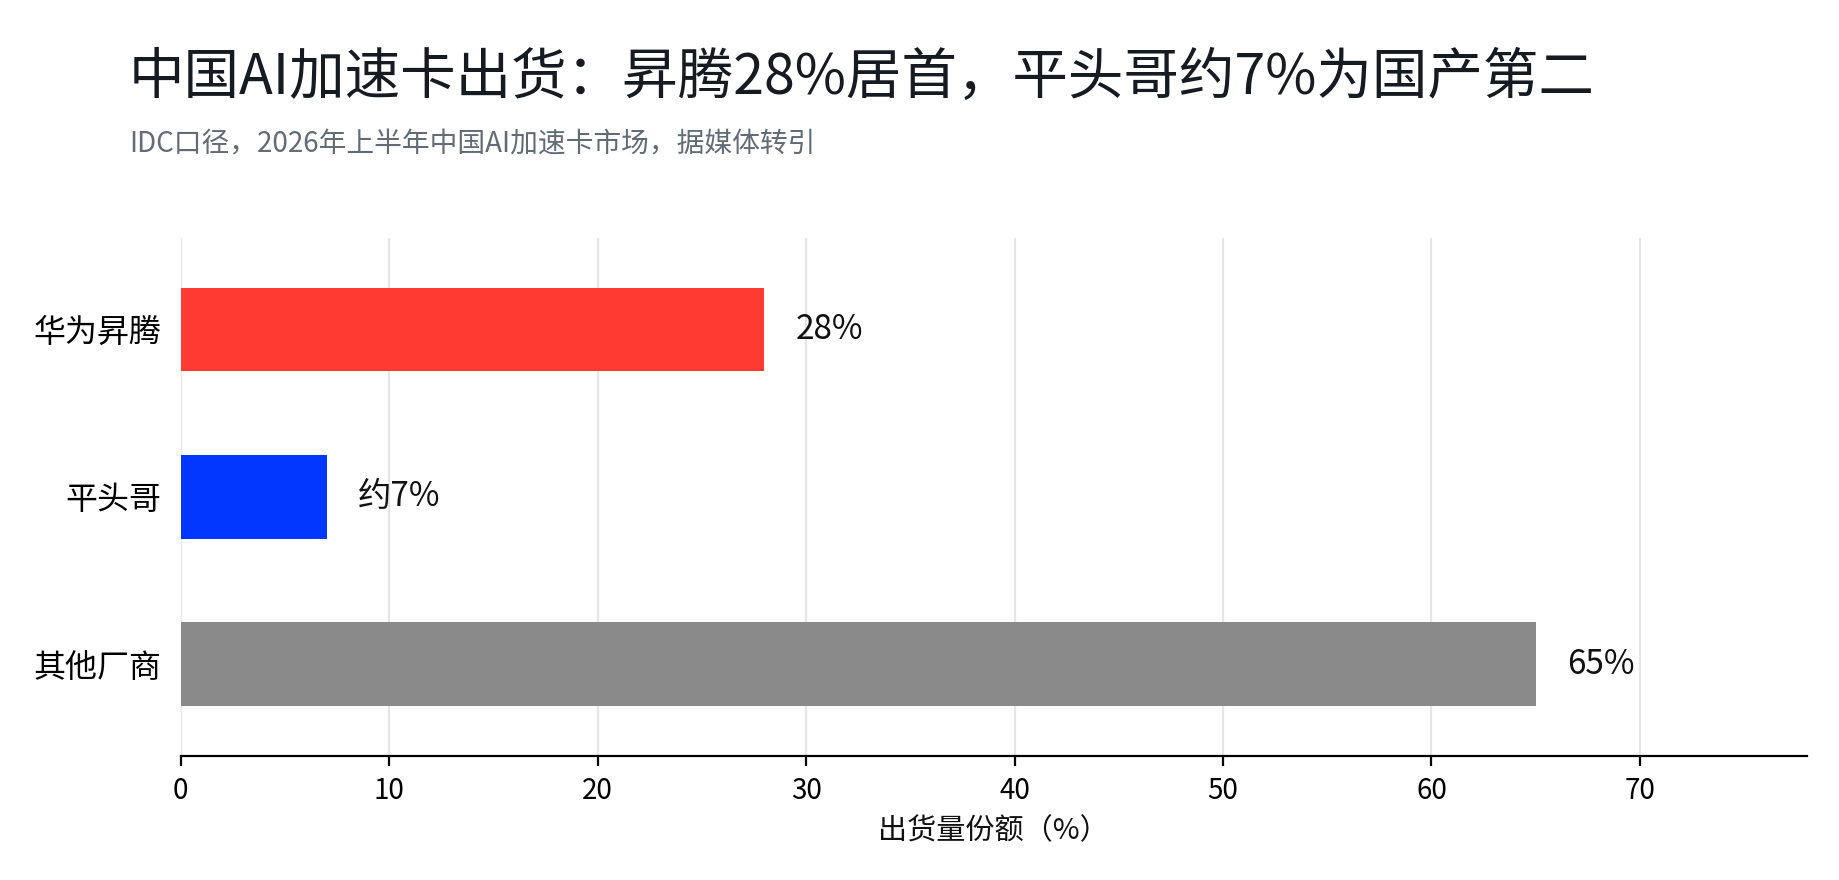
- IDCのデータによると、2026年上半期の中国AIアクセラレータカード市場における平頭哥の出荷シェアは約7%で、国産陣営では第2位。華為昇騰の28%に次ぐ。
- 次世代の真武V900はメモリを216GBに増強し、インターコネクト帯域幅は1200GB/s。公式によると演算能力は前世代の3倍で、2027年第1四半期の量産を計画しており、評価額成長ロジックの重要な検証ポイントとなる。
- 機関の評価額レンジの隔たりは660億ドルに達する。専門機関は約200億〜300億ドル、JPモルガンは250億〜620億ドル、モルガン・スタンレーは約280億〜860億ドル。
- 目論見書では主に5項目を重点的に確認する必要がある。外部顧客の収益比率、外部収益の伸び率、V900の量産進捗、粗利益率と研究開発投資、発行評価額と発行価格。
11月10日夜、アリババ-W(09988.HK)は公告で、完全子会社の平頭哥(上海)技術股份有限公司を香港証券取引所メインボードに独立上場させるための分社化を計画していると発表した。香港取引所は分社化が可能であることを確認済みであり、平頭哥は既に9月11日にA1上場申請書を機密形式で提出していた。設立から上場準備まで、平頭哥は約8年を要した。
この会社はミツアナグマ(ラーテル)にちなんで命名され、当初はチップ設計を事業としていたが、現在の製品はAIコンピューティング、サーバーCPU、SSDコントローラー、スマートNIC、インターコネクトチップ、そしてRISC-VプロセッサIPまでカバーしている。年間換算売上高は100億元を超え、真武シリーズAIチップも製品検証から規模商业化の段階に入っている。平頭哥IPOの注目点は既に「製品がどれだけ売れるか、顧客がどれだけ独立しているか、利益がどれだけ残るか、そして資本市場がどれだけのバリュエーションを付けるか」にある。
香港株式市場にとっても、これは事前に觀察リストに入れておく価値のあるイベントである。最終的に上場すれば、香港市場の国産算力セクターに算力・ストレージ・ネットワークをカバーするチップ企業が新たに加わり、市場はより直接的な国産AIチップの価格参照を得ることになる。
一、香港取引所が分社化を確認、平頭哥IPOは実質的推進段階へ
現時点で確定している情報は比較的明確である。アリババは香港取引所上場規則第15項適用指針に基づき分社化提案を提出し、香港取引所は分社化が可能であることを確認した。平頭哥は2026年9月11日にA1申請書を機密形式で提出し、H株を香港取引所メインボードに上場・売買することを申請する計画であり、香港公開募集および機関・専門投資家向けの配售を含むH株のグローバル・オファリングを通じた実施を予定している。
今回の分社化は平頭哥を「売却する」ものではなく、独立上場後もアリババは支配関係を維持し、平頭哥は引き続きアリババの子会社となる。これは会社自体にとって二つの直接的な意味を持つ。一方で、独立上場後はチップ事業の収入、顧客、研究開発投入、収益性がより明確な資本市場の評価を得られる。他方で、阿里雲や千問などの内部エコシステムは依然として応用シーンと算力需要を提供でき、平頭哥が完全に既存エコシステムから切り離されて再出発するわけではない。
調達規模と上場時期については、現在の市場情報は依然として予想段階にある。IFRの報道によれば、今回の発行は20億~30億米ドルの調達を予定し、2027年の上場を目標としている。現在確認できるのは「IPOプロセスの開始」であり、発行規模、発行価格、上場バリュエーションはいずれも最終結果ではない。新規公開株投資の価値を本当に決める次の書類は、やはり目論見書である。
二、100億売上は物語ではない:真武チップは既に規模商业化の段階へ
平頭哥の現在最も価値ある変化は、事業が「チップ研究開発」から「チップ販売」へと移行したことである。会社の決算説明会での開示によれば、平頭哥の年間換算売上高は100億元を超え、真武シリーズAIチップの累計出荷台数は47万枚を超えた。メディアの集計によれば、2026年4月時点で真武シリーズの累計出荷は約56万枚、2026年6月時点で650社以上の企業顧客にサービスを提供し、外部商业化顧客の比率は60%を超えている。
この商业化のトレンドが目論見書でさらに検証されれば、平頭哥は単に技術的な物語だけでバリュエーションを支える初期のチップ企業とは明確に異なる。既に収入があり、出荷があり、顧客があり、実際の調達サイクルに入っている。
製品面でも継続的に改良が進んでいる。公開資料によれば、真武810Eは96GBのHBM2eメモリ、700GB/sのチップ間インターコネクト帯域を備え、既に阿里雲の一部の万カードクラスタで千問大規模モデルの学習と推論に使用されている。2026年9月に発表された次世代の真武V900は、メモリが216GBに向上し、チップ間インターコネクト帯域は1200GB/sに達し、公式には算力が前世代の3倍に達するとされ、2027年第1四半期の量産を計画している。
IPOバリュエーションにとって、V900の意味は成長ロジックにある。V900が計画通り量産され収入を生み出せれば、平頭哥は自らの成長が既存製品に完全に依存するのではなく、新世代チップを通じて収入の天井を継続的に引き上げられることを証明する機会を得る。これは市場が付けるバリュエーションの中枢に直接影響する。
三、AIチップからRISC-Vまで、平頭哥が売るのは製品体系一式
平頭哥のもう一つの強みは、事業がAIアクセラレータチップに限定されないことである。現在、データセンター製品は真武シリーズAIチップ、倚天710サーバーCPU、鎮岳510エンタープライズSSDコントローラー、磐脈スマートNIC、ICNインターコネクトチップをカバーし、端末側には玄鉄シリーズRISC-VプロセッサIPがあり、累計出荷は既に60億個を超え、エコシステムパートナーは400社を超えている。
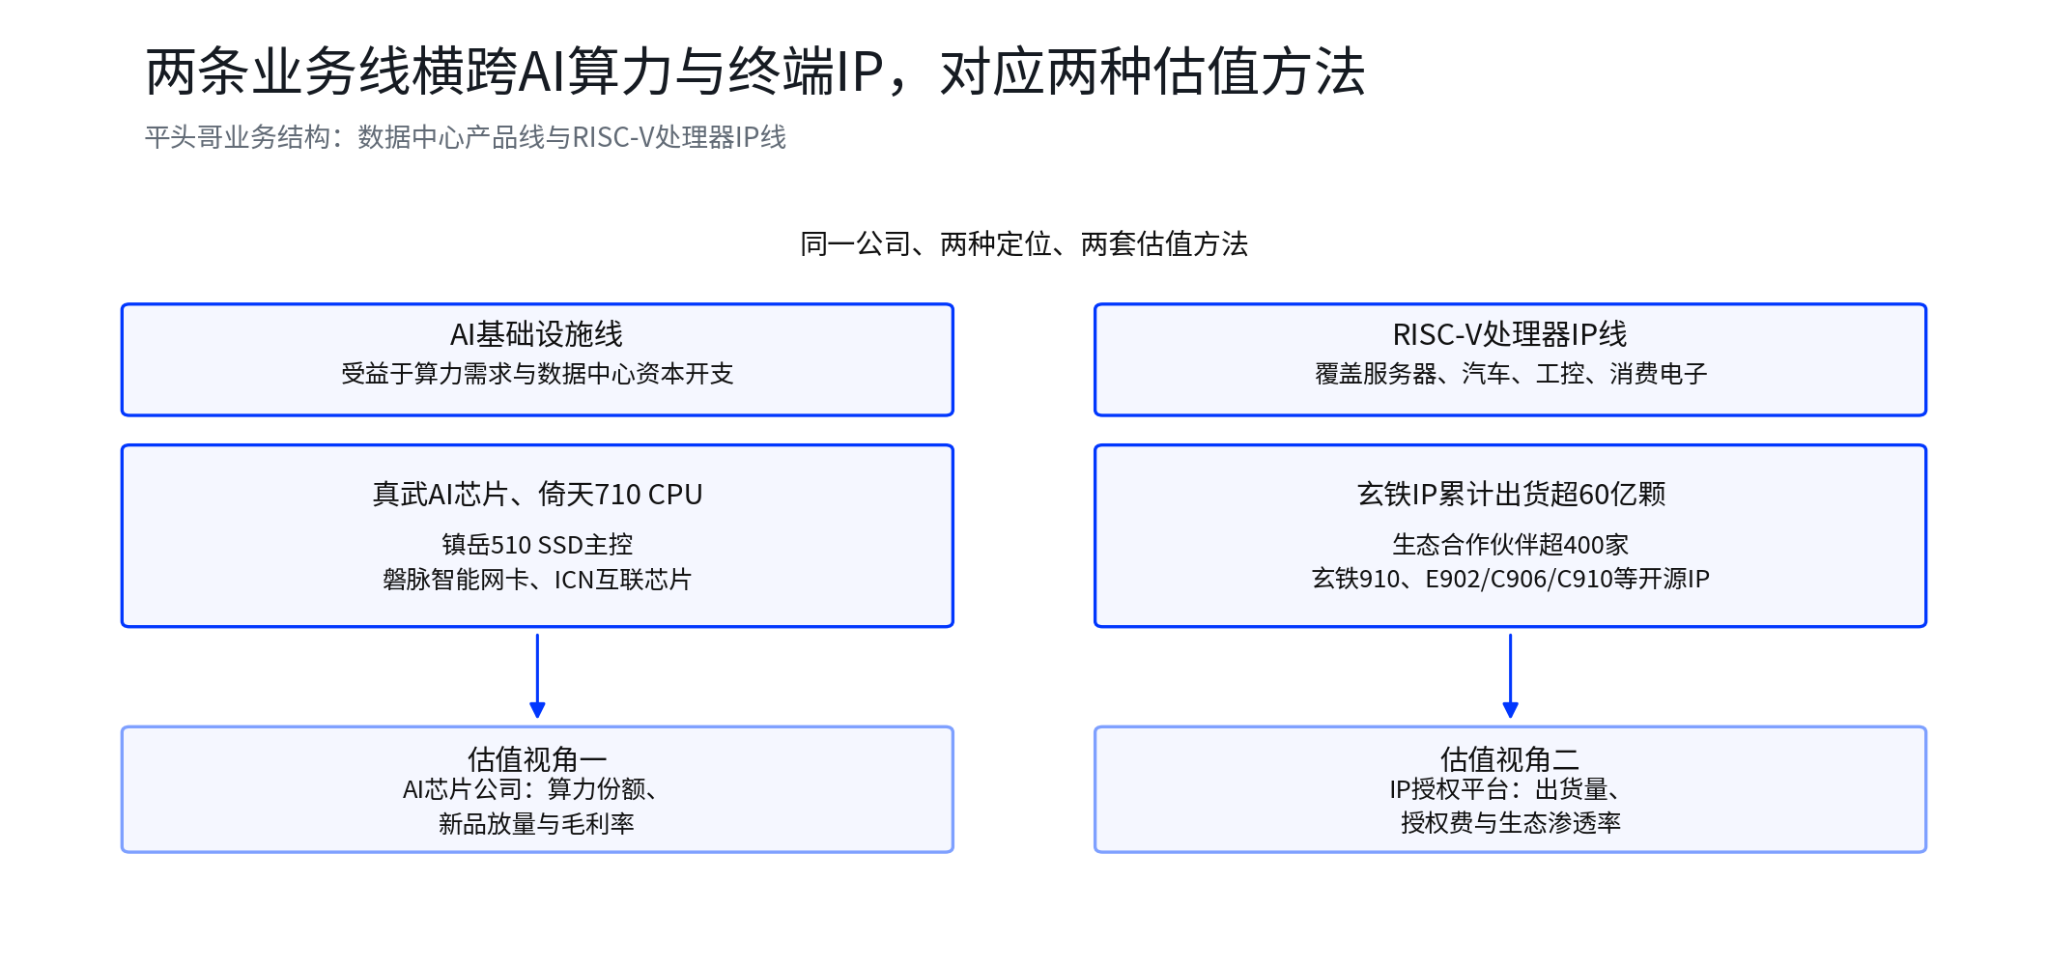
これは平頭哥のビジネスモデルが実際には二つのラインにまたがっていることを意味する。一つはAIインフラで、算力需要とデータセンター資本支出から直接恩恵を受ける。もう一つはRISC-VプロセッサIPで、サーバー、車載エレクトロニクス、産業制御、コンシューマーエレクトロニクスなどより広範な端末市場をカバーする。
香港株の投資家にとって、この事業構造は注目に値する。なぜなら、平頭哥が最終的に市場からAIチップ企業として扱われるのか、総合チッププラットフォームとして扱われるのか、それともアリババ・エコシステム内の算力インフラ資産として扱われるのかを決めるからである。位置づけが異なれば、対応するバリュエーション手法も異なる。
AIインフラのラインでは、市場地位について既に第三者データが参照できる。IDCのデータ(メディアによる転引)によれば、2026年上半期の中国AIアクセラレータカード市場で、平頭哥の出荷量シェアは約7%で、国産陣営の中で2位、華為昇騰の28%に次ぐ。
四、真のバリュエーションの謎:200億~860億米ドル、なぜ660億米ドルも差が出るのか?
現在、市場の平頭哥バリュエーション予想の差は非常に大きい。21世紀経済報道によれば、専門機関関係者が示したバリュエーション範囲は約200億~300億米ドル。JPモルガンの今年1月の試算範囲は250億~620億米ドル。別のメディア報道では、モルガン・スタンレーのバリュエーション範囲は約280億~860億米ドルとされる。最高と最低の差は660億米ドルに達する。
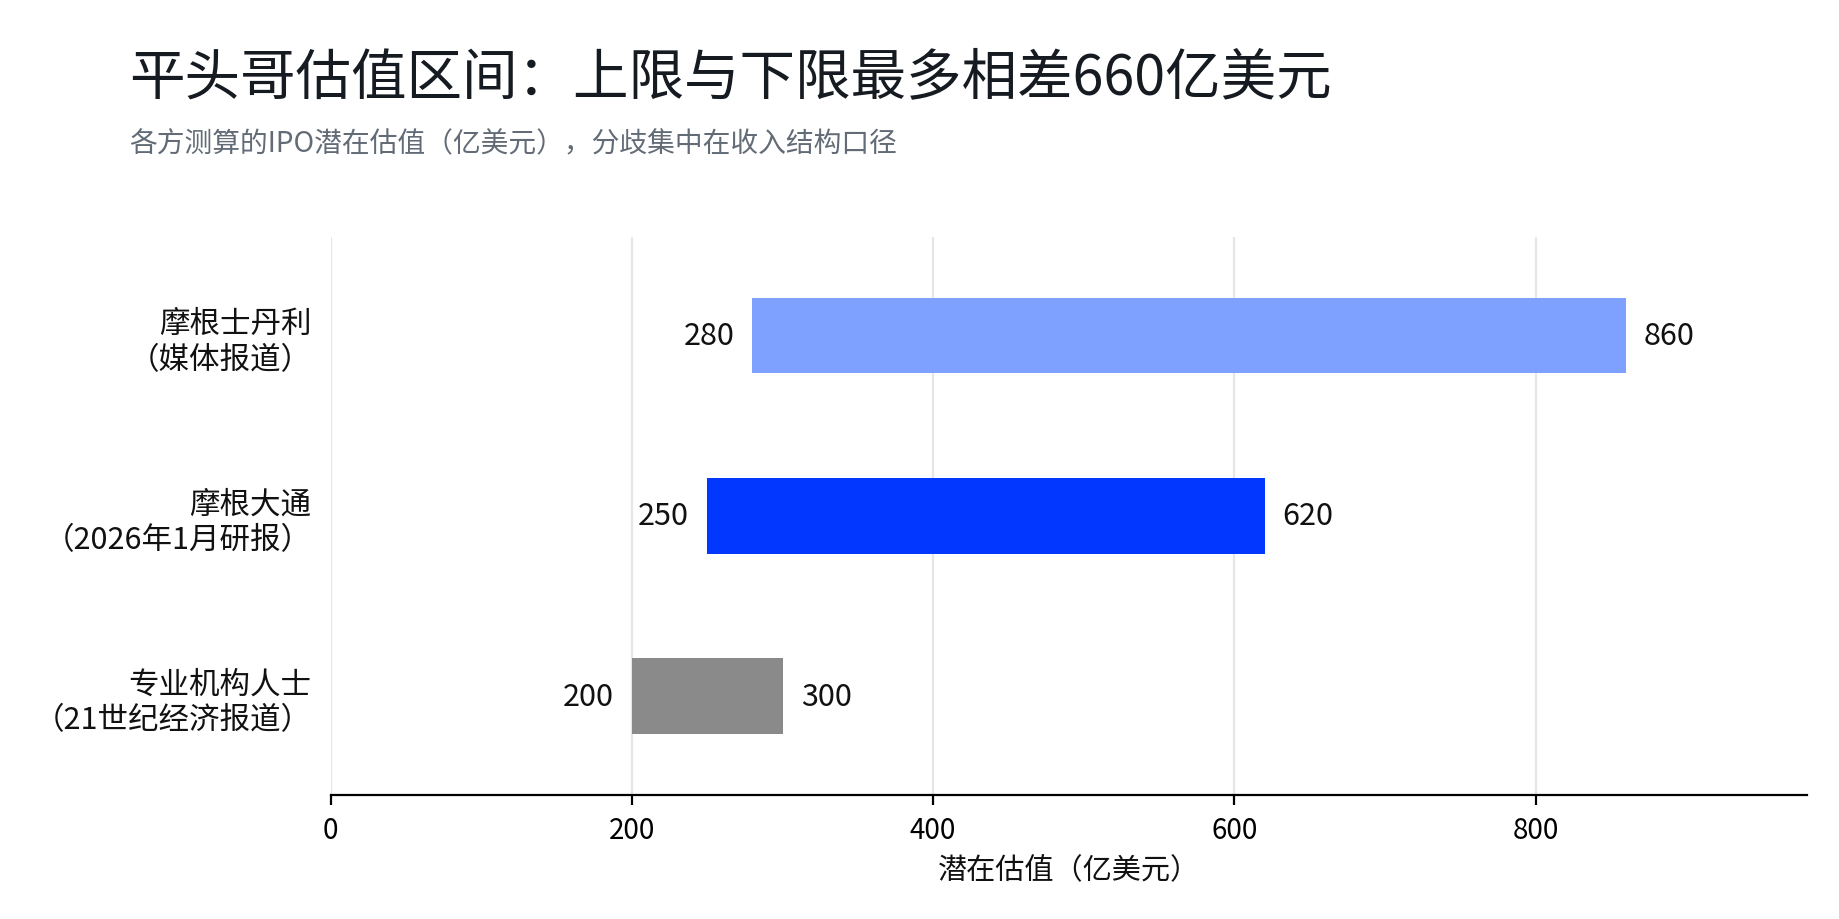
一社にとって、これは既に正常な数億米ドルの試算誤差を超えており、資本市場のビジネスモデル理解における明らかな相違に属する。この相違は市場が平頭哥の価値を知らないという意味ではなく、本当の問題は現在まだいくつかの重要な数字が欠けていることである。
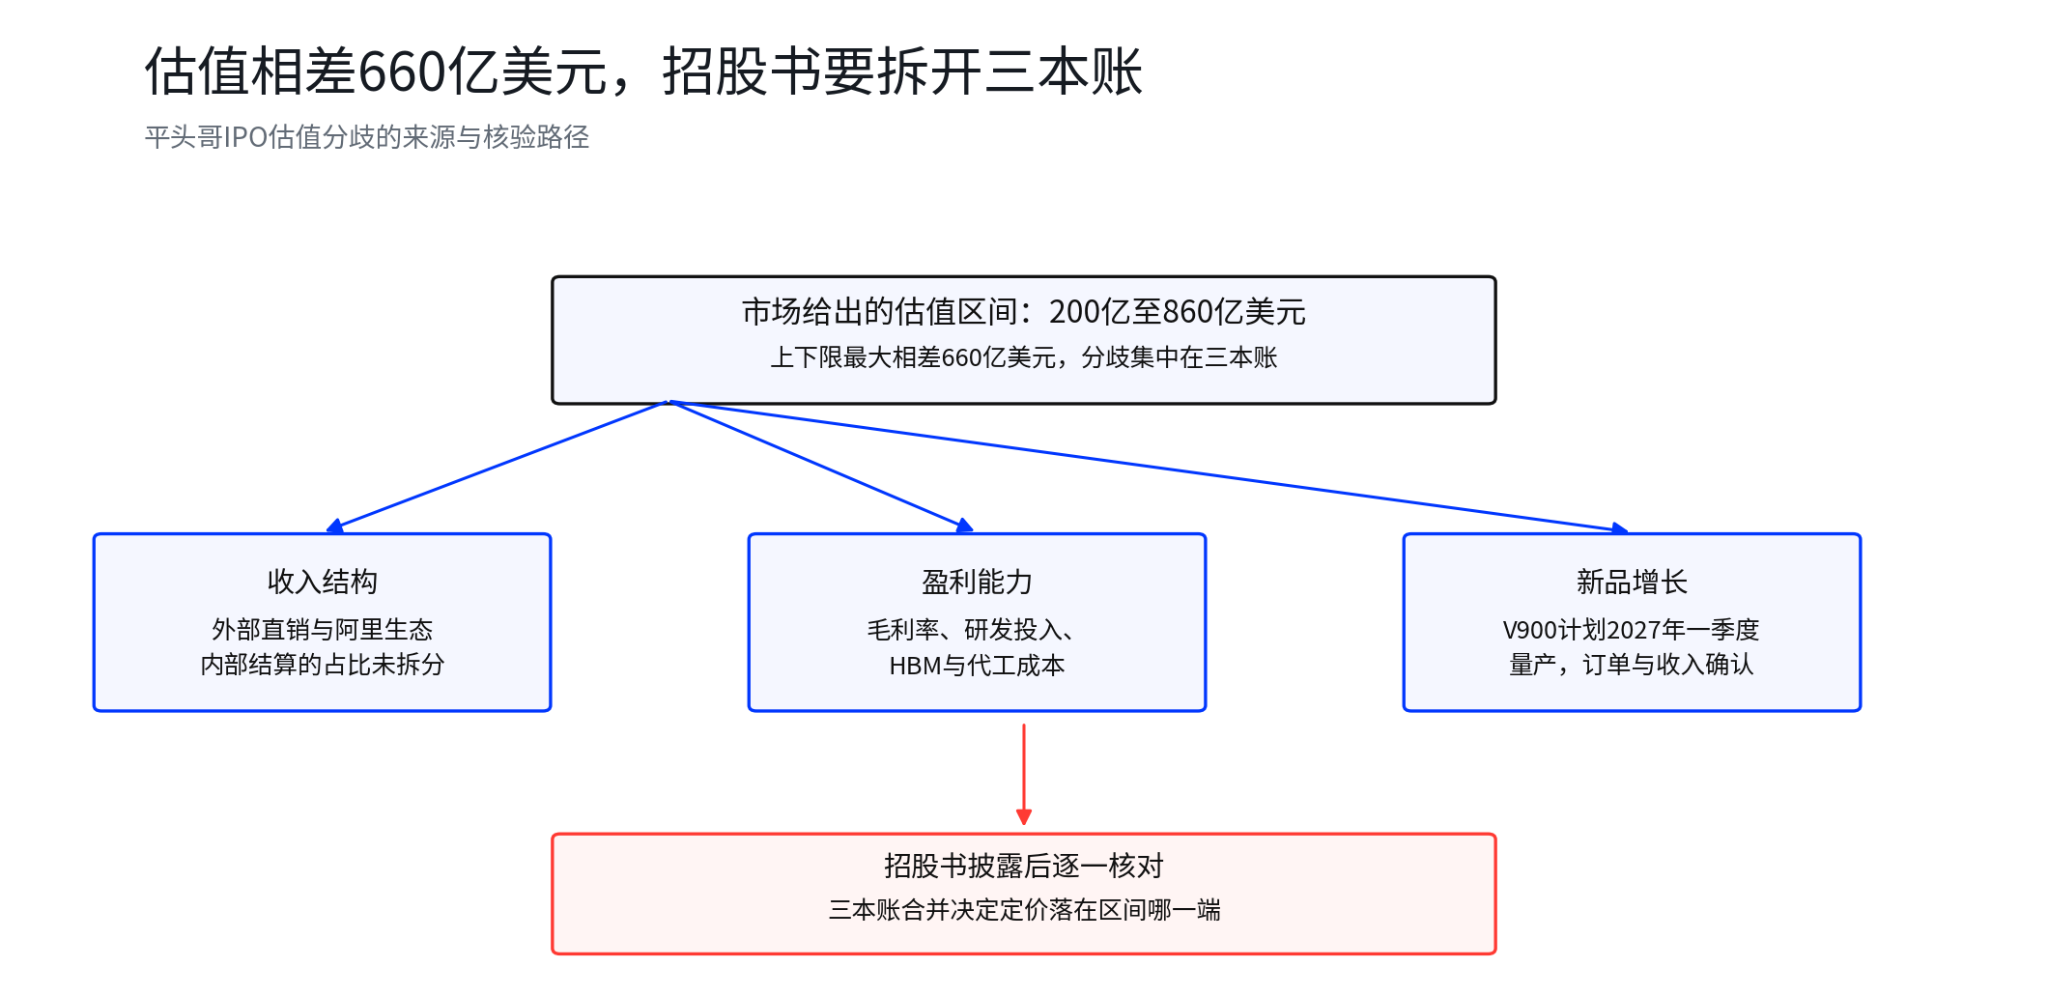
第一に収入構造である。平頭哥の年間換算売上高は既に100億元を超えているが、そのうちどれだけが真の外部顧客によるものか、どれだけがアリババ・エコシステム内部によるものか、現時点では完全な公開データが不足している。
第二に収益性である。チップ企業の収入増加は自動的に高利益を意味せず、研究開発投入、ウェハ製造、先端パッケージング、HBMなどのサプライチェーンコストが最終的な粗利益率と純利益に影響する。市場が高いバリュエーションを付ける前提は、高い収入が徐々に持続可能な利益に転化できることである。
第三に新製品の成長である。V900が2027年第1四半期に順調に量産され、迅速に注文と収入を形成すれば、市場が見るのは依然として上方向に拡大する製品曲線であり、収入規模は現在の100億売上を上回る可能性がある。
したがって、目論見書で本当に見る価値があるのは、バリュエーションを200億米ドルから860億米ドルへ押し上げる財務と顧客構造の切り札である。
五、目論見書開示前に見るべき5つの数字:それらが平頭哥の価値を決めるかもしれない
目論見書が正式に開示された後、投資家は以下の5項目を重点的に確認できる。
1. 外部顧客収入比率。 現在の公開情報では外部商业化顧客の比率は60%超とされている。この数字がさらに上昇すれば、平頭哥のアリババ・エコシステム内部注文への依存が低下し、独立商业化能力が強化されていることを意味する。長期的に低水準にとどまる場合は、関連当事者取引と収入の質により注意を払う必要がある。
2. 外部収入の成長率。 総収入の成長は重要だが、外部収入の成長はより重要である。外部顧客収入の成長率が全体事業を継続的に上回れば、平頭哥がアリババ・エコシステム内のチップ企業から市場向けチップサプライヤーへと移行していることを示す。
3. 真武V900の量産進捗。 現在の公式計画は2027年第1四半期の量産である。新規公開株投資のバリュエーションにとって、V900は単なる製品発表イベントではなく、次の収入成長が実現できるかどうかの重要な検証点である。量産、出荷、顧客導入、収入認識こそが、今後本当に追跡する価値のある完全なチェーンである。
4. 粗利益率と研究開発投入。 チップ業界は売上高だけを見てはならない。収入が高成長しつつ、粗利益率が改善し、研究開発投入比率が徐々に低下すれば、利益弾力性は明らかに強まる。逆に、収入成長が主に高い研究開発投入と高いサプライチェーンコストによってもたらされている場合、市場が高いバリュエーションを付ける難易度は高まる。
5. 発行バリュエーションと発行価格。 これは香港株の新規公開株投資で最も直接的な課題である。会社がどれほど良くても、発行価格が高すぎれば新規公開株投資の安全余裕を圧縮する。ファンダメンタルズが継続的に改善し、発行バリュエーションが相対的に抑制されていれば、プラスの期待を形成しやすい。
したがって、実際に申込み段階に入った後は、発行時価総額、調達規模、発行比率、同業バリュエーション、会社の利益予測を併せて見る必要があり、市場で噂されるバリュエーション数字だけを見るのでは不十分である。
六、IPOはまだ申込みウィンドウ前、香港株投資家は今何を見るべきか?
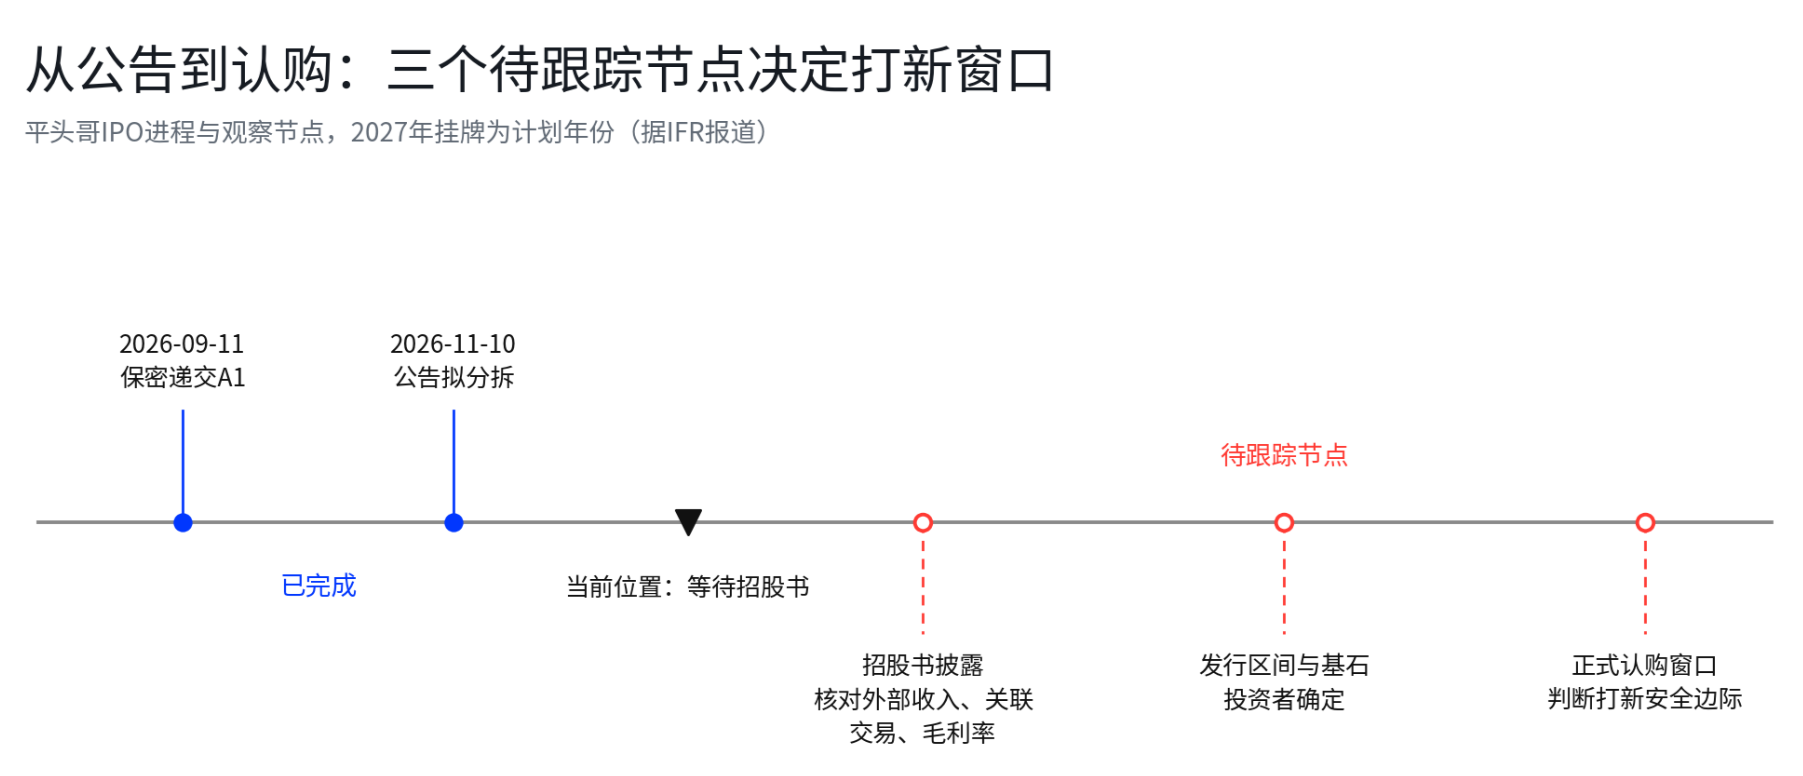
平頭哥は現在もIPO推進段階にあり、正式な公募と最終的な発行条件は今後の書類を待つ必要がある。したがって、今より適切な行動は事前に觀察リストを構築することであり、発行価格は未確定で、事前取引には及ばない。
最も直接的な觀察方向は、香港市場の国産算力セクターである。市場が平頭哥IPO期待を事前に取引し始めれば、国産AIチップ、サーバー、半導体製造、パッケージング・テスト、ストレージ、データセンターインフラなどの関連方向にセンチメントの連動が現れる可能性がある。
ただし、この連動は二種類のシグナルを区別する必要がある。出来高が拡大し、リーダーが同時に強含み、産業チェーンのファンダメンタルズにも注文や価格の変化が伴う場合は、通常より質の高いセクター相場に属する。IPOニュースに刺激された単日のパルスに過ぎない場合は、觀察に適しており、安易に高値追いすべきではない。
香港株の新規公開株投資ユーザーにとって、本当に待つ価値があるのは今後の三つの节点である。目論見書の開示、発行価格帯とバリュエーションの確定、正式な申込み。正式な公募段階になれば、発行バリュエーション、基幹投資家、公開募集比率、会社の利益、同業バリュエーションを合わせて参加する価値があるかを判断する方が、今発行価格を推測するより意味がある。
七、なぜ今回のIPOは継続的に追跡・注目する価値があるのか?
平頭哥の意義は、アリババ傘下のもう一つの子会社上場だけではない。最終的に香港市場への上場に成功すれば、市場はAI算力、サーバーCPU、ストレージ制御、ネットワークインターコネクト、RISC-V IPを同時にカバーする国産チッププラットフォーム企業を得ることになる。
さらに重要なのは、収入、顧客、出荷、研究開発投入が徐々に公開されるにつれ、市場が同じ資本市場の言語で国産算力企業間の商业化能力を比較し始められることである。投資家にとって、この比較可能性自体が価値である。
これまで市場が取引していたのは主に国産算力の産業トレンドとテーマ期待であった。上場後は、投資家は誰の収入成長がより速いか、誰の外部顧客が多いか、誰の粗利益率が高いか、誰が研究開発投入を持続的な注文に転化できるかをさらに比較できる。これも平頭哥IPOの最も注目に値する点である。それは国





