


今夜PPIが発表される中、NVIDIAの経営トップ交代、Nebiusは好決算ながら下落:AIは「時間税」を支払い始めたのか?


- 核心的見解:10年物米国債利回りが5%に迫る中、AI資産のバリュエーションロジックは「成長を語る」から「実現を検証する」へと移行しており、市場はもはや遠い将来の成長に対して無償で対価を支払わず、ガバナンスの継続性と収益実現のタイミングが直接バリュエーションに織り込まれ始めている。
- 主要ポイント:
- NVIDIA CEOのジェンスン・フアン氏が辞任し、取引時間中に一時14.35%下落、最終的に4.34%安で取引を終えた。5社の機関が目標株価を大幅に引き下げ、市場は「ガバナンスプレミアム」を再評価している。
- Nebiusの第3四半期売上高は9億8100万ドルで前年同期比571%増と予想を上回ったが、2026年のガイダンスが予想を下回り、設備投資が270億ドルに上方修正され、収益実現が延期されたため、株価は逆に16.84%下落した。
- 両社は同日に再評価された:NVIDIAはガバナンスリスクを、Nebiusは時間リスクを取引しており、AIバリュエーションルールの全体的な転換を反映している。
- AMDは5.86%高、Broadcomは5.54%高となり、資金は第二の供給源へ移動。CoreWeaveは6.86%安となり、資本集約的な実行主体ほど敏感に反応している。
- 10年物米国債利回りの高止まりが「時間税」を増幅させ、PPIデータと11月17日のNVIDIA決算が重要な検証ポイントとなる。
- 市場の銘柄選択ロジックは転換している:既に収益を実現した企業と生産能力の解放を待つ企業の区別、設備投資が予定通りキャッシュフローに転換できるか、ガバナンス体制が特定の人物に依存しているかどうかを見極めること。
一方はガバナンスの継続性に割引を、もう一方は収益実現の時期に割引を。10年物米国債利回りが5%に迫る中、AI資産は「成長を語る」段階から「実現を検証する」段階へと移りつつあるのかもしれない。
AI強気相場が支払い始めたのは、おそらく「成長税」ではなく「時間税」だ。11月12日、AI産業チェーンに興味深い組み合わせが現れた。上流の中核チップサプライヤーであるNVIDIAが突如トップ交代となり、取引時間中に一時14.35%急落。ほぼ時を同じくして、コンピューティングクラウドサービス事業者のNebiusは明らかに予想を上回る第3四半期決算を発表したが、株価はむしろ16.84%下落して取引を終えた。
両社が直面している問題はまったく異なる。NVIDIAの問題は「誰が引き続き舵を取るのか」、Nebiusの問題は「いつ実現するのか」である。しかし市場が示した答えはほぼ一致している。かつては成長が十分に速ければ、多くの問題は後回しにできた。今は、ガバナンス、デリバリー、設備投資、そして実現時期が、いずれも直接バリュエーションに織り込まれ始めている。
その背景にあるマクロ環境も変化した。10年物米国債利回りが5%に迫ることは、資本の機会費用がもはや無視できないことを意味する。数十億ドル、あるいは数百億ドル規模の継続的な投資を必要とし、収入が将来の生産能力の顕在化に依存するAI企業にとって、半年の遅れはもはやプロジェクト管理上の遅延ではなく、より高い資金調達コスト、より長い回収期間、より低いバリュエーションを直接意味し得る。
だからこそ、11月12日で最も注目すべきは、AIが突然価値を失ったことではなく、市場がAIの遠い将来の成長に対してもはや無償では対価を払わなくなったことだ。
1. NVIDIAが取引時間中に14%下落、市場が削り落としたものは何か
今回のNVIDIAで本当に注目すべきは、最終的な4.34%の下落幅だけでなく、取引時間中の14.35%の急落と、その後の明らかな戻りだ。会社の公告によれば、黄仁勳(ジェンスン・フアン)が社長、CEO、取締役会メンバーの職を辞任し、即時発効。CFOのコレット・クレスが暫定CEOに就任、元Synopsys CEOのHarvey Jonesが取締役会会長に就任し、取締役会は同時に新CEOの選定を開始した。発表後、NVIDIAは151.01ドルで寄り付き、最安値148.80ドルを付け、前営業日終値比で一時14.35%下落。その後下落幅は急速に縮小し、最終的に166.19ドルで引けた(直近40営業日の位置変化は図1参照)。
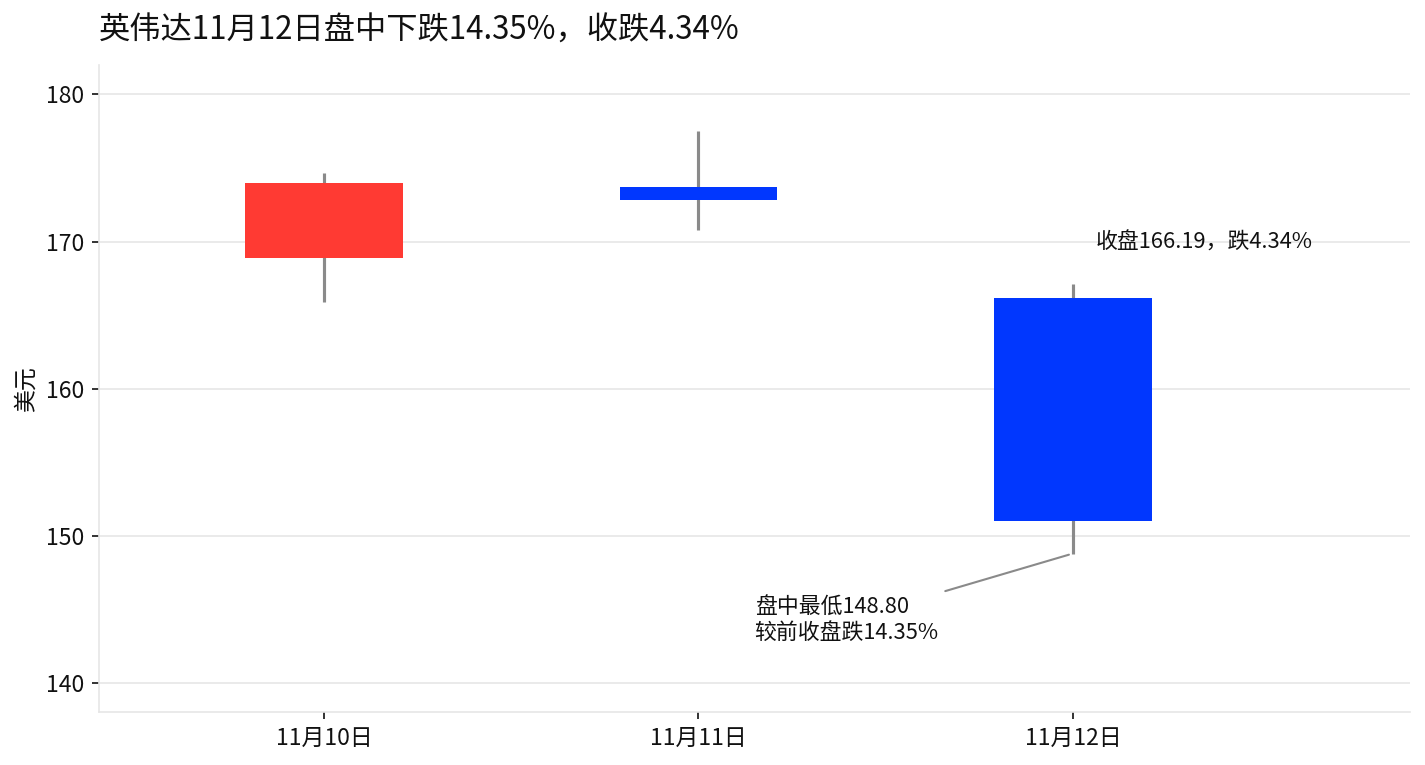
この値動き自体が重要なシグナルを提供している。市場が最初に売ったのは「AI需要」ではなく、ガバナンスリスクだった可能性がある。
投資家がNVIDIAのファンダメンタルズが根本的に変化したと広く考えているなら、取引時間中の急落は通常ここまで明確に戻らない。株価が再び160ドル台に乗せたことは、GPU需要、データセンター設備投資、NVIDIAの既存エコシステムがCEO退任によって直ちに消えたわけではないと考える資金が依然存在することを示している。
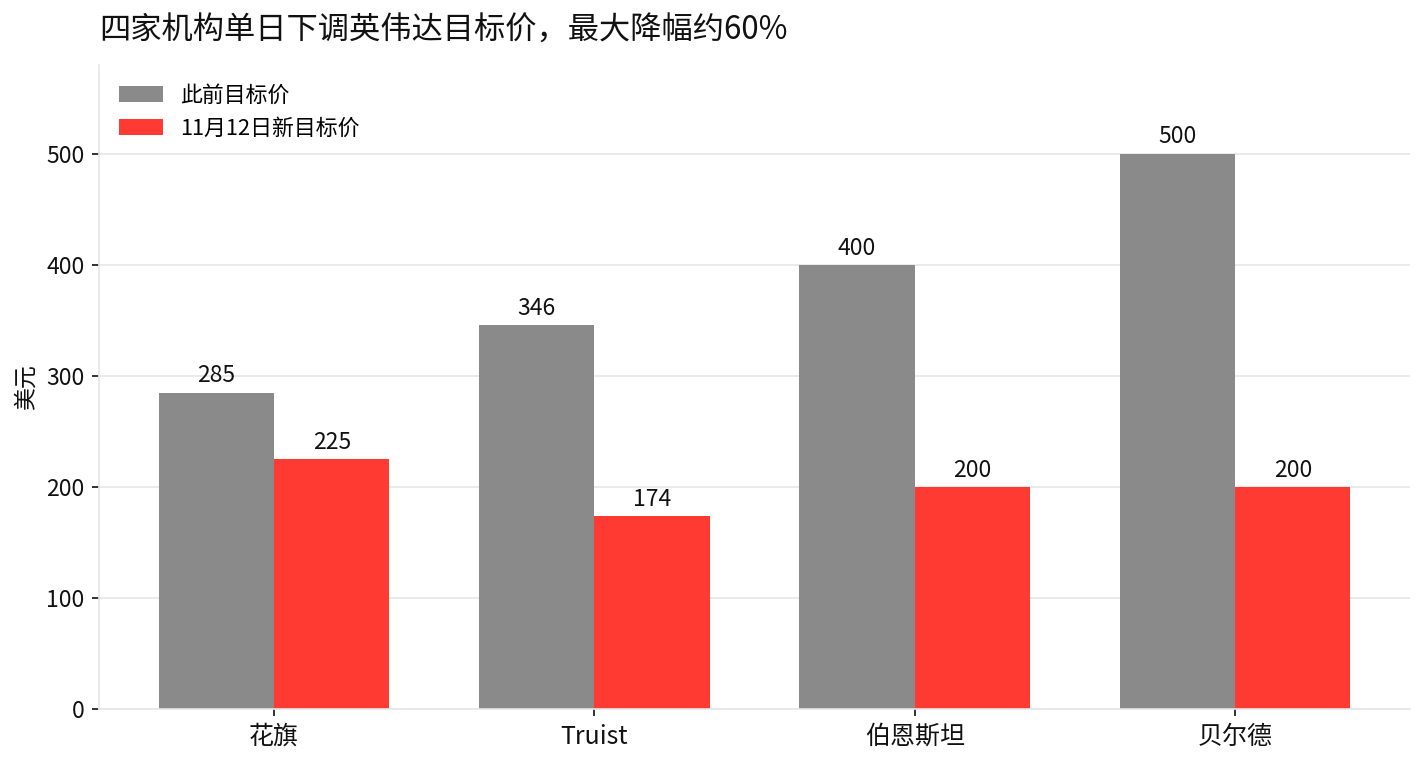
本当に急速に変化したのはバリュエーションだ。報道によれば、BairdはNVIDIAの目標株価を500ドルから200ドルに引き下げ、Bernsteinは400ドルから200ドルへ、Truistは346ドルから174ドルへ、Citiは285ドルから225ドルへ、Goldman Sachsは220ドルへ引き下げた(5社の新目標株価は図2参照)。目標株価の急速な再配列は、市場がこれまであまり個別に議論されてこなかった問いに答えようとしていることを示している。すなわち、黄仁勳本人がNVIDIAのバリュエーションプレミアムのうちどれだけを占めているのか、という問いだ。
これはNVIDIAの競争優位がトップ交代とともに消えることを意味しない。GPU製品の反復、CUDAエコシステム、顧客関係、サプライチェーンの連携、データセンター需要は依然として基本盤だ。本当に再検証が必要なのは、この体系が黄仁勳自らの指揮なしに、過去の意思決定スピードと実行効率を維持できるかどうかである。
したがって、11月17日の決算の重要性はもはや「売上が予想を上回ったか」だけでなく、経営陣が市場に対して、トップ交代がAIコンピューティングサイクルの実現速度を変えないと信じさせられるかを見ることにある。
2. Nebiusはなぜ「業績が良いほど下落」するのか、市場はすでに延期にコストを課し始めている
NVIDIAが取引しているのがガバナンスリスクなら、Nebiusが取引しているのはより直接的な「時間リスク」だ。
Nebiusの第3四半期売上高は9億8100万ドルに達し、前年同期比571%増で、市場予想の9億800万ドルを上回った。調整後EBITDAは4億6600万ドルで、予想の3億5700万ドルを上回った。調整後純利益は9090万ドルで、市場は以前なお約2億7100万ドルの損失を予想していた。
第3四半期決算だけを見れば、これは明らかに売り叩かれるべき業績ではない。問題は、市場がもはや直近の3か月だけを見ておらず、今後12か月の資本収益を再計算していることにある。
2026年通年の売上高ガイダンスは30億〜34億ドル区間の下限に位置し、市場が以前予想していた約33億5000万ドルを下回った。同時に、設備投資は従来の200億〜250億ドルから約270億ドルへ上方修正され、2027年にはさらに400億〜450億ドルに達する。さらに重要なのは、会社が以前予想していた年換算売上高70億ドル超の達成時点が、2026年12月から2027年2月へ延期されたことだ。一部の第三者データセンターは建設と電力供給の遅延により、当初2026年に稼働予定だったコンピューティング容量が2027年上半期へ延期された(ガイダンスと予想の対照は図3参照)。
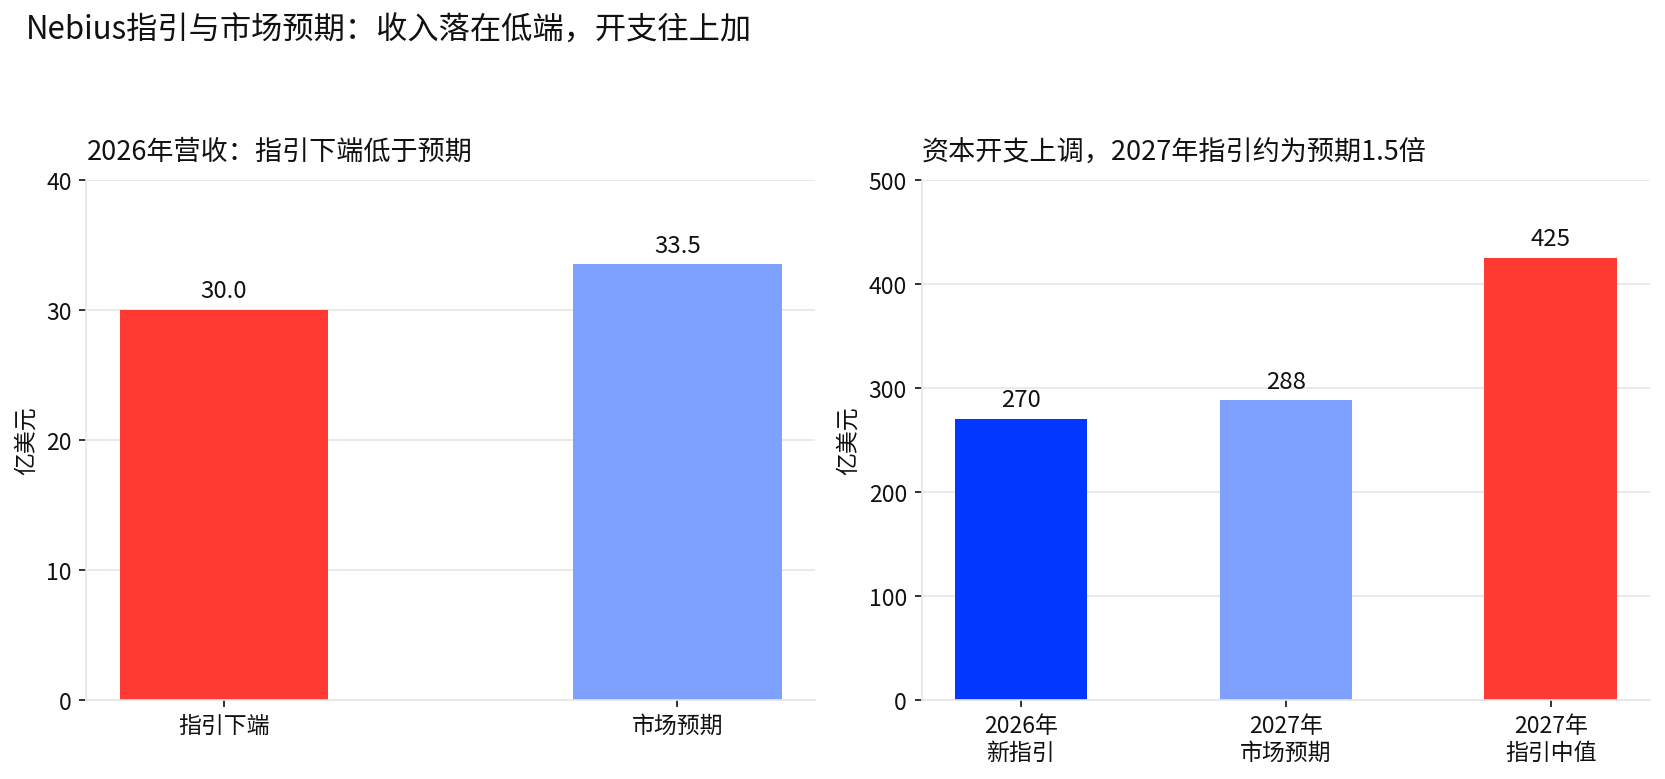
こうして市場は非常に現実的な計算を目の当たりにした。収益の実現は遅れたが、設備投資は同時に延期されるどころか、むしろ増え続けている。これがNebiusの株価が業績上振れによって上昇しなかった理由だ。
AIコンピューティング需要が旺盛であるほど、インフラ投入は通常大きくなる。投入が大きいほど、資金の拘束は高まる。資金の拘束が高いほど、プロジェクトの稼働時期が重要になる。無リスク金利が非常に低い時には、市場は半年あるいは1年後の収益に忍耐強くあり得る。10年物米国債利回りが5%に迫る時、待つこと自体にコストがかかる。
したがって、今回のNebiusは市場に「AI需要が良くない」と伝えているのではなく、たとえ需要が良くても、収益が半年遅れ、設備投資が増え続けるなら、株主はこの待機期間により多くのコストを負担する必要があるかもしれない、と伝えているのだ。
これが「時間税」の本当の意味である。
3. NVIDIAは「誰がやるか」、Nebiusは「いつ成し遂げるか」、AIバリュエーションのルールが変わりつつある
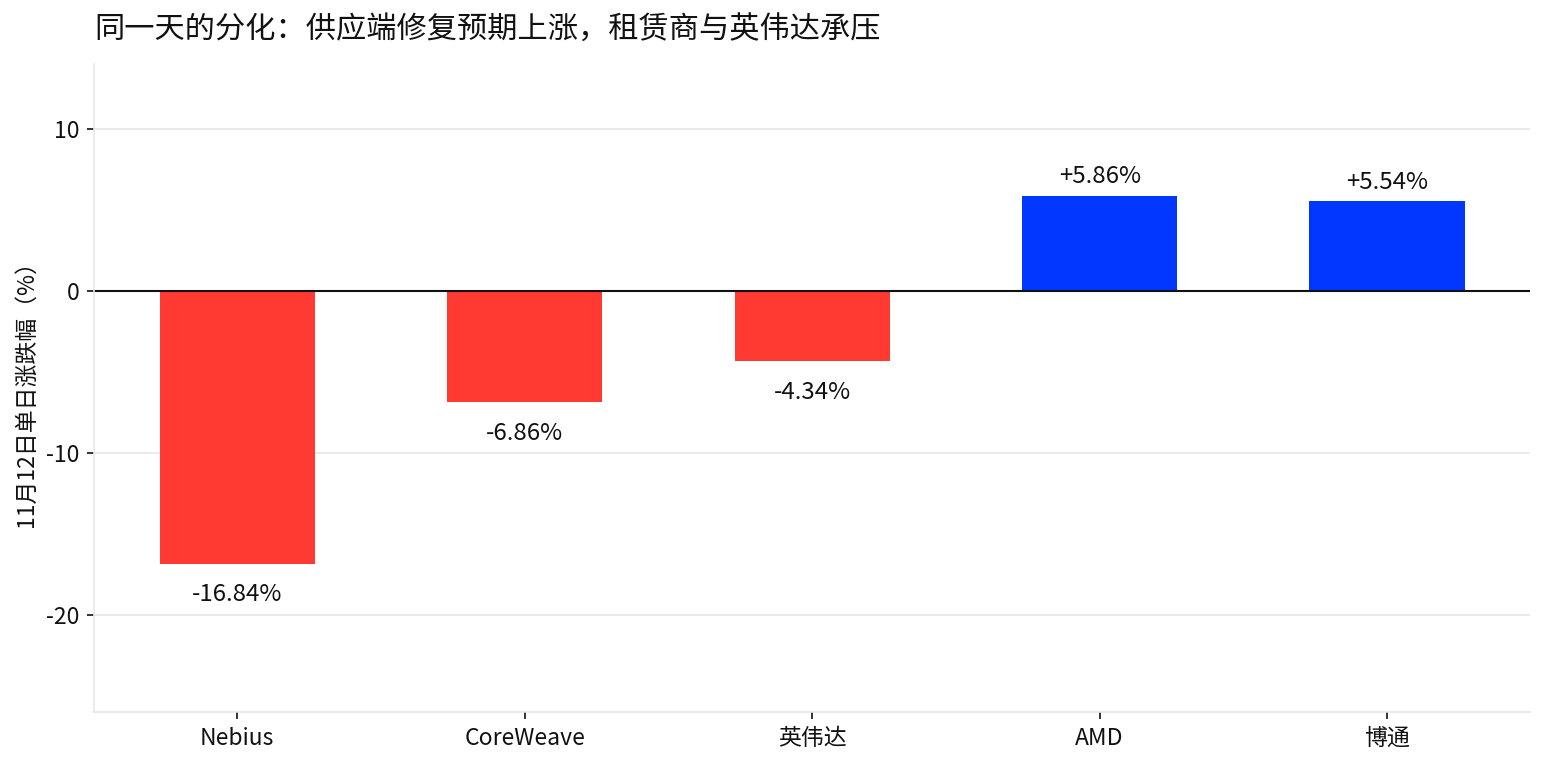
両社を並べて見ると、11月12日の相場はもはや2つの孤立した出来事ではない。NVIDIAで再価格評価されたのはガバナンスの継続性、Nebiusで再価格評価されたのは実現時期であり、同日のチェーン全体の分化は図4参照。
かつてこの2つの変数は高成長によって容易に覆い隠されていた。市場がAI需要の爆発が続くと信じている限り、CEOが誰かは後で議論すればよく、生産能力が数か月遅れることも需要が旺盛すぎると理解できた。
市場は依然として成長に対価を払う意思があるが、すべての遠い将来の成長に対して同じ価格を払うことはもはやしない。投資家はより具体的に問い始めている。収益はいつ現れるのか。どれだけの設備投資が必要か。プロジェクトに電力はあるか、どれだけの生産能力が実際に稼働しているか。顧客契約はキャッシュフローに転換できるか。経営陣は従来のペースで実行する能力があるか。
これが、11月12日を単純に「AI強気相場の終わり」と定義できない理由でもある。もしAI需要に本当に構造的な減速が生じているなら、最初に打撃を受けるのは産業チェーンの収入と受注そのものであるはずだ。しかし現時点のこの2つのケースは、むしろ別のことを説明しているように見える。AI需要は依然として強く、しかし市場は「将来必ず実現する」ことへの許容度を下げ始めているのだ。
これは今後の銘柄選定ロジックに大きく影響する。かつては「AIの成長余地が最大」の企業を重点的に探せばよかったが、今はさらに区別する必要がある。誰がすでに稼いでいて、誰がまだ生産能力を待っているのか。誰の設備投資が迅速に収益へ転換でき、誰が絶えず資金調達を必要とするのか。誰が安定したガバナンスと実行体系を持ち、誰のコア競争力が特定のキーパーソンに高度に依存しているのか。
4. この計算は産業チェーンに沿って伝導する。AMD、Broadcomは恩恵を受けるが、無条件ではない
NVIDIAのトップ交代後、最も直接的な相対取引はすでにサプライチェーンに現れている。11月12日、AMDは5.86%上昇して585.30ドルで引け、Broadcomは5.54%上昇して364.36ドルで引け、NVIDIAと明らかな対照をなした。市場がNVIDIAのガバナンスリスクを再評価する中で、自然と一部の資金の注目を第二の供給源へ向けている。
しかしここでは2つの概念を区別する必要がある。供給シェアの再配列は、AI需要総量の増加と等しくない。もしNVIDIAのガバナンスリスクが短期的な出来事にすぎず、データセンター設備投資が成長を続けるなら、AMDとBroadcomは確かに高い相対的注目度を得る可能性がある。しかし今後のNVIDIA決算がAI設備投資自体の減速を証明するなら、「資金がNVIDIAからAMDとBroadcomへ流れる」ことが持続的なロジックになることは難しい。
NebiusとCoreWeaveは別のリスクだ。両社はコンピューティング需要に高度に敏感であり、同時に資金調達条件、データセンター建設、生産能力の投入により依存している。金利が高水準を維持すれば、設備投資が大きい企業ほど、資金調達コストとプロジェクト延期に対して敏感になる。11月12日、CoreWeaveは6.86%下落して56.60ドルで引け、Nebiusの下落幅はさらに大きく、市場が「AI需要の受益者」と「AI資本集約型の実行者」を再び区別し始めていることを示している。
言い換えれば、次の段階のAI産業チェーンで本当に見るべきは、受注がどれだけあるかだけでなく、受注が予定通りに収益へ、さらに収益からキャッシュフローへ転換できるかどうかである。これが、今回のNebiusの反応が単純な業績未達よりも注目に値する理由だ。
5. 今夜のPPIは増幅器。米国債利回りが高いほど「時間税」は高くつく
11月12日の2つの売りは、真空の中で起きたわけではない。10月CPIはすでに予想を上回り、市場の12月金利決定に対する価格付けは明らかに利上げに傾いている。今夜発表される10月PPIは、インフレと金利経路に対する市場の判断にさらに影響を与える。
もしPPIが引き続き予想を上回れば、市場のより高く、より長い金利への価格付けがさらに強まり、高バリュエーション・長デュレーションのAI資産はより大きな割引圧力に直面するだろう。逆に、PPIが明らかに鈍化すれば、米国債利回りが低下し、以前に圧縮されたAIバリュエーションプレミアムの一部が再び支えを得る可能性がある。
だから今のAI相場を見る時は、FRBの次回利上げが何ベーシスポイントかだけに注目せず、10年物米国債利回りがどう動くかを見極めるべきだ。なぜなら、何年もの資本投入を経て初めて利益を実現するAI企業にとって、金利が決めるのは1パーセントポイントの小数の変化ではなく、将来のキャッシュフローをいったいいくらで割り引くべきか、だからである。
これが、11月17日のNVIDIA決算が非常に敏感な位置にある理由でもある。PPIがまず金利環境の基调を定め、NVIDIAが決算でAI需要と利益実現を検証する。2つの変数が重なり、市場の高バリュエーションAI資産への許容度は急速に変化し続ける可能性が高い。
6. 11月17日のNVIDIA決算。「予想上回り」だけを見ず、本当に注目すべきはこれらの点
NVIDIAは11月17日の取引終了後に2027会計年度第3四半期決算を発表する。報道によれば、市場は現在売上高約1088億ドル、1株当たり利益約2.47ドルを予想している。
しかしトップ交代後、この決算はもはや通常の決算として読むことはできない。最も重要なのは依然としてデータセンター事業と翌四半期のガイダンスだ。もし収入の成長と受注が引き続き強ければ、AI設備投資サイクル自体が経営陣の変化によって明らかな影響を受けていないことを示す。同時に粗利益率が安定していれば、市場の「トップ交代がファンダメンタルズを打撃する」との懸念は明らかに低下するだろう。
新たな変数はガバナンスから来る。暫定CEOのクレスは引き継ぎの取り決めをどう説明するのか。取締役会に明確な正式な後任のスケジュールはあるのか。市場は戦略の継続性を証明するに足る





