米国株日報|ジェンセン・フアン氏がNVIDIA CEOを辞任、NVDAは取引中に14.4%急落、ナスダックは0.39%下落、米国債は不調で長期金利は高止まり(11月13日)


- 核心的見解:ジェンセン・フアン氏のNVIDIA CEO辞任により、AI主導の「キーパーソンリスク」が初めて市場で正面から織り込まれ、さらにCPIが予想超えで12月利上げ確率が87%に上昇、MSCIによるStrategy除外が現実化し、世界のリスク資産が同時にデレバレッジ、暗号資産市場は限界的な買い手を欠いている。
- 重要要素:
- ジェンセン・フアン氏が即時辞任、CFOのKress氏が暫定CEOに就任、NVDAは取引中に一時14.4%下落し終値は4.34%安、AMDは5.86%上昇、AVGOは5.54%上昇、セクター内のシェア再評価であり総量の積み増しではないことを示す。
- 10月CPIは前月比+0.4%、コア+0.3%といずれも予想超え、12月の25bp利上げ確率は87%に上昇、10年物米国債利回りは5.10%に上昇、30年物入札の需要は低迷。
- MSCIは「非営利会社」規則に基づき85万BTCを保有するStrategyを除外、11月30日発効、JPモルガンは約28億ドルのパッシブ売りを引き起こす可能性があると試算、MSTRは6.49%下落しBTCの下落率を上回る。
- 米国現物ビットコインETFは5日連続で純流出し累計14.4億ドル、IBITは9日連続で流出し累計20億ドル、パッシブ買いが不在。
- Strategyの保有平均価格79,054ドルは現在価格70,174ドルを下回り、プレミアムでの株式発行によるビットコイン購入のフライホイールがディスカウント状態で逆回転している。
- ホルムズ海峡の閉鎖が続き、ブレントは95.50ドルで高止まりが固定化、エネルギー株が逃避先となり、同時にインフレ予想を押し上げ利上げ姿勢を強化。
- Nebiusは2026年売上高ガイダンスを下方修正し設備投資を上方修正、16.84%下落、高い資金調達コストの下で債務駆動型の計算能力リースモデルが真っ先に再価格設定された。
一、ヘッドライン
- ジェンスン・フアン氏がNVIDIA CEOを辞任、会社は後任者の恒久的な選定を開始。取締役会はジェンスン・フアン氏が社長、CEOおよび取締役の職務を辞任し即時発効すると発表、CFOのColette Kress氏が暫定CEOに就任、Harvey C. Jones氏が会社史上初の取締役会会長に就任、Q3決算は予定通り11月17日引け後に発表される。これは当日の世界的なリスク資産の価格形成の核心となった――AIのメインストーリーにおける「キーパーソンリスク」が初めて市場で正面から織り込まれた。
- NVDAは取引中に一時14.4%下落、AMDとブロードコムは逆行高。NVDAは166.19ドルで引け、4.34%安、取引中の最安値は148.80ドル、出来高は7億4,770万株。AMDは5.86%高、AVGOは5.54%高。市場は「顧客が発注先を変更するか、エコシステムが揺らぐか」という点でセカンドティアのAI半導体を再評価している。
- 30年債入札の需要が弱く、長期金利は高止まり。30年債入札の落札利回りは5.441%でテールが発生。公式終値は10年債が5.10%に上昇(11/10の4.98%から12bp上昇)、30年債が5.43%(+8bp)、2年債が4.86%(+13bp)。
- 12月利上げの賭けが87%に上昇、インフレ取引が再び主導。10月CPIは前月比+0.4%、コア+0.3%でいずれも予想を上回った(前年比データは昨年の政府閉鎖により未発表)。Kalshiはトレーダーが12月の25bp利上げを87%の確率で織り込んでいると示し、ウィリアムズ氏は当日、インフレは「根強く高止まりしており、政策にはまだやるべきことがある」と述べた。
- MSCIがStrategyの除外を確認、暗号資産関連米国株に構造的な悪材料が顕在化。MSCIは新たな「非事業会社」ルールに基づき、85万364枚のBTCを保有するStrategyを世界投資可能市場指数から除外、11月30日発効。JPモルガンは28億ドルのパッシブ売りを引き起こす可能性があると試算。
二、米国株式市場全体とマクロ
2.1 三大指数とボラティリティ(米東部時間11/12終値)
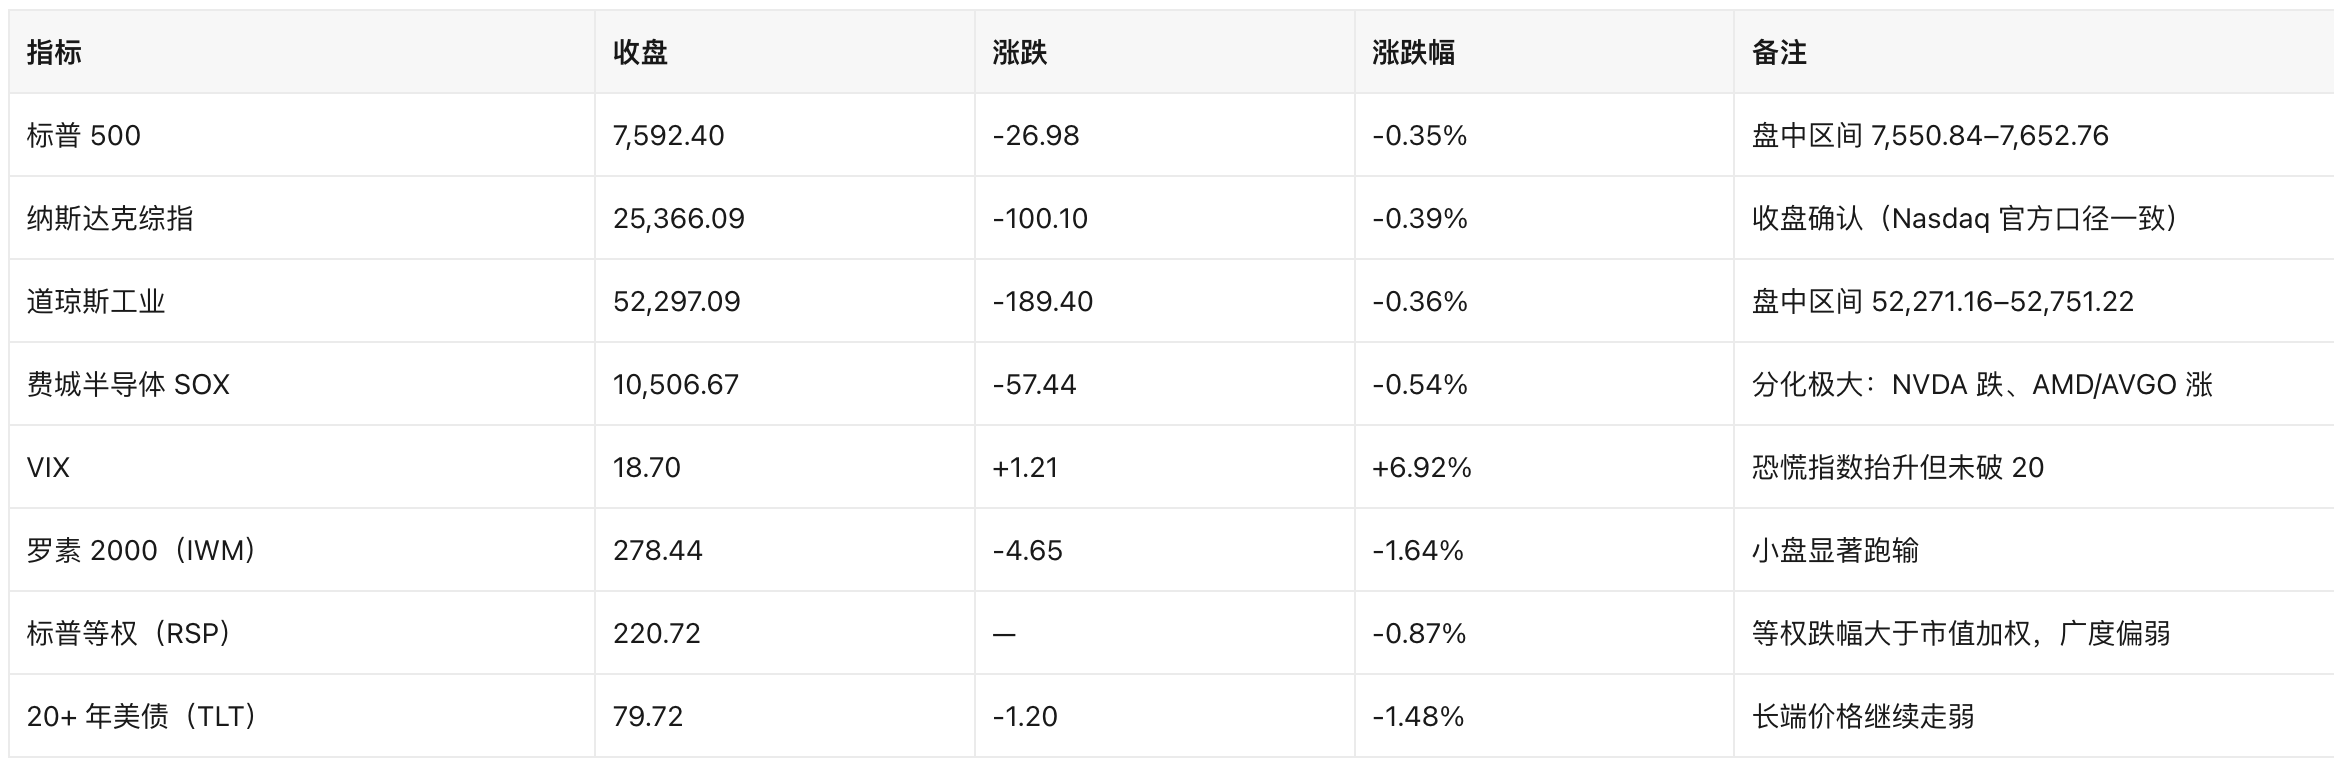
核心的なドライバー:指数の下落幅は大きくないが構造は激変。時価総額加重指数は少数の主力株(GOOGL +1.79%、TSLA +1.69%、MSFT +0.36%)に部分的に相殺され、等権重と小型株は明らかに弱い――これは「指数は平静、個別株は激変」の入れ替え日であり、全面的なリスク選好の崩壊ではない。
2.2 マクロデータとFRB
- 10月CPI(11/10発表):前月比+0.4%、コア前月比+0.3%でいずれも予想を上回る。前年比データは昨年の政府閉鎖により未発表。その後Reutersは「FRB当局者がより速いペースの利上げの扉を開いた」と報じ、ゴールドマンは利上げ経路の予想を引き上げた。
- 10月新規失業保険申請(11/12):20.0万人、予想19.4万人、前回19.1万人。継続受給は169.7万人(予想171.0万人)。
- 10月中古住宅販売(11/12):年率375万戸、前月比-5.5%(予想-3.5%)、前回397万戸。7.21%の30年固定住宅ローン金利が成約を圧迫している。
- 30年債入札(11/12):落札利回り5.441%、需要は弱くテールが発生、今週2回目の長期債入札の不調。
- 当局者の発言:ウィリアムズ氏(11/12引け後)はインフレが「根強く高止まりしており、政策にはまだやるべきことがある」と述べた。バー、グールズビー、デイリー、シュミッド各氏も当日発言した。
- 金利予想:Kalshiは12月の25bp利上げ確率を87%と示す(11/12)。此前BeInCryptoは市場データを引用し利上げ確率が一時84%に達したと報じた。
2.3 金利、ドル、商品(米東部時間11/12 22:05時点)
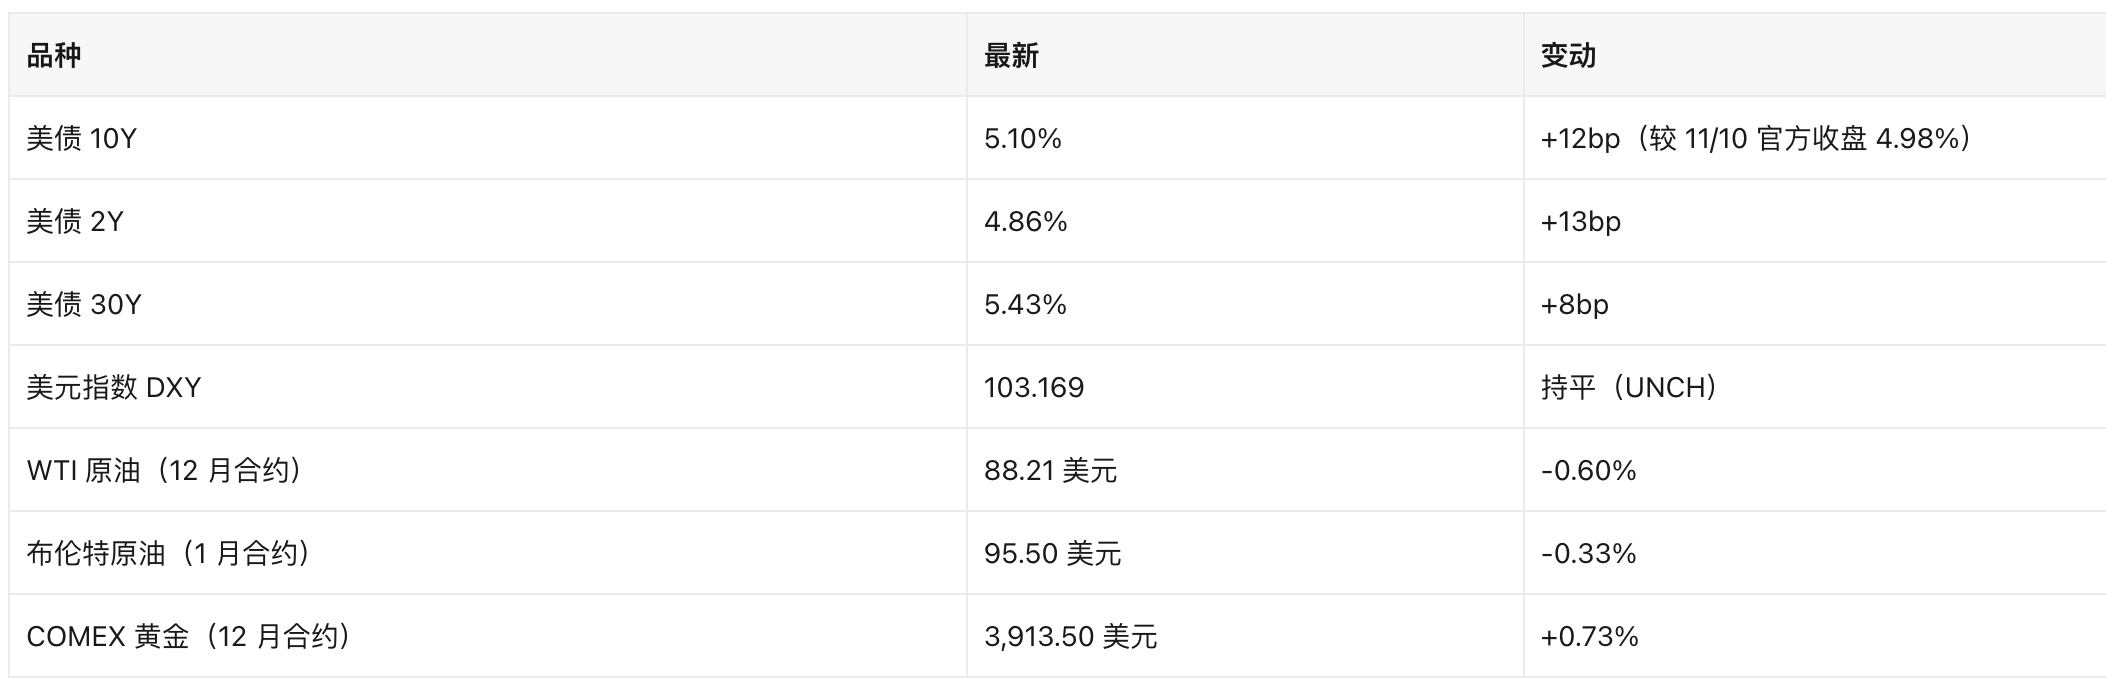
伝播ロジック:
CPIが予想超え → 12月利上げ確率87% → 長期債入札需要が弱い → 10年債が5.10%に乗せる → 高バリュエーション成長株の割引率が上昇(NVDA、ASML -2.43%、TSM -1.90%が圧迫)。
ドル指数は当日横ばいで、今回が「金利主導」であり「ドル主導」ではないことを示す。金の上昇は実質金利と地政学リスクプレミアムの両方を反映している。
三、注目個別株とセクター
3.1 NVIDIA(NVDA、166.19ドル、-4.34%):業績ショックではなくガバナンスショック
公式公告は「ジェンスン・フアン氏の辞任は即時発効、Kress氏が暫定CEOを兼任、取締役会が内外から後任者選定を開始、Q3決算は11月17日引け後に維持」と明記。板況の特徴は、寄り付き151.005ドル(前日終値173.73ドルから13.1%のギャップダウン)、取引中の最安値148.80ドル、最高値167.14ドル、終値166.19ドル、出来高7億4,770万株。安く寄り付いて高く引ける+異常な出来高は、売り圧力が寄り付きに集中し、その後買いが入ったことを示す。しかし終値はなお4.34%安で、市場はまだ「ガバナンスリスクは消化済み」との評価を与えていない。
- 注視すべき3点:暫定CEOが大口顧客の受注とGTCロードマップを安定させられるか、取締役会の選定期間(Axiosは11人の候補者を列挙)、11月17日決算説明会を誰が主宰するか。
- リスク警告:ジェンスン・フアン氏の退任理由に関する調査と人事の詳細については、複数メディアの報道に差異があり、一部は未確認である。本ブリーフでは会社公告と取締役会の任命事実のみを採用している。
3.2 AMD(585.30ドル、+5.86%)とブロードコム(AVGO、364.36ドル、+5.54%):代替ロジックの取引
競合が大幅高、トップが下落するのは典型的な「シェア再評価」取引。ただし注意すべきはSOX指数が0.54%安、SMHが1.03%安で引けたこと――セクター全体は追随しておらず、資金がセクター内でローテーションしているのであって、AI半導体に総合的にポジションを積み増しているわけではない。同じ取引日にTSM -1.90%、ASML -2.43%だったことは、サプライチェーンが「顧客戦略が変わるか」に慎重であることを反映している。
3.3 AI新興クラウド(Neocloud):Nebius(NBIS、128.64ドル、-16.84%)、CoreWeave(CRWV、56.60ドル、-6.86%)
Nebiusは2026年の売上高ガイダンスを下方修正(生産能力の納入遅延)し、同時に2026年の設備投資を上方修正、市場は「450億ドル規模のAI投資+調達コスト上昇」の組み合わせを懸念している(出所:WSJ、CNBC、Bloomberg)。この線はNVIDIAの人事よりも中期的に追跡する価値がある:調達金利が5%超に上昇すると、債務と増資で支える計算能力リースモデルが最初に再評価される。CRWVも同時に6.86%下落し、これが個別銘柄の問題ではなくセクター全体の問題であることを裏付けている。
3.4 Cerebras(CBRS、97.75ドル、-3.29%、引け後115.68ドル、+18.34%):決算+マイクロソフト提携
引け後に四半期売上高が予想超えを発表し、マイクロソフトとの提携を発表、引け後に18.34%急騰(出所:CNBC 11/13)。NVIDIAのガバナンス動揺の最中、非GPU路線が大口顧客の後押しを得たことは「代替供給」ナラティブにプラスとなる。ただし上場後の高値386.34ドルから大幅に下落しており、バリュエーションの変動幅は極めて大きい点に注意。
3.5 エネルギーとAI電力:XOM +1.84%、CVX +1.44%、XLE +1.51%、CEG +2.79%、VRT +1.52%
ホルムズ海峡は依然再開されておらず、原油価格は高止まり(ブレント95.50ドル)、エネルギー株は当日数少ない確実な上昇方向となった。同時にAI電力関連(原子力CEG、液冷/電源VRT)も引き続き資金を獲得しており、「AI設備投資」ナラティブがNVIDIAの人事によって全体が瓦解したのではなく、産業チェーン上で再配分されているに過ぎないことを示している。
その他の注目点:
マイクロソフト(MSFT、523.00ドル、+0.36%)は取引中に365サービスで大規模障害が発生したが、株価への影響は限定的。
シスコ(CSCO、102.01ドル、+1.24%)は引け後に今会計年度のAIインフラ収入が倍増すると述べたが、引け後は0.50%安。
アプライドマテリアルズ(AMAT、380.95ドル、-3.58%)は引け後0.69%高、Nu Holdings(NU、11.83ドル、-3.98%)は引け後3.14%反発。
四、暗号資産関連米国株(Crypto-Equity)
4.1 DAT企業:MSCI除外が確定、Strategyのディスカウントが深刻化
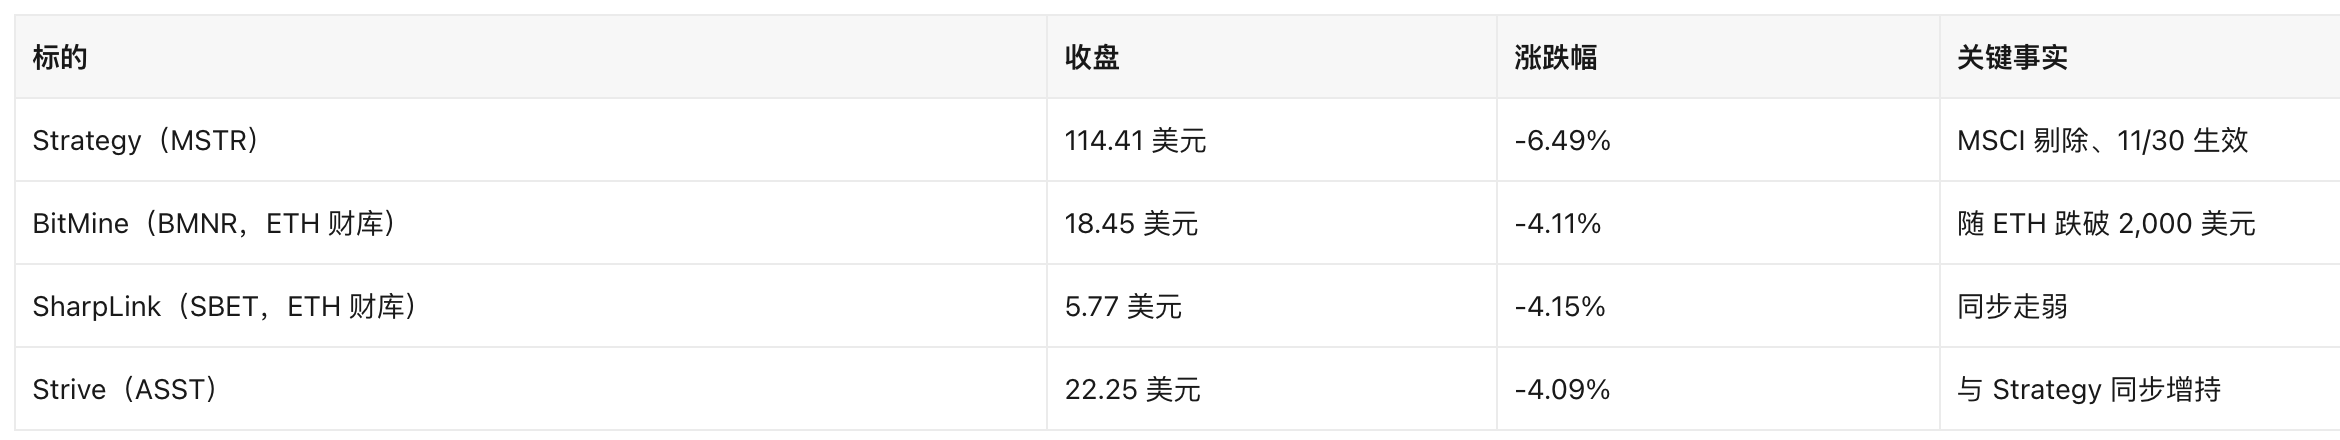
MSCI事案の詳細:MSCIは新たに施行された「非事業会社」ルールに基づき、StrategyをMSCI世界投資可能市場指数体系から除外、発効日は11月30日。報道によれば今回の対象は計25銘柄(出所:Reuters、WSJ、investingLive)。JPモルガンの試算ではパッシブ資金が28億ドル相當のMSTRを売却する可能性がある(出所:24/7 Wall St.がJPモルガンを引用、売り手側の試算であり公式データではない)。市場は同時にナスダック100が追随するかにも注目している(IBDがこの問題を提起、まだ発生していない)。
保有高とバリュエーションの基準:
- Strategyは85万364枚のBTCを保有。直近の追加購入は11月9日に1,036枚を8,190万ドルで購入、換算購入単価は79,054ドル/枚(8,190万÷1,036、開示金額と整合)。
- Krakenの最新価格70,174ドルで計算すると、保有時価総額は596.7億ドル(85万364×70,174)。
- Nasdaq開示の時価総額483.2億ドル(前日終値122.35ドルに対応)で換算した発行済株式数は3億9,490万株、これに基づき11/12終値114.41ドルで計算すると普通株式の時価総額は451.9億ドルで、保有時価総額を下回る。簡易基準(普通株式時価総額÷保有時価総額)=0.76、すなわちすでにディスカウント圏にある(この基準は債務と優先株を考慮しておらず、標準的なmNAVとは異なる)。
- 11月9日の追加購入後、複数メディアがStrategyの保有平均単価を下回ったと指摘(出所:Bitcoin Magazine 11/9)。意味:過去の「プレミアムで株を発行→コインを買う→一株当たりのコイン含有量を押し上げる」フライホイールが、ディスカウント状態では逆回転し、増資してコインを買うと株主が希薄化する。これがMSCIルール調整の深層背景でもある。
4.2 新規参入者と転換:本日は新規なし
今回の検索時点(11/11~11/12の海外主要情報源をカバー)までに、当日初めてBTC/ETHを準備資産として購入すると発表した、または再編・名称変更して暗号資産DATに転換すると発表した米国上場企業は見られなかった。「暗号資産米国株ウォッチリスト」は本日変更なく、新規銘柄はない。
逆方向の動きは記録に値する:DATモデルの縮小は続いている――CoinDeskは7月、複数のビットコイン財務会社がすでに保有を減らし始めたと報じ、今回のBTCが74,000ドルから70,174ドルへ下落する過程で、ディスカウント状態のDATには増発の動機が欠けている。
4.3 広義の暗号資産米国株

現物ETFの資金フロー:米国現物ビットコインETFは5営業日連続で純流出、累計14.4億ドル。うちブラックロックのIBITは9営業日連続で純流出、累計20億ドル(出所:Decrypt 11/12、CoinDesk 11/12、Bitcoin Magazine 11/12、データは11/11時点