RootData Research:2026年暗号資産株式市場Q4見通しレポート


- 核心見解:2026年8~10月にかけて主要プラットフォームの株式デリバティブ取引高は一旦減少した後に回復したが、建玉と板深度は拡大を続け、資金が短期的な回転売買から保有へと移行していることを示している。競争構図は多面的に分化しており、Binanceが規模を主導し、Bitgetが深度でリード、OKXがスプレッドと出来高で次位に位置し、トークン化株式現物は依然として契約市場を大きく下回っている。
- 主要ポイント:
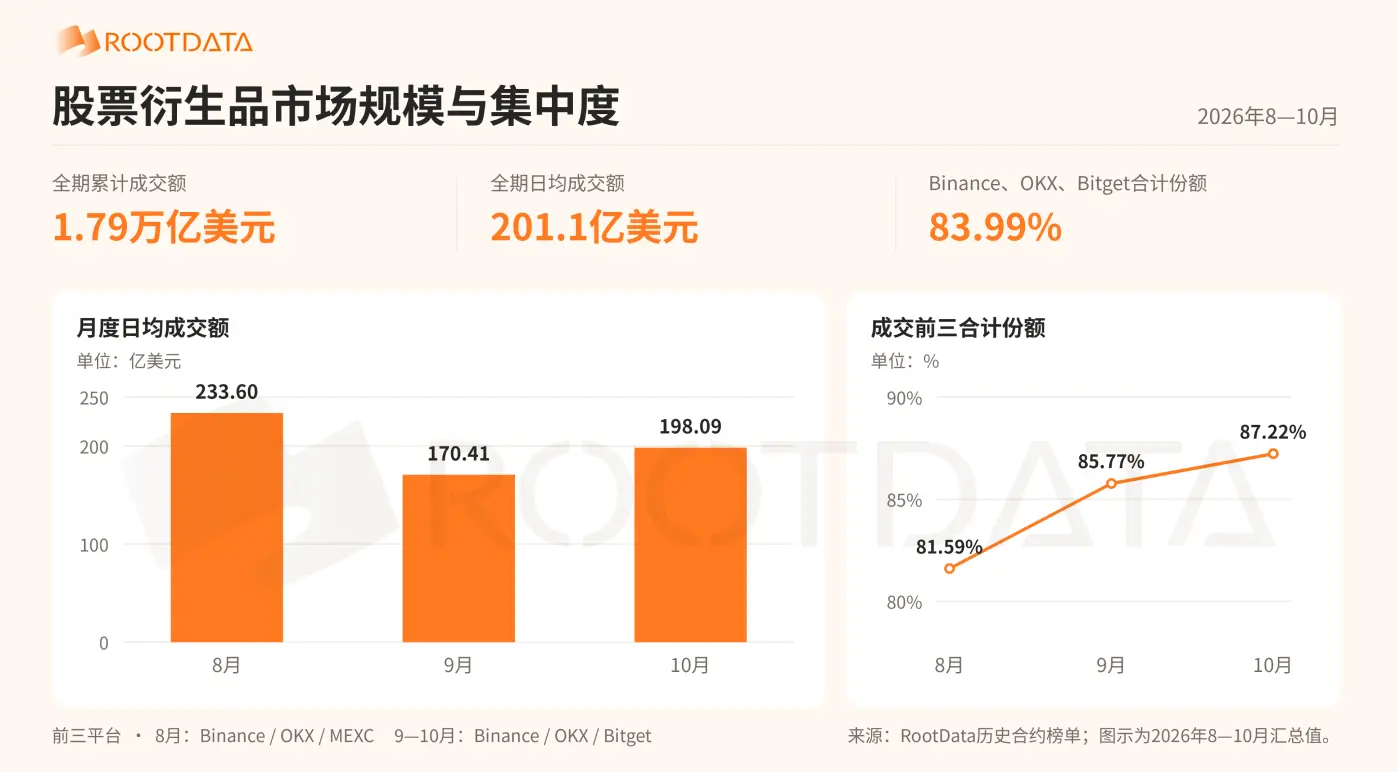
- 8社のプラットフォームにおける株式デリバティブの1日平均取引高は8月233.60億ドル、9月170.41億ドル、10月には198.09億ドルへと回復し、全期間合計は約1.79兆ドル、1日平均201.13億ドルであった。
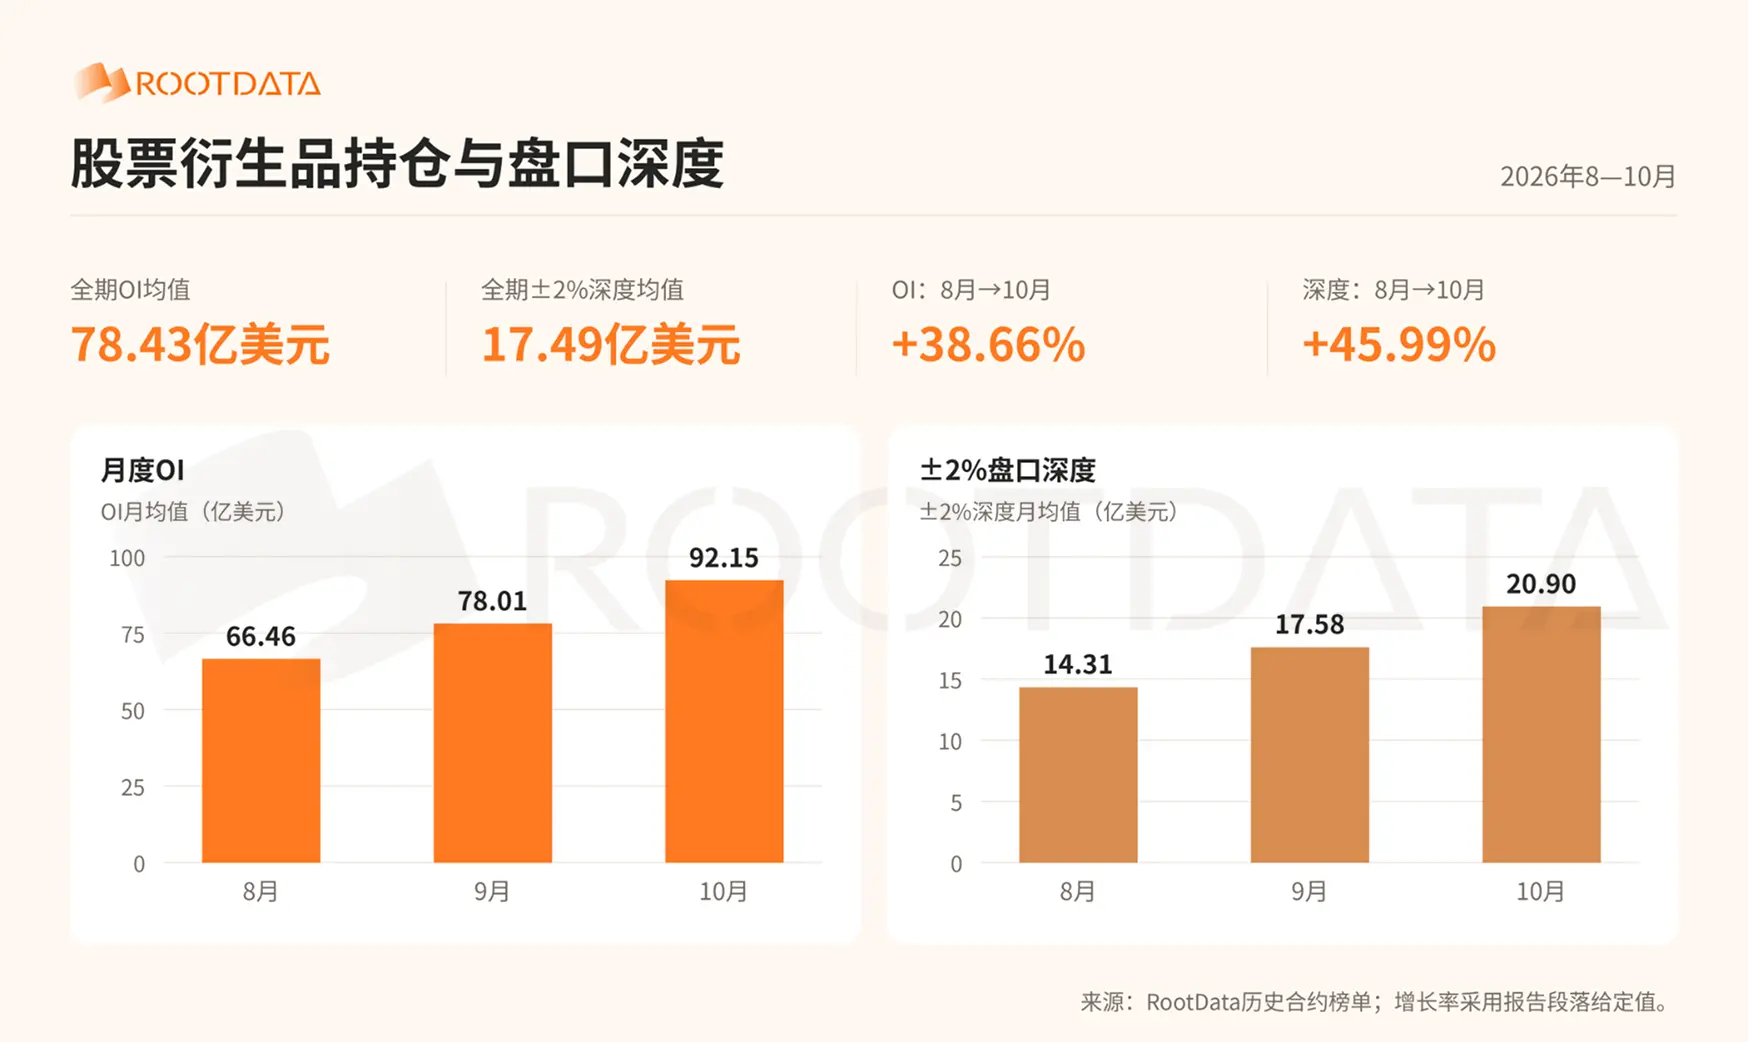
- 10月のOI(建玉)1日平均は92.15億ドルに達し、8月比38.66%増加;±2%深度の1日平均は20.90億ドルで45.99%増加し、取引高減少期にも資金が大規模に流出しなかったことを示している。
- 取引高の集中度が高い:Binance、OKX、Bitgetの合計シェアは83.99%で、81.59%から87.22%へ上昇;Binanceの1日平均取引高は131.28億ドル、シェア65.27%。
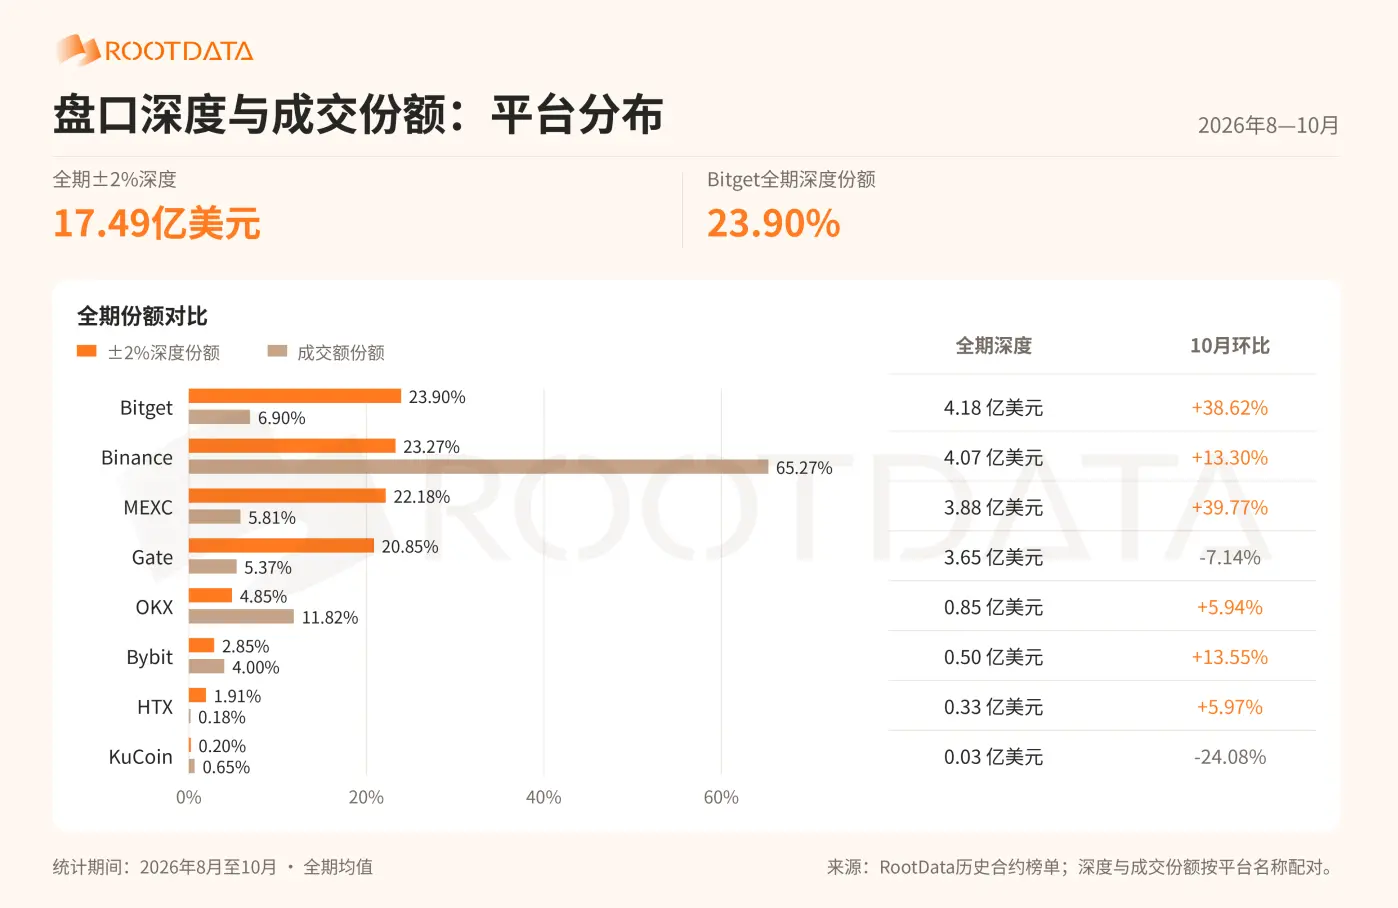
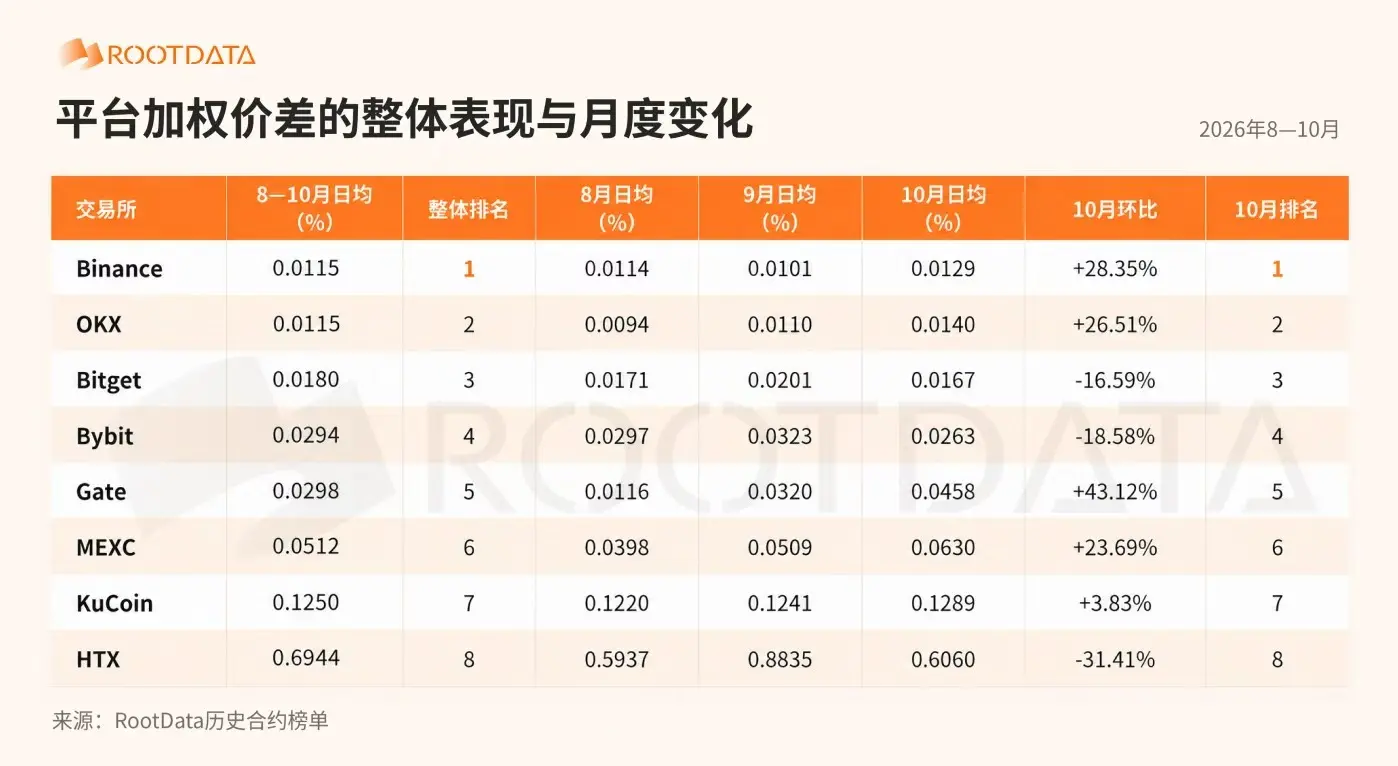
- 取引品質は分化:Bitgetの±2%深度平均は4.18億ドルで首位、BinanceとOKXの加重スプレッドはともに0.0115%で並んで最優;MEXCは契約数が最多だがスプレッドは6位。
- トークン化株式現物の1日平均取引高は約3.24億ドルで、同一プラットフォームのデリバティブの1/61.5に過ぎないが、10月は前月比22.72%増加し、契約よりも早く回復している。
- 5社の発行体の路線は分化:Ondo、bStocks、xStocksのAUMがリード(13億ドル、12億ドル、10億ドル);Realityは3200以上の資産をカバーし、DMA、RFQ、オンチェーン流動性プールを提供、配当はステーブルコインの現金で支払い、第三者CPAによる検証も開示している。
- Q4の変数には米国中間選挙、FRBの金利経路、AI資本支出のリターンへの懸念が含まれ、イベントドリブン時の気配値と深度の能力が競争の分水嶺となる。
概要
2026年8月から10月にかけて、主要プラットフォームの株式デリバティブ取引額は一旦減少した後に増加し、建玉と板の厚みは持続的に拡大した。1日平均取引額は8月の233億6,000万ドルから9月には170億4,100万ドルへと減少し、10月には198億900万ドルまで回復したものの、8月の水準にはまだ戻っていない。
Binanceは取引と建玉の規模で主導しているが、取引品質など複数の側面で絶対的な優位性を確立したわけではなく、他の主要取引プラットフォームの優位性にも差異がある。OKXは取引規模とスプレッドの両方で第2位、Bitgetは±2%の板の厚みで首位となっている。市場競争は規模、商品カバレッジ、流動性をめぐって分化している。
トークン化株式の現物取引は、取引チャネル、配当の処理、情報開示の面で明確な製品差を形成している。5社の発行体の位置づけはそれぞれ異なる。Ondo、bStocks、xStocksは資産規模で先行し、Realityは商品カバレッジが最も広く、執行方式も最も多様である。業界の競争はカバレッジの拡大から、保有と取引の持続的な転換へと移行しつつある。
調査範囲と統計方法:取引所のサンプルはBinance、OKX、Bitget、Bybit、Gate、MEXC、KuCoin、HTX。調査対象はUSDT、USDCなどのステーブルコインで価格表示または決済される株式およびETFの無期限先物契約。トークン化発行体のサンプルはOndo、xStocks、bStocks、Reality、Robinhood Stock Tokens。
一、市場概況と需要構造
2026年第3四半期、世界の株式市場は利益成長とマクロ引き締めの間で度重なる調整を見せた。FRBは9月に25ベーシスポイント利上げして3.75%~4.00%とし、10月は金利を据え置いたが、12月には追加利上げ観測が依然として残っており、金利経路が第4四半期の核心的な変数となっている。業界レベルでは、AIストレージ需要と製品値上げがSNDK、MUなどのストレージ関連銘柄の相場を支えた。10月以降はAI設備投資の収益性に対する懸念が高まり、ハイテク株の変動が大きくなった。
第4四半期を展望すると、米中間選挙、AnthropicのIPO、OpenAIの上場が2027年に延期されるとの見通しが、ハイテク株のバリュエーションと取引の注目点に引き続き影響を与える可能性がある。
このような背景の下、暗号資産取引プラットフォームにおける株式デリバティブとトークン化株式現物の取引規模、競争格局、流動性を整理し、各プラットフォームが新規銘柄やイベントドリブンの取引需要を受け入れる能力を評価する必要がある。
1. 株式デリバティブ市場
1.1 取引額の規模とピーク
2026年8月から10月にかけて、8つの主要プラットフォームの株式デリバティブ取引額は約1兆7,900億ドル、1日平均201億1,300万ドルであった。取引は上位プラットフォームに集中し、Binance、OKX、Bitgetの取引シェア合計は83.99%に達した。
月次トレンドを見ると、市場の取引規模は9月に縮小した後、10月に回復し、10月の1日平均取引額は前月比16.24%増加したが、8月の水準を依然として下回っている。集中度のトレンドを見ると、取引額上位3プラットフォームの合計シェアは81.59%から87.22%へと上昇し、取引はさらに上位へ集中している。
1.2 建玉規模、±2%の板の厚みおよびピーク
8月から10月にかけて、8つの主要プラットフォームのOI(建玉)1日平均規模は約78億4,300万ドル、±2%の板の厚みの1日平均規模の合計は17億4,900万ドルであった。取引額が一旦減少した後に増加する推移と比較して、建玉と板の厚みは連続的に増加し、拡大がより持続的であった。
10月、OIの1日平均規模は92億1,500万ドルに達し、8月比38.66%増加した。±2%の板の厚みの1日平均規模は20億9,000万ドルに達し、45.99%増加した。9月の取引減少期間中も、建玉規模と板の注文は増加し続けており、資金が大規模に離脱したわけではなく、トレーダーは短期的な売買からポジション保有へと移行し、マーケットメイクと注文供給も拡大を維持していたことを示している。プラットフォームの流動性基盤は取引縮小の影響を受けておらず、これが10月の取引回復を支えた可能性がある。
1.3 人気の株式・ETF契約
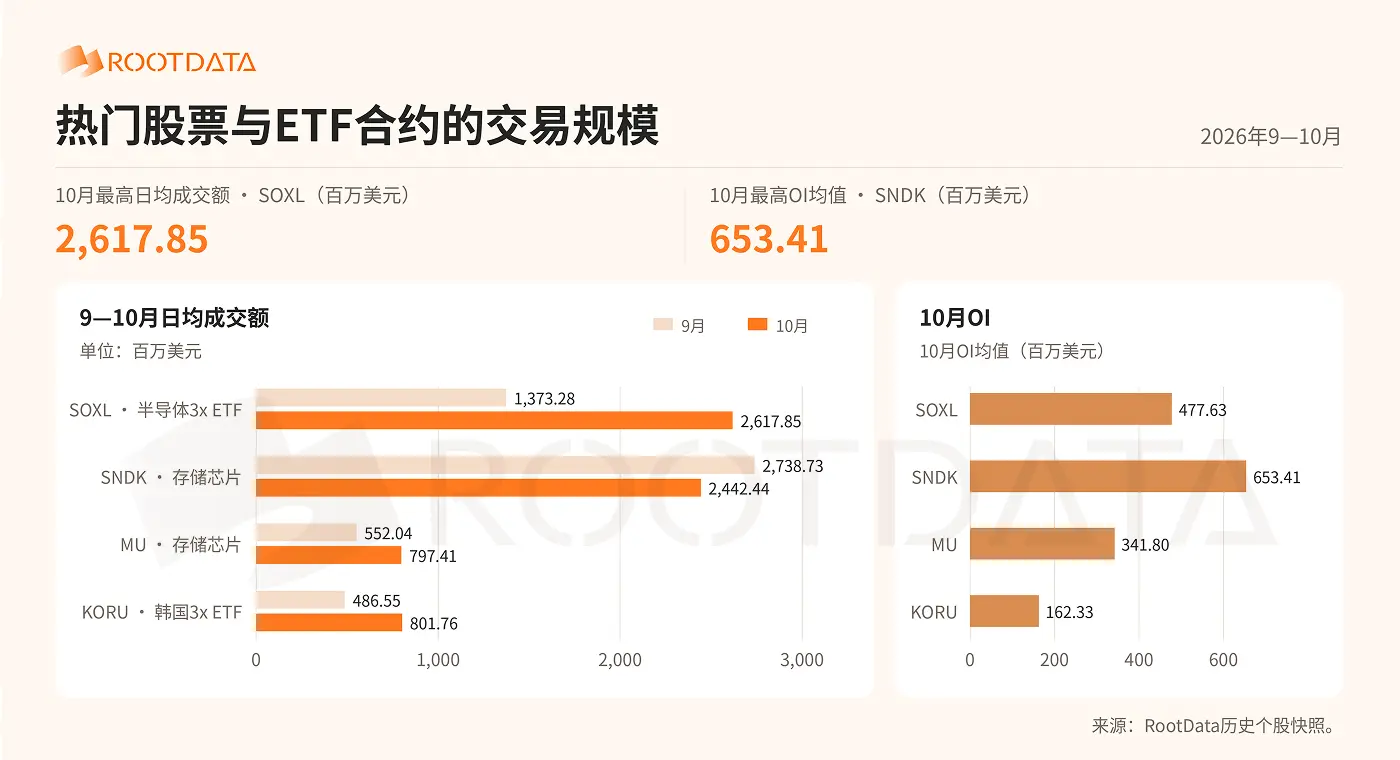
9月~10月、個別株の取引は主に半導体、ストレージ、レバレッジETFに集中した。SOXL、SNDKは8つのサンプルプラットフォームにおける1日平均取引額がそれぞれ約26億1,800万ドル、24億4,200万ドルで上位に位置し、最も人気のある株式資産となった。
2. トークン化株式現物市場
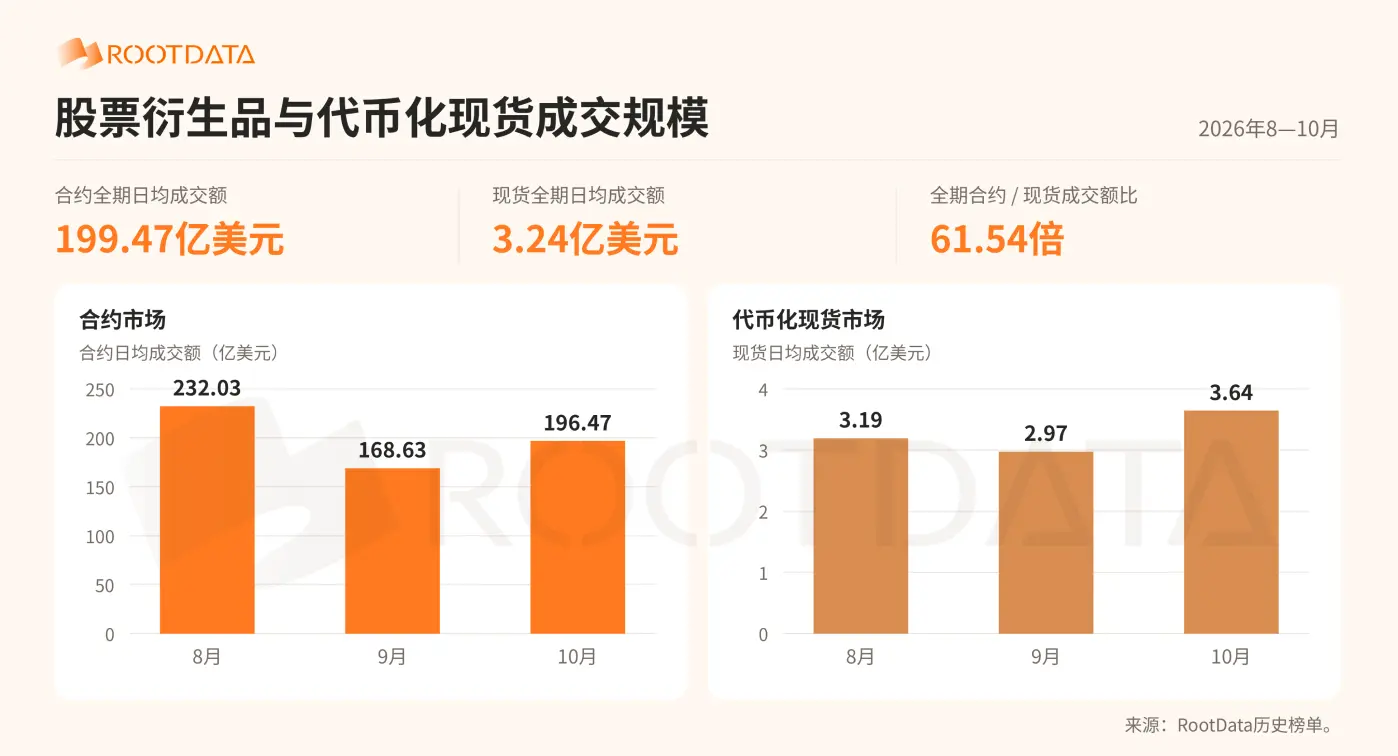 8月から10月にかけて、5つの主要なトークン化株式発行プラットフォームの現物1日平均取引額は約3億2,400万ドル、同一プラットフォームの株式デリバティブ1日平均取引額は約199億4,700万ドルで、現物の約61.5倍であった。株式デリバティブが依然として主要な取引市場である。
また、先物取引の集中度はより高い。先物取引上位3社のBinance、OKX、Bitgetの合計は83.99%を占め、現物取引上位3社のBinance、OKX、Gateの合計は78.25%で、取引分布は相対的に分散している。
しかし、10月の現物1日平均取引額は3億6,400万ドルに達し、前月比22.72%増加して、回復速度は先物市場を上回り、先物と現物の取引規模の差はやや縮小した。
二、取引所の競争格局
1. 株式デリバティブ
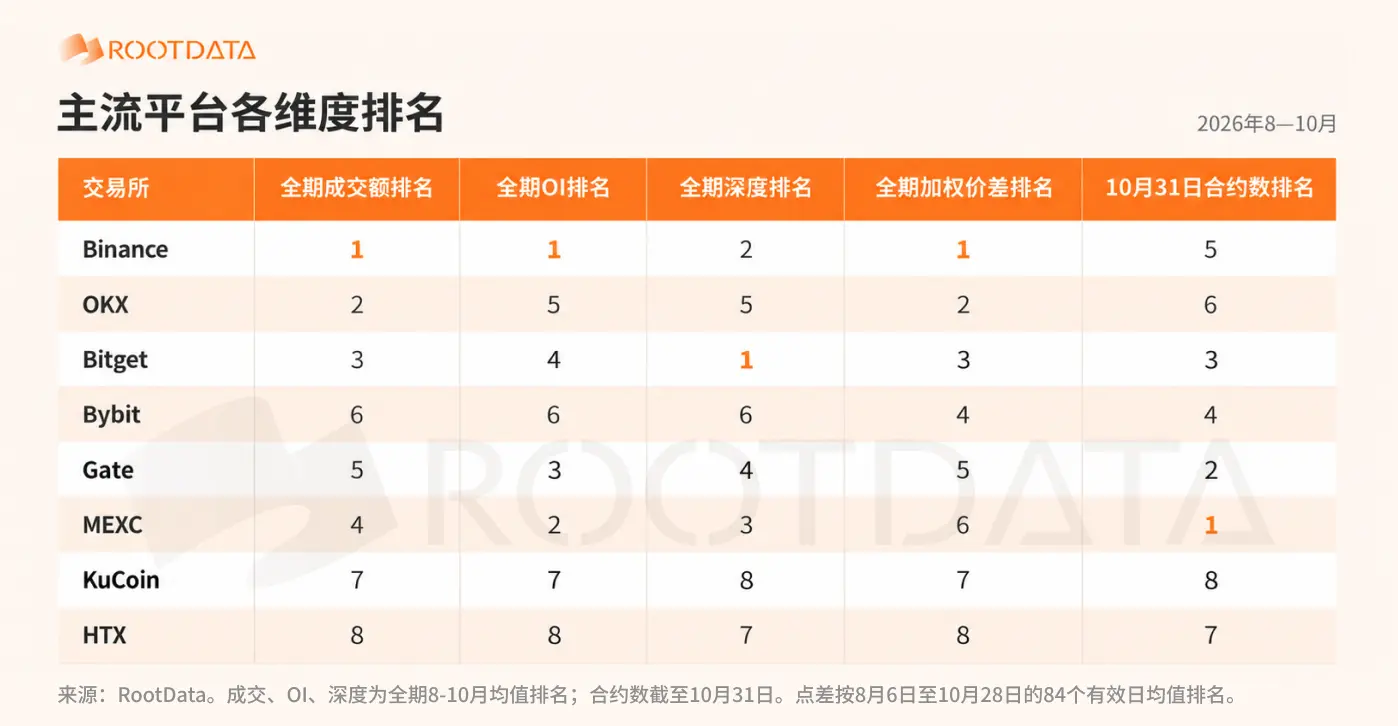
8月から10月にかけて、主要プラットフォームの各側面におけるリード位置は分化した。Binanceの1日平均取引額とOI平均値はいずれも首位、Bitgetの±2%の板の厚み平均値は第1位、OKXは取引規模と加重スプレッドの2指標で第2位を維持した。MEXCのOI規模は第2位で、株式デリバティブの数が最も多い。
取引、建玉、商品カバレッジ、取引品質はそれぞれ異なる競争格局を形成している。以下では、全期間のランキングと月次変化を組み合わせて、各プラットフォームの規模、成長、流動性のパフォーマンスを分析する。
1.1 取引規模
取引額と市場シェア
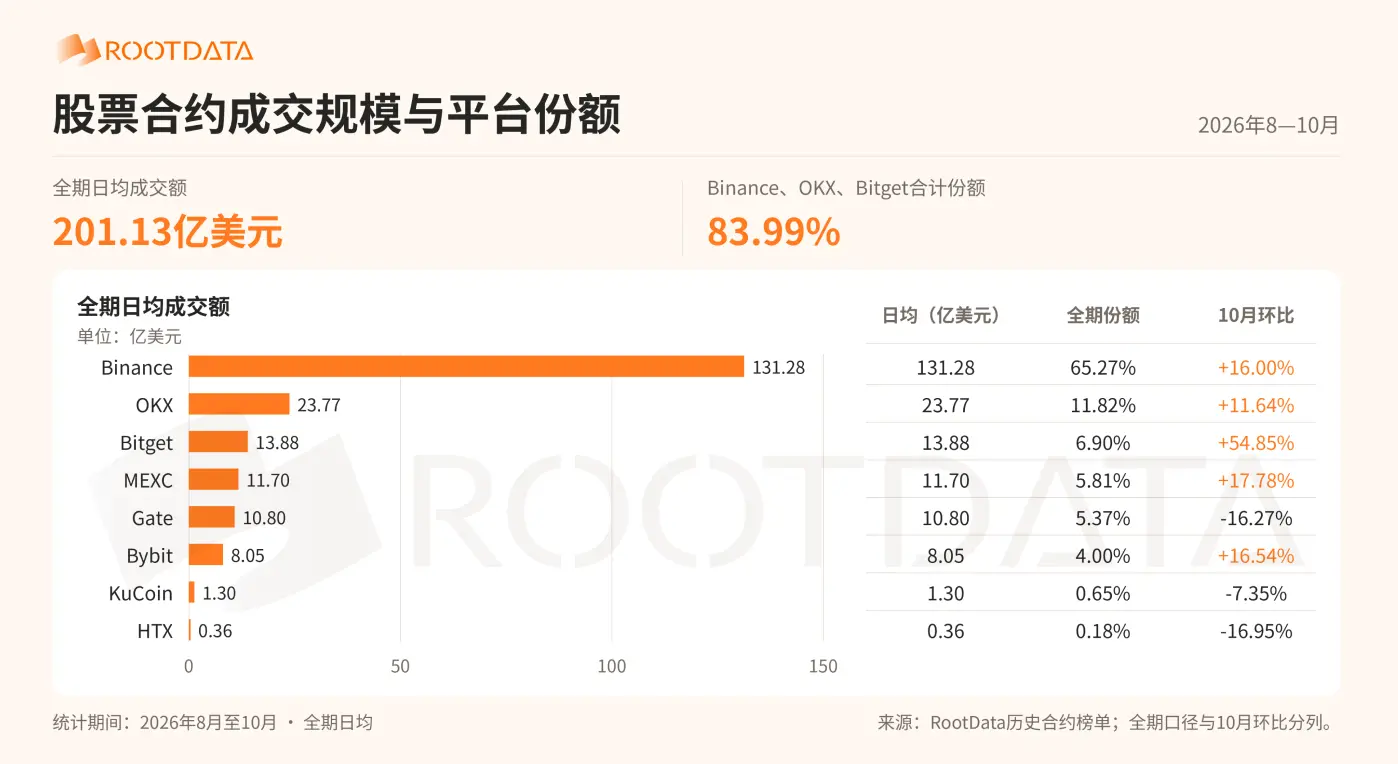
取引規模は明らかに上位に集中している。8月から10月にかけて、Binanceの1日平均取引額は131億2,800万ドルで、シェアは65.27%に達した。OKXとBitgetはそれぞれ23億7,700万ドル、13億8,800万ドルで第2位、第3位となった。MEXC、Gate、Bybitが第4位から第6位に位置し、KuCoinとHTXのシェア合計は1%未満であった。
10月の各プラットフォームの回復ペースは異なった。Bitgetの取引額は前月比増加率が第1位で、伸び率は54.85%に達し、MEXCとBybitも回復した。Binanceは最大の取引規模を維持しながら、シェアをさらに拡大した。
建玉規模とシェア
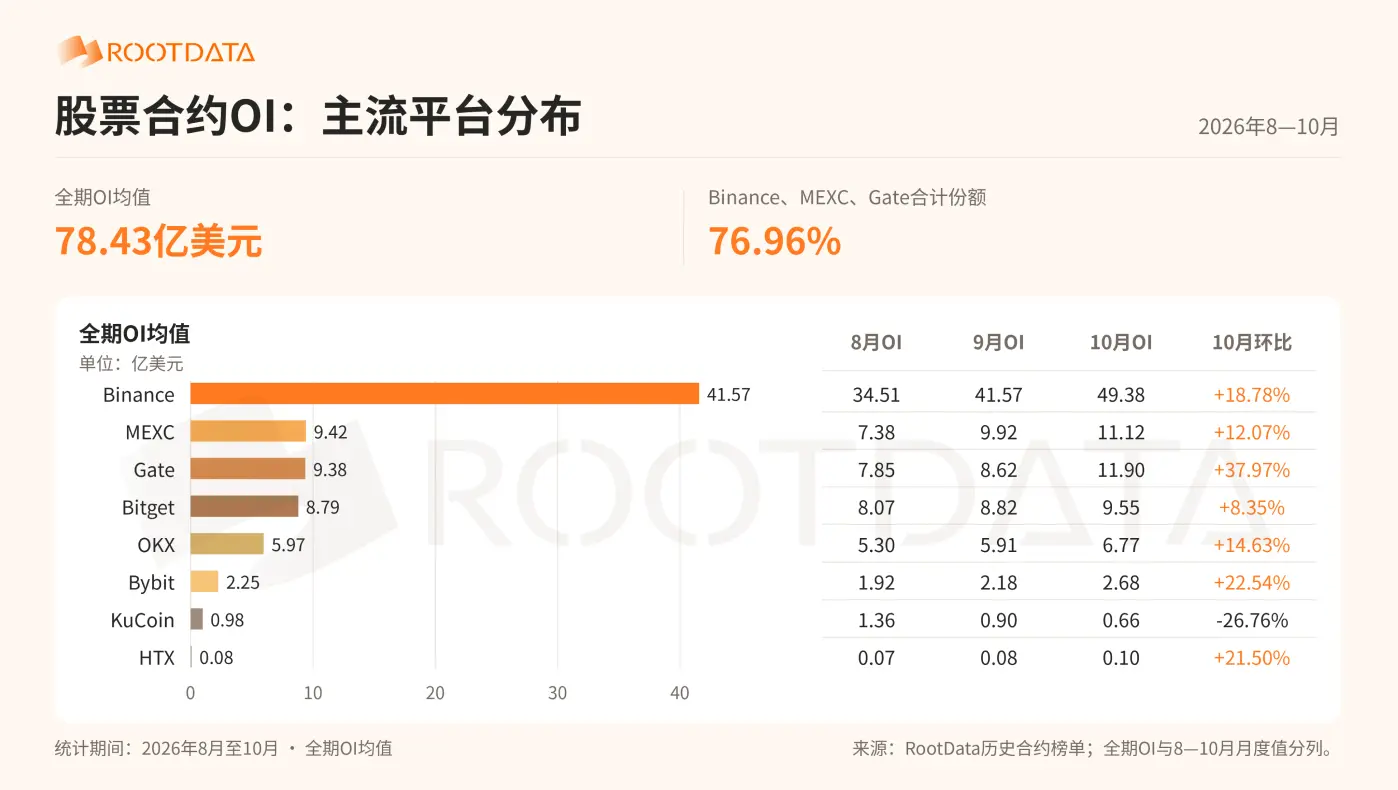
株式デリバティブの建玉データはBinanceが主導しており、8月から10月にかけてBinanceのOI平均値は41億5,700万ドルで、シェアは過半に達した。Bitget、Gate、MEXCのOIシェアは比較的近く、いずれも11%~12%の範囲にある。OKXは7.61%で中位に位置し、Bybit、KuCoin、HTXのOIシェアは比較的低く、0.1%~3%の範囲にある。
1.2 取引品質
板の厚み
8月から10月にかけて、取引額とOI規模がBinanceを下回る中で、Bitgetの±2%の板の厚み平均値は4億1,800万ドルに達し、Binanceの4億700万ドルを上回り、8プラットフォーム中第1位となった。さらに、Bitgetの板の厚みシェアは23.90%で、±2%の範囲内の可視注文規模がより大きく、板の流動性供給において強い競争力を持つことを示している。
加重スプレッド
BinanceとOKXはスプレッドでリードを維持している。8月から10月にかけて、両社の1日平均加重スプレッドはいずれも0.0115%で、Bitgetは0.018%で第3位、Bybitは第4位であった。
10月、BitgetとBybitのスプレッドはそれぞれ16.59%と18.58%縮小し、プラットフォームの取引コストは改善した。BinanceとOKXは9月より拡大したものの、最小スプレッドを維持した。HTXの縮小幅が最大であったが、絶対スプレッドは依然として他のプラットフォームを明らかに上回っている。
2. トークン化株式現物
トークン化株式商品の中で、AUM(資産管理規模)は発行資産規模を反映し、商品数はカバレッジを反映する。本節ではOndo、bStocks、xStocks、Reality、Robinhood Stocksの商品資料に基づき、5つの製品ラインのカバレッジ、資産規模、取引メカニズム、コーポレートアクションの処理を比較する。