


CoreWeaveの急騰がAIクラウドに「息継ぎの機会」を与え、次はAnthropic IPOとNVIDIAに注目


- 核心見解:CoreWeaveの第3四半期決算は売上高・損失ともに予想を上回り、新興クラウドセクター全体を12%超の大幅高に導き、AI計算力需要と資金調達能力に対する市場の信頼を一時的に回復させた。しかし資金調達ギャップ、供給拡大、金利制約により、反発の基盤は依然として盤石ではない。
- 重要ポイント:
- CoreWeaveの第3四半期売上高は36.6億ドルで予想超過、1株当たり損失1.27ドルは懸念を下回り、2026年の売上高ガイダンスは130億~133億ドルで市場予想上限を約3.4%上回った。
- 決算発表後、CoreWeave株価は1日で約25%急騰、新興クラウドセクター全体は12%超上昇、ゴールドマン・サックスの広義AI株バスケットは約5%上昇、ナスダックは中間選挙後の下落分を取り戻した。
- CEOは今年の新規顧客の半数超がAI以外の分野からの獲得であることを明かし、計算力需要の過度な集中への懸念を緩和。資金はハイパースケーラーから計算力リース事業者や半導体企業へと流れている。
- Anthropicは1.5兆ドル以上のIPO評価額を検討していると報じられており、その計算力はCoreWeaveなどの新興クラウドサービス事業者に依存しており、両者の運命は相互に結びついている。
- 空売り筋は3つのリスクに注目:メガワット当たり収益と実際の収益化の間のギャップ、来年約330億ドルの資金調達ギャップに直面する可能性、2028年までに約55ギガワットの新規計算力投入が旧世代GPUの賃料と残存価値を圧迫する可能性。
- 規制と金利が懸念材料:テキサス州次期州知事はデータセンター一時停止令を主張したことがあり、10年物米国債先物の示唆利回りが再び5%に接近し、債務融資に依存する新興クラウド企業のコストを押し上げている。
- 来週のAnthropic上場とNVIDIA決算が重要な試練となり、市場はクラウド事業者の調達強度、Blackwellの納品能力、設備投資の収益化効率を検証することになる。
原文来源:龍玥
原文作者:ウォールストリート・見聞
CoreWeaveは火曜日に第3四半期決算を発表し、売上高と損失はいずれも予想を上回り、通期ガイダンスも市場予想の上限を超えた。このニュースは、AI投資のリターンに対する懸念から持続的に圧力を受けていた「新雲」(neocloud)セクターを押し上げた。
CoreWeaveの株価が1日で約25%急騰したことに牽引され、新雲(NeoCloud)セクターは取引時間中の上昇率が一時12%を超え、ナスダック指数も中間選挙後の下落分を取り戻した。市場の楽観ムードはさらに2つのニュースで強化された。Anthropicが最大1.5兆ドル以上のIPO評価額について協議していると報じられ、以前の会社評価額が大幅に下方修正されるとの懸念が払拭された。さらにOpenAIの単四半期売上高が力強く、初めて100億ドルに達した。
そして来週資本市場に上場するAnthropicにとって、この決算はまさに時期を得たものだ——CoreWeaveはAnthropicの重要な計算力サプライヤーであり、両社の運命はある程度相互に結びついている。同時に、NVIDIAの来週の決算はもう一つの試金石となり、投資家はAIインフラブームが持続できるかを判断するさらなる材料を探すことになる。
ただし、この反発の基盤は依然として脆弱だ。一方では、資金がハイパースケーラーから「シャベル売り」や計算力リース業者へとシフトしている。他方では、CoreWeaveの将来の資金調達ギャップ、債務コスト、計算力供給の拡大が、このAIインフラ取引がどこまで行けるかを決める核心的な変数であり続けている。
CoreWeaveが新雲セクターの集団反発を牽引
CoreWeaveの第3四半期売上高は36.6億ドルでアナリスト予想を上回った。1株当たり損失は1.27ドルで、市場が以前懸念していた水準より損失幅は小さかった。より注目されたのは通期ガイダンスだ。会社は2026年通期売上高を130億〜133億ドルの範囲と予想し、市場コンセンサスの上限を約3.4%上回った。
CoreWeave CEOのMichael Intrator氏はアナリストとの電話会議で注目すべき詳細を明かした。今年の新規顧客のうち、半数以上がAI分野以外からのものだ。このデータは、AI計算力需要が過度に集中し、AI投資ブームが後退すれば需要が崖っぷちに立たされるという市場の懸念に一定程度応えた。Intrator氏の発言は、高性能計算力への需要がAIラボの調達だけに依存せず、より広範な業界へ浸透しつつあることを示唆している。
これに先立ち、CoreWeaveの株価は年初来で累計39%下落し、AI計算力セクターで最も下落幅の大きい銘柄の一つだった。ドイツ銀行のアナリストBrad Zelnick氏は決算発表後、会社が「安心させられる詳細」を提供してくれたことに感謝すると述べ、この言葉は市場全体のセンチメントをよく代表している。
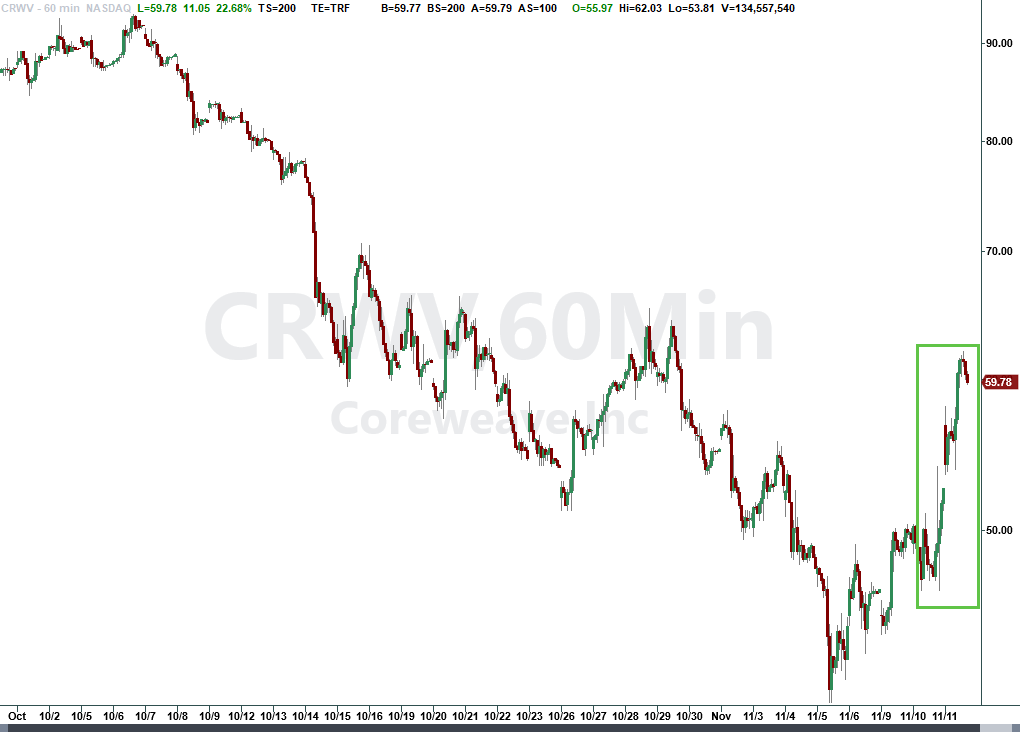
決算発表後、CoreWeaveの株価は1日で約25%急騰し、新雲セクターの反発を牽引する中核銘柄となった。
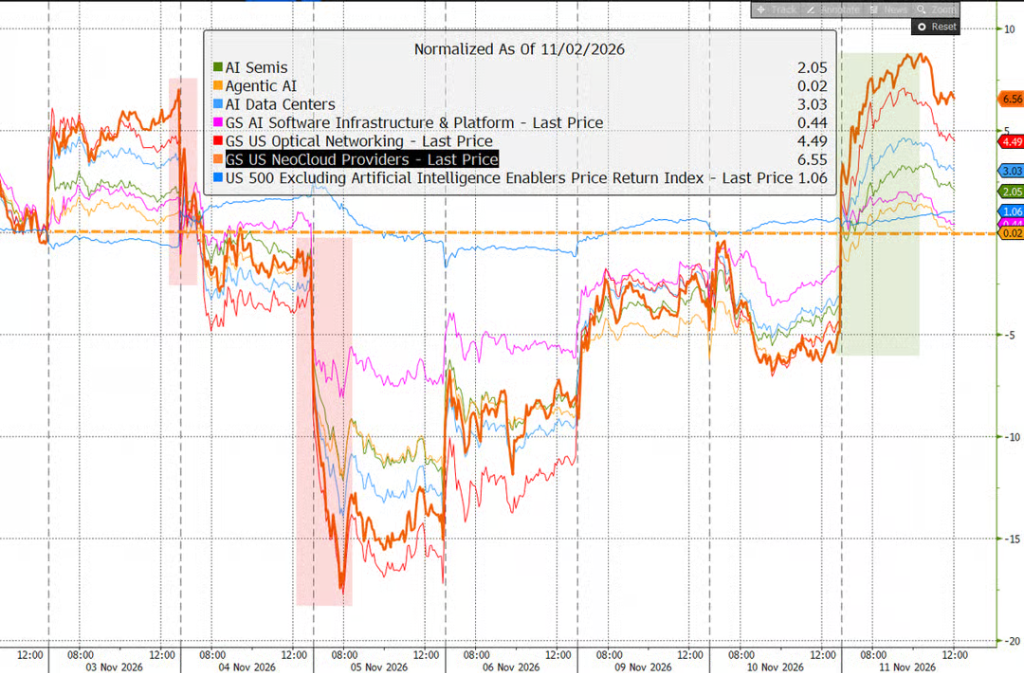
市場データによると、新雲コンセプト株は当日全体で12%以上上昇し、ゴールドマンの広義AI株式バスケットは約5%上昇して非AI株を大幅にアウトパフォームした。以前はAI資本支出のリターンに対する疑念に圧迫されていた計算力産業チェーンは、急速なバリュエーション修正の局面を迎えた。
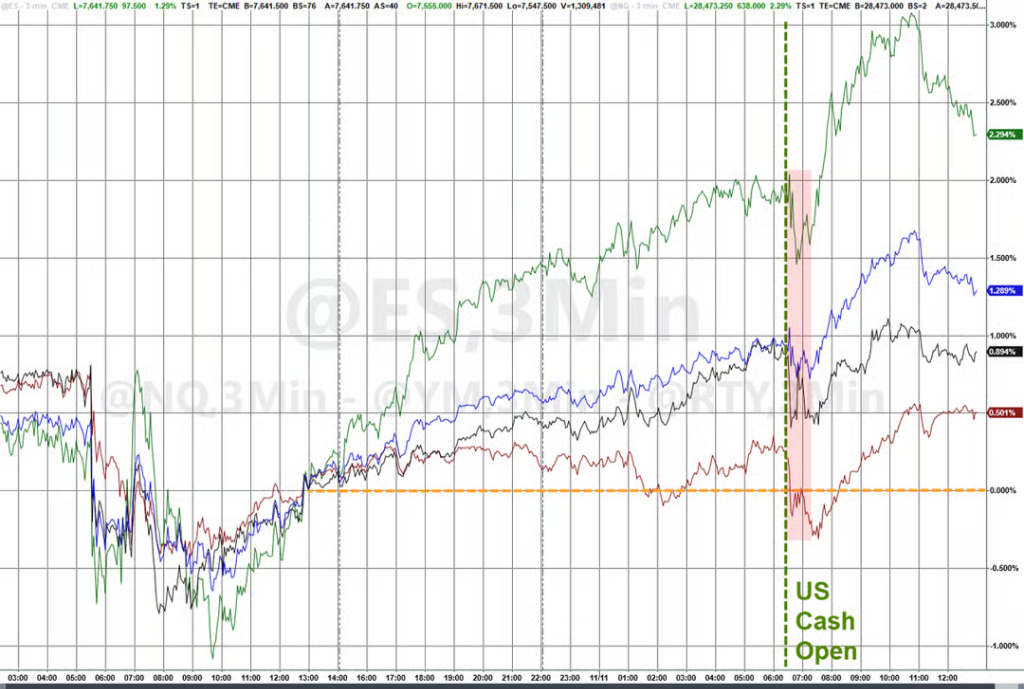
ナスダック指数も中間選挙後の下落分を取り戻した。
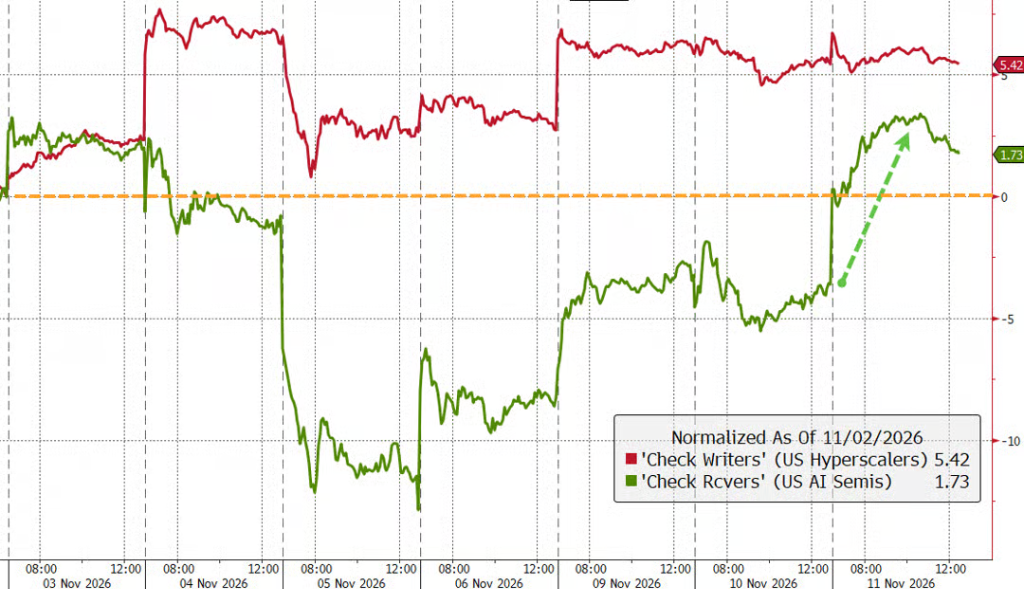
しかし市場の取引構造から見ると、資金の選択は投資家がまだ疑念を完全に払拭していないことを反映している。計算力リース業者や半導体企業などAI資本支出の「受け取り手」のパフォーマンスがより強く、マイクロソフト、グーグル、アマゾンなど巨額のデータセンター投資を担うハイパースケーラーは相対的に劣後した。言い換えれば、市場は今、巨額の資本支出の請求書を払い続ける「支払い手」よりも、AI建設サイクルの直接的な受益者に賭けることを好んでいる。
CoreWeaveとAnthropic:運命を共にする
そしてCoreWeaveの決算はAnthropicにとって直接的な意味を持つ。
AnthropicはCoreWeaveの顧客であり、CoreWeaveや他の複数の新雲サービスプロバイダーの計算力を使用してClaudeシリーズ製品を支えると同時に、グーグルなどのハイパースケーラーとも契約を結んでいる。両社は契約条件を公開したことはないが、Intrator氏は今年4月、Anthropicとの提携を「数十億ドル規模の契約」と表現していた。
ブルームバーグの報道によると、Anthropicは来週上場を完了する予定だ。公開上場を目指す初の米国のフロンティアAIラボとして、Anthropicには検索エンジン、ソーシャルメディア、クラウド事業などの伝統的な「堀」となる事業がないため、その評価額は市場のAI見通しに対する判断に完全に依存することになる。CoreWeaveの力強いパフォーマンスは、理論的にはAnthropicがロードショーでより高い評価を得るのに役立つ。
最新の市場情報はこのIPOへの注目をさらに高めている。報道によると、Anthropicの引受会社は1.5兆ドル以上のIPO評価額の可能性を評価している。この評価額予想が維持されれば、Anthropicはフロンティア大規模モデル企業の商業化能力を検証するサンプルとなるだけでなく、市場がAIの長期的成長ストーリーに対していかなるプレミアムを支払う用意があるかを示す直接的な尺度ともなる。以前には、Anthropicの評価額が大幅に割り引かれ、1.5兆ドルを下回る可能性があるとの情報もあった。
同時に、OpenAIの単四半期売上高が初めて100億ドルに達したというニュースも、AIアプリケーション層の需要に新たな支えを提供した。投資家にとって、これは市場が「モデル収入の成長—計算力調達の拡大—チップおよびデータセンター投資のリターン」の間で相互検証できる閉ループを模索していることを意味する。しかしこの閉ループが高い評価額を支えるのに十分かどうかは、さらに多くの企業決算や受注データによる検証が必要だ。
Anthropicにとって、CoreWeaveの決算が発するポジティブなシグナルは、その上流計算力サプライヤーが依然として力強い受注を獲得し、売上高ガイダンスを引き上げ、資金調達能力を維持できるという点にある。しかしこれは両者の共通リスクも浮き彫りにする——大規模モデル企業の外部計算力への需要が高い成長を持続できるか、そして計算力サプライヤーが高い資本支出と高負債モデルの下で安定した供給を維持できるかが、この産業チェーンのバリュエーション基盤に共同で影響する。注目すべきは、Anthropicが計算力供給において、先行きが依然不透明な他の複数の新雲サービスプロバイダーにも依存していることだ。その中にはNscaleも含まれ、同社は自身のIPO計画の延期を検討していると報じられている。
AIの次の試練:NVIDIAの決算
来週、NVIDIAが決算を発表する。投資家がCEOのジェンスン・フアン氏やその他の関連問題への懸念を一時的に脇に置くことができれば、NVIDIAの業績は市場により多くの楽観材料を提供するかもしれない。
NVIDIAの決算の重要性は、もはやGPU需要が旺盛かどうかの検証にとどまらない。市場はそこから主に3つのことを確認したいと考えている。クラウドプロバイダーと新雲サービスプロバイダーの調達強度が持続するか、Blackwellなどの新製品の供給と納品が需要に合致できるか、そして顧客の資本支出の急速な増加がより持続可能な収入と利益に転換できるか、だ。
今回の反発では、半導体セクターが力強く推移し、フィラデルフィア半導体指数は数カ月来最大の1日上昇率を記録し、前週の調整分の大半を取り戻した。NVIDIAの株価も反発した。ただし、トレーダーは、一部のアクティブ資金と個人投資家がNVIDIAの決算前に依然として売却行動を取っていることを観察している。これは市場のチップ大手への期待が依然として高いことを意味し、決算が十分に強いガイダンスを提供できなければ、AI取引の変動が再び拡大する可能性がある。
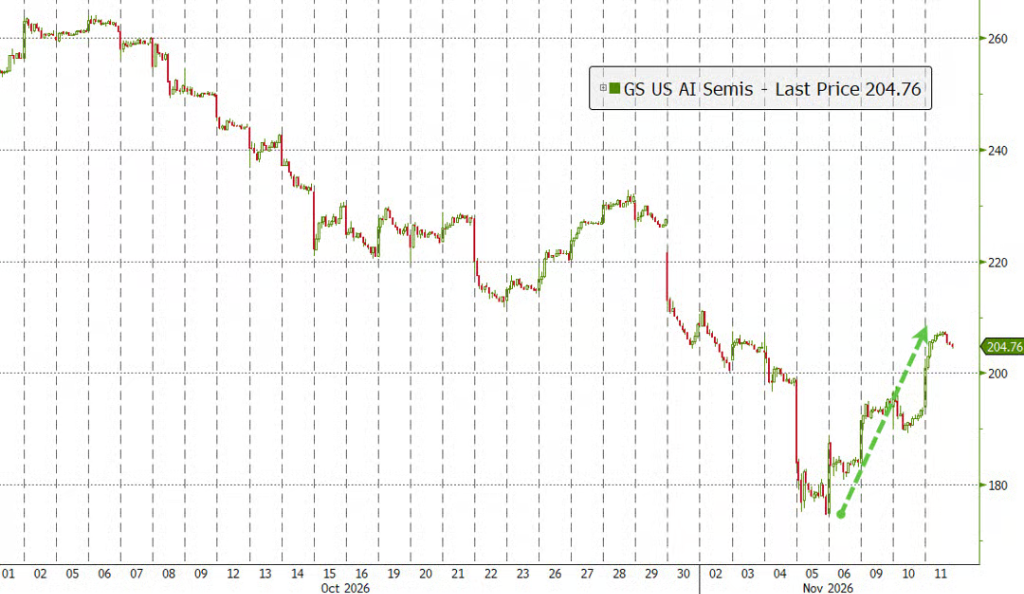
ブルームバーグのコラムニストDave Lee氏は、2025年3月にCoreWeaveが上場した際、同社が「AI革命の最初の真の風向計銘柄」になるだろうと警告していたと分析している。事実はまさにその通りであることが証明された——CoreWeaveの株価は市場変動の主要な「ガス抜き弁」となっている。
反発の背後:資金調達ギャップと供給拡大は依然として硬い制約
ただし、この反発の基盤は依然として脆弱だ。CoreWeaveの将来の資金調達ギャップ、債務コスト、計算力供給の拡大は、このAIインフラ取引がどこまで行けるかを決める核心的な変数であり続けている。
CoreWeaveの業績は「AI建設が資金調達の停滞により突然停止するのではないか」という短期的な懸念を緩和したが、長期的な問題に完全に答えたわけではない。
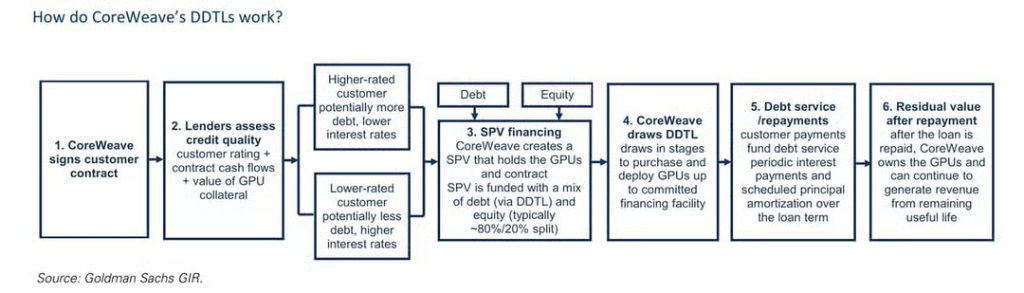
強気の論理は、CoreWeaveが顧客契約を中心に資金調達主体を設立し、高比率の保証付き債務で建設コストを賄えるというものだ。契約期間内に債務を返済した後も、会社はGPU資産を保持し、返済済みの資金調達で取得した設備を再度リースすることができる。計算力が長期的に逼迫していれば、このモデルは既存設備が持続的にキャッシュフローを生み出すことを可能にするだろう。
弱気派は3つのリスクに注目する。第一に価格設定だ。経営陣が言及したメガワット当たりの収入水準と、財務諸表が反映する実際の収益化水準との間には依然として差がある。第二に資金調達だ。市場の見方では、会社は来年約330億ドルの資金ギャップに直面する可能性があり、新規債務や顧客の前払い金で補填する必要がある。最後に供給だ。2028年までに市場には約55ギガワットの新設計算力容量が投入されると予想され、供給の放出が需要の成長より速ければ、旧世代GPUの賃料と残存価値が圧迫される可能性がある。
したがって、CoreWeaveが今四半期に証明したのは、計算力が依然として逼迫している時に、会社が受注を獲得し資金調達を得られるということだ。しかし、供給逼迫が巨額の債務をカバーし旧GPUの残存価値を支えるのに十分な段階まで持続することをまだ証明できていない。今後、市場は同社の投資適格保証付きローンの最終価格設定、顧客の前払い金規模、そして会社の資本支出とフリーキャッシュフローの転換点が予想通りに現れるかどうかを注視することになる。
マクロ環境は追い風を送らず、規制の不確実性は依然として潜在的リスク
米国中間選挙後、民主党が議会を支配し、テキサス州次期知事のGina Hinojosa氏は選挙期間中にデータセンター建設の一時停止令を主張していた。Intrator氏は先週、Hinojosa氏に書簡を送り、既に承認されたプロジェクトの「責任ある完工」および将来のプロジェクトの「持続可能な基準」について合意を模索した。
決算電話会議で、Intrator氏は投資家のセンチメントを安定させようと試みた。同氏は「近い将来に重大な規制変更の影響を受けるとは予想していない。我々はこれらの変更が『どのように建設するか』についての表明であり、『建設するかどうか』についてではないと考えている」と述べた。
規制に加え、金利は依然としてAIインフラのバリュエーションに対するもう一つの制約となり得る。今回の株式市場の反発期間中、市場の将来の利上げに対する価格設定はやや上昇し、10年物米国債先物の示唆する利回りは再び5%に接近した。債務融資に依存してデータセンターを建設する新雲企業にとって、調達コストの上昇はプロジェクトの収益率と株式評価額に直接影響する。
さらに重要なのは、株式、信用、金利、原油市場のボラティリティがまだ完全には低下していないことだ。以前に構築されたリスク回避ポジションは今回の反発で一部解消され、VIXは一時17付近まで低下したが、クロスアセットのボラティリティは依然として相対的に高い水





