


AI嵐の主役:株価が半減に近づく、「AIクラウド双雄」CoreWeaveとNebiusの決算が迫る


- 核心的な見方:AIインフラ投資ブームが債務コストの上昇に直面する中、CoreWeaveとNebiusの株価は1か月で44%と36%急落した。市場はまもなく発表される決算説明会に注目し、この売りが過剰反応なのか妥当な価格形成なのかを見極めようとしている。
- 重要な要素:
- MetaのCDSスプレッドは10月下旬に過去最高を記録し、投資家はAIインフラのサプライチェーンの中でレバレッジが最も高い「ネオクラウド」企業を売り込んだ。
- CoreWeaveは約500億ドルの債務を抱え、2031年満期の債券利回りは一時16%に迫り、CDSスプレッドは約1200ベーシスポイントまで拡大した。
- 両社の売上成長は依然として力強い:CoreWeaveの2027年売上高予想は2倍の264.7億ドル、Nebiusは2倍超の119.8億ドルに増加。
- CoreWeaveの設備投資は350億〜390億ドルに引き上げられ、2026年の予想売上高の約3倍に相当。Nebiusの35億ドルの資金調達は期間がわずか364日で、短期債務による長期投資のリスクが顕在化している。
- CoreWeaveのEV/EBITDAは14.6倍、Nebiusの予想EV/EBITDAは191.4倍から6.4倍に圧縮。アナリストの目標株価は183%と121%の上昇余地を示唆している。
- 市場は決算説明会における資金調達条件、フリーキャッシュフローのスケジュール、顧客の多様化、利益率の安定性などのシグナルに注目している。
原文作者:龍玥
原文出典:華爾街見聞
AIインフラ投資ブームが債務コスト上昇という二重の圧力に直面する中、新興クラウドコンピューティング企業2社、CoreWeaveとNebiusの株価はわずか1ヶ月でそろって半値近くまで下落した。
今週、両社は相次いで11月10日と11月12日に第3四半期決算を発表する。このタイミングは非常に微妙だ——市場は一つの答えを待っている。この売り込みは、過剰反応なのか、それとも妥当な価格設定なのか。
ファンダメンタルズ指標を見ると、両社の売上成長軌道は依然として力強い。アナリストは2027年にCoreWeaveの売上が倍増し、Nebiusの売上が2倍以上に成長すると予想している。しかし問題の核心は売上ではなく、この成長を支えるために背負った巨額の債務にある。
なぜ株価が1ヶ月で半値近くまで下落したのか
IGのチーフ市場アナリストChris Beauchamp氏の記事によると、Metaのクレジット・デフォルト・スワップ(CDS)スプレッドは10月下旬に過去最高を記録した——Metaが再び設備投資見通しを引き上げたことを受け、投資家はAIインフラチェーンの中で最もレバレッジの高い部分、すなわち「ネオクラウド」企業へと売りに転じた。こうした企業のデータセンター支出は年間売上の数倍に達することが多い。
CoreWeaveが真っ先に標的となった。同社は約500億ドルの債務を抱え、10月中旬には2031年満期債の利回りが一時16%に迫り、CDSスプレッドは約1200ベーシスポイントまで拡大した——これは信用市場が通常、債務返済能力に疑義がある借り手に与える水準だ。
Nebiusの債務規模は相対的に小さく、先頃35億ドルの融资枠組みを締結したばかりだが、株価の下落幅はCoreWeaveとほぼ同等だった。これは、投資家がこの売り込みにおいてあまり区別をしていないことを示している。
CoreWeaveとNebiusの株価は過去1ヶ月でそれぞれ44%と36%急落した。

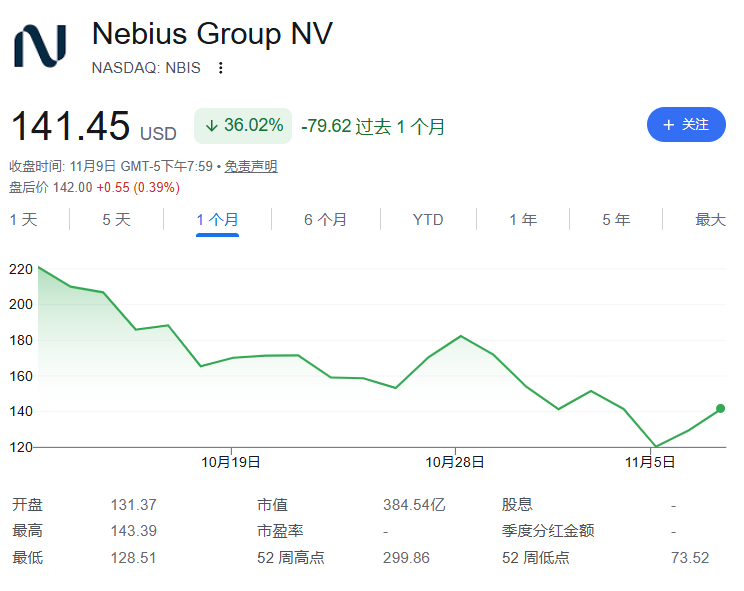
決算見通し:売上成長は依然力強いが、赤字は継続
CoreWeaveについて、市場コンセンサスは第3四半期売上を35.5億ドルと予想し、StarMineのスマート推計は35.4億ドルでほぼ一致しており、コンセンサス超過幅はわずか約0.06%と示唆される。これに対し、第1四半期の超過幅は5.73%、第2四半期は0.59%に縮小しており、アナリストの予測が同社の成長ペースに徐々に追いついてきたことを示している。EBITDAは20.5億ドル、利益率約58%が見込まれるが、同社は依然として1株当たり1.16ドルの損失を計上すると予想され、第4四半期には0.55ドルまで縮小する見通しだ。
Nebiusについて、売上予想は9.08億ドル、SmartEstimateはやや高く9.16億ドルで、プラスサプライズは約0.96%と見込まれる。第1四半期と第2四半期の超過幅はそれぞれ7.43%と1.67%で、同様に縮小傾向にある。EBITDAは3.53億ドル、利益率約39%が見込まれ、1株当たり損失は0.69ドル、第4四半期には0.95ドルまで拡大した後、徐々に改善する見通しだ。
強気筋の論理:下落幅はすでに悲観的見通しを過度に織り込んでいるか
純粋に数字の観点から見ると、両社の成長ストーリーは依然として注目に値する。
IGがコンセンサスデータを引用したところによると、CoreWeaveの今年の売上は128.6億ドルと予想され、2027年には264.7億ドルまで上昇し、増加率は約106%に達する見込みだ。Nebiusの今年の売上は33.7億ドルと予想され、2027年には119.8億ドルまで急上昇し、増加率は約255%となる見通しだ。これらの予測を支えるのは、CoreWeaveの1290億ドル超の受注残高と、Nebiusの400億ドル超の長期契約だ。
バリュエーション面では、CoreWeaveの現在のEV/EBITDAは14.6倍(過去12ヶ月ベース)、Nebiusの予想EV/EBITDAは過去12ヶ月の191.4倍から6.4倍へと大幅に圧縮された。アナリストのCoreWeaveに対する平均目標株価は131.41ドル、Nebiusは286.53ドルで、現在の株価からそれぞれ約183%と121%の上昇余地が示唆されている。
事業面でも前向きな進展がある。PalantirはNebiusを主権AIインフラの優先パートナーに選定し、政府向け収入の拡大が期待される。Nebiusは10月にInferizeの買収を完了し、推論事業の能力を強化した。CoreWeaveはデンマークで拡張を進めており、第4四半期からアラブ首長国連邦、インド、インドネシア、シンガポール、オーストラリア、韓国、日本をカバーするグローバルAIネットワークのバックボーンを構築する計画だ。
弱気筋の論理:債務問題は売上よりも重要かもしれない
しかしながら、債務に依存した成長の魅力は、債務を合理的な条件で借り換えられるかどうかにかかっている。
CoreWeaveは今年8月に設備投資見通しを350億〜390億ドルに引き上げた。これは2026年の予想売上の約3倍に相当する。債券利回りがディストレス水準に近づく中、市場の核心的な問題はもはや顧客が計算能力を必要としているかどうかではなく、貸し手が依然として買い続ける意思があるかどうかだ。設備投資レンジが受動的に縮小する兆候が現れれば、市場はそれを自主的な調整ではなく、資金調達の停滞と解釈する可能性がある。
Nebiusの資金調達状況は相対的に健全だが、完璧とは言えない。Citibankと締結した35億ドルの優先担保付き融资枠組みの期間はわずか364日で、金利はSOFRプラス275〜350ベーシスポイント——これは短期資金で長期資産を調達することを意味しており、経営陣は契約受注を基礎とした資産担保融資を推進する計画だが、すでに明らかに引き締まった市場での実行が必要となる。
さらに、CoreWeaveの顧客集中リスクは無視できない。主要顧客にはMicrosoft、OpenAI、Metaが含まれる。CEOのMichael Intrator氏はIPO以来、事前に設定された取引計画を通じて累計で約10億ドル相当の株式を売却しており、この問題は現在のタイミングでガバナンス面での疑問を引き起こす可能性がある。Nebiusは旧親会社Yandexに関する追及に直面する可能性がある——同社はロシアのデータセンターが攻撃を受けた後、2026年の業績見通しを撤回したが、両社は現在独立した実体となっている。
決算説明会こそが本当の鍵
通常の四半期であれば、小幅なコンセンサス超過と安定した業績見通しで十分だ。しかし、今回は通常の四半期ではない。
両社の売上予想がいずれもコンセンサスに近いため、数字自体の重要性は経営陣の電話会議での発言に及ばないかもしれない。投資家が最も注目しているのは、資金調達条件の最新進展、フリーキャッシュフローの実現時期、そして顧客基盤の多様化の程度だ。市場は特にCoreWeaveが2030年までのフリーキャッシュフロー経路計画を提示することを期待している。
利益率のパフォーマンスも同様に重要だ。CoreWeaveの約58%のEBITDA利益率は債務返済能力の論証の核心的な柱であり、Nebiusの約39%の利益率は低い基数から急速に上昇しているものの、いずれかの企業の利益率が低下すれば、「GPUレンタル事業の経済性は成長率が示すほど魅力的ではない」という判断を強める可能性がある。
IGの分析によると、以下のシグナルが市場センチメントの転換点の兆候となり得る。CoreWeaveが350億〜390億ドルの設備投資レンジを明確にし、資金源を明示すること。信頼できるフリーキャッシュフロー黒字化のスケジュールを提供し、できれば2030年までカバーすること。新規受注が既存の数社のハイパースケーラーやAIラボを超えた顧客基盤を示すこと。Nebiusが400億ドルの契約受注に関する資産担保融資の具体策を提示し、364日融资枠組みの借り換え計画を説明すること。Inferize買収後の推論事業の成長証拠。そして決算発表後のCoreWeaveの債券利回りとCDSスプレッドの縮小——これは株価の反応よりも問題を物語るかもしれない。
Chris Beauchamp氏は記事の中でこう書いている。「両社が資金がすでに確保され、利益率が安定していることを証明できれば、市場は40%以上の下落がすでに過度な悲観を織り込んでいると判断するかもしれない。逆に電話会議が借り換え問題と曖昧な回答に終始すれば、株価の半減は過剰反応ではなく、妥当な価格設定かもしれない。」





