


AI計算力の債務が急増:オンチェーン信用は銀行の空白を埋められるか?


- 核心的見解:AI計算力の融資はすでに債務ビジネスとなっており、銀行は大規模なneocloudのみにサービスを提供し、小規模事業者の融资ギャップはGPU担保のオンチェーン信用によって補われている。しかし、この市場はGPU担保債務の1%未満にすぎず、GPUの急速な価値下落と業界再編のリスクに直面している。
- 關鍵要素:
- 2023年以降、GPUおよびデータセンターの融資は合計110件、1970億ドルに達し、92%が2025-2026年に集中している。2025年7月以降、貸し手が明確な49件の取引のうち32件はJPモルガン、ゴールドマン・サックスなど四大銀行が主導した。
- CoreWeaveのクレジット・デフォルト・スワップは記録的な水準となり、市場は5年以内のデフォルト確率を60%超と見積もっている。Gartnerは2030年までに80%超のneocloudが独立運営を停止すると予測している。
- 計算力需要は旺盛:H100の賃料は昨年12月比で45%上昇し、B200の時間単価は5.78ドルから6.47ドルに上昇、旧チップも依然として供給不足が続いている。
- オンチェーンのサンプルであるUSD.AIはすでに20件の融資を合計5億3100万ドルで実行しており、貸出金利は10%〜15%(中央値12%)で、銀行のサブ投資適格級の約9%〜10%を上回っている。セールスポイントはアクセスのしやすさと7日間での融資実行スピードだ。
- GPU担保ローンの期間は約3年で、最新チップのみを受け入れ、残存価値保証は150ベーシスポイント。sUSDaiの目標利回りは7%で、借り手の12%と預金者の7%のスプレッドは保証、10%のプロトコル手数料、遊休現金に充てられる。
- GLXのメカニズムは「育成済み」ローンを売却して再貸出を行うもので、累計流通額は2億ドル超。CHIPの買い戻しはローン利息に依存し、市場シェア1%を獲得するごとに年間約580万ドルの買い戻し資金を拠出し、これは現在の流通時価総額の約6.5%に相当する。
- NVIDIAのソブリンAI収入は今年2倍以上に成長し300億ドル超。海外の中規模新興クラウド事業者がオンチェーン貸し手のターゲット借り手となっている。
原文作者:@PinkBrains_io
原文编译:AididiaoJP,Foresight News
AIコンピューティングパワーの負債が急増、オンチェーン信用が銀行の空白を埋める
マスクはAIコンピューティングパワーブームに冷水を浴びせた。Chamathへの返信で彼は、ここ数週間で債務市場がほぼ一種類の企業に対して門を閉ざしたと述べた。収入がAIデータセンターに大きく依存し、他の大口収入源を持たない企業である。
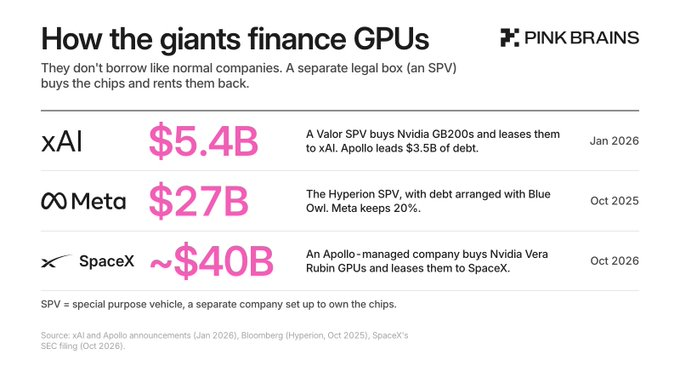
SpaceXは例外だ。同社は400億ドルのファイナンスリースを締結し、NVIDIAのVera Rubinチップの調達に充てる。主導したのはApolloとGoldman Sachsで、年末までの完了を見込む。SpaceXはこれを史上最大のGPUファイナンスだとしている。同社には投資適格格付けがあり、Starlinkとロケット打ち上げという二つの収入源もある。
マスクの判断はさらに冷厳だ。200社以上のneocloudが大規模な淘汰と統合を迎える。neocloudとはGPUだけを貸し出すクラウド企業を指し、CoreWeave、Nebius、Lambda、Crusoe以及び数百の小規模企業が含まれる。Amazon、Google、Microsoftは「ハイパースケーラー」である。
信用市場はすでにこれを織り込んでいる。10月中旬、CoreWeaveのクレジット・デフォルト・スワップは記録的な水準となり、今後5年間のデフォルト確率が60%を超えることを意味した。Gartnerは2030年までに80%以上のneocloudが独立運営を停止すると予測する。
しかしコンピューティング需要は依然として伸びている。Silicon Dataのneocloud指数によると、9月28日から10月27日にかけて、専門GPUクラウド上のB200の1時間あたりのレンタル料は5.78ドルから6.47ドルに上昇した。より問題を示しているのはH100だ。2022年に発売され、その後NVIDIAは二世代の新製品を投入しており、本来なら価値が下がるはずだが、レンタル料は昨年12月より45%高い。需要が旺盛で、旧チップさえも引く手あまたなのだ。
需要が旺盛なら、運営事業者はより多くのGPUを購入しなければならない。GPUは高価で、拡張は速く、自己資金では足りず、借り入れに頼るしかない。しかし銀行の資金は大口neocloud(GPUクラウド事業者)にしか流れず、数百台のGPUしか持たない小規模事業者の大半は借り入れができない。
ここに資金調達ギャップが生じる。小規模事業者はレンタル収入とチップを手にしていながら、銀行融資を受けられない。そこでGPUが担保となり、ステーブルコイン預金に支えられたオンチェーン信用が参入し、銀行がカバーしたがらない部分を埋める。
一、コンピューティングパワーが債務ビジネスに、銀行は大口案件のみ
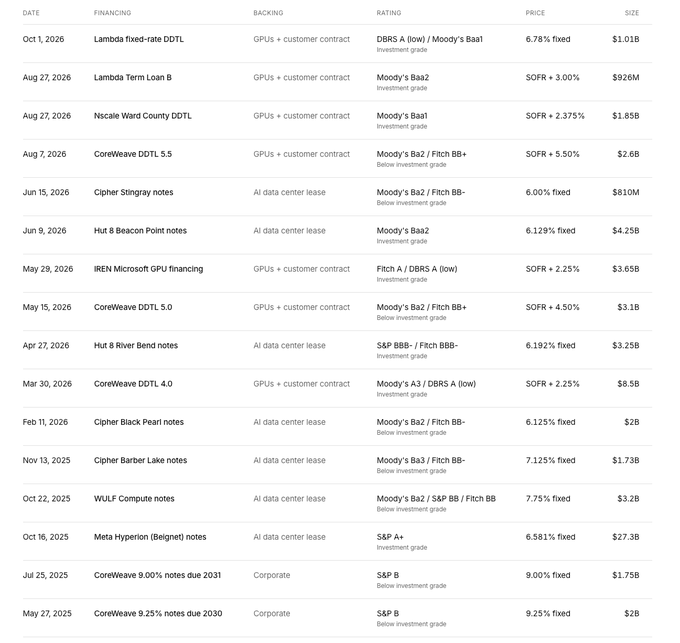
AIコンピューティングパワーはすでに債務ビジネスである。American Computeの統計によると、2023年以降に公開されたGPUとデータセンターのファイナンスは110件、合計1970億ドルの新規資金であり、そのうち92%が2025年と2026年に調達された。
銀行が市場を主導している。2025年7月以降、貸し手が明確な49件の取引のうち、32件はJPMorgan、Goldman Sachs、Morgan Stanley、またはMUFGが主導した。
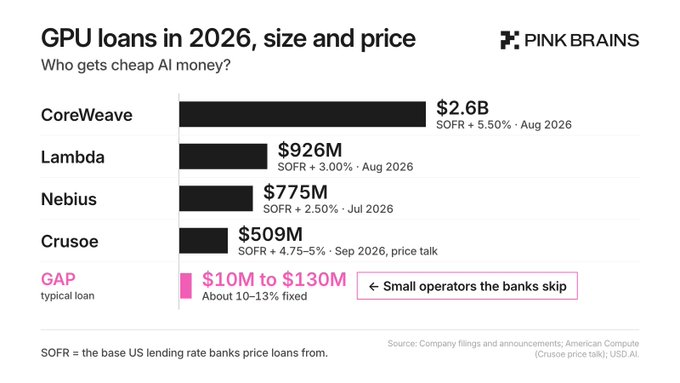
価格はチップではなくテナントによって決まる。2026年、投資適格のリース契約に裏付けられたローンの金利はSOFR+2.25%から3.0%、無格付けまたは投資適格未満のローンの金利はSOFR+4.5%から5.5%、または9%から10%の固定金利である。SOFRは米国債を担保とする翌日物借入金利であり、米国の多くのローンの価格設定の基礎でもある。
CoreWeaveはリスト上最大のローンを獲得し、金利も最も高い。そのローン金利は基準SOFRを5.50ポイント上回り、Nebiusより3ポイント高い。この水準はすでに銀行が投資適格未満の借り手に提示するレンジの上限に達している。最も多く借り、最も高く支払う。
大口の買い手は通常、直接企業ローンを借りず、SPVを用いる。SPVは独立した法的実体で、チップを購入し、リースし、債務を負い、チップ、リース契約、債務を会社本体の外に置く。
この構造は最上位では有効だが、下に行くほど経済的に割に合わなくなる。The Token Dispatchによると、銀行のデューデリジェンスコストは取引規模に応じて変わらない。10億ドルのローンではこれは端数だが、3000万ドルのローンではデューデリジェンスコストが取引を直接頓挫させかねない。
重要な変化は、銀行がGPU信用の価格決定権を握ったが、デューデリジェンスに値するほど大きな借り手しかカバーしていないことだ。誰が小規模neocloudにサービスを提供するのか。オンチェーン信用である。
二、GPU担保ローン:自動車ローンのようで、住宅ローンとは違う
USD.AIは一つのサンプルである。ステーブルコイン預金で融資し、GPUとリース契約を担保とする。10月のレポートによると、20件のファイナンスを実行し、合計5.31億ドル、1件あたり数十万ドルから1.289億ドルである。
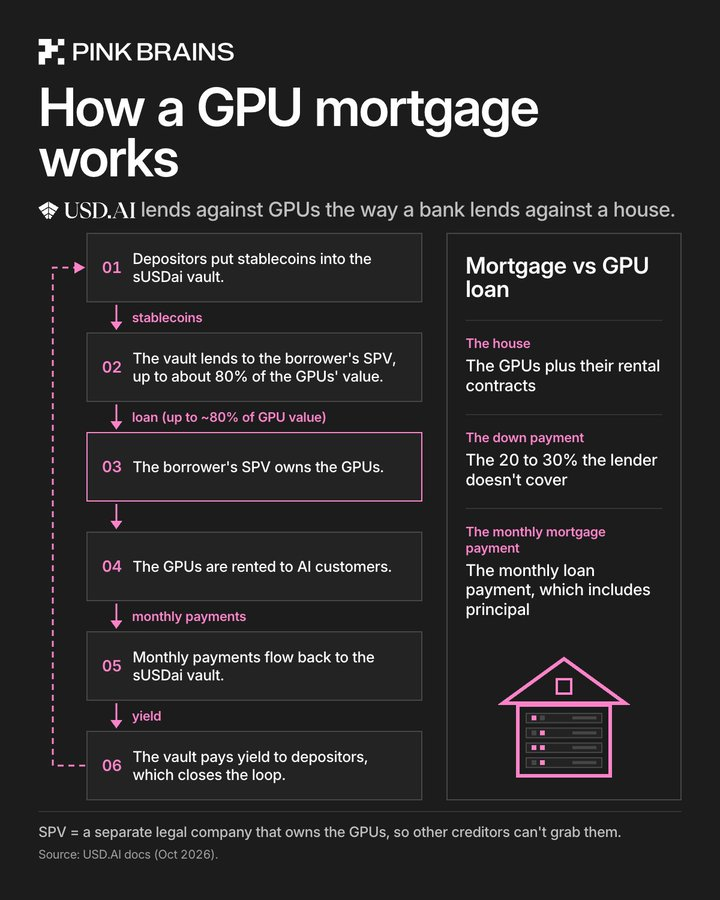
銀行のSPV構造を中型取引に下ろしたものだ。借り手のSPVがGPUを所有し、USD.AIがサーバーとSPV株式の第一優先留保権を保有する。ローンは通常ハードウェアコストの70%から80%をカバーし、借り手が残りを自己負担、資金はカストディ口座に置かれ、サーバーの設置検証後に放出される。レンタル収入はその後ローン返済に充てられる。
借り手は銀行より高く支払う。USD.AIの価格表は投資適格リース契約で7%から、契約なしの配備で15%に及ぶ。2026年1月から8月に追跡された15件のローンの金利は10%から15%、中央値は12%である。銀行の投資適格未満の借り手の固定金利は約9%から10%だ。セールスポイントは価格ではなく、アクセスとスピードである。USD.AIはローンを7日以内に完了できるとしている。
デフォルト時はどうなるか。代理業者がまずSPVに運営事業者を変更して稼働を続けさせ、または全体を売却してローンを返済しようとする。失敗した後に初めて、IT資産処分業者を通じてサーバーを1台ずつ売却する。
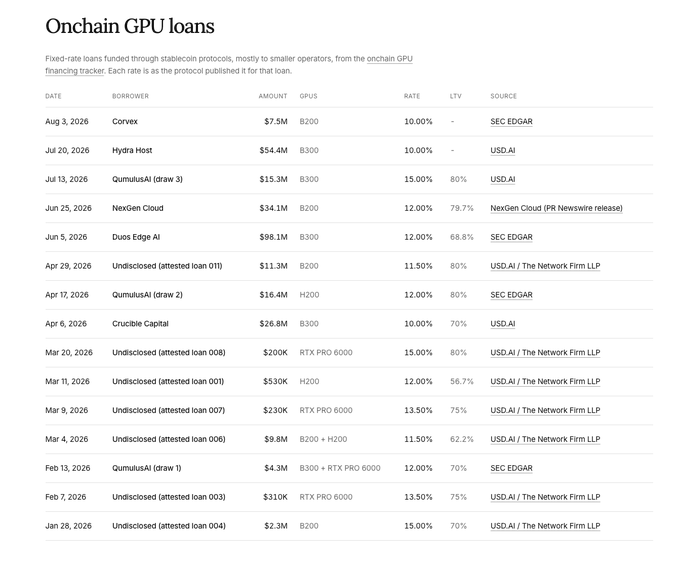
GPU担保ローンは住宅ローンよりも自動車ローンに近い。家は100年持つが、GPUは2、3年で時代遅れになりうる。だからUSD.AIのローン期間は約3年であり、30年ではない。担保ルールは最新チップのみを受け入れる。B200、B300、GB200、GB300、VR200、以及びAMDのMI455XとMI430Xである。残存価値保証は年150ベーシスポイントで、収益から差し引かれ、一部の転売リスクをカバーする。
三、sUSDaiの収益はどこから来るのか
USDaiはPYUSDにより1:1で裏付けられ、PYUSD準備金には米国債が含まれ、USDai自体は利子を生まない。ステーキングするとsUSDaiが得られ、この金庫がローンを資金供給し利息を蓄積する。GPU信用リスクを負うのはsUSDai保有者のみである。償還は30日ごとに分割処理され、利用可能な流動性に制限され、ローン期間は約3年である。
目標利回りはCHIP Hurdle Rateと呼ばれ、7%である。11月1日、sUSDaiの年率利回りは6.53%で、USD.AIが約12.8万USDaiを注入して7%に引き上げた。2026年1月から6月初旬にかけて、平均利回りは7.0%であった。
借り手が支払う中央値金利は約12%、預金者が稼ぐのは約7%、差額は三つの場所に流れる。150ベーシスポイントの残存価値保証、プロトコルの利息に対する10%の取り分、貸出待ち期間に国債金利で止まっている遊休現金である。
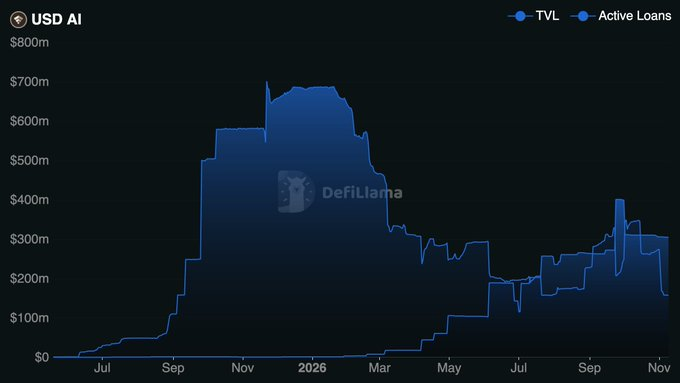
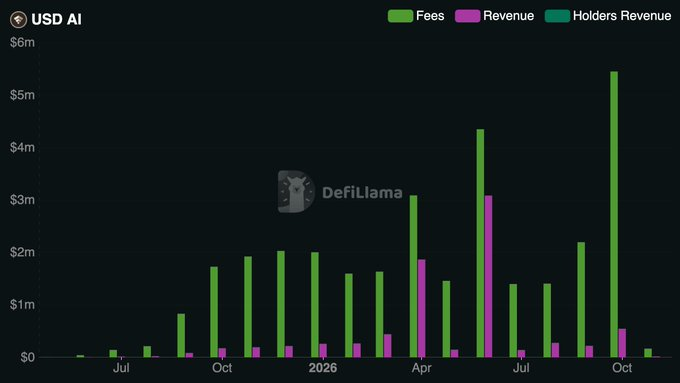
DefiLlamaによると、10月の手数料は487万ドル、プロトコル収入は48.7万ドルである。収入は手数料の10%で、プロトコルがsUSDai収益から保持する純金利マージンと一致する。過去1年間で、プロトコルの総収入は2475万ドルであった。組成手数料はプロトコルの取り分を押し上げ、6月4日の約300万ドルの収入ピークを含み、翌日Duosのローンが発表された。
預金は一時ローンを大きく上回った。ピーク時には7億ドル近くに達したが、ローンは約100万ドルしかなく、流入はエアドロップ期待と関連していた。10月中旬までに、稼働中のローンは1.77億ドル、別に1.34億ドルがチップ納品待ちでカストディされていた。DefiLlamaの3.095億ドルの稼働ローンは両者の合計に近い。遊休現金は依然として利子を稼ぐが、国債金利のみである。GLXは遊休資金をより早く放出するためのものである。
四、GLX:ローンを売却し、再び貸す
USD.AIにとって、3年物ローンを保有することは、3年間のデフォルトリスクを負うことを意味する。また借り手は規模が大きくなれば、より安い銀行ローンに移る可能性がある。Sharon AIは9.95%の金利で銀行に移った。
資金側にも圧力がある。預金者は30日ごとに償還できるが、ローンは3年に及ぶ。同様の期間ミスマッチはかつてCelsiusを破綻させた。30日の待ち行列は取り付け騒ぎを緩和できるが、ミスマッチを解消することはできない。多くの預金はエアドロップ目当てで来た。ピーク時には7億ドル近くあったが、貸出は100万ドル未満であった。10月15日には約3.11億ドルが配分され、うち1.77億ドルが稼働ローン、1.34億ドルがカストディであった。
GLXは10月1日に開始され、預金とローンの1対1の対応を打ち破った。sUSDaiがローンを資金供給し、ローンは数か月の順調な返済で「育成」され、その後売却され、現金は新たな貸出に回る。外部の貸し手も組成時に参加できる。10月29日、Silver Point CapitalとVictory Park CapitalはUSD.AIと共同でNexGen Cloudに1.06億ドルの4年物ローンを提供し、フィンランドの1728台のB300に充てた。GLXの累計流通額はすでに2億ドルを超えている。

価格面では、最低でも額面100で販売する。つまり割引なし、元値での販売である。100.5以上は「商業ガイド価格」で、この水準での販売が推奨されるが、厳格な最低価格ではない。99.5は下限価格で、一つの場合にのみ許容される。30日の償還待ち行列後も償還請求が利用可能な現金を超える場合、つまり流動性が逼迫した時にのみ、小幅な割引販売が許される。
収益面では、売却収入の60%がGLXを運営するUSD.AI Inc.に、40%がYield Reserveに帰属する。Yield Reserveは収益準備金であり、sUSDaiの利回りを7%の目標に引き上げるために用いられる。割引販売は分配に参加しない。
買い手面では、買い手は提案者と経済的関連を持てず、自己売買を防ぐ。
例を挙げると、1000万ドルのローンを100.5で売却すると、5万ドルの収益が3万と2万に分かれる。USD.AIが提示する2%から3%の組成手数料で、この1000万ドルを再貸出すれば20万から30万ドルを稼げる。利益は再貸出で生まれ、販売価格ではない。
現在唯一の退出済みローンは、Duos Edge AIからのものである。
2026年6月5日、USD.AIはナスダック上場企業Duos Technologiesの子会社Duos Edge AIに9810万ドルの3年物ローンを供与し、担保は2304枚のB300チップであった。ローンが不良債権化した場合、USD.AIはSPVとチップのみを追及でき、Duos本体には及ばない。リスクはSPV内に隔離されている。
9月、別のGPU事業者Axe ComputeがSPV全体を買収し、約8780万ドルのローンを返済した。Axeが得たのは5年リース契約済みのコンピューティングクラスターで、予想収入は3.646億ドルである。
USD.AIにとって、このローンは4か月足らずで大部分の資金を回収でき、引き続き貸出が可能である。
五、CHIPの買い戻しと規模の天井
CHIP保有者にとって、上述のビジネスは最終的にプロトコルのsUSDai利息に対する10%の取り分に帰着する。金庫が多く貸し出すほど、取り分は大きくなる。
GLXには両面がある。ローン





