


高盛:2027年の米国株高騰には「最後の一押し」が残るが、その後の展開は2000年バブル崩壊前夜に酷似


- 核心的見解:高盛は、米国株の強気相場の主トレンドは断たれていないもののカウントダウンに入っており、S&P500は最後の上昇局面を完了する可能性があると警告。2027年には2000年以来最大の純株式供給ショックに直面し、市場を牽引する利益・資金・AIナラティブの3変数が同時に悪化する。
- 重要要素:
- S&P500の第2四半期利益成長率は33%、第3四半期は35%と予想され、30年来の非景気後退型回復期としては最速だが、成長率の減速はすでに高い確率の事象となっている。
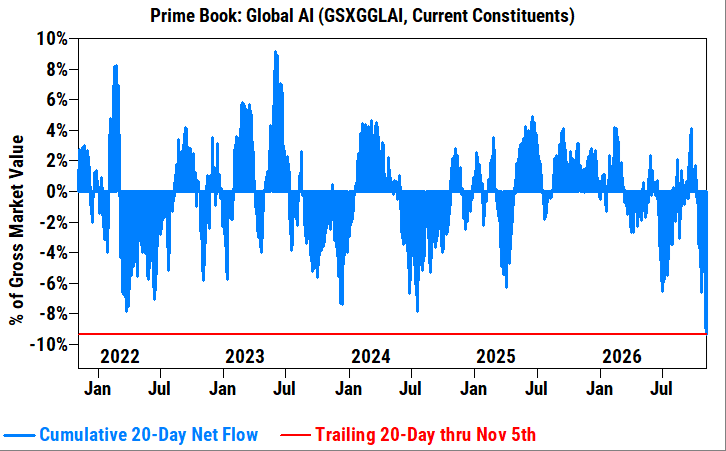
- ヘッジファンドは過去20取引日で世界のAI株を5年以上ぶりの速さで売却し、平均からの乖離は3標準偏差超。企業自社株買いの減弱、海外買いの縮小、CTAの機械的売りが「買い手ストライキ」を形成している。
- 2027年の米国株の純供給増加分は2000年以来最高となる見込みで、SpaceXやAnthropicなどの大型IPOとキャッシュフローの資本支出への転換が需給両面の圧力となる。
- 市場コンセンサスによれば、テクノロジー大手の資本支出成長率は今年の96%から来年は44%に低下し、ハイパースケーラー各社の第3四半期のフリーキャッシュフロー純消費は310億ドルに達する。
- ナスダック100のフォワードPERは18.4倍に低下し、2020年以来の最低水準。ChatGPT公開前の水準を約4バリュエーション倍率下回っている。
- 信用市場はすでに建設融資問題を先に織り込んでおり、2人のベテラン投資家は株式市場が信用市場に対して「過度に自信過剰」だと警鐘を鳴らしている。
原文作者:許超
原文来源:ウォール・ストリート・見聞
市場の転換点が近づいている。ゴールドマン・サックスのヘッジファンド業務グローバル責任者であるTony Pasquariello氏が警告を発した。米国株の強気相場の主トレンドはまだ途切れていないものの、すでにカウントダウンに入っているという。同氏はS&P 500指数が最後の上昇局面を迎えた後、2027年には2000年のITバブル崩壊以来最大規模の純株式供給ショックに直面すると予測している。
Pasquariello氏は最新の週次リポートで、過去4年間の米国株の力強いパフォーマンスを牽引してきた3つの核心的変数——利益成長、資金フロー、AIナラティブ——の限界的な方向性が同時に悪化していると指摘した。同氏は明確に「S&Pは転換点の前に最後の上昇を完了すると予想されるが、2027年は間違いなくより乏しいリターンの年になる」と述べ、指数ボラティリティの基準水準が趨勢的に上昇すると警告した。
注目すべきは、同じ週にゴールドマン・サックスの別のストラテジストであるRich Privorotsky氏も、「1998年か2000年か?」と題したリポートで今回の相場をITバブルの頂点と比較したことだ。つまり同じ週内に、ゴールドマン・サックス内部で2000年のテック株崩壊への暗黙の呼応が2度も現れたことになる。同時に、今週のナスダック100指数は一時1日で6.36%の下落を記録し、新型コロナウイルス感染症流行以降で最大の1日下落幅となった。ヘッジファンドの年初来リターンはほぼすべて吐き出されている。
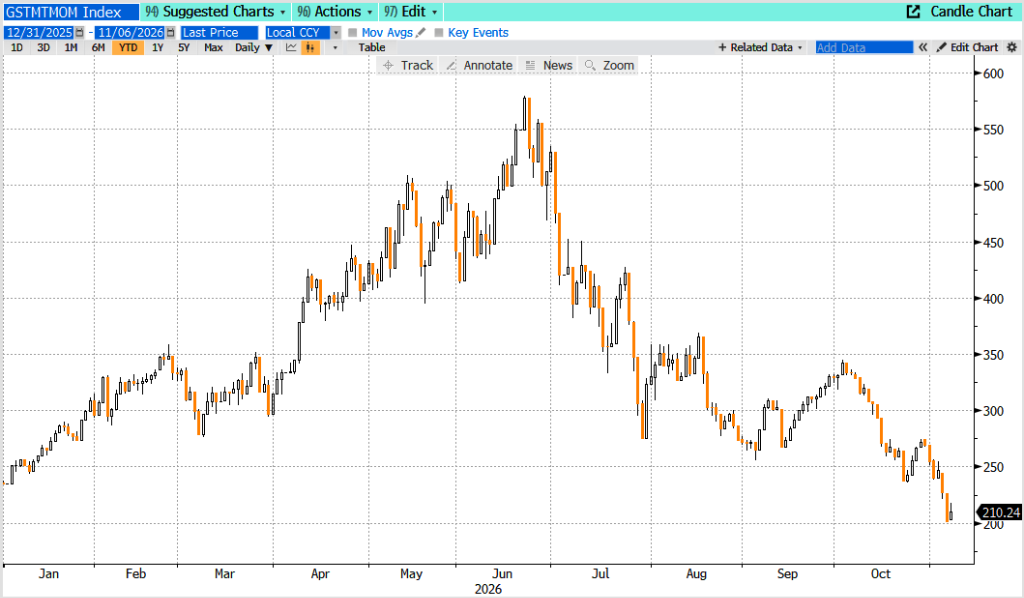
利益成長率がピークに達し、上昇モメンタムは持続困難
利益面では、S&P 500指数の第2四半期の利益成長率は33%に達し、第3四半期は35%に追いつくと予想されている。同氏は「これは景気後退後の回復期を除けば、30年来最速の利益成長率だ」と指摘した。
しかし成長鈍化はすでに高い確率の事象となっている。Pasquariello氏は、市場は変化率に非常に敏感であり、「二次導関数と一次導関数の間の緊張こそが私が繰り返し天秤にかける核心的な矛盾であり、この矛盾はますます複雑になっている」と率直に認めた。ゴールドマン・サックスは来年のS&PのEPSが約18%の成長を依然として実現できると予測しており、歴史的データによれば強気派の勝率は依然として存在するが、同氏は明確に「利益がここ数年享受してきたような上向きの凸性を再び提供できるとは、ますます想像しにくくなっている」と述べた。
同氏はさらに、ゴールドマン・サックスの利益予測は「AI設備投資に極めて敏感」であり、今週の事態の進展によってこの予測の下振れリスクが明らかに高まったと特に注意を促した。
資金面が悪化、2027年の純供給は2000年以来の新高値
資金フローの面でのシグナルはさらに深刻だ。Pasquariello氏は、過去3ヶ月間市場は広範かつ深い売り圧力を吸収し続けてきたが、今週の売りは「全面勃発」の状態に入ったと書いている。ゴールドマン・サックスのプライムブローカレッジのデータによると、過去20営業日ベースで、ヘッジファンドが世界のAI株を売却するペースは5年以上ぶりの速さとなり、平均から3標準偏差以上乖離している。
買い手側も集団的に手を引いている。企業の自社株買いの弱まり、海外投資家の買いの縮小、そしてCTAなどのクオンツ戦略による機械的な追随売りが相まって、「買い手ストライキ」を形成している。
さらに警戒すべきは2027年の供給圧力だ。Pasquariello氏は明確に、2027年の米国株の純供給増加は2000年以来の最高水準を記録すると予測している。SpaceX、Anthropicなどの大規模IPOパイプラインと企業キャッシュフローの転換(設備投資を優先的に確保する必要があり、自社株買いではない)の共振が、需給両面で同時に圧力を形成する。同氏は年末8週間の資金面について比較的楽観的な見方をしており、自社株買いの規模が1日約50億ドルまで回復したと指摘しているが、この短期的な支えは2027年の構造的圧力を覆い隠すことはできない。
AIナラティブに亀裂、左裾リスクが拡大
Pasquariello氏はAIナラティブを「最も解明が難しい変数」に位置づけている。市場は今週に入る時点で、テック大手の設備投資成長率がピークに達するとの一般的な予想をすでに形成していた——市場コンセンサスによれば、関連成長率は今年の96%から来年は44%に低下する。同時に、ハイパースケーラー各社は第3四半期にフリーキャッシュフローの純消費が310億ドルに達し、市場では「マイナスフリーキャッシュフロー」が続くことへの不安が蓄積し続けている。
同氏は今週の事態がAIの見通しに与える影響を4点に要約している。第一に、AI設備投資はこれまで市場の「ロケット燃料」だったが、市場は今、建設強度を持続できるか真剣に見直さざるを得なくなっている。第二に、AI設備投資の見通しは結果の可能な分布を広げ、「もともとほぼ右裾だけを追いかけていた市場に、より多くの左裾リスクを導入した」。第三に、建設ペースがやや冷え込めば、サイクルは長期化する可能性があり、中期的にはなお慎重な楽観を維持できる。第四に、AIインフラの「シャベルとツル」関連銘柄の上向きの凸性は圧縮されざるを得ない。
楽観的な立場を取るRich Privorotsky氏は、今回の調整を2000年ではなく1998年に類比する傾向があり、これは流動性イベントでありサイクルの終焉ではないとし、「データセンター建設の延期は計算能力需要の破壊とは等しくない」と述べている。しかし同氏も「2000年との不安な類似点は、支出規模の大きさとリターンの不確実性にある」と認めている——これはまさにPasquariello氏の2000年供給警告と呼応している。
バリュエーション修正が緩衝を提供するも、信用市場はすでに先行警告
Pasquariello氏は強気派の核心的な論拠を避けていない。今回のバリュエーション殺しを経て、「市場は現在、合理的なバリュエーション水準にある」。同氏は、ナスダック100とフィラデルフィア半導体指数のフォワードPERは、いずれも2022年11月のChatGPT発表前の水準を下回っており、約4倍のバリュエーション倍率分安く、ナスダック100のフォワードPERは18.4倍に低下し、2020年以来の最低水準となったと指摘している。
しかし同氏はリポートの末尾で、より深い懸念を明らかにしている。最近、同氏が深く信頼する2人の投資家が同氏に「株式市場は信用市場に比べてあまりにも自信過剰だ」と語った。12月の利上げが再び議論に組み込まれ、AI関連のハイイールド債が圧迫され、そして2027年の最大純供給圧力という3重の重なりを考慮すると、信用市場が率先して建設融資の問題に価格付けしている——そして株式市場がすでに十分に反映しているかどうかは、依然として未解決の核心的問題である。
Pasquariello氏の最終的な結論は明快かつ慎重だ。強気相場の主トレンドはまだ存在し、年末には最後の上昇波があるかもしれないが、「転換点」はすでに文章の形で見通し判断に書き込まれており、2027年は「より柔軟な対応が求められる」取引環境となる。





