






Gate機関週報:ステーブルコイン供給が約9億ドル減少、プロトコル収入は全面的に低下(2026年10月5日—10月11日)


概要
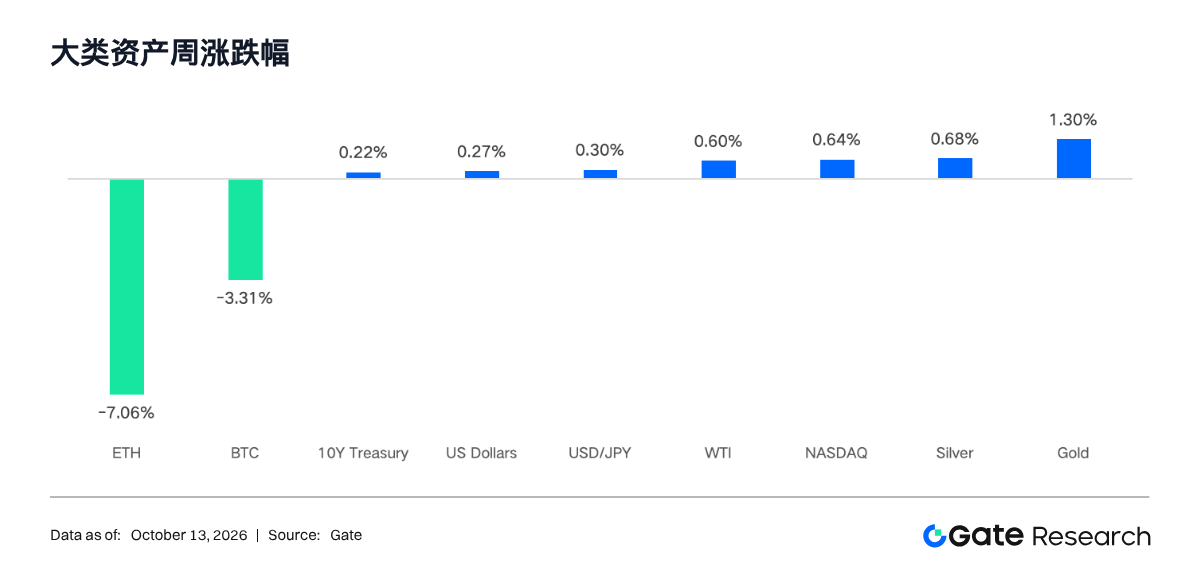
• 米国経済の底堅さと原油高が米国債利回りの高止まりを促したが、AI テーマ、M&A 活動、利益見通しが引き続き米国株の主要3指数の週間上昇を支えた。暗号資産市場は高金利、流動性圧力、デレバレッジの影響で明らかに弱く、BTC は 3.31% 下落、ETH は 7% 超の下落となった。
• 機関投資家のリスク選好は明らかに冷え込み、BTC と ETH の ETF はそれぞれ約 6.79 億ドルと 5.42 億ドルの純流出となった。TradFi 取引は底堅さを維持したが、内部構造が変化し、Perp DEX 取引は指数/ETF に集中、Gate Stocks はさらに米国株に集中した。
• オンチェーン全体は冷却とデレバレッジの段階に入り、DEX 取引高、ステーブルコイン供給量、LST TVL、Aave 借入、および大多数のプロトコル収益がいずれも減少し、大口機関資金も主動的にレバレッジを引き下げ始めた。
• 資金はプロトコル間で加速的に移動しており、ステーブルコイン決済、プロトコル間の利回り競争、貸出金利の差異が新たな配分の原動力となっており、オンチェーン流動性は明らかな構造的分化を示している。
• BTC は下落後にやや回復したが、OI とファンディングレートは依然として低水準にあり、オプション OI は価格下落局面で逆方向に拡大し、新規の方向性レバレッジは限定的である一方、ヘッジ需要がやや強まっていることを示した。
• 25D Skew は短期のプラス圏から全期間でのマイナス圏へと転じ、DVOL も同期的に週初以上の水準を維持しており、市場の短期的な下振れリスクとボラティリティ拡大に対するプライシングはまだ明確に後退していないことを示している。
1. 市場フォーカスの解説
先週(2026 年 10 月 5 日~10 月 11 日)、市場は経済の底堅さ、高金利、地政学的リスクを巡って繰り返し取引された。米国の 9 月 ISM 非製造業 PMI は 54.9 と、8 月の 55.4 を下回ったが、新規受注指数は依然として 60.3 の高水準にあり、サービス業の拡大が鈍化する一方で需要はまだ明確に弱まっていないことを示した。経済の底堅さと原油価格の上昇が相まって、市場は引き続きインフレの粘着性と FRB が高金利を維持する期間を懸念している。米国 10 年債利回りは週内に一時約 5.36% まで上昇し、金曜日は 5.24% で引けた。高バリュエーションのハイテク株は利回り上昇時に圧迫されたが、M&A 活動、AI テーマ、企業利益の見通しが引き続きリスク選好を支えた。
米国株は全体として強さを維持し、S&P 500 指数、ナスダック指数、ダウ平均は週間でそれぞれ約 1.15%、0.64%、0.93% 上昇し、S&P 500 指数は週中に再び史上最高値を更新した。コモディティの変動はより激しく、イラン戦争とエネルギー供給回復時期の不確実性がブレント原油を 100~105 ドルレンジで振れさせ、金曜日は 104.72 ドルで引けた。金は高利回りと逃避買いの間で綱引きとなった。伝統的リスク資産の上昇は暗号資産市場に完全には波及せず、原油高と米国債利回りの高止まりが流動性バリュエーションの余地を圧縮し、加えて前期上昇後のデレバレッジにより、BTC は週間で 3.31% 下落、ETH は 7% 超下落し、暗号資産が米国株と比較して明らかに弱いことを示した。
2. 流動性分析
2.1 機関センチメントは全面的な防御へ転換、ETH の資金流出とバリュエーション収縮はより激しい
先週、米国現物 BTC ETF は合計約 6.79 億ドルの純流出となり、前週の 2.41 億ドルの純流入から資金の方向性は明らかにマイナスに転じた。うち BTC は金曜日に小幅な流入を回復したものの、週中の償還を相殺するには不十分であった。ETH のフロー記録は複数日にわたる純流出を示した。商品別では、Morgan Stanley の MSBT が最も多い約 0.08 億ドルの純流入となり、Fidelity の FBTC が最も多い約 3.80 億ドルの純流出、次いで ARKB の 2.07 億ドルとなった。ETH ETF は合計約 5.42 億ドルの純流出となり、前週の 1.38 億ドルから約 292.61% 拡大した。MSSE が約 0.01 億ドルで唯一比較的目立つ純流入商品となり、BlackRock の ETHA は約 4.77 億ドルの純流出で、ETH ETF の総流出の大部分を占めた。
10 月 9 日時点で、BTC ETF の AUM は約 1,081.30 億ドル、ETH ETF の AUM は約 175.65 億ドルで、前値はそれぞれ約 1,113.90 億ドルと 194.40 億ドルであり、前週比でそれぞれ約 2.93% と 9.64% の減少に相当する。全体として、機関センチメントは前週の BTC 純申购から全面的な防御へと転じ、ETH の資金流出とバリュエーション収縮はより激しい。金曜日の BTC フローの安定は初期的な緩和に過ぎず、リスク選好の反転を確認するにはまだ不十分である。
2.2 TradFi 流動性
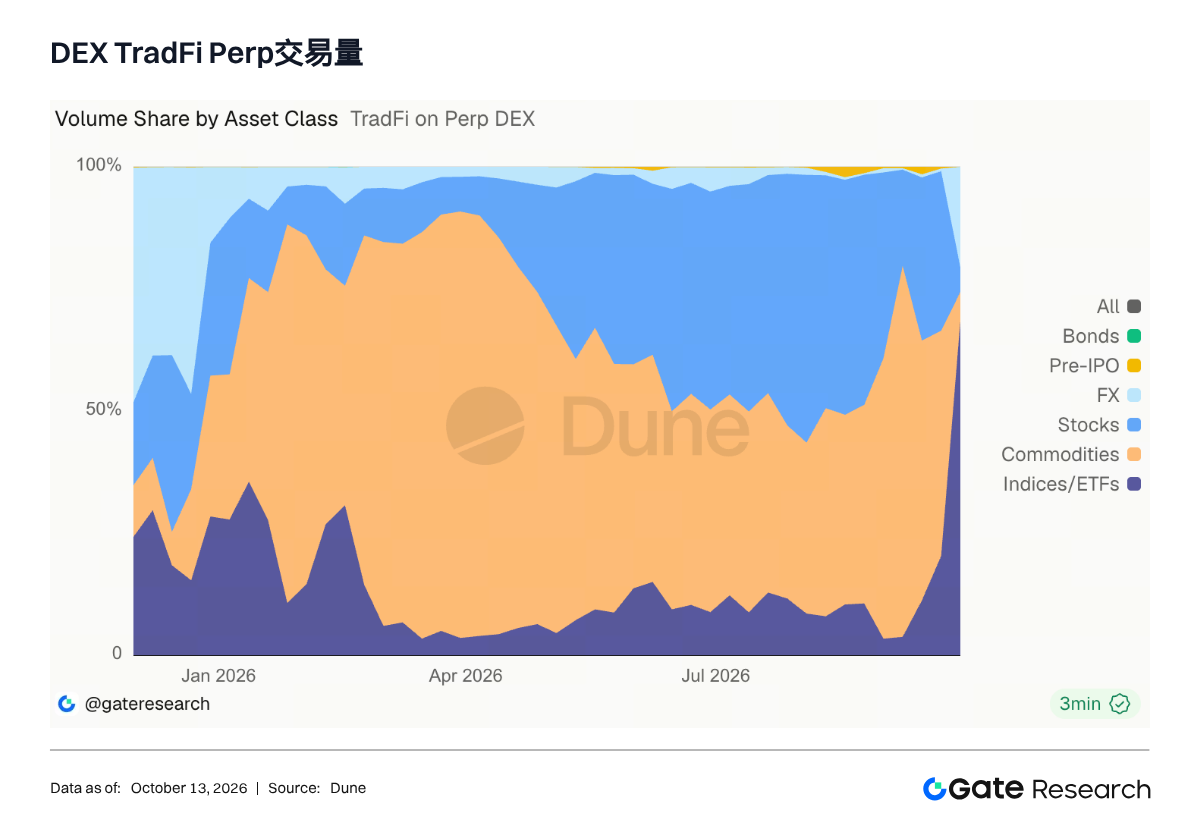
• TradFi Perp DEX 取引高:過去 1 週間、Perp DEX 上の TradFi 資産の取引構造に顕著な変化が現れ、指数/ETF 類資産の比率が急速に約 40% まで上昇し、従来の約 10% 以下の水準から大幅に高まり、今週最も明らかな構造変化となった。コモディティは依然として高い取引熱を維持し、比率は約 35% だが、従来長期的に約 40%~60% を占めていた主導的水準からは明らかに低下した。株式取引の比率は約 20% に後退し、従来の約 40%~50% の水準を下回った。FX の比率はさらに低水準まで圧縮され、債券や Pre-IPO などのカテゴリーは依然としてほぼ無視できる程度である。過去数ヶ月、Perp DEX の TradFi 取引は主にコモディティと株式に牽引されていたが、今週は指数/ETF が突然急上昇し、全体の取引構造が明らかに多様化する傾向にある。短期的には、取引需要は単一コモディティや個別株取引から指数化エクスポージャーへと移行しており、指数/ETF は持続的に注目する価値のある新たな成長方向となっている。
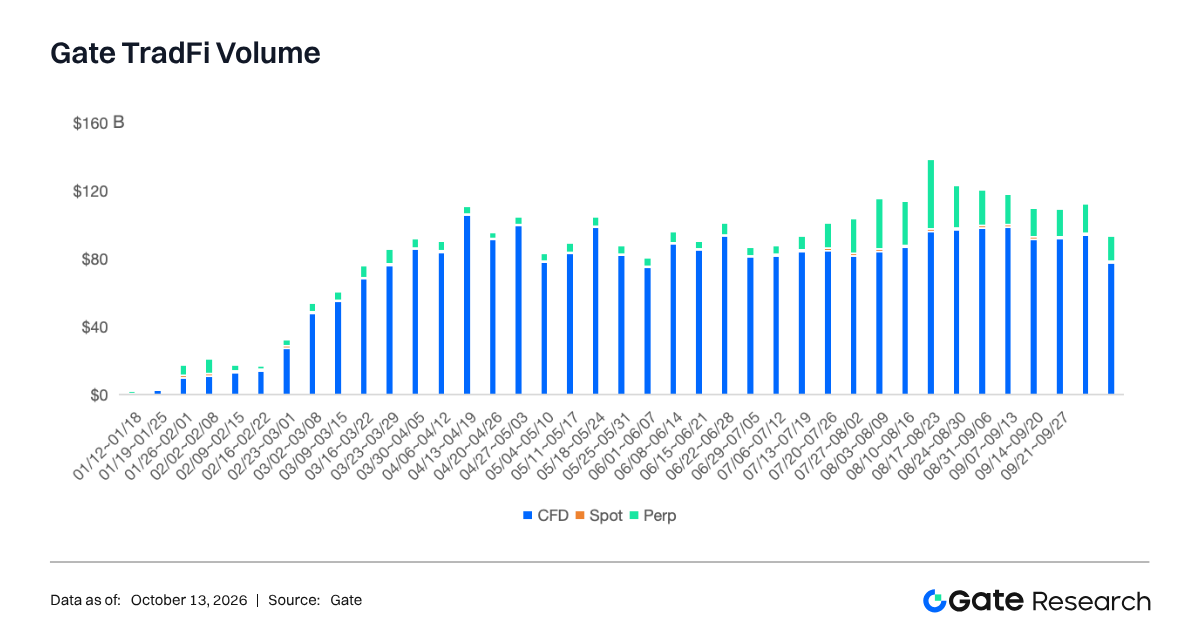
• Gate TradFi 取引高:過去 1 週間、Gate TradFi の取引規模はやや減少したが、全体としては依然として高水準を維持している。図中の 10 月 5~11 日の最新週の総取引額は約 900 億ドルで、前週の約 1,100 億ドルから約 18% 減少し、8 月下旬の約 1,350 億ドルの段階的高値も明らかに下回った。構造を見ると、CFD は依然として絶対的な主要取引カテゴリーであり、最新週の取引額は約 750~800 億ドルで総取引量の 80% 超を占めた。無期限契約の取引は約 100 億ドル前後で、8 月下旬の約 300~400 億ドルの高値から明らかに後退した。現物取引の規模は依然として小さく、全体への寄与は限定的である。最近の総取引量の減少は主に Perp の活況鈍化によるもので、CFD 取引は比較的安定した推移を示している。全体として、TradFi 取引の熱は第 3 四半期末のピークからやや低下したが、週間取引額は依然として年初水準を大幅に上回り、プラットフォームの TradFi 取引需要は強い底堅さを維持している。
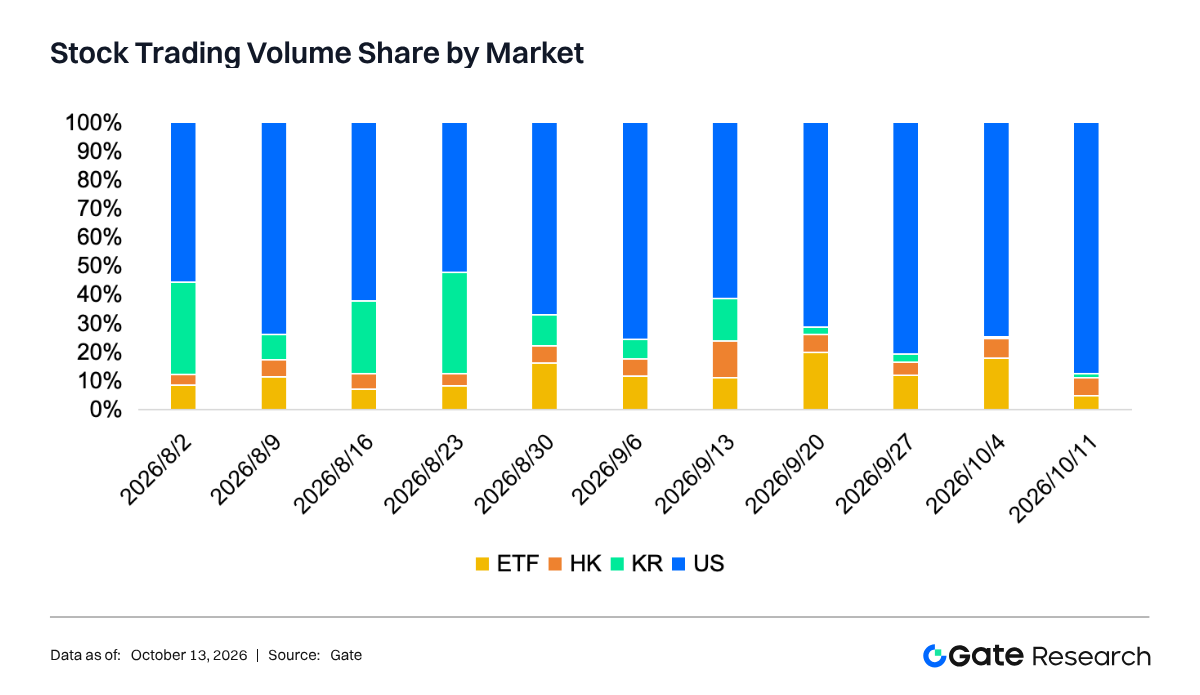
• Gate 株式取引構造:過去 1 週間、Gate Stocks の取引構造はさらに米国株に集中した。10 月 5~11 日、米国株の取引比率は 87% 近くまで上昇し、前週の約 75% から明らかに高まり、直近 2 ヶ月の高水準に達した。一方、ETF の比率は約 18% から 5% 前後に低下し、今週の構造変化の主な要因となった。香港株の取引比率は約 6% から約 7% へ小幅に上昇し、全体として比較的安定を維持した。韓国株の比率は従来の約 1%~2% から 1% 未満へさらに低下し、総取引への寄与はすでに低い。過去数週間を振り返ると、米国株が常に主導してきたが、ETF と韓国株の段階的な活況が取引構造の分散を促したことがあり、今週はこのトレンドが明らかに反転した。総じて、資金は再び米国株に集中し、ユーザーの取引選好が明らかに米国株のコア資産へ傾いていることを反映すると同時に、ETF や韓国株など非米国株カテゴリーの短期的な取引熱はやや冷え込んでいる。
• TradFi オーダーブック深度:TradFi 取引量が最も多い XAUT を選び、そのオーダーブック深度(Delta)を分析した。過去 1 週間、XAUT の ±1% 深度は明らかな強→弱→回復の過程を経た。10 月 5~8 日、オーダーブックの流動性は全体として正の Delta が主体で、うち 10 月 7 日には買い手深度が一時約 250~280 万ドル増加し、金価格が 4,110~4,170 ドル付近で激しく変動する中、安値での受け止め需要が明らかに強まったことを示した。その後 10 月 9 日に市場構造は急速に弱まり、Delta は複数回マイナス圏に落ち、最低で −80 万ドル近くまで達した。同時に XAUT 価格は急速に 4,170 ドルを突破し 4,190 ドル付近へ戻り、価格上昇過程で近端の買い注文深度がむしろ収縮したことを示した。10 月 10~11 日には負の Delta は徐々に縮小し、週末に再びプラスに転じ、最新の増分は約 60 万ドルとなった。
3. オンチェーンデータインサイト
3.1 DEX 取引は概ね冷却、Robinhood Chain の補助延長も活況低下を反転できず
先週、主要 DEX の取引は概ね減少した。Uniswap V2、V3、V4 の合計取引は約 145.4 億ドルで、前週比約 25.9% 減少した。PancakeSwap の主要現物版の合計は約 44.8 億ドルで、約 29.7% 減少した。Aerodrome の取引は約 35.8 億ドルで 11.3% 減少し、Curve は 11.8% 減少した。Solana 側も同様に冷却した。Raydium の取引は約 29.0% 減少し、Meteora は約 19.7% 減少、PumpSwap は 12.6% 減少、Pump.fun は 13.4% 減少した。Solana は 5 週連続で DEX 取引量が最も多いパブリックチェーンとなったが、先週はどちらかといえば相対的なリードであり、絶対的な取引が引き続き拡大したわけではない。Robinhood Chain の現物 DEX 週間取引額は 94.6 億ドルから 74.5 億ドルへ約 21% 減少した。1 日平均取引件数は 9 月中旬のピークから約 42% 減少し、アクティブアドレスは約 31% 減少した。Robinhood はウォレット内の 0.5 ドル超のスワップ手数料補助を 12 月 31 日まで延長したが、取引の活況は依然として回復していない。

3.2 ステーブルコイン供給は約 9 億ドル減少、USDC の償還が企業決済の好材料を相殺
先週、ドル建てステーブルコインの総供給量は約 3,119.7 億ドルから 3,110.8 億ドルへ減少し、約 9 億ドルの減少で前週比 0.29% 減となった。USDT は約 2.35 億ドル小幅に増加し、全体規模はほぼ安定している。USDC の供給量は約 11.26 億ドル減少して 730.72 億ドルとなり、ステーブルコイン総量減少の主因となった。Circle の公式データも、10 月 8 日までの 1 週間に約 97 億枚の USDC を発行し、約 105 億枚を償還、純減少約 8 億枚となったことを示している。供給収縮は USDC の利用チャネルの停滞を意味しない。Circle は SAP 支援の Tereina と提携し、USDC と EURC を SAP Cloud ERP と SAP Pay に接続し、企業が既存の財務ソフトウェア内で直接ステーブルコイン決済と資金管理を行えるようにした。Extended も決済ネットワークを Arc へ移行し、ユーザーが USDT と wBTC を





