






9月機関月報|高金利が資産価格を再構築、暗号資産市場はファンダメンタルズへ転換


概要
• 2026年9月、FRBは25ベーシスポイントの利上げを実施した。エネルギー価格の上昇と米国の消費・企業投資の底堅さが相まって、市場の緩和期待を抑え込んだ。米国の長期国債利回りの上昇は、世界のリスク資産のバリュエーション拡大をさらに制限した。
• 米国の現物BTCおよびETH ETFは月内でも純流入を記録したが、規模は8月から減少した。利上げ実施後に資金は急速に回流し、そのうちBTCが得た機関投資家の配分サポートはより強く、ETHの資金回復は相対的に遅れた。
• 世界の資本市場は広範な反発から構造的な分化へと転換した。大手テクノロジー株はAI製品の商業化期待に支えられ、金はリスク回避配分の需要が継続する一方で、ドル高と実質金利の上昇に压制された。
• オンチェーン市場のホットスポットは9月に急速にローテーションした。ZECの取引需要がNEAR Intentsの規模拡大を促進し、Arcメインネットはローンチ初期に取引が活発だったが熱は急速に冷め、ETHメインネットはその後AIエージェントとプライバシープロジェクトにより一時的に市場の注目を集めた。
• オンチェーンプロジェクトの収益、トークン回购規模、およびトークンとプロジェクト価値の関連性が、より多くの注目を集めている。市場は検証可能な収益性と成長パフォーマンスをより重視し始めているが、このトレンドはまだより長い周期での確認が必要である。
• 米国の「CLARITY Act」は上院での推進が停滞し、暗号資産規制がより複雑な政治と利害のゲーム段階に入ったことを示している。同時に、ArcメインネットのローンチおよびARKVXファンド持分のEthereum上場は、ステーブルコイン決済とリアルワールド資産のオンチェーン流通が引き続き発展していることを反映している。
1. 市場マクロトレンド
1.1 FRBが利上げを再開、エネルギーインフレと経済の底堅さが緩和期待を抑制
2026年9月、米国のマクロ環境の核心的な矛盾は、以前の雇用悪化と政策緩和期待から、インフレの粘着性、エネルギーショック、金融政策の再引き締めへと再び転換した。労働市場には減速の兆しが見られたものの、消費と企業投資は依然として一定の底堅さを保ち、さらに中東の地政学的衝突がエネルギーコストを押し上げたため、FRBは最終的にインフレ抑制を優先することを選択した。9月16日、FRBは25ベーシスポイントの利上げを発表し、フェデラルファンド金利の目標レンジを3.75%—4.00%に引き上げ、委員会は12対0の投票結果で全会一致で承認した。これは、市場が以前に経済減速を巡って形成した緩和期待が実現しなかったことを意味し、金融政策が再びリスク資産のバリュエーションの主要な制約となった。
今回の利上げの鍵となる背景は、米国経済がFRBを緩和へと転換させるに足る全面的な景気後退シグナルをまだ示していないことである。FRBは9月の議事声明で明確に、経済活動は依然として堅調なペースで拡大しており、国内支出は底堅く、生産性の伸びは強く、資本投資は堅調に推移していると指摘した。9月30日に発表された第2四半期の実質GDPの第3次推計値によると、米国経済は年率2.2%成長し、第1四半期の修正後の伸びは2.5%であった。同時に、8月の個人消費支出は前月比0.9%増加し、7月の0.1%を大幅に上回った。これらのデータは、雇用市場がやや減速したものの、住民消費と民間部門の需要が同時に失速していないことを示しており、FRBが利下げによって成長を支える必要性を弱めた。
インフレとエネルギー価格が9月の政策引き締めの重要な要因となった。米国とイスラエルによるイランとの衝突がエネルギー供給と輸送チェーンを引き続き攪乱し、原油価格の高止まりがインフレ鈍化の不確実性を増大させた。FRBの9月の経済予測では、2026年のコアPCEインフレ予想を0.1ポイント引き上げて3.4%とし、政策立案者の基礎的なインフレ圧力への懸念が依然として解消されていないことを反映した。ブレント原油は9月下旬に連続して下落し、一時1バレル100ドルを下回ったが、原油価格の下落は短期的なインフレ圧力を緩和したに過ぎず、FRBの中期的な物価安定に対する判断を変えるには至っていない。
債券市場の引き締め期待の再プライシングはより直接的であった。9月23日、米国10年国債利回りは約5.12%に上昇し、2007年以来の高値を記録した。FRB当局者がエネルギーインフレリスクを引き続き強調するにつれ、市場の10月の追加利上げ期待は明らかに高まり、9月下旬には関連確率が一時約70%に上昇した。長期金利の上昇はリスク資産の割引率を高めるだけでなく、米国の財政調達コストも増大させ、市場がインフレ抑制と高金利環境の持続可能性の両方に注目し始めた。
暗号資産市場にとって、9月はマクロ流動性が引き締まる一方で、BTCの資金需要が依然として底堅いという特徴を示した。米国債利回りの上昇と利上げ期待の強化にもかかわらず、ビットコインは金利再プライシングの幅に相当する持続的な下落を示さなかった。9月29日、BTCは依然として8.4万ドル付近で取引され、米国の現物ビットコインETFは8営業日連続で純流入を記録し、累計約30億ドルに達した。これは機関投資家の配分需要がマクロ引き締め圧力をある程度相殺したことを示しているが、暗号資産が金利サイクルの影響から脱却したことを意味するものではない。
全体として、9月のマクロ取引ロジックには実質的な変化が生じた。市場は成長減速による政策緩和に賭けることから、経済の底堅さ、エネルギーインフレ、さらなる利上げリスクの再プライシングへと転換した。FRBの実際の利上げ、10年米国債利回りの5%突破、エネルギー価格の高止まりが相まって、リスク選好の全面的な拡大を制限した。BTCはETF資金流入に支えられて相対的な耐圧力を示したが、実質調達コストが高止まりする環境では、暗号資産市場全体は依然として持続的かつ広範な流動性サポートを欠いている。
1.2 ETF資金流入規模は減少したが、FRB利上げ後に機関投資家の配分需要が急速に回復
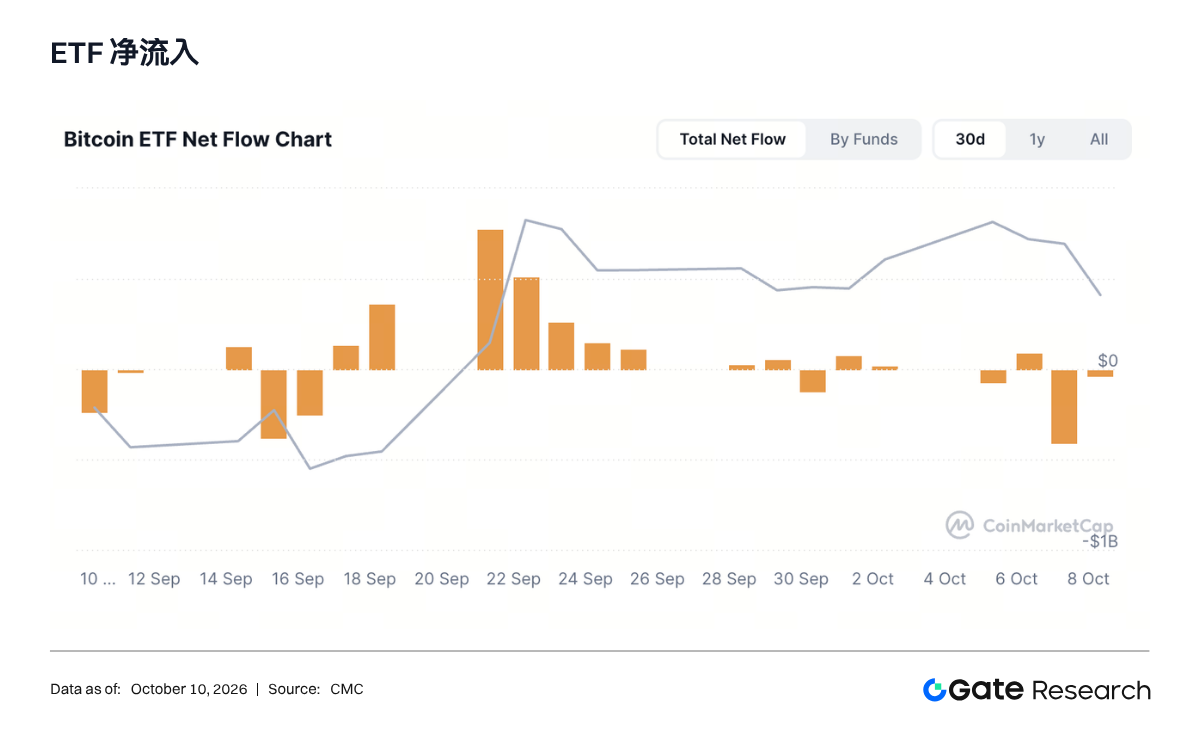
ETFの資金フローを見ると、2026年9月の機関投資家の配分規模は8月から減少したが、全体としては依然として純流入を維持した。米国のBTC現物ETFは月内累計約26.48億ドルの純流入、ETH現物ETFは累計約8.31億ドルの純流入となり、BTCの純流入規模はETHの約3.2倍であった。8月のBTCとETHの純流入がそれぞれ約35.39億ドル、18.37億ドルであったのと比較すると、9月はそれぞれ約25%と55%減少した。資金構造はさらにBTCに集中し、FRBの利上げ再開と長期米国債利回りの上昇環境下で、機関投資家が暗号資産市場から全面的に撤退したわけではないが、ETHなどの高ベータ資産への配分を明らかに減らしたことを示している。
時間構造から見ると、BTC ETFの資金フローは明らかな政策イベント驱动の特徴を示した。9月3日は1日で約7.31億ドルの純流入があったが、その後資金は持続的に変動し、8日から11日まで4営業日連続で純流出を記録した。9月の議事会合が近づくにつれ、15日と16日はそれぞれ約4.5億ドルと2.96億ドルの純流出となり、2日間の累計流出は約7.46億ドルに達し、一部の機関投資家が利上げ実施の前後で積極的にリスクエクスポージャーを減らしたことを反映した。しかし、17日から資金は急速に回流し、21日は1日で約9.99億ドルの純流入に達し、月内最高水準を記録、22日も再び約7.15億ドルが流入した。17日から29日まで9営業日連続で純流入を維持し、累計約30.76億ドルとなり、月間の純流入を支える主要な段階となった。30日には再び約1.49億ドルの純流出が現れたが、月中以降の資金回復トレンドを変えるには至っていない。
ETH ETFの資金回復は相対的に遅れ、マクロ政策の変化に対してより敏感であった。9月8日から11日まで、ETH ETFは累計約1.97億ドルの純流入となり、同期間のBTC ETFの約4.63億ドルの純流出と対照をなし、月初には依然として一定のBTCからETHへの配分ローテーションが存在したことを示した。しかしこのトレンドは持続せず、15日から17日までETH ETFは3営業日連続で純流出となり、そのうち16日は1日で約2.24億ドルの流出となり、月内最大の純流出となった。18日以降は資金が再びプラスに転じ、21日は約2.70億ドルの純流入を記録、22日も約1.62億ドルが流入し、18日から28日まで7営業日連続で累計約8.51億ドルの純流入となった。しかし、29日には再び小幅な純流出に転じ、ETHの配分需要は消滅していないものの、持続性は依然としてBTCより弱いことを示している。
全体として、9月のETF市場は利上げ前の集中的なポジション削減、政策実施後の急速な買い戻しというプロセスを経験した。BTC ETFは月中の連続流出後に急速に大口の申し込みを回復し、機関投資家が暗号資産を配分する主要な入口であり続けることを示した。ETH ETFも同様に回復したが、月間の純流入規模の減少幅がより大きく、資金配分の優先順位が低下した。9月の市場は資産の流動性と配分の確実性をより強調した。ETF資金は依然として主要コインを支えているが、資金の回流は月下旬に高度に集中している。
1.3 世界の資本市場トレンド
1.3.1 世界のリスク資産:米国株は全面高からテクノロジー株独走へ、金利上昇が世界の株式市場のパフォーマンスを压制
2026年9月、世界のリスク資産は8月の広範な反発を終え、市場パフォーマンスは明らかに分化した。MSCI世界株指数は月内約1.2%下落し、米国株内部ではテクノロジー株の上昇、伝統的業種と小型株の下落という構造を示した。8月末から9月末の終値で計算すると、S&P 500指数は約0.4%下落、ナスダック総合指数は約1.9%上昇、ダウ工業株指数は約4.1%下落した。8月に3大指数が同時に上昇したのとは異なり、9月の市場上昇の原動力はさらにAI、半導体、大手テクノロジー企業に集中し、金融、工業、消費などの業種はより明らかなバリュエーション圧力に耐えた。
月内のリスク選好の変化は、主にFRBの政策転換、エネルギー価格の上昇、世界の債券利回りの上昇という3つの側面の影響を受けた。9月16日、FRBは25ベーシスポイントの利上げを実施し、フェデラルファンド金利の目標レンジを3.75%—4.00%に引き上げ、以前の市場の政策緩和への期待に終止符を打った。同時に、米国とイランの衝突がエネルギー供給を引き続き攪乱し、ブレント原油は月間で約14%上昇し、再び1バレル100ドルを超えた。エネルギー価格の上昇はインフレ期待をさらに押し上げ、市場が高金利環境の持続期間を再評価し始めた。米国10年国債利回りは8月末の約4.75%から9月末の約5.29%に上昇し、単月で約54ベーシスポイント上昇し、株価バリュエーションを压制する重要な要因となった。
注目すべきは、9月の株式市場は米国債利回りの大幅上昇によって全面的な売り込みが発生したわけではなく、むしろ強い業種分化を示したことである。ナスダック100指数は月内約3.3%上昇し、S&P 500とダウ指数を明らかにアウトパフォームし、市場がAIインフラ、半導体、および強い収益力を持つ大手テクノロジー企業にバリュエーションのプレミアムを支払うことを依然として望んでいることを反映した。対照的に、米国の小型株は5%以上下落し、高調達コストが外部資金に依存し収益力の弱い企業により直接的な影響を与えることを示した。この分化は、9月のリスク選好が完全に消滅したわけではなく、広範な配分から少数の収益確実性の高い資産へと転換したことを示している。
海外市場はより明らかな圧力に耐えた。欧州株式市場はエネルギーコストの上昇、経済成長の疲弱、世界の金利上昇の共同の影響を受け、月内全体で約2%下落した。中国市場も外部の金利環境と成長期待の相対的な弱さに引きずられ、CSI300指数は約5.6%下落、ハンセン指数は約3.3%下落した。対照的に、日本の日経225指数は約0.67%上昇し、韓国市場も相対的な底堅さを維持し、主に半導体とAI産業チェーン関連株の支えによるものであった。しかし、比較的好調なアジア市場でも、資金はテクノロジーセクターにより集中し、市場全体のバリュエーションの普遍的な拡大を推進するものではなかった。
暗号資産市場にとって、9月の世界の株式市場のパフォーマンスが発したシグナルは、高金利環境下での資金集中化トレンドのさらなる強化である。大手テクノロジー株は依然として利益成長によって資金を引きつけることができるが、伝統的業種、小型株、一部の新興市場株は明らかな圧力にさらされた。これは、BTC ETF資金が月下旬に急速に回流し、ETH ETFの配分強度が相対的に低下した現象と一定の一致性があり、資金が依然として流動性が良く機関投資家の参加度が高い核心資産を優先的に選択することを示している。

全体として、9月の世界のリスク資産は8月の広範な回復から構造的な分化へと転換し、AI関連株とBTCは相対的な底堅さを維持したが





