






Gate 机构周报:WTI 原油价格下跌,头部 DEX 成交继续收缩(2026 年 9 月 21 日— 9 月 27 日)


概要
• 米国経済の底堅さが10年物米国債利回りを5%超へ押し上げ、ドルも同時に強含み、リスク資産のバリュエーションに対する持続的な制約となった。ただし原油価格の下落と貿易リスクの緩和が高金利圧力の一部を相殺した。
• 米国BTC ETFは週間で23億8,600万ドルの純流入、ETH ETFは6億9,000万ドルの純流入。TradFi取引の熱気は高水準からやや冷め込み、Gate TradFiは依然として約1,000億ドルの週間出来高を維持。株式取引はさらに米国株へ集中した。
• 大手DEXの出来高は引き続き縮小したが、ステーブルコイン供給は約15億9,000万ドル増加し、USDCが主な増加分となった。SOL LSTは強さを維持し、ETH LSTは高値圏でもみ合いに移行し、オンチェーン流動性には明確な構造的格差が表れた。
• Aaveの借入残高は1.1%増加し、株式トークンが正式に担保融資の場に参入、ステーブルコインの調達コストも同時に上昇した。プロトコル収入は広範な増加から分化へと転じ、株式ベーシス、RWA、Solana Memeが新たな価値捕捉の方向性となった。
• BTCは週間で上昇したが、取引所横断のOIは12.81%減少し、資金調達率は段階的にマイナスへ転じた。価格の底堅さが保たれる一方でレバレッジポジションが明確に整理され、市場の混雑度はやや低下したことを示している。
• BTCオプションのOIは大幅に縮小し、DVOLは急上昇後に反落したが、各期間の25D Skewは最終的にすべてマイナス圏にあり、絶対ボラティリティの予想が冷め込む中でも、プットオプションには一定の相対プレミアムが残存していることを示した。
1. 市場フォーカスの解説
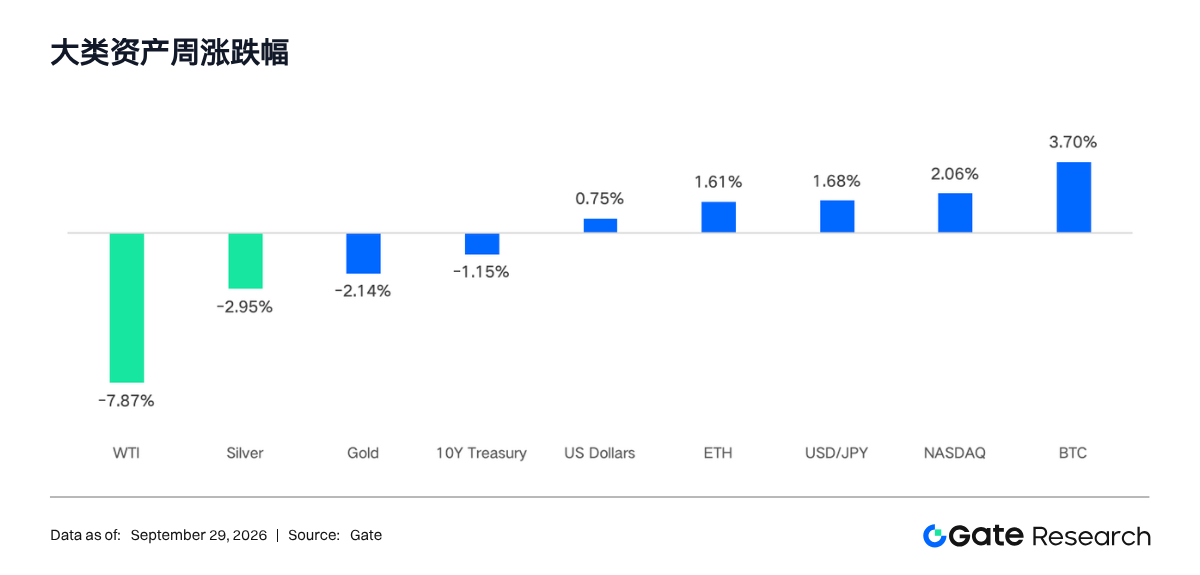
先週(2026年9月21日—9月27日)、米国経済の底堅さ、エネルギー価格の下落、地政学的緊張の緩和が相まってリスク資産に影響を与えた。米国の9月製造業PMI速報値は52.7となり、総合調査では経済成長率が約5%の年率水準まで加速したことが示され、「成長は強いが、金利はより高く、より長期」という予想が強まった。米国10年物国債利回りは4.998%から5.184%へ上昇し、2007年以来の最高終値を記録。ドル指数は0.81%上昇し、金は圧迫を受けた。同時に、米国と中国は貿易休戦期間を2か月延長し、加えてホルムズ海峡の供給リスクが緩和されたことで、WTI原油は92.44ドルまで下落し、金利上昇によるバリュエーションへの圧力を部分的に相殺した。
米国株は大型テック株主導の特徴が明確に表れた。S&P 500、ナスダック、ダウ平均はそれぞれ1.21%、2.06%、0.28%上昇し、ラッセル2000指数は0.80%下落した。原油価格の下落、貿易リスクの低下、テック株へのリスク選好改善に支えられ、暗号資産市場は小幅に上昇した。ただし国債利回りが5%を突破し続けたことで、暗号資産市場のバリュエーション拡大が制限され、週半ばの急騰後に振れ合いながら押し戻された。
2. 流動性分析
2.1 米国BTC ETFは23億8,600万ドルの純流入、前週から顕著に拡大
前週の米国現物BTC ETFは合計で23億8,600万ドルの純流入となり、前週のわずか600万ドルでほぼ横ばいだった状態から顕著に拡大し、5営業日すべてで純流入を記録した。IBITが11億5,800万ドルで首位、FBTCが約7億200万ドルで続いた。BTCWは400万ドルの純流出で最も弱い商品となった。資金は上位ファンドに高度に集中しているものの、ARKBやMSBTなども寄与しており、機関投資家の需要が単一商品によって牽引されているわけではないことを示している。
ETH ETFは同期間に6億9,000万ドルの純流入となり、前週の1億4,100万ドルの純流出から流動性はマイナスからプラスへ転じた。ETHAは3億2,600万ドルの純流入でほぼ半分を貢献し、Grayscale ETHが約1億ドルで次いだ。各商品はいずれも週間の純流出は見られず、QETHが最小のプラス流入商品でわずか約90万ドル、ほかにゼロフローの商品もあった。
AUMについては、BTC現物ETFが約1,025.3億ドルから約1,084.0億ドルへ上昇し、前期比約5.76%増加。ETH ETFは約167.19億ドルから約177.80億ドルへ上昇し、約6.35%増加した。AUMの増加はトークンの価値上昇と新規申込の両方に由来し、ETHの資金フロー改善幅がより大きく、BTCの絶対的な資金吸収規模がより強かった。全体の機関投資家心理は、以前のBTC慎重・ETH弱含みから、両者同時の積み増しへと転じた。ただしBTCの流入は日ごとに減少しIBIT、FBTCに集中していることから、上昇追随の意欲には今後の資金持続性による検証が必要だ。
2.2 TradFi流動性
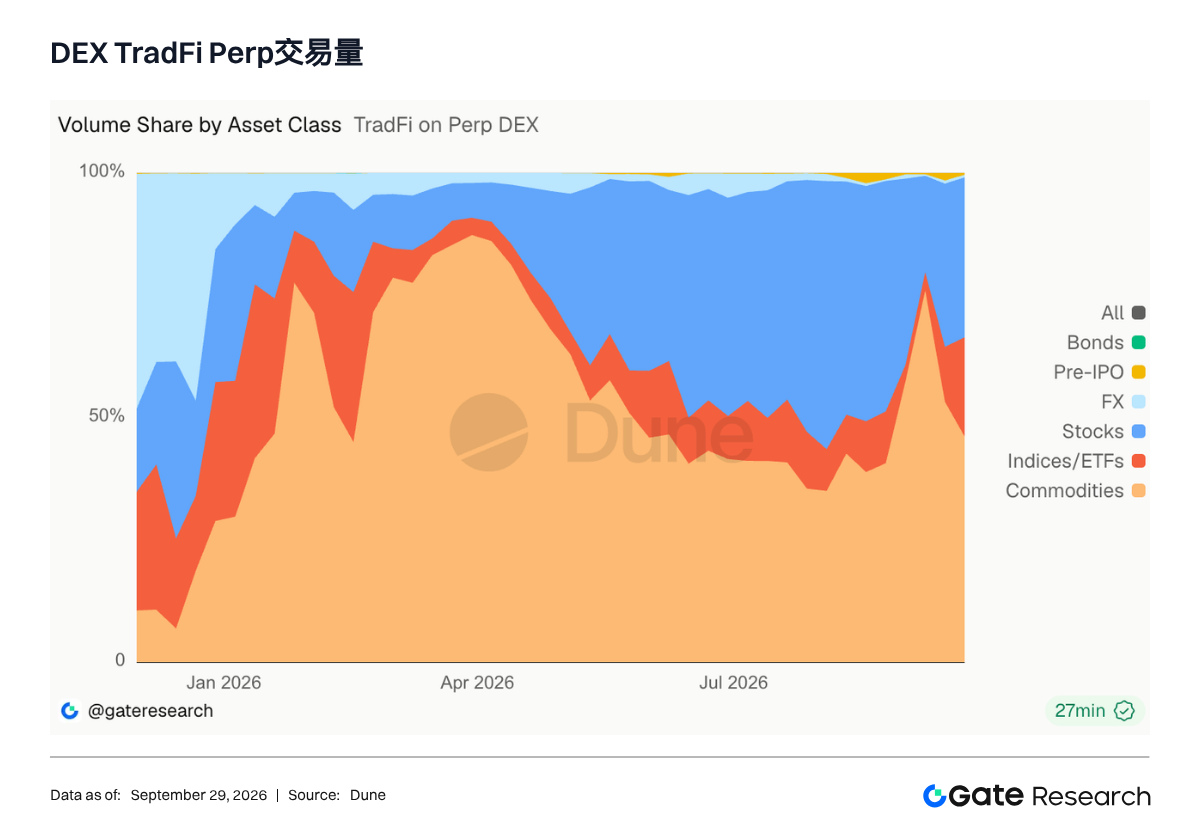
• TradFi Perp DEX出来高:過去1週間、TradFi Perp DEXの資産取引構造には比較的明確な変化が表れた。商品類資産の出来高占比は前週に一時70%超の高水準から約45%へ急速に低下したが、依然として最大の取引カテゴリーを維持した。株式類の占比は約30%前後へと明確に回復し、従来の20%未満の水準から顕著に拡大した。指数およびETF取引も同時に活発化し、占比は20%近くに達し、先週の増分が比較的明確なセクターの一つとなった。これに対し、FX、債券、Pre-IPOなどのカテゴリーは依然として出来高が低く、全体構造への影響は限定的だ。より長い期間で見ると、商品類資産は年初以来長くTradFi Perp DEX出来高の中核を占めてきたが、シェアの変動は大きい。7—8月には株式占比が40%—50%まで上昇し、9月には商品取引が再び優位となった。先週は商品シェアが低下し、株式と指数類資産が同時に回復したことで、取引需要が以前の高度に集中した商品相場から再びエクイティ系資産へ分散し始め、TradFi Perp DEXの資産構造が均衡へ向かっていることを示している。
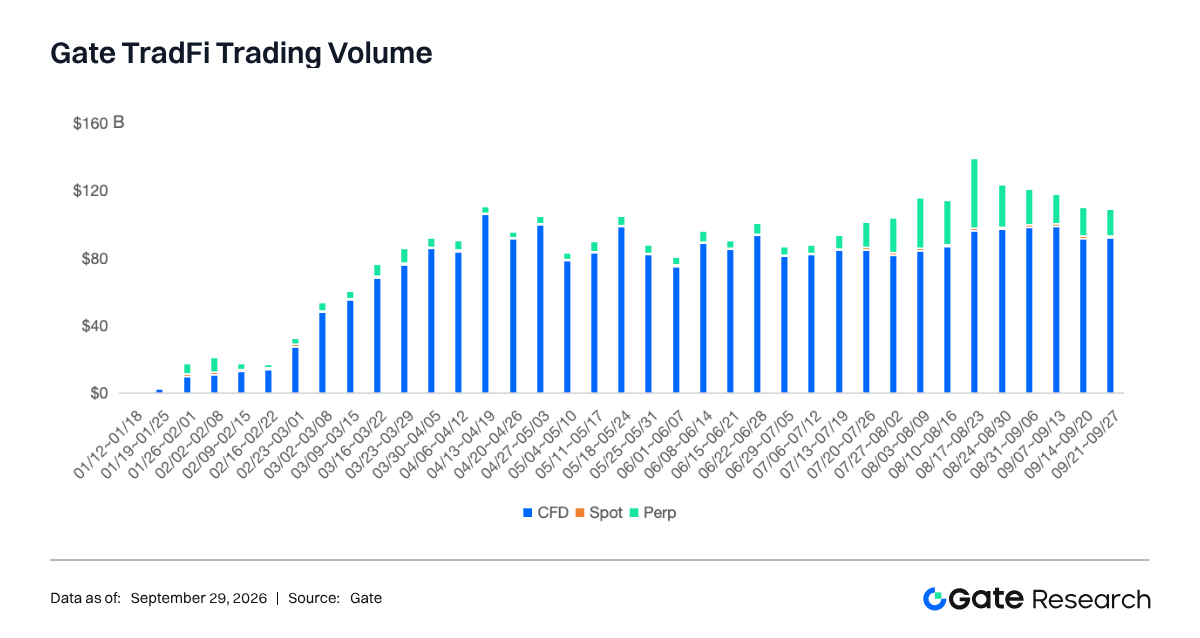
• Gate TradFi出来高:過去1週間、Gate TradFiの総出来高は前期の高値からやや反落したが、依然として高水準を維持した。9月21—27日の週間取引規模は約1,000億ドル前後で、9月上旬の約1,150—1,200億ドルの水準から低下した。此前Gateが開示した9月7—14日の週間TradFi出来高は1,200億ドル近くに達していた。構造を見ると、CFDは依然として絶対的な主力であり、先週は約900億ドルを貢献し、総出来高の9割近くを占めた。無期限契約の出来高は約100億ドル前後で、8月中下旬の段階的高値から明確に冷め込んだ。現物の占比は引き続き低水準にある。時系列で見ると、Gate TradFiは3月以来取引規模が急速に拡大し、第2四半期以降の週間出来高は大半が800億—1,000億ドル以上で安定していた。最近は8月のピークからやや反落したものの、CFDの出来高は安定を保っており、TradFi取引需要が明確に退潮したわけではなく、以前の無期限契約が牽引した増分行情的から、より安定したCFD主導の構造へ転換したことを示している。
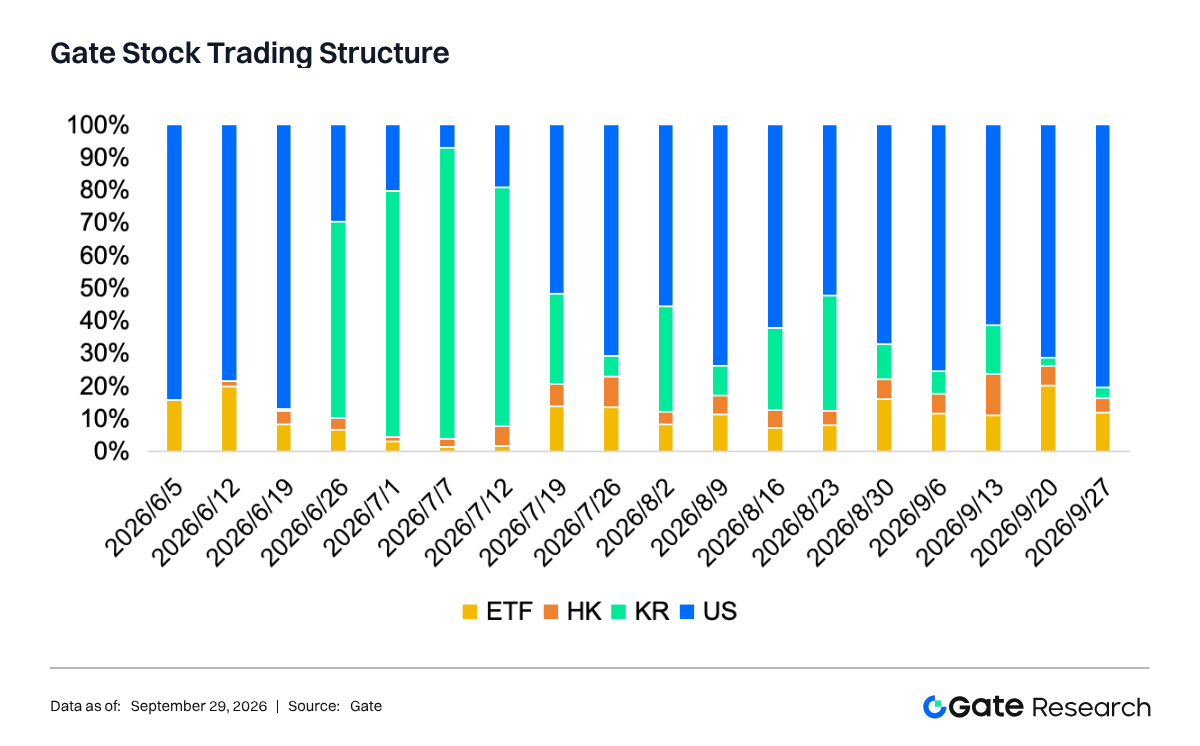
• Gate株式取引構造:過去1週間、Gateの株式取引構造はさらに米国株へ集中した。9月21—27日、米国株の出来高占比は前週の約70%前後から約80%へ上昇し、再び最も主要な取引源泉となった。ETFの占比は約12%で、前週の約20%から明確に低下した。香港株の占比は約4%—5%を維持し、韓国株はさらに約3%前後へ低下した。8月下旬と比べると、現在の地域構造には明確な切り替わりが見られる。8月23日前後には韓国株が一時取引量の約50%を貢献したが、その後は持続的に低下し、米国株の占比が同時に急速に回復した。過去1か月で、米国株の出来高占比は約50%から約80%へ上昇し、資金の関心の重心が再び米国市場へ戻ったことを示している。同時に、ETFは引き続き2桁の占比を保ち、地域株式のほかに比較的安定した配分需要を形成している。全体として、Gateの株式取引は「米国株主導、ETFが次点、香港・韓国株が冷め込み」という特徴を示し、地域テーマ取引の熱気は8月から明確に収束した。
• TradFiオーダーブック深度:TradFi出来高が最も高いXAUTを選び、そのオーダーブック深度(Delta)を分析した。過去1週間、XAUT価格は全体として高値から反落し、9月21日の4,350ドル付近から9月27日の4,280ドル付近へ低下した。中でも9月23—24日の下げが最も顕著で、その後は4,250—4,300ドル区间でもみ合いながら下げ止まった。外部価格データも同様に、XAUTが9月21日終値約4,349ドルから9月27日約4,280ドルへ低下したことを示している。オーダーブックについては、±1%範囲内の流動性Deltaは9月21—24日に高水準を維持し、複数回200—400万ドルに達し、価格の急速な調整期間中に売買注文が再び積まれ、市場の受け止めが比較的活発だったことを示した。9月25日以降、Deltaは約50—100万ドルへ明確に低下し、たまに一時的な急増が見られるのみで、価格変動が縮小した後に新規流動性需要も同時に冷め込んだことを示している。全体として、XAUTは高値調整を経て徐々に低ボラティリティの整理段階に入り、オーダーブック流動性は依然として純プラスを保っているが、活発度は週半ばの高値から明確に低下した。
3. オンチェーンデータの洞察
3.1 大手DEXの出来高は引き続き縮小、Robinhood Chainはファンダメンタルズ成長も補助金縮小が間近
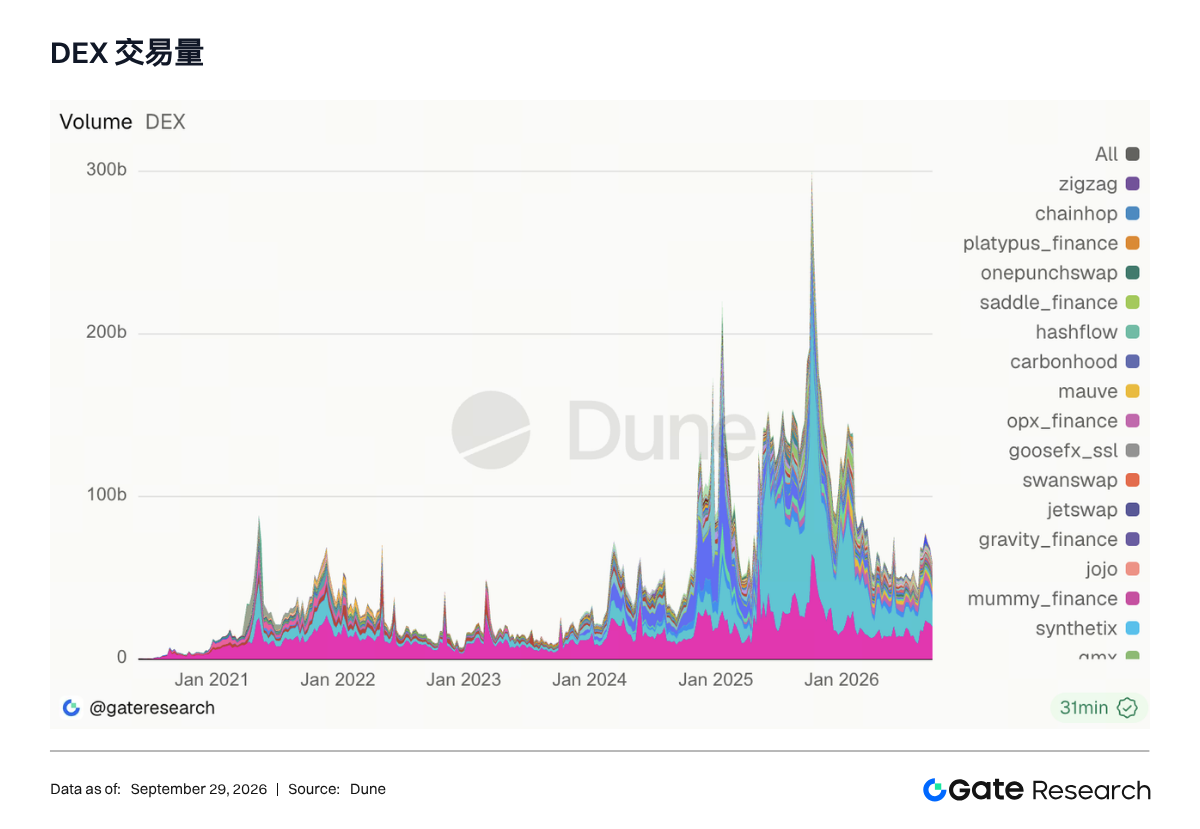
先週のUniswapの出来高は5.7%減の199.1億ドル、PancakeSwapは21.4%減の151.6億ドルとなり、両者の差は47.5億ドルへ拡大した。Uniswapの取引件数は13%減少したが、取引人数は9.5%増の119.4万人となり、新規ユーザーは依然として流入しているものの、ユーザー単体の取引頻度と資金回転速度はやや低下した。Robinhood Chainは依然としてUniswapの重要な支えだ。同チェーンのTVLは先週10億ドルを突破し、過去1か月で約60.5%成長、1日のDEX出来高は依然として14億ドル近くに達している。過去30日の株式トークン現物出来高は約104億ドルで、Uniswapが関連するDeFi預金の99%超を担っている。ただし、Robinhoodウォレットのガス補助金は9月29日に終了し、Robinhood Earnの利回りも段階的に引き下げられる予定だ。Solana DEXには明確な分化が見られた。PumpSwapの出来高は28.5%減少したが、Pump.fun、Raydium、Whirlpoolはそれぞれ39.6%、23.9%、15.4%増加し、Meteoraはほぼ横ばいだった。
3.2 ステーブルコイン供給は約15億9,000万ドル増加、USDCの拡大が再加速
先週のドル建てステーブルコインの総供給量は3,099.9億ドルから3,115.9億ドルへ増加し、約15億9,000万ドルの増加、前期比0.51%成長となった。USDCは約8億300万ドル増の752.35億ドルで、先週最大の増分源泉となった。USDTは約4億3,400万ドルの緩やかな増加で、全体構造に明確な変化はない。USDCの成長は流通チャネルの拡大と高度に関連している。Circleは1億ドルの投資を受け、5年間のUSDC普及契約を締結した。USDeは約7,241万ドル増の49.49億ドルで、前期比1.5%成長。Ethenaは先週、bStocksのトークン化株式および株式無期限契約をUSDeのベーシス戦略に組み入れ、株式トークンを保有し株式無期限を空売りすることでデルタニュートラルを維持した。これはUSDeが主要な収益源を暗号資産ベーシスから株式市場へ拡張する初めての事例だ。注目すべきは、Ethenaが同時に月末からUSDe関連のトークンインセンティブと新規インフレを停止すると発表したことだ。USDeの今後の成長はENA補助金ではなく、実質的なベーシス収益と商品需要に依存する必要がある。USDS、USD1、RLUSD、USDDはそれぞれ0.8%、1%、4.7%、10.2%増加し、PYUSDとUSDGはそれぞれ1.4%、0.5%減少した。

3.3 SOL LSTは強さを維持、ETHステーキング資産はもみ合いへ
先週のLidoの





