






Gate 机构周报:WTI 原油一度突破 100 美元,DEX 资金重新向多平台分散(2026 年 9 月 7 日— 9 月 14 日)


概要
• エネルギーショックが市場の核心変数となり、WTIは一時100ドルを突破。これにCPI、PPIが示すインフレの粘着性が重なり、FRBの利上げ観測が強まったことで、米10年国債利回りは取引時間中に5%に接近した。米国株の主要指数は週間で下落し、BTC、ETHも同様に圧力を受けた。
• 米国の現物BTC ETFは先週4億6,300万ドルの純流出となった一方、ETH ETFは依然として1億9,700万ドルの純流入を記録した。Gate TradFiの週間取引量は約1,200億ドル、TradFi Perp DEXにおけるコモディティの比率は約37%に上昇し、エネルギーと貴金属の取引が明らかに活発化した。
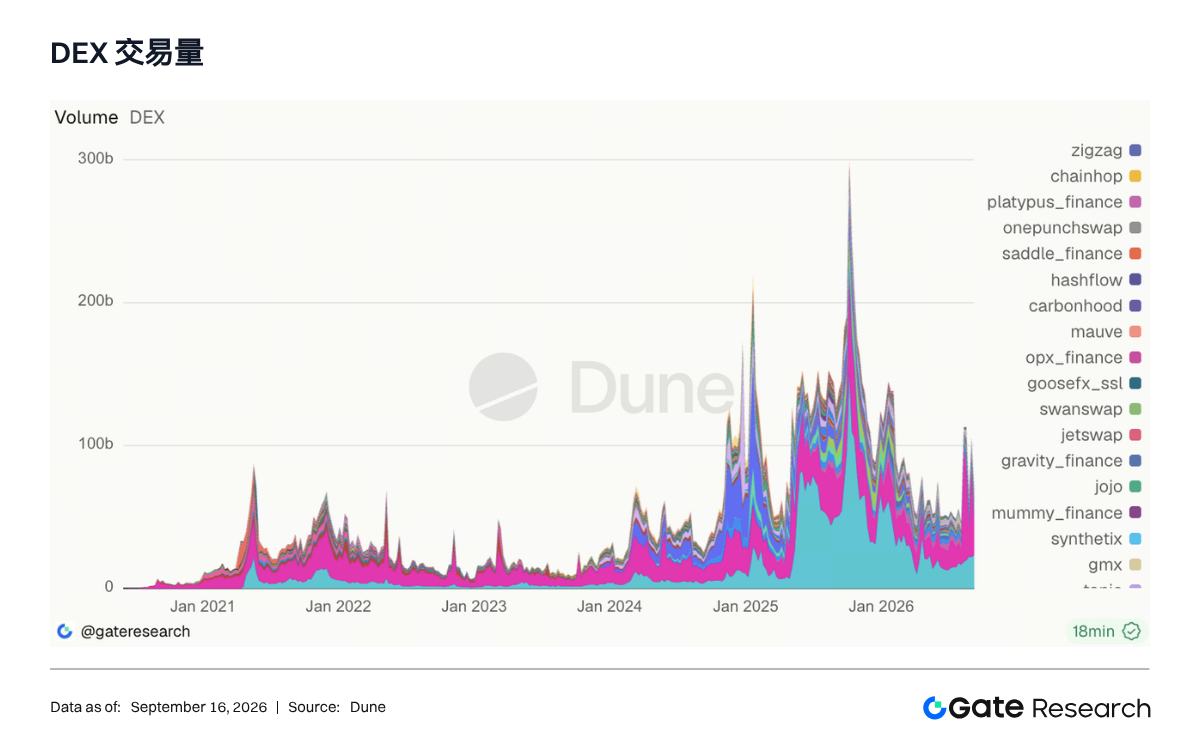
• DEXの総出来高は前週比約6.7%増加した。Robinhood Chainの熱狂はピークから冷め、PancakeSwap、Pump、Aerodrome、Raydiumなどが再びフローを引き受け、資金は単一のホットスポットから複数プラットフォームへ分散した。
• ステーブルコインの総時価総額は連続拡大を終えたが、USDeは逆行して5.81%成長した。Aaveのアクティブ借入は約126億4,500万ドルに上昇し、オンチェーンの資金調達需要は依然として強いが、USDeの循環アービトラージは調達コスト上昇によりマイナスキャリーに転じた。
• BTCの高値からの下落と同時にOIは緩やかに縮小したが、Gateの無期限先物資金調達率は週間を通じてプラスを維持し、レバレッジロングの全面的な撤退はまだ見られず、市場はポジションのリバランスに近い状況だ。
• オプションの総OIは上昇後に下降し、短期の取引はCallに偏ったが、30日以上の25D Skewは依然としてマイナス値だった。DVOLは週中に急上昇した後に低下し、週末に再び回復したことから、短期的なパニックは限定的だが、中期的な下落保護プレミアムは依然として存在することが示された。
1. 市場フォーカスの解説
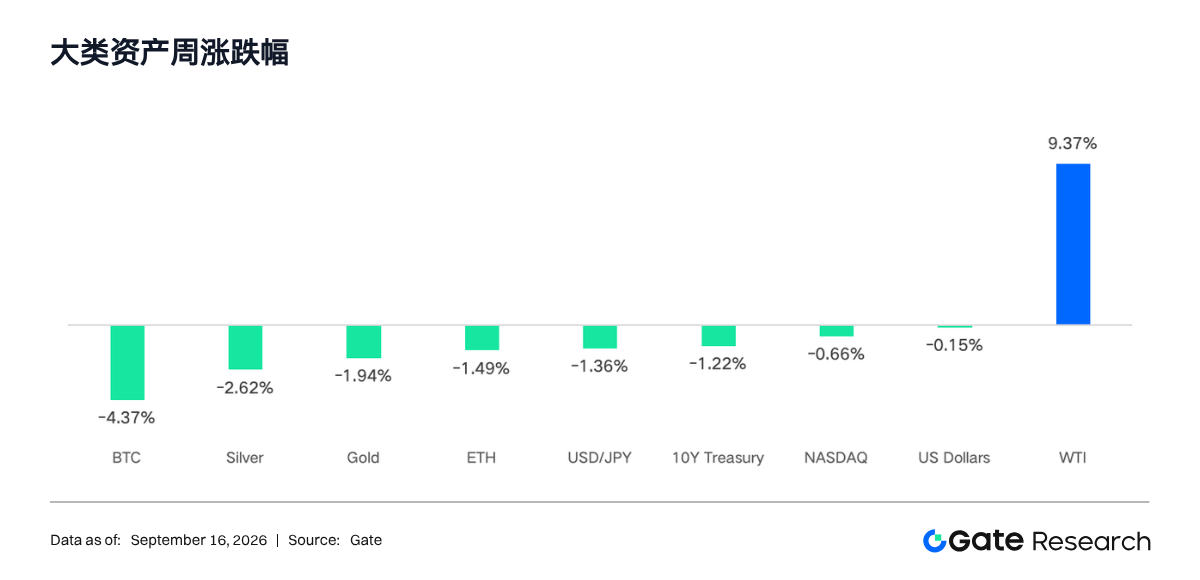
先週(2026年9月7日〜9月13日)、市場の主线はエネルギーショック、インフレの粘着性、金利上昇だった。中東紛争の激化によりWTI原油は一時100ドルを突破し、Brent原油は110ドルに接近した。金曜日にBrentは2.8%下落して104.61ドルとなったが、エネルギー供給リスクは消えていない。米国8月PPIは前月比0.4%上昇、前年同月比5.4%上昇で、うち商品価格は前月比1.1%上昇した。8月CPIは前月比0.4%上昇、前年同月比3.4%上昇、コアCPIは前月比0.3%上昇、前年同月比2.4%上昇だった。データはエネルギーコストが生産側と消費側へ伝播していることを示しており、市場はFRBが9月会合で利上げを行うとの見方をさらに強めている。
金利観測の高まりにより米10年国債利回りは取引時間中に5%に接近し、2023年以来の高水準となったことで、高バリュエーションのリスク資産の評価余地が圧迫された。米国株は4営業日連続で下落した後に金曜日に反発したが、週間ではS&P 500、ダウ平均、Nasdaqはそれぞれ約0.8%、1.6%、0.7%下落した。金は実質金利の上昇を受けて圧力を受けた一方、原油は主要な強気資産となった。高油価、強いドル、米国債利回りの上昇が金融環境を引き締め、暗号資産市場のリスク選好も同時に冷え込んだ。BTCは週初のレンジを下抜け、ETHは相対的に底堅かったが、高値圏の利益確定売りが反発力を制限した。
2. 流動性分析
2.1 BTC ETFは先週4億6,300万ドルの純流出、MSBTが純流入2,000万ドルで首位
米国の現物BTC ETFは先週4億6,300万ドルの純流出となり、前週の9億8,700万ドルの純流入から明らかに反転した。MSBTが純流入2,000万ドルで首位となり、ARKBは2億3,400万ドルの純流出で最も弱いパフォーマンスだった。GBTC、IBIT、FBTCも純解約を記録し、油価と米国債利回りの上昇、BTC下落の期間に機関投資家が集中的にリスクエクスポージャーを削減したことを示している。一方、ETH ETFは1億9,700万ドルの純流入となり、前週の2億1,500万ドルから8.55%減少したものの、相対的な底堅さを示した。ETHAが1億4,000万ドルの純流入で首位、ETHEは1,700万ドルの純流出で最下位だった。
AUMについては、米国の現物BTC ETFが約993億9,400万ドル、ETH ETFが約154億6,000万ドルとなった。前期の推定基準である約1,012億4,000万ドルと156億7,000万ドルと比較して、それぞれ約1.82%と1.34%減少した。全体として、機関投資家のセンチメントは広範な積み増しから分化へと転じた。BTC資金は明らかにリスク回避に動き、ETHは依然として純申し込みを獲得しているものの、流入モメンタムは弱まっており、リスク選好の全面的な回復を確認するには至っていない。
2.2 TradFiの流動性
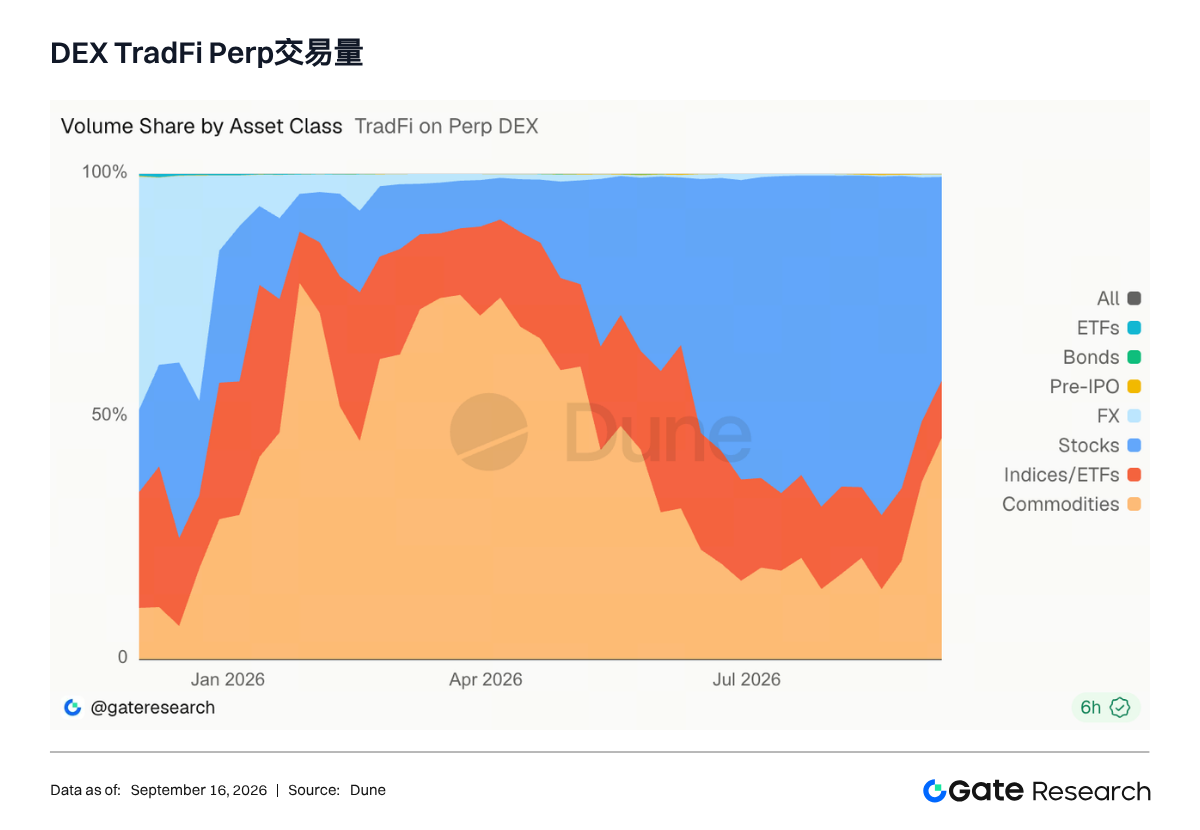
• TradFi Perp DEXの取引量:過去1週間、TradFi Perp DEXの資産構成は明らかにリバランスした。コモディティの比率は約14%から約37%へと急速に回復し、金や原油などの取引熱が著しく高まったことを示している。株式、指数/ETFの比率は約19%で前期と比べて相対的に安定しており、FX、債券、Pre-IPOなどの資産は依然として極めて低い比率を維持している。全体として、TradFi Perp DEXの出来高は依然として「株式+コモディティ+指数」の3類の核心資産に高度に集中しており、うち株式が主要なリスク取引需要を担い、コモディティは最近のエネルギーおよび貴金属の変動に押されて再び資金の注目を集めている。
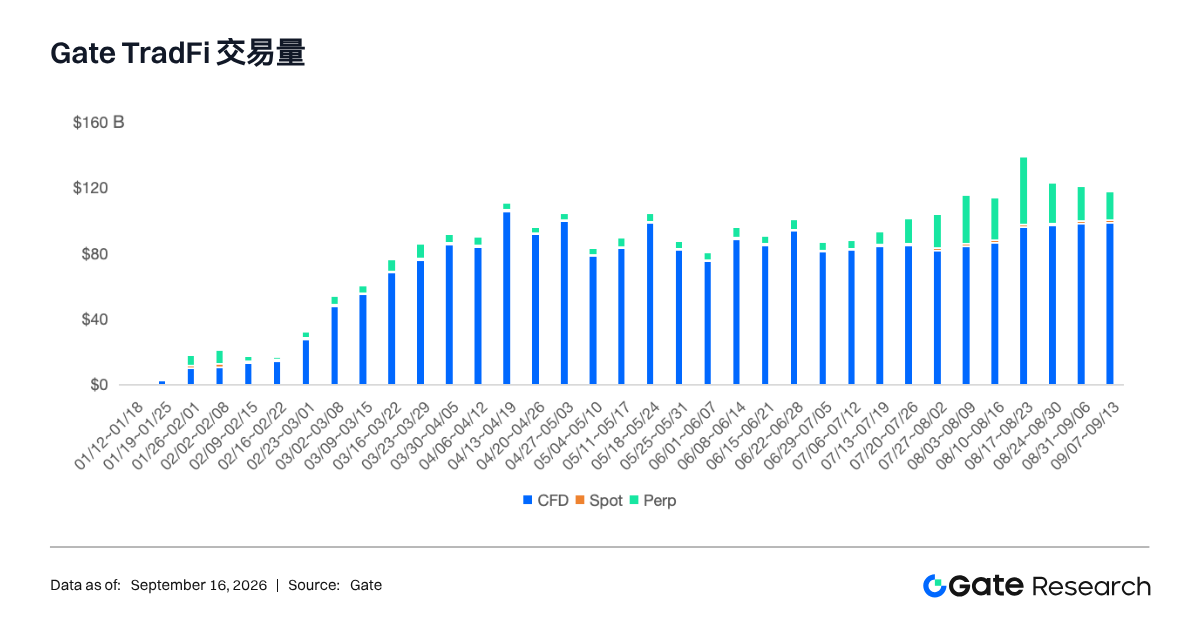
• Gate TradFiの取引量:過去1週間のGate TradFiの総取引量は約1,200億ドルで、前週の約1,230億ドルから小幅に減少したが、全体としては依然として年内の高水準にある。取引構造は引き続きCFDが主導し、週間出来高は約960億〜980億ドルで全体の約8割を占めた。Perpの出来高は約200億ドル以上で、7月以前と比べて明らかに拡大し、TradFi業務の重要な増加分の源泉となっている。Spotの比率は依然として低い。トレンドを見ると、Gate TradFiは3月以降、週間400億ドル未満から現在の1,000億ドル規模へと急速に拡大しており、その成長はもはや単週のパルスに完全に依存しておらず、CFDの基盤とPerpの増分がともに全体の取引活発度を支えている。
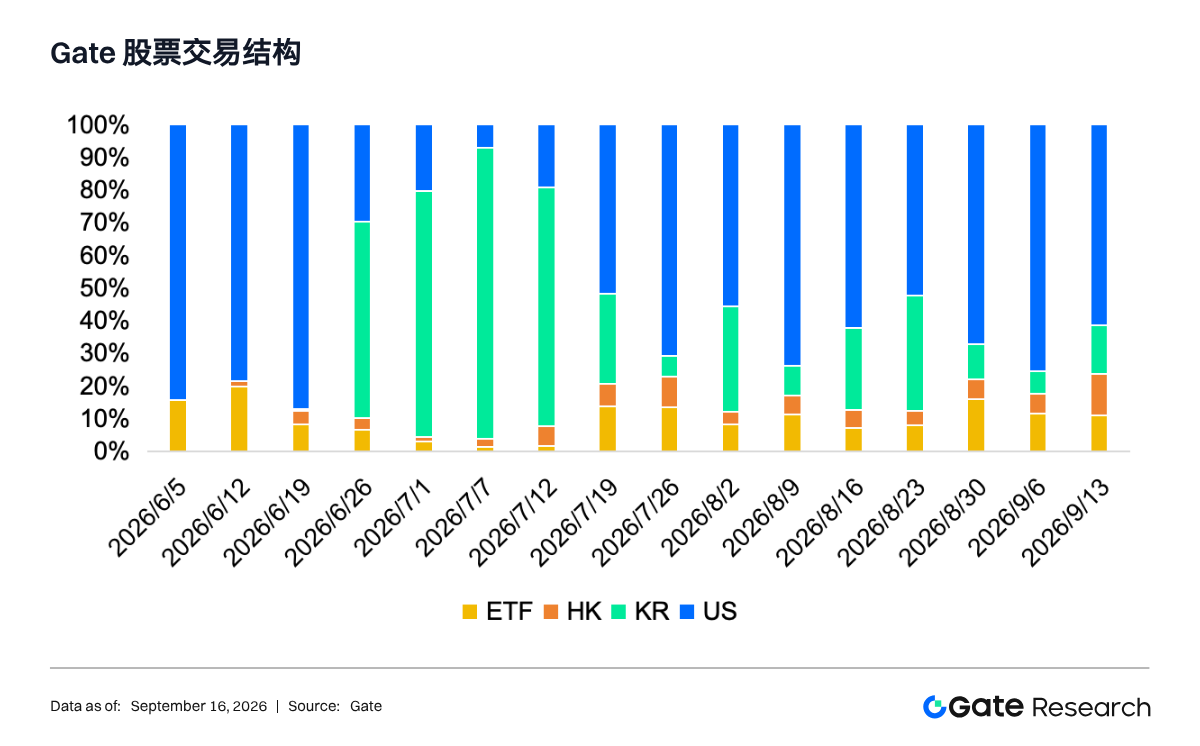
• Gateの株式取引構造:過去1週間、Gateの株式取引構造はさらに米国株へ集中した。図中の米国株の出来高比率は前週の約75%から最新の約61%へと低下し、韓国株の比率は最新で約15%となり、6月末から7月初めにかけて一時70%〜90%を超えた極端な高水準を明らかに下回った。これは以前に韓国半導体相場に牽引された集中取引が徐々に正常化していることを示している。同時に、ETFの比率は約10%、香港株は約14%で、両者を合わせて2割を超え、取引構造は年央と比べてより均衡している。
• TradFiのオーダーブック深度:TradFi取引量が最も高いXAUTを選び、そのオーダーブック深度(Delta)を分析した。過去1週間、XAUTの±1%集計オーダーブック深度は全体として激しい変動から徐々に買い方の流動性が優勢な状態へと移行した。9月8日〜11日はDeltaが大半でプラスを維持し、平常時は約50万〜150万ドル、期間中に複数回200万ドル以上へ急上昇した。11日付近では一時約-50万〜-90万ドルのマイナス値が出現したが、持続時間は短かった。12日〜13日は深度が明らかに約20万〜70万ドルへ収束し、市場は様子見に入った。14日は買い方の深度が急速に回復し、Deltaは一時約180万〜230万ドルに達し、価格下落過程で下値の受け止めが著しく強まったことを示した。同期間、XAUTは9日の約4,392ドルから現在の約4,300〜4,340ドルへと下落し、主に利上げ観測の高まりとドル高に押された。全体として、価格は弱含みだが買い方の深度は逆行して強化されており、短期的な下値の流動性サポートが蓄積されつつある。引き続き注視が必要だ。全体として、今週のオーダーブック構造は弱含みで、価格のレンジ内下落とほぼ一致している。
3. オンチェーンデータの洞察
3.1 Robinhood Chainの取引熱が高値から冷め、DEX資金が再び複数プラットフォームへ分散
DEX市場全体の出来高は依然として活発で、市場総出来高は前週比約6.7%増加したが、内部構造は前週から明らかに変化した。Uniswapは前回の週報でRobinhood Chainの株式Memeに押されて形成した577億6,000万ドルの高値から明らかに反落した。一方、PancakeSwap、Pump、Aerodrome、Raydiumはそれぞれ約72億2,700万ドル、34億700万ドル、30億400万ドル、25億9,600万ドルを記録し、取引は単一のホットスポット主導から複数プラットフォームの分布へと再び移行した。Robinhood Chainの熱気は前期の爆発的段階から高値圏での消化段階に入った。Robinhood Chainは依然としてUniswap総量のほぼ半分近くをUniswapに貢献している。現在の出来高減少と同時に、Robinhood Chainは依然として高い市場シェアを維持しており、株式トークンとStock Memeが短期的なフローのパルスからUniswapの重要な取引源泉へと転化したことを示しているが、今後の成長は新資産の発行と持続的な流動性により依存することになる。
3.2 ステーブルコイン供給が連続拡大を終え、資金は引き続きUSDeなどの利回り型資産へ集中
ステーブルコイン市場は数週間の拡大を経て横ばい段階に入った。ステーブルコインの総時価総額は過去7日間で約1億7,800万ドル減少した。USDTの供給はほぼ横ばいで約0.05%増加し、USDCは約0.42%減少した。構造的には、USDeは過去7日間で5.81%成長して約46億400万ドルとなり、主要ステーブルコインの中で最も急速に拡大する資産の一つとなった。USD1とUSDGはそれぞれ1.42%と1.49%成長し、USDGOは約2.06%成長した。これに対して、PYUSD、BUIDL、USDSはそれぞれ約5.15%、2.89%、2.37%減少した。ステーブルコインの競争はさらに利回り、貸借シーン、流通チャネルへと移行している。特に注目すべきは、USDeの供給が増加を続ける一方で、貸借市場におけるその資金コストが明らかに上昇していることで、新規需要の中に依然として強い利回り取引とレバレッジ戦略の需要が含まれていることを示している。今後は高利回りステーブルコインの拡大速度と実際に実現可能な利回りの間の乖離が続くかどうかに注目する必要がある。
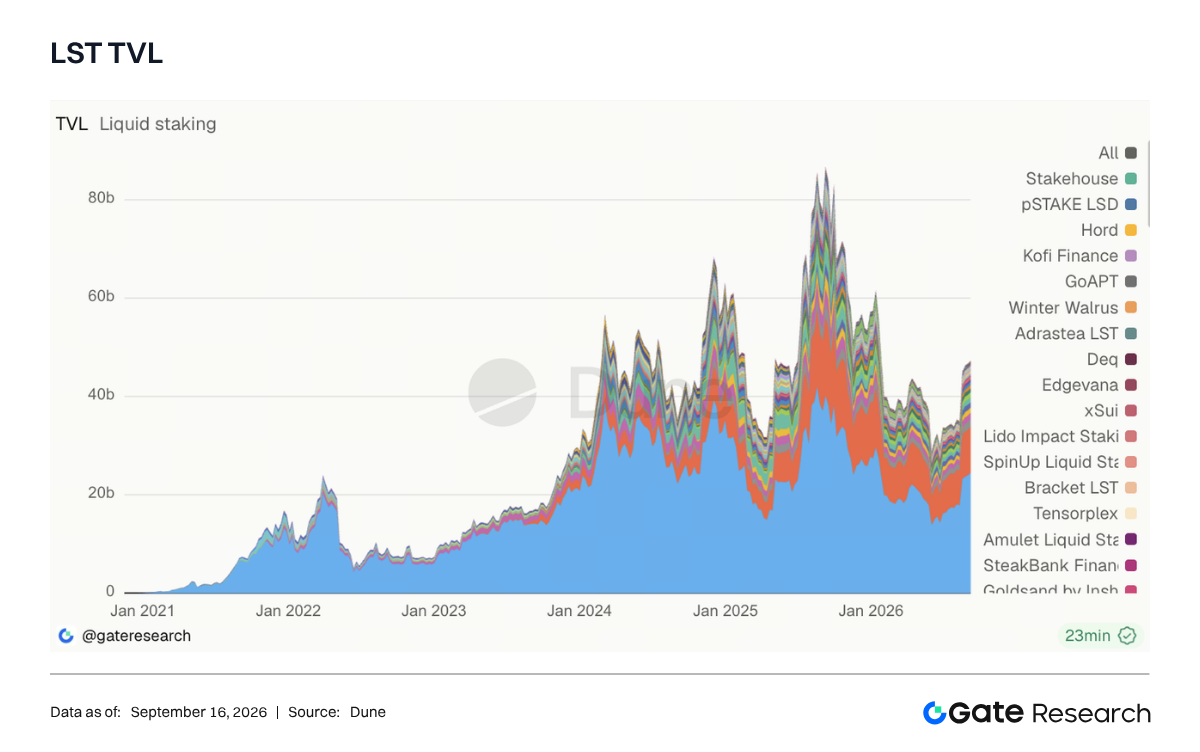
3.3 ETHステーキング資産は安定を維持、Solana LST内部の資金分化が拡大
流動性ステーキング市場全体では明らかな解約圧力は見られなかったが、ETHとSOLの両側のパフォーマンスは引き続き分化している。LidoのTVLはほぼ横ばいで、ETHステーキング資金は市場価格の下落期間中も安定を維持した。Rocket PoolのTVLは約12億8,000万ドル、StakeWiseは約9億5,000万ドルで、ETH側の主要LSTに明らかな資金流出は見られなかった。Solana側の変化はよりプロトコル間の資金移動によるものだ。SanctumのTVLは約18億1,000万ドルで、Jitoの約10億3,000万ドルとJupiter Staked SOLの約5億1,500万ドルを明らかにリードしている。うちSanctumの過去30日間のTVL増加率は約38%に達し、JupSOLは同期間に約31.7%成長しており、以前にSOL LST全体が弱含んだ後、資金が再び一部のトップ製品へ集中していることを示している。現在のステーキング市場の核心的変化は、異なるLST間の流動性、DeFiコンポーザビリティ、利回り分配メカニズムにおける競争が徐々に激化していることだ。
3.4 Aaveのアクティブ借入が約126億5,000万ドルに上昇、マルチチェーンの貸借需要が引き続き拡大
Aaveの貸借規模は成長を継続し、最新のアクティブ借入は約126億4,500万ドルとなった。同時に、Ethereumが引き続き核心流動性の大部分を担っている。Base、Arbitrum、PlasmaのTVLはそれぞれ約5億1,700万ドル、4億9,800万ドル、4億9,100万ドルで、マルチチェーン市場が





